Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
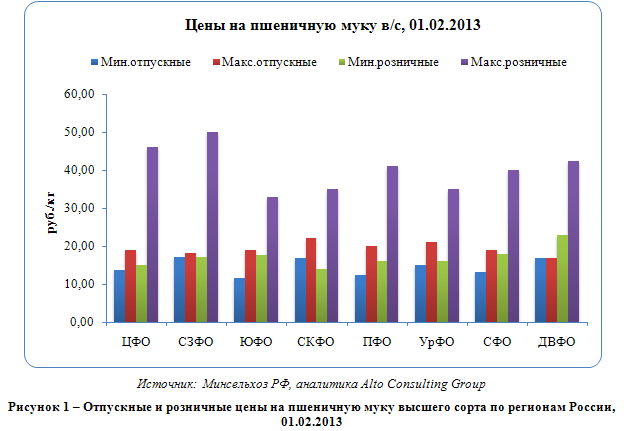
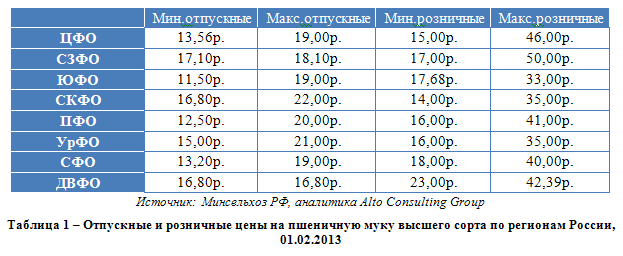
Цены на муку в России осенью 2012 г. побили рекорд 2008 г. Темпы прироста за год составили 68-81 %. По данным ИКАР, за тонну пшеничной муки высшего сорта к концу года платили от 15,5 до 16,7 тыс. руб. По информации Минсельхоза РФ, на 01 января 2013 г. самую дешёвую муку в/с можно было найти в Поволжье и на Юге России (цена производителя от 11,5 тыс. руб.), в Южном ФО продавалась и самая дорогая продукция (20,0 тыс. руб. за 1 т).
В январе 2013 г. отпускные цены продолжили свой рост, несмотря на меры, принимаемые антимонопольным комитетом России. Государственные ограничения привели к тому, что в декабре 2012 г. мукомольные предприятия начали продавать товар по цене ниже себестоимости. В итоге рынок взял своё: за 1-ый месяц 2013 г. минимальная цена продажи тонны муки в/с выросла на 15 % до 11,5 тыс. руб./т. Ценовым лидером стал Северный Кавказ: мукомольные заводы могли продать тонну пшеничной муки за 22,0 тыс. руб.
![Российский рынок муки]()
![]()
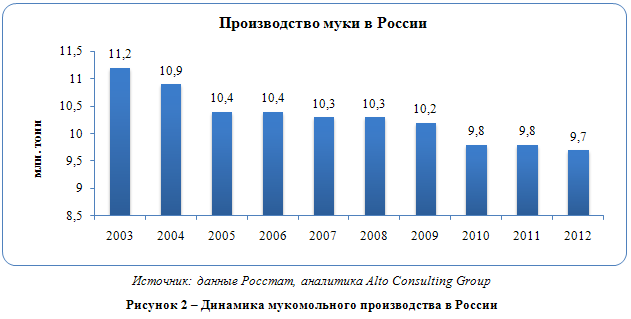
Выпуск продукции российской мукомольной промышленностью стабильно уменьшается со скоростью 100-500 тыс. т в год на протяжении 10 лет. В 2012 г. намолото 9,7 млн. т; это меньше прошлогоднего значения на 100 тыс. т. С 2003 г. объём рынка сократился на 13,4 %. Однако производство ржаной муки за 2012 г. выросло на 6,3 % до 764,3 тыс. т.
![]()
В мукомольной отрасли выделяются 2 округа-лидера: Центральный (2,8 млн. т в 2012 г.) и Сибирский (2,2 млн. т). За 2012 г. рост производства муки отмечен только в Поволжье (+7,4 %) и на Урале (+4,4 %). Наибольшее падение зафиксировано в ЮФО (-17,2 %). Крупнейшие российские мукомольные компании – ОАО «Макфа», ОАО «Мельник», Ленинградский и Старооскольский комбинаты хлебопродуктов, Новосибирский мелькомбинат № 1.
Россия – значимый экспортёр муки (7-ое место в мире). Российскую муку завозят Монголия, Таджикистан, Афганистан. Импорт в разные годы крайне малый или вовсе отсутствует.
На российском рынке муки происходят существенные изменения в структуре потребления. Пока ещё на хлеб и хлебобулочные изделия затрачивается больше половины мукомольной продукции; однако доля хлебопекарной отрасли постоянно уменьшается. Также снижается объём реализации напрямую населению. Зато растут потребности макаронной, кондитерской промышленности, общественного питания, производства полуфабрикатов.
В январе 2013 г. отпускные цены продолжили свой рост, несмотря на меры, принимаемые антимонопольным комитетом России. Государственные ограничения привели к тому, что в декабре 2012 г. мукомольные предприятия начали продавать товар по цене ниже себестоимости. В итоге рынок взял своё: за 1-ый месяц 2013 г. минимальная цена продажи тонны муки в/с выросла на 15 % до 11,5 тыс. руб./т. Ценовым лидером стал Северный Кавказ: мукомольные заводы могли продать тонну пшеничной муки за 22,0 тыс. руб.
Выпуск продукции российской мукомольной промышленностью стабильно уменьшается со скоростью 100-500 тыс. т в год на протяжении 10 лет. В 2012 г. намолото 9,7 млн. т; это меньше прошлогоднего значения на 100 тыс. т. С 2003 г. объём рынка сократился на 13,4 %. Однако производство ржаной муки за 2012 г. выросло на 6,3 % до 764,3 тыс. т.
В мукомольной отрасли выделяются 2 округа-лидера: Центральный (2,8 млн. т в 2012 г.) и Сибирский (2,2 млн. т). За 2012 г. рост производства муки отмечен только в Поволжье (+7,4 %) и на Урале (+4,4 %). Наибольшее падение зафиксировано в ЮФО (-17,2 %). Крупнейшие российские мукомольные компании – ОАО «Макфа», ОАО «Мельник», Ленинградский и Старооскольский комбинаты хлебопродуктов, Новосибирский мелькомбинат № 1.
Россия – значимый экспортёр муки (7-ое место в мире). Российскую муку завозят Монголия, Таджикистан, Афганистан. Импорт в разные годы крайне малый или вовсе отсутствует.
На российском рынке муки происходят существенные изменения в структуре потребления. Пока ещё на хлеб и хлебобулочные изделия затрачивается больше половины мукомольной продукции; однако доля хлебопекарной отрасли постоянно уменьшается. Также снижается объём реализации напрямую населению. Зато растут потребности макаронной, кондитерской промышленности, общественного питания, производства полуфабрикатов.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



