Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
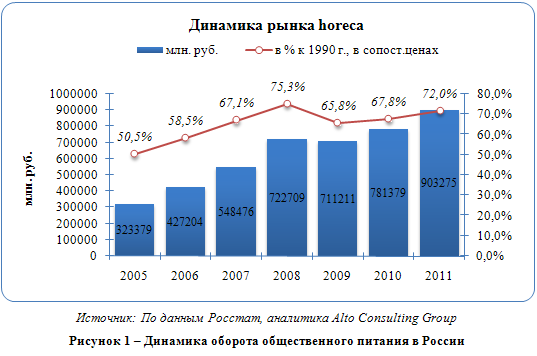
Российский рынок общественного питания в 2011 г. вырос до 903,3 млрд. руб. Однако темпы роста существенно меньше докризисных: после проседания в 2009 г. отрасль horeca сумела отыграть за 2 года только 9,2 %. До кризиса продажи в общепите увеличивались на 10-15 % ежегодно. Кроме того, обороты в сопоставимых ценах не достигли уровня 2008 г.
![Российский рынок общественного питания]()
28 % объёмов российского рынка общепита обеспечивает Центральный ФО (255 млрд. руб. в 2011 г.), ещё 19 % – Приволжский ФО (173 млрд. руб.). Доля Москвы – 15 % (135,2 млрд. руб. в 2011 г.); однако отмечается тенденция к снижению доли московского сегмента.
Ежегодно сети ресторанов, кафе, столовых отвоёвывают у независимых операторов по 2-3 % оборота российской отрасли horeca. В 2010 г. 36 % рынка в денежном выражении принадлежало сетевикам. Увеличение числа франчайзи вызвано более высокой рентабельностью сетевых структур. Более двух третей сетевого общепита занято международными операторами; лидирует, как и в мире, McDonald's (276 точек на начало 2011 г.).
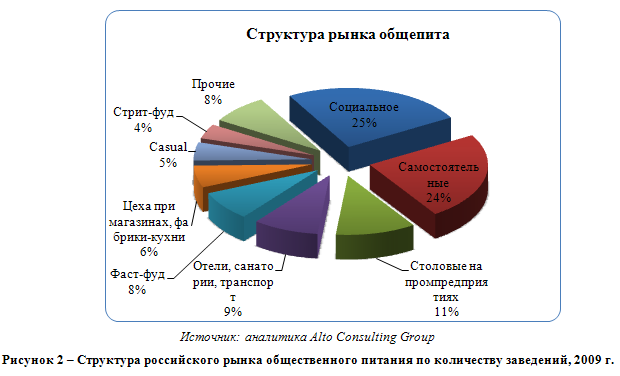
В 2010 г. в России насчитывалось 54 тыс. заведения общественного питания, включая 6379 сетевых. По данным Alto Consulting Group за 2009 г., лидирующими секторами в отрасли horeca являются субъекты социального питания (столовые в школах, госучреждениях и т.д.) и небольшие предприятия, не входящие в сеть. И тот, и другой сектор занимают около четверти рынка каждый.
![]()
Легче всего в России пережили кризис предприятия фаст-фуда. По данным Alto Consulting Group, доля быстрого питания в 2010 г. составила около 27 %. Лидером роста стал сегмент бургеров благодаря расширению сети McDonald's. Стремительно увеличивается популярность азиатской кухни, особенно японской, – 12 % за 2010 г.
Эксперты рассчитывают на дальнейший подъём рынка в случае повышения доходов населения. Даже по сравнению с 1990 г. жители России едят вне дома реже: в 2011 г. доля от предреформенного объёма продаж в общепите в сопоставимых ценах составила всего 72 %. Количество потенциальных посетителей на 1 предприятие существенно ниже европейских (300-500 человек). Хуже всего из крупных городов дела обстоят в Новосибирске, Казани и Санкт-Петербурге – там на каждое заведение по 1,2-1,3 тыс. потенциальных клиентов. Москва, несмотря на обилие предложений, входит в шестёрку лидеров.
28 % объёмов российского рынка общепита обеспечивает Центральный ФО (255 млрд. руб. в 2011 г.), ещё 19 % – Приволжский ФО (173 млрд. руб.). Доля Москвы – 15 % (135,2 млрд. руб. в 2011 г.); однако отмечается тенденция к снижению доли московского сегмента.
Ежегодно сети ресторанов, кафе, столовых отвоёвывают у независимых операторов по 2-3 % оборота российской отрасли horeca. В 2010 г. 36 % рынка в денежном выражении принадлежало сетевикам. Увеличение числа франчайзи вызвано более высокой рентабельностью сетевых структур. Более двух третей сетевого общепита занято международными операторами; лидирует, как и в мире, McDonald's (276 точек на начало 2011 г.).
В 2010 г. в России насчитывалось 54 тыс. заведения общественного питания, включая 6379 сетевых. По данным Alto Consulting Group за 2009 г., лидирующими секторами в отрасли horeca являются субъекты социального питания (столовые в школах, госучреждениях и т.д.) и небольшие предприятия, не входящие в сеть. И тот, и другой сектор занимают около четверти рынка каждый.
Легче всего в России пережили кризис предприятия фаст-фуда. По данным Alto Consulting Group, доля быстрого питания в 2010 г. составила около 27 %. Лидером роста стал сегмент бургеров благодаря расширению сети McDonald's. Стремительно увеличивается популярность азиатской кухни, особенно японской, – 12 % за 2010 г.
Эксперты рассчитывают на дальнейший подъём рынка в случае повышения доходов населения. Даже по сравнению с 1990 г. жители России едят вне дома реже: в 2011 г. доля от предреформенного объёма продаж в общепите в сопоставимых ценах составила всего 72 %. Количество потенциальных посетителей на 1 предприятие существенно ниже европейских (300-500 человек). Хуже всего из крупных городов дела обстоят в Новосибирске, Казани и Санкт-Петербурге – там на каждое заведение по 1,2-1,3 тыс. потенциальных клиентов. Москва, несмотря на обилие предложений, входит в шестёрку лидеров.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



