Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



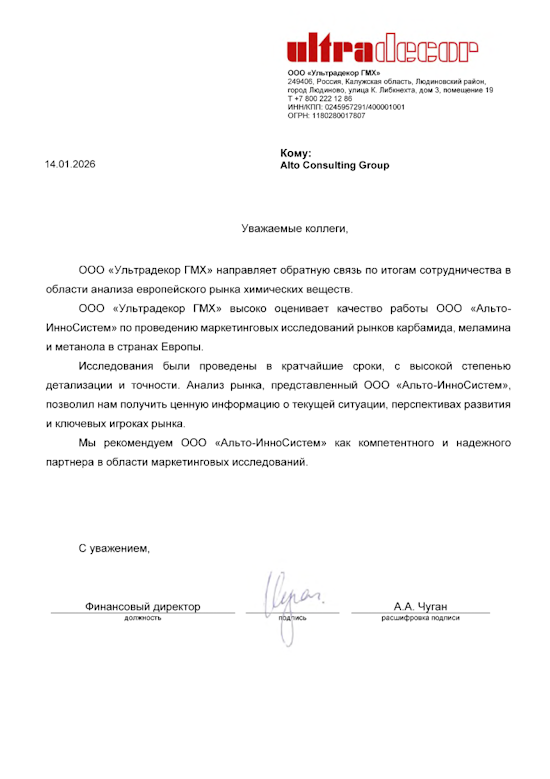
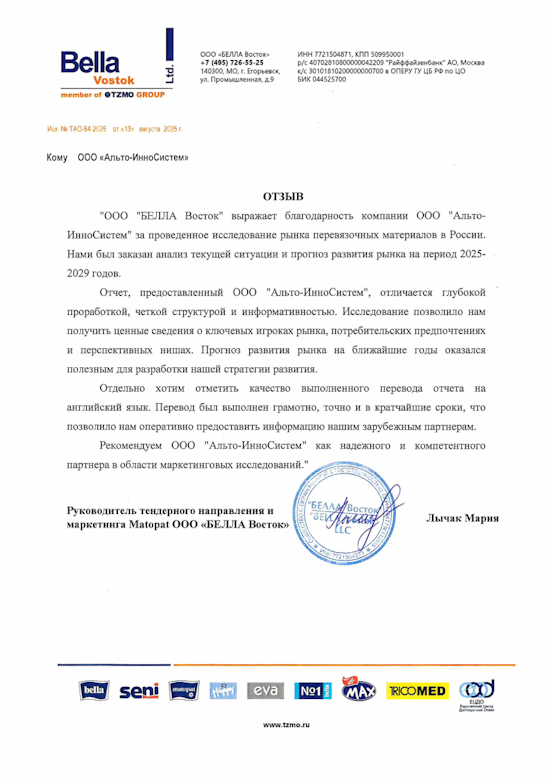
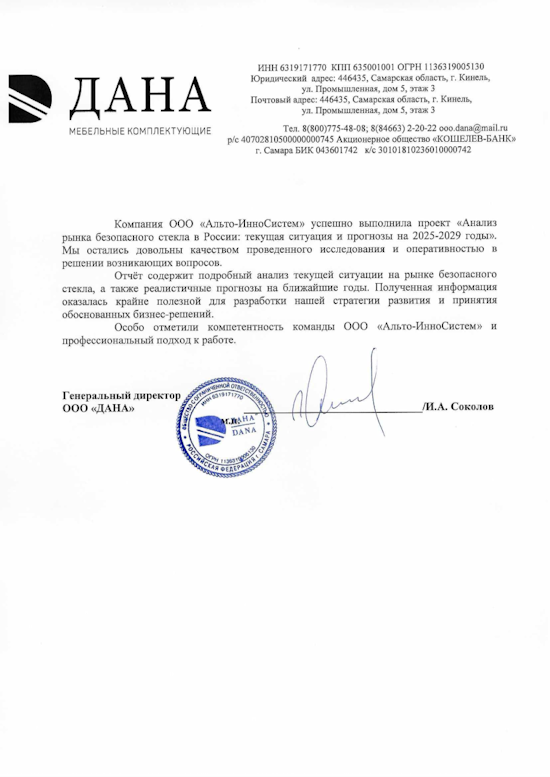
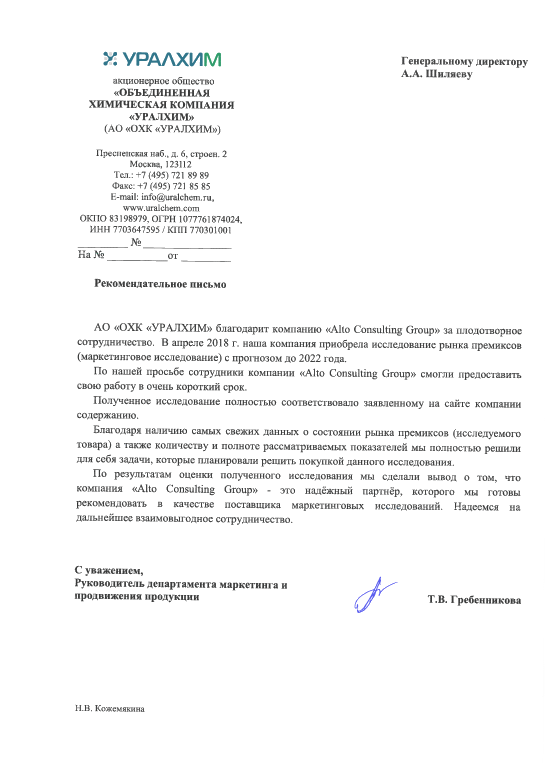
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство готовых блюд в России 2025: рост на 87,5% к 2022 году
Производство готовых пищевых продуктов и блюд в России в 2025 году достигло 445 811,5 тонн, увеличившись на 19,1% за год и на 87,5% относительно 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 23,3%. Центральный федеральный округ обеспечил 57% общероссийского выпуска, а его темпы роста за период опередили рынок в целом. Анализ динамики производства, региональной структуры и ключевых тенденций отрасли.
Департамент маркетинговой аналитики Alto Group
Производство готовых блюд в России 2025 года продолжило демонстрировать выраженную положительную динамику. Сегмент готовых пищевых продуктов и блюд становится все более значимой частью пищевой промышленности, поскольку отвечает на изменения потребительского поведения, развитие современной розничной торговли, общественного питания и форматов питания вне дома.
В 2025 году объем производства продукции ОКПД2: (10.85.1) «Продукты пищевые готовые и блюда» в России достиг 445 811,5 тонн. По сравнению с 2024 годом выпуск увеличился на 19,1%, или на 71 625,8 тонн. Таким образом, российские предприятия существенно нарастили объем выпуска за один год, что указывает на сохраняющийся высокий уровень активности производителей.
Еще более показательным является сравнение с 2022 годом. Тогда объем производства составлял 237 741,7 тонн, а к 2025 году показатель увеличился на 87,5%. Иными словами, за рассматриваемый период российское производство выросло в 1,88 раза.
Среднегодовой темп роста производства готовых пищевых продуктов и блюд за 2022–2025 годы составил 23,3%. Такой CAGR показывает, что увеличение выпуска носило не разовый характер, а формировалось на протяжении всего анализируемого периода.
Динамика производства отражает расширение роли готовых блюд в структуре пищевого рынка. Для потребителя такая продукция позволяет сокращать время приготовления пищи, а для бизнеса открывает возможности масштабирования продаж через торговые сети, предприятия общественного питания, сервисы доставки и другие каналы реализации.
Период с 2022 по 2025 год стал для сегмента готовых пищевых продуктов и блюд временем существенного увеличения производственных объемов. За три года выпуск вырос почти вдвое, что заметно выделяет данное направление среди традиционных категорий пищевой промышленности.
В 2022 году российские предприятия произвели 237 741,7 тонн продукции. К 2025 году показатель достиг 445 811,5 тонн. Абсолютное увеличение за весь рассматриваемый период составило 208 069,8 тонн.
Особенно заметным стало ускорение производства в 2025 году. За год предприятия увеличили выпуск на 71 625,8 тонн, или на 19,1%. При этом итоговый объем превысил уровень 2022 года на 208 069,8 тонн.
Основные показатели развития производства:
Высокая динамика производства указывает на постепенное расширение производственной базы сегмента. Предприятия ориентируются не только на увеличение количества выпускаемой продукции, но и на изменение структуры предложения в соответствии с новыми потребительскими привычками.
Одним из факторов развития рынка является повышение спроса на продукты, которые позволяют экономить время. Готовые блюда востребованы среди потребителей с высокой занятостью, а также активно используются в сегментах корпоративного питания, доставки и современной розничной торговли.
При этом развитие производства не ограничивается классическими готовыми блюдами. Производители могут расширять ассортимент за счет различных вариантов продукции, ориентированной на разные сценарии потребления. Для рынка это означает появление новых ниш и усиление конкуренции за внимание покупателей.
Рост на 87,5% за 2022–2025 годы является ключевым показателем трансформации сегмента. За относительно короткий период российские предприятия увеличили выпуск почти вдвое, что создает основу для дальнейшего расширения рынка и развития производственных мощностей.
На динамику также влияет развитие технологий пищевого производства. Современное оборудование позволяет повышать производительность предприятий, обеспечивать стабильность качества и выпускать большие объемы стандартизированной продукции.
Еще одним важным направлением становится повышение эффективности логистики. Для готовых пищевых продуктов особенно важны скорость поставок, соблюдение условий хранения и возможность регулярного пополнения запасов в торговых точках. Поэтому предприятия, способные эффективно организовать производственно-логистическую цепочку, получают дополнительные конкурентные преимущества.
Производство готовых пищевых продуктов и блюд характеризуется значительной концентрацией в Центральном федеральном округе. В 2025 году предприятия округа выпустили 254 090,5 тонн продукции.
На долю Центрального федерального округа пришлось 57% общего объема производства в России. Таким образом, более половины российского выпуска продукции ОКПД2: (10.85.1) сосредоточено в одном федеральном округе.
В 2025 году крупнейшими производственными центрами были:
Центральный федеральный округ существенно опережает остальные территории по объему производства. Его доля в размере 57% говорит о высокой концентрации предприятий, производственных мощностей и каналов реализации готовых пищевых продуктов.
При этом отдельно выделяется город Москва, где в 2025 году объем производства составил 68 157,8 тонн. Столичный рынок обладает значительным потребительским потенциалом, а высокая концентрация населения, предприятий общественного питания, торговых сетей и сервисов доставки формирует благоприятные условия для развития производства готовой еды.
Вторую группу крупных производственных регионов формируют Северо-Западный и Приволжский федеральные округа. В 2025 году их объемы производства составили соответственно 48 426,6 тонн и 46 807,7 тонн.
Сибирский федеральный округ также демонстрирует существенный уровень производства — 38 889,1 тонн. Значительный объем выпуска приходится на Дальневосточный и Южный федеральные округа, тогда как Уральский федеральный округ характеризуется меньшим абсолютным объемом производства среди представленных территорий.
Интересным результатом является динамика Центрального федерального округа. За 2022–2025 годы производство здесь увеличилось на 108,8%, тогда как общероссийский показатель роста составил 87,5%.
Таким образом, Центральный федеральный округ не только остается крупнейшим производственным центром, но и развивался быстрее российского рынка в целом. Превышение общероссийского темпа роста показывает усиление роли округа в формировании предложения готовых пищевых продуктов.
Региональная структура имеет большое значение для производителей и потенциальных инвесторов. Концентрация выпуска в отдельных территориях позволяет оценивать существующую производственную базу, доступность логистических маршрутов, емкость локальных рынков и перспективы размещения новых предприятий.
Одновременно высокий уровень концентрации означает наличие значительного конкурентного поля. Компании, работающие в Центральном федеральном округе, конкурируют не только между собой, но и за присутствие в крупных торговых сетях и других каналах сбыта.
Для производителей из других федеральных округов ситуация открывает возможности для регионального развития. При наличии достаточного локального спроса предприятия могут ориентироваться на сокращение логистического плеча и обеспечение продукцией ближайших территорий.
Сильная динамика 2022–2025 годов позволяет рассматривать производство готовых пищевых продуктов и блюд как перспективное направление отечественной пищевой промышленности. Рост почти в два раза за рассматриваемый период свидетельствует о структурном увеличении значения данной категории.
К числу наиболее важных факторов, способствующих развитию сегмента, относятся:
Для производителей важным конкурентным фактором становится способность быстро адаптировать ассортимент под меняющийся спрос. Покупатели ожидают не только удобства, но и стабильного качества, понятного состава продукции и широкого выбора.
Развитие современных каналов продаж также меняет требования к производству. Продукция должна соответствовать требованиям торговых сетей, служб доставки и предприятий общественного питания, а ее производство должно быть организовано таким образом, чтобы обеспечивать регулярность поставок.
Высокий темп роста рынка создает возможности для расширения существующих предприятий и появления новых производственных проектов. Одновременно увеличение конкуренции требует от компаний более точного управления себестоимостью, ассортиментом и производственными объемами.
Особое значение приобретает региональная стратегия. При доле Центрального федерального округа в 57% российские производители получают возможность ориентироваться на крупнейший рынок, однако развитие производственных площадок в других федеральных округах может способствовать более равномерному распределению выпуска и снижению логистических затрат.
Для потенциальных инвесторов динамика производства также представляет интерес с точки зрения оценки долгосрочного спроса. CAGR в размере 23,3% за 2022–2025 годы демонстрирует высокую среднегодовую скорость увеличения выпуска и подтверждает структурный характер роста.
Более детально оценить состояние и динамику данного сегмента можно в исследовании рынка готовых блюд в России, которое позволяет рассмотреть отрасль с точки зрения производственных и рыночных показателей.
Результаты 2025 года показывают, что производство готовых пищевых продуктов и блюд в России находится на траектории устойчивого расширения. За год предприятия увеличили выпуск на 71 625,8 тонн, а за период с 2022 по 2025 год общий объем производства вырос на 87,5%.
Наиболее значимым результатом является достижение объема 445 811,5 тонн в 2025 году. Одновременно высокий среднегодовой темп роста в 23,3% подтверждает, что увеличение производства формировалось последовательно на протяжении рассматриваемого периода.
Ключевые результаты отрасли можно свести к следующим показателям:
Таким образом, производство готовых блюд в России 2025 года характеризуется высоким темпом расширения и существенным увеличением объемов выпуска по сравнению с 2022 годом. Российское производство выросло в 1,88 раза, а Центральный федеральный округ продемонстрировал еще более высокую динамику — 108,8%.
Сочетание роста внутреннего производства, расширения каналов продаж и изменения потребительских предпочтений формирует основу для дальнейшего развития сегмента. При этом высокая концентрация выпуска в Центральном федеральном округе остается одним из ключевых элементов структуры российского рынка.
Для участников отрасли текущая динамика означает одновременно новые возможности и усиление конкурентной среды. Производителям необходимо учитывать не только общий рост объемов, но и региональную специфику, требования торговых каналов, эффективность производства и способность оперативно реагировать на изменения спроса.
В 2025 году объем производства продукции ОКПД2: (10.85.1) «Продукты пищевые готовые и блюда» в России достиг 445 811,5 тонн. По сравнению с 2024 годом выпуск увеличился на 19,1%, или на 71 625,8 тонн. Таким образом, российские предприятия существенно нарастили объем выпуска за один год, что указывает на сохраняющийся высокий уровень активности производителей.
Еще более показательным является сравнение с 2022 годом. Тогда объем производства составлял 237 741,7 тонн, а к 2025 году показатель увеличился на 87,5%. Иными словами, за рассматриваемый период российское производство выросло в 1,88 раза.
Среднегодовой темп роста производства готовых пищевых продуктов и блюд за 2022–2025 годы составил 23,3%. Такой CAGR показывает, что увеличение выпуска носило не разовый характер, а формировалось на протяжении всего анализируемого периода.
Динамика производства отражает расширение роли готовых блюд в структуре пищевого рынка. Для потребителя такая продукция позволяет сокращать время приготовления пищи, а для бизнеса открывает возможности масштабирования продаж через торговые сети, предприятия общественного питания, сервисы доставки и другие каналы реализации.
Динамика производства готовых пищевых продуктов и блюд
Период с 2022 по 2025 год стал для сегмента готовых пищевых продуктов и блюд временем существенного увеличения производственных объемов. За три года выпуск вырос почти вдвое, что заметно выделяет данное направление среди традиционных категорий пищевой промышленности.
В 2022 году российские предприятия произвели 237 741,7 тонн продукции. К 2025 году показатель достиг 445 811,5 тонн. Абсолютное увеличение за весь рассматриваемый период составило 208 069,8 тонн.
Особенно заметным стало ускорение производства в 2025 году. За год предприятия увеличили выпуск на 71 625,8 тонн, или на 19,1%. При этом итоговый объем превысил уровень 2022 года на 208 069,8 тонн.
Основные показатели развития производства:
- объем производства в 2025 году — 445 811,5 тонн
- объем производства в 2022 году — 237 741,7 тонн
- прирост за 2022–2025 годы — 87,5%
- увеличение объема производства в 2025 году к 2024 году — 71 625,8 тонн
- темп роста производства в 2025 году к 2024 году — 19,1%
- среднегодовой темп роста за 2022–2025 годы — 23,3%
- увеличение производства за 2022–2025 годы — в 1,88 раза
Высокая динамика производства указывает на постепенное расширение производственной базы сегмента. Предприятия ориентируются не только на увеличение количества выпускаемой продукции, но и на изменение структуры предложения в соответствии с новыми потребительскими привычками.
Одним из факторов развития рынка является повышение спроса на продукты, которые позволяют экономить время. Готовые блюда востребованы среди потребителей с высокой занятостью, а также активно используются в сегментах корпоративного питания, доставки и современной розничной торговли.
При этом развитие производства не ограничивается классическими готовыми блюдами. Производители могут расширять ассортимент за счет различных вариантов продукции, ориентированной на разные сценарии потребления. Для рынка это означает появление новых ниш и усиление конкуренции за внимание покупателей.
Рост на 87,5% за 2022–2025 годы является ключевым показателем трансформации сегмента. За относительно короткий период российские предприятия увеличили выпуск почти вдвое, что создает основу для дальнейшего расширения рынка и развития производственных мощностей.
На динамику также влияет развитие технологий пищевого производства. Современное оборудование позволяет повышать производительность предприятий, обеспечивать стабильность качества и выпускать большие объемы стандартизированной продукции.
Еще одним важным направлением становится повышение эффективности логистики. Для готовых пищевых продуктов особенно важны скорость поставок, соблюдение условий хранения и возможность регулярного пополнения запасов в торговых точках. Поэтому предприятия, способные эффективно организовать производственно-логистическую цепочку, получают дополнительные конкурентные преимущества.
Региональная структура производства и роль Центрального федерального округа
Производство готовых пищевых продуктов и блюд характеризуется значительной концентрацией в Центральном федеральном округе. В 2025 году предприятия округа выпустили 254 090,5 тонн продукции.
На долю Центрального федерального округа пришлось 57% общего объема производства в России. Таким образом, более половины российского выпуска продукции ОКПД2: (10.85.1) сосредоточено в одном федеральном округе.
В 2025 году крупнейшими производственными центрами были:
- Центральный федеральный округ — 254 090,5 тонн
- город Москва — 68 157,8 тонн
- Северо-Западный федеральный округ — 48 426,6 тонн
- Приволжский федеральный округ — 46 807,7 тонн
- Сибирский федеральный округ — 38 889,1 тонн
- Дальневосточный федеральный округ — 22 349,1 тонн
- Южный федеральный округ — 19 946,6 тонн
- Уральский федеральный округ — 14 017,2 тонн
Центральный федеральный округ существенно опережает остальные территории по объему производства. Его доля в размере 57% говорит о высокой концентрации предприятий, производственных мощностей и каналов реализации готовых пищевых продуктов.
При этом отдельно выделяется город Москва, где в 2025 году объем производства составил 68 157,8 тонн. Столичный рынок обладает значительным потребительским потенциалом, а высокая концентрация населения, предприятий общественного питания, торговых сетей и сервисов доставки формирует благоприятные условия для развития производства готовой еды.
Вторую группу крупных производственных регионов формируют Северо-Западный и Приволжский федеральные округа. В 2025 году их объемы производства составили соответственно 48 426,6 тонн и 46 807,7 тонн.
Сибирский федеральный округ также демонстрирует существенный уровень производства — 38 889,1 тонн. Значительный объем выпуска приходится на Дальневосточный и Южный федеральные округа, тогда как Уральский федеральный округ характеризуется меньшим абсолютным объемом производства среди представленных территорий.
Интересным результатом является динамика Центрального федерального округа. За 2022–2025 годы производство здесь увеличилось на 108,8%, тогда как общероссийский показатель роста составил 87,5%.
Таким образом, Центральный федеральный округ не только остается крупнейшим производственным центром, но и развивался быстрее российского рынка в целом. Превышение общероссийского темпа роста показывает усиление роли округа в формировании предложения готовых пищевых продуктов.
Региональная структура имеет большое значение для производителей и потенциальных инвесторов. Концентрация выпуска в отдельных территориях позволяет оценивать существующую производственную базу, доступность логистических маршрутов, емкость локальных рынков и перспективы размещения новых предприятий.
Одновременно высокий уровень концентрации означает наличие значительного конкурентного поля. Компании, работающие в Центральном федеральном округе, конкурируют не только между собой, но и за присутствие в крупных торговых сетях и других каналах сбыта.
Для производителей из других федеральных округов ситуация открывает возможности для регионального развития. При наличии достаточного локального спроса предприятия могут ориентироваться на сокращение логистического плеча и обеспечение продукцией ближайших территорий.
Факторы роста и перспективы производства готовых блюд
Сильная динамика 2022–2025 годов позволяет рассматривать производство готовых пищевых продуктов и блюд как перспективное направление отечественной пищевой промышленности. Рост почти в два раза за рассматриваемый период свидетельствует о структурном увеличении значения данной категории.
К числу наиболее важных факторов, способствующих развитию сегмента, относятся:
- изменение потребительских привычек и повышение спроса на продукты, экономящие время
- расширение ассортимента готовых блюд в розничной торговле
- развитие доставки готовой еды
- увеличение числа современных форматов общественного питания
- модернизация производственных мощностей предприятий пищевой промышленности
- развитие федеральных и региональных торговых сетей
- совершенствование технологий хранения, упаковки и производства готовой продукции
Для производителей важным конкурентным фактором становится способность быстро адаптировать ассортимент под меняющийся спрос. Покупатели ожидают не только удобства, но и стабильного качества, понятного состава продукции и широкого выбора.
Развитие современных каналов продаж также меняет требования к производству. Продукция должна соответствовать требованиям торговых сетей, служб доставки и предприятий общественного питания, а ее производство должно быть организовано таким образом, чтобы обеспечивать регулярность поставок.
Высокий темп роста рынка создает возможности для расширения существующих предприятий и появления новых производственных проектов. Одновременно увеличение конкуренции требует от компаний более точного управления себестоимостью, ассортиментом и производственными объемами.
Особое значение приобретает региональная стратегия. При доле Центрального федерального округа в 57% российские производители получают возможность ориентироваться на крупнейший рынок, однако развитие производственных площадок в других федеральных округах может способствовать более равномерному распределению выпуска и снижению логистических затрат.
Для потенциальных инвесторов динамика производства также представляет интерес с точки зрения оценки долгосрочного спроса. CAGR в размере 23,3% за 2022–2025 годы демонстрирует высокую среднегодовую скорость увеличения выпуска и подтверждает структурный характер роста.
Более детально оценить состояние и динамику данного сегмента можно в исследовании рынка готовых блюд в России, которое позволяет рассмотреть отрасль с точки зрения производственных и рыночных показателей.
Ключевые итоги производства в 2025 году
Результаты 2025 года показывают, что производство готовых пищевых продуктов и блюд в России находится на траектории устойчивого расширения. За год предприятия увеличили выпуск на 71 625,8 тонн, а за период с 2022 по 2025 год общий объем производства вырос на 87,5%.
Наиболее значимым результатом является достижение объема 445 811,5 тонн в 2025 году. Одновременно высокий среднегодовой темп роста в 23,3% подтверждает, что увеличение производства формировалось последовательно на протяжении рассматриваемого периода.
Ключевые результаты отрасли можно свести к следующим показателям:
- производство в России в 2025 году — 445 811,5 тонн
- рост производства к 2024 году — 19,1%
- абсолютное увеличение выпуска за 2025 год — 71 625,8 тонн
- производство в 2022 году — 237 741,7 тонн
- рост производства за 2022–2025 годы — 87,5%
- увеличение выпуска за рассматриваемый период — в 1,88 раза
- CAGR производства за 2022–2025 годы — 23,3%
- производство в Центральном федеральном округе в 2025 году — 254 090,5 тонн
- доля Центрального федерального округа в общероссийском выпуске — 57%
- рост производства Центрального федерального округа за 2022–2025 годы — 108,8%
Таким образом, производство готовых блюд в России 2025 года характеризуется высоким темпом расширения и существенным увеличением объемов выпуска по сравнению с 2022 годом. Российское производство выросло в 1,88 раза, а Центральный федеральный округ продемонстрировал еще более высокую динамику — 108,8%.
Сочетание роста внутреннего производства, расширения каналов продаж и изменения потребительских предпочтений формирует основу для дальнейшего развития сегмента. При этом высокая концентрация выпуска в Центральном федеральном округе остается одним из ключевых элементов структуры российского рынка.
Для участников отрасли текущая динамика означает одновременно новые возможности и усиление конкурентной среды. Производителям необходимо учитывать не только общий рост объемов, но и региональную специфику, требования торговых каналов, эффективность производства и способность оперативно реагировать на изменения спроса.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться