Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



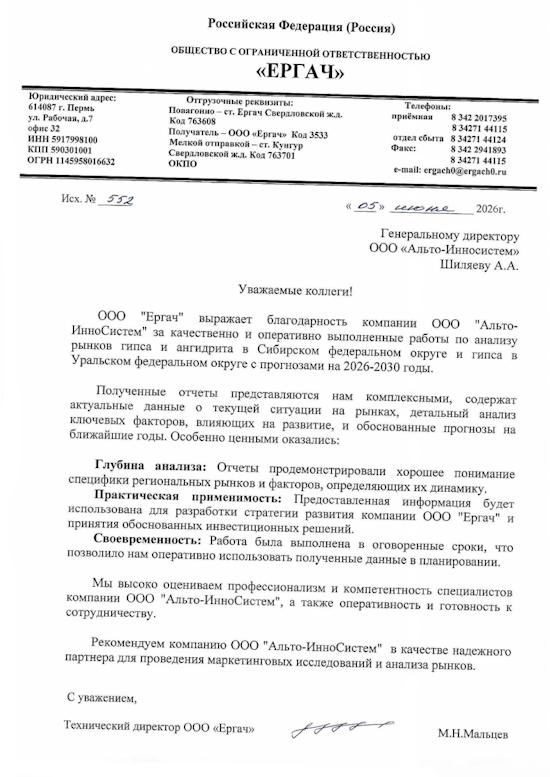
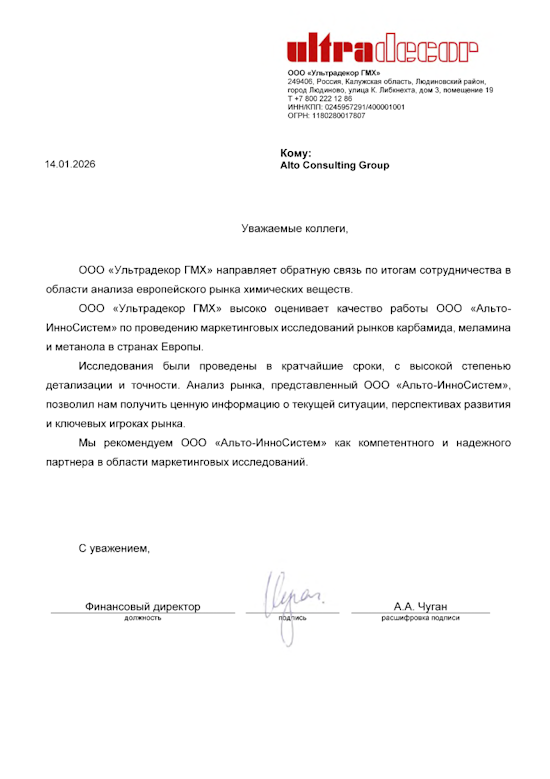
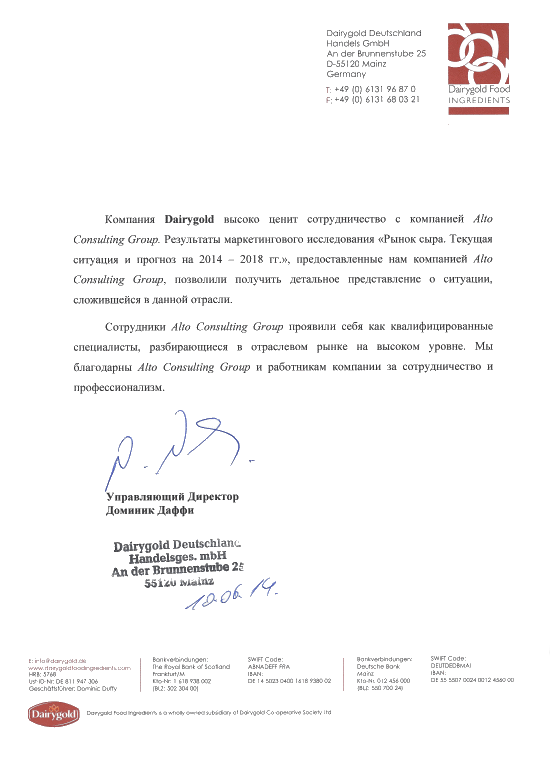
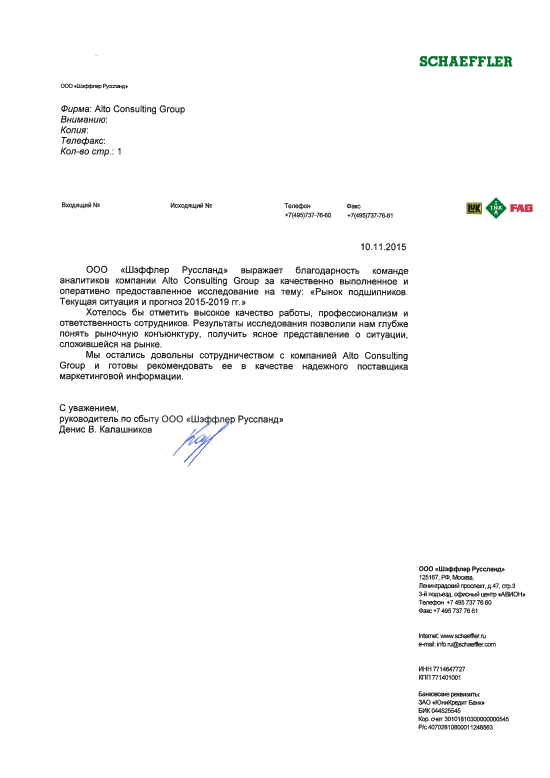
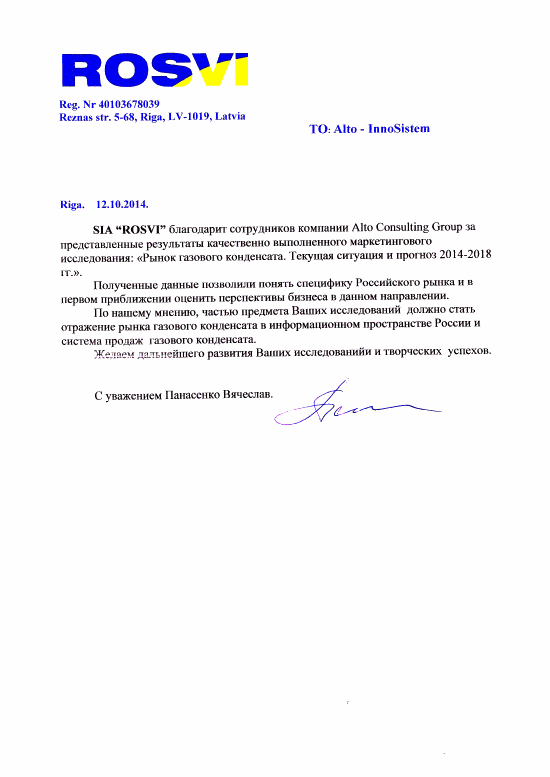
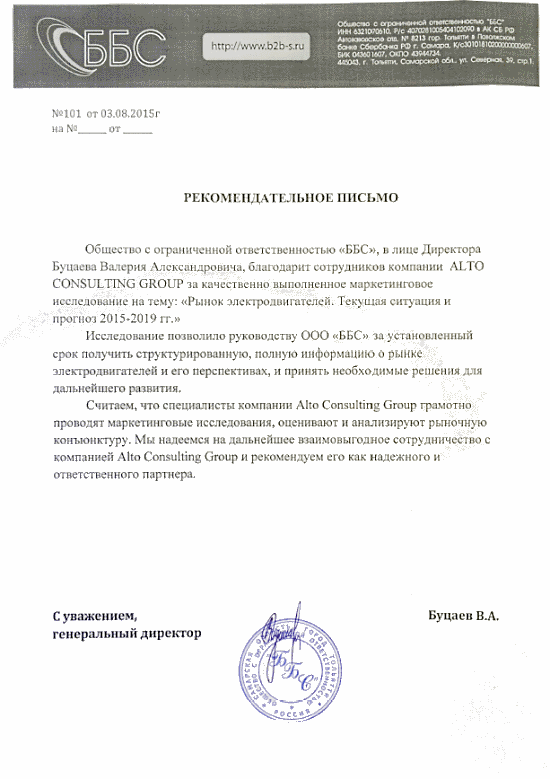
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
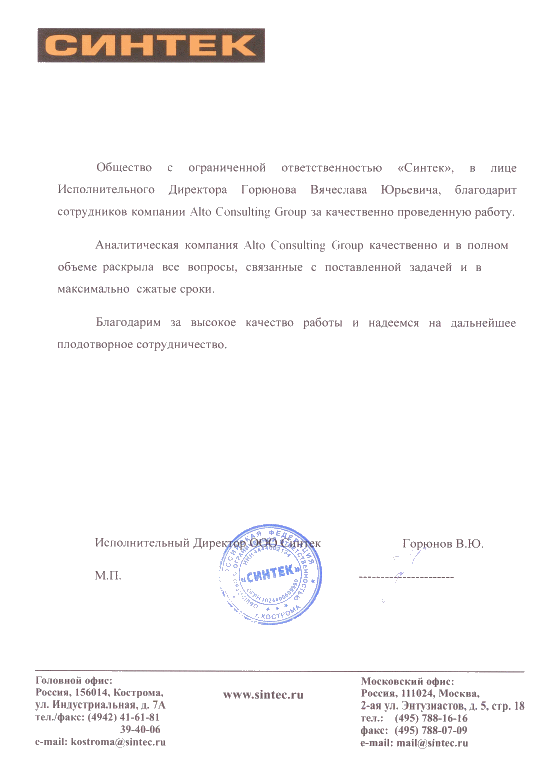
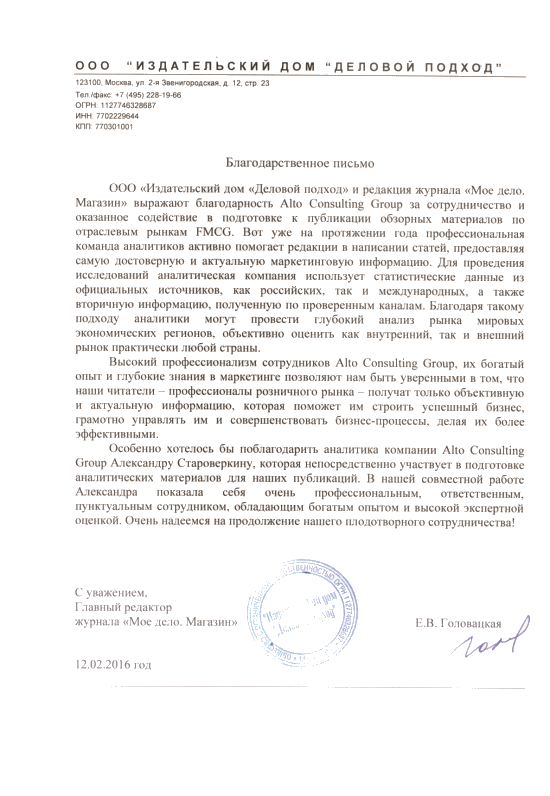
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка питьевой воды в России 2025: производство, цены и региональная структура
Обзор рынка питьевой воды в России 2025 показывает разнонаправленную динамику отдельных сегментов при сохранении долгосрочного роста. Производство воды, включая минеральную, газированную и негазированную питьевую воду, достигло значительных объемов. Анализ производства по видам продукции, региональной структуры, потребительских и производственных цен, а также ключевых тенденций рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка питьевой воды в России 2025 показывает, что отечественная отрасль сохраняет значительный масштаб производства и в долгосрочной перспективе продолжает расширяться, хотя отдельные категории продукции по итогам года демонстрируют снижение относительно 2024 года. Рынок характеризуется сочетанием нескольких разнонаправленных тенденций: ростом производства газированной питьевой воды, увеличением выпуска отдельных категорий упакованной воды за период 2022–2025 годов, относительно стабильным производством минеральной воды и одновременным повышением потребительских цен.
Питьевая вода в емкостях является массовым продуктом повседневного спроса. На динамику отрасли влияют не только численность потребителей и их покупательная способность, но и изменение структуры потребления, развитие розничной торговли, распространение современных форматов упаковки, сезонность, климатические условия и расширение предложения со стороны производителей.
В 2025 году наиболее крупной укрупненной категорией в рассматриваемой структуре стало производство минеральных природных питьевых и питьевых вод, расфасованных в емкости и не содержащих добавленного сахара, подслащивающих или вкусоароматических веществ. Выпуск продукции этой группы составил 23 782 376,4 тысяч полулитров. Несмотря на снижение на 0,2% относительно 2024 года, по сравнению с 2022 годом объем производства увеличился на 31,7%.
Отдельное направление — обработанные питьевые упакованные воды, включая газированные, без сахара, подсластителей, ароматизаторов и других пищевых веществ. В 2025 году российское производство достигло 8 330 061,6 тысяч полулитров. Это на 1,6% меньше результата предыдущего года, однако относительно 2022 года объем увеличился на 36,5%.
Важным сегментом остаются питьевые воды без добавленных сахара и вкусоароматических компонентов. Их выпуск в 2025 году составил 8 396 303,6 тысяч полулитров, увеличившись на 0,8% за год и на 32,2% по сравнению с 2022 годом.
На фоне этих показателей производство природной минеральной питьевой воды в 2025 году составило 6 539 835,6 тысяч полулитров. По отношению к 2024 году выпуск снизился на 2,8%, но по сравнению с 2022 годом вырос на 21,8%.
Таким образом, текущая ситуация не сводится к единому тренду для всего рынка. Одни категории продолжают расти, другие временно сокращают выпуск. При этом многолетняя динамика показывает расширение рынка упакованной питьевой воды.
Производственная структура рынка питьевой воды в России включает несколько взаимосвязанных категорий. Для корректной оценки отрасли важно рассматривать их последовательно: от общей группы минеральных природных и питьевых вод к отдельным направлениям — обработанной питьевой воде, негазированной и газированной продукции, а также природной минеральной воде и столовой минеральной воде.
На уровне наиболее широкой рассматриваемой группы объем производства в 2025 году составил 23 782 376,4 тысяч полулитров. Годовой показатель оказался на 50 326,7 тысяч полулитров ниже результата 2024 года. Вместе с тем за 2022–2025 годы производство увеличилось на 31,7%, а среднегодовой темп роста составил 9,6%.
Это важное наблюдение для оценки рынка: небольшое сокращение в 2025 году не отменяет существенного расширения производственной базы в более длительной перспективе. За четыре года объем выпуска увеличился в 1,32 раза.
На региональном уровне крупнейшим производственным центром стал Центральный федеральный округ. В 2025 году на него пришлось 7 826 247,4 тысяч полулитров, или 32,9% российского производства соответствующей группы. Далее следовали Северо-Кавказский федеральный округ с объемом 3 831 287,1 тысяч полулитров и Приволжский федеральный округ с показателем 3 114 913,4 тысяч полулитров.
Распределение производства по федеральным округам показывает наличие нескольких крупных центров отрасли:
Такая структура отражает географическую специфику производства воды. Для отрасли большое значение имеют доступ к природным ресурсам, наличие источников, стоимость логистики и близость к основным рынкам сбыта. В случае бутилированной воды транспортная составляющая особенно существенна, поскольку продукция имеет относительно высокую массу при ограниченной стоимости единицы объема.
Внутри широкой группы значительное место занимает природная минеральная питьевая вода. В 2025 году объем ее производства составил 6 539 835,6 тысяч полулитров. Это на 187 193,1 тысяч полулитров меньше, чем годом ранее. Одновременно за период 2022–2025 годов выпуск вырос на 21,8%, а среднегодовой темп роста составил 6,8%.
Особенностью данного сегмента является выраженная концентрация производства на Северном Кавказе. Северо-Кавказский федеральный округ обеспечил 2 936 048,3 тысяч полулитров, или 44,9% общероссийского выпуска. Это значительно больше, чем производство в Центральном федеральном округе, составившее 801 741,1 тысяч полулитров.
За Северо-Кавказским федеральным округом в рейтинге производителей следовали Центральный, Сибирский и Приволжский федеральные округа. Важную роль также играли Уральский, Дальневосточный и Южный федеральные округа.
Особое направление внутри минеральной воды — столовая минеральная питьевая вода. В 2025 году российские предприятия произвели 3 498 948,6 тысяч полулитров, что на 5,1% меньше показателя 2024 года. Северо-Кавказский федеральный округ снова стал лидером с объемом 1 459 004,9 тысяч полулитров, обеспечив 41,7% российского производства.
Центральный федеральный округ произвел 556 557,0 тысяч полулитров, Приволжский федеральный округ — 520 791,0 тысяч полулитров, а Уральский федеральный округ — 435 964,9 тысяч полулитров. Таким образом, производство столовой минеральной воды также отличается заметной региональной концентрацией.
Другой крупный сегмент — обработанная питьевая упакованная вода, в том числе газированная, не содержащая сахара, подсластителей, ароматизаторов и других пищевых веществ. В 2025 году объем производства составил 8 330 061,6 тысяч полулитров. За год выпуск снизился на 138 460,1 тысяч полулитров, или на 1,6%.
При этом долгосрочная динамика остается значительно более позитивной. Относительно 2022 года производство увеличилось на 36,5%, а среднегодовой темп роста в 2022–2025 годах достиг 10,9%. За рассматриваемый период выпуск увеличился в 1,36 раза.
Центральный федеральный округ обеспечил 4 235 907,8 тысяч полулитров, то есть 50,9% всего российского производства данной категории. Таким образом, в отличие от природной минеральной воды, где особенно велика роль Северного Кавказа, обработанная питьевая вода преимущественно концентрируется в Центральном федеральном округе.
Региональная структура производства обработанной питьевой воды в 2025 году выглядела следующим образом:
Интересно, что темпы расширения производства в Центральном федеральном округе в долгосрочном периоде оказались выше общероссийских. За 2022–2025 годы выпуск здесь увеличился на 49,0% против 36,5% по России в целом. Это свидетельствует об усилении роли региона в данном направлении рынка.
В сегменте питьевой воды без добавления сахара, подсластителей и вкусоароматических компонентов в 2025 году производство достигло 8 396 303,6 тысяч полулитров. В отличие от обработанной питьевой воды предыдущей категории, здесь был зафиксирован небольшой годовой рост — 0,8%.
По сравнению с 2022 годом объем выпуска увеличился на 32,2%, а среднегодовой темп роста составил 9,7%. При этом динамика Центрального федерального округа была слабее общероссийской: за 2022–2025 годы производство в регионе выросло на 20,5%, тогда как по России показатель увеличился на 32,2%.
Внутри этого сегмента Центральный федеральный округ также являлся крупнейшим производственным центром с объемом 2 595 083,6 тысяч полулитров и долей 30,9%. Вторую позицию занимал Южный федеральный округ с объемом 1 684 255,8 тысяч полулитров, третью — Приволжский федеральный округ с показателем 1 322 514,9 тысяч полулитров.
Отдельно следует отметить производство газированной питьевой воды, расфасованной в емкости. В 2025 году выпуск составил 1 474 110,9 тысяч полулитров, что на 8,0% больше уровня 2024 года. Абсолютное увеличение составило 108 821,3 тысяч полулитров.
Центральный федеральный округ обеспечил 435 067,2 тысяч полулитров, или 29,5% российского производства. Вторым стал Северо-Кавказский федеральный округ с объемом 323 022,9 тысяч полулитров, третьим — Южный федеральный округ с показателем 273 094,5 тысяч полулитров.
Таким образом, газированная питьевая вода стала одной из наиболее динамичных категорий среди рассматриваемых направлений в 2025 году. На фоне снижения отдельных сегментов рост ее производства указывает на сохранение спроса на продукцию с выраженными потребительскими характеристиками.
Динамика рынка питьевой воды определяется не только объемами производства. Не менее важным показателем является изменение цен. В 2025 году наблюдалось заметное увеличение стоимости как газированной, так и минеральной воды для конечного потребителя.
Средняя потребительская цена на газированную воду в России в 2025 году составила 76,1 рубля за литр. За год цена увеличилась на 12,6%, а по сравнению с 2023 годом — на 24,5%. Среднегодовой темп роста за 2023–2025 годы составил 11,6%.
При этом региональный разброс цен оказался значительным. Наиболее высокая средняя потребительская цена на газированную воду была зафиксирована в Дальневосточном федеральном округе — 110,3 рубля за литр. Минимальный показатель наблюдался в Приволжском федеральном округе — 55,5 рубля за литр.
Разница между максимальным и минимальным уровнем отражает влияние территориальных факторов. На стоимость воды могут воздействовать логистика, удаленность от производственных предприятий, особенности региональной торговли, транспортные расходы и структура предложения.
Индекс волатильности потребительской цены на газированную воду за 2023–2025 годы составил 11,0%. Это указывает на заметные колебания показателя в рассматриваемом периоде и подтверждает, что ценовая динамика является важным элементом анализа рынка.
Средняя потребительская цена на минеральную воду в 2025 году составила 54,2 рубля за литр. По сравнению с 2024 годом показатель вырос на 10,7%, а относительно 2023 года — на 21,9%. Среднегодовой темп роста цены в 2023–2025 годах составил 10,4%.
Наиболее дорогая минеральная вода в среднем продавалась в Северо-Западном федеральном округе — 82,7 рубля за литр. Самая низкая цена была отмечена в Приволжском федеральном округе — 42,0 рубля за литр.
Индекс волатильности цены на минеральную воду составил 9,9%, то есть ее ценовая динамика была несколько менее изменчивой, чем у газированной воды.
Показатели потребительских цен позволяют сделать важный вывод: рост стоимости продукции опережает изменение производства по отдельным категориям. Для участников рынка это означает необходимость учитывать не только объемы выпуска, но и изменение себестоимости, логистических расходов, закупочных цен на упаковку и других компонентов конечной цены.
Не менее интересна динамика цен производителей. В 2025 году средняя цена производителей на минеральные природные питьевые и питьевые воды, расфасованные в емкости без добавленного сахара, подсластителей и вкусоароматических веществ, составила 7 260,9 рублей за тысячу полулитров.
За 2023–2025 годы среднегодовой темп роста цены производителей составил 5,7%. В 2025 году показатель увеличился на 5,1% относительно предыдущего года и на 11,6% по сравнению с 2023 годом.
Региональная структура цен производителей существенно отличалась от потребительской. Самая высокая средняя цена была зафиксирована в Уральском федеральном округе — 9 991,1 рублей за тысячу полулитров. Самая низкая — в Северо-Западном федеральном округе, где показатель составил 4 348,8 рублей за тысячу полулитров.
Индекс волатильности цен производителей за 2023–2025 годы составил 5,5%. Относительно потребительских цен этот показатель ниже, что указывает на более умеренную динамику отпускных цен предприятий.
Разрыв между производственной и потребительской ценой формируется под воздействием целой цепочки факторов: упаковки, транспортировки, хранения, оптового и розничного звена, маркетинга и торговых наценок. Поэтому изменение цены на полке не обязательно происходит синхронно с изменением отпускной цены производителя.
Результаты 2025 года позволяют говорить о достаточно устойчивом фундаменте российского рынка питьевой и минеральной воды. Несмотря на снижение выпуска по нескольким категориям в годовом выражении, долгосрочные показатели 2022–2025 годов в большинстве рассматриваемых сегментов остаются положительными.
Особенно заметно расширилось производство обработанной питьевой воды и питьевой воды без добавленных сахара и вкусоароматических компонентов. Одновременно газированная питьевая вода показала годовой рост на 8,0%, что выделяет ее среди наиболее динамичных направлений.
Основные результаты рынка можно представить следующим образом:
В целом рынок демонстрирует сочетание текущей стабилизации и долгосрочного расширения. Снижение производства в отдельных сегментах в 2025 году следует рассматривать в контексте более продолжительного периода: за 2022–2025 годы объемы выпуска по большинству ключевых категорий существенно увеличились.
Для производителей это означает необходимость одновременно работать над объемами, эффективностью производства и ценовой политикой. Существенное значение имеет оптимизация логистики, поскольку вода относится к продукции, для которой транспортные расходы способны заметно влиять на конечную стоимость.
Для розничного сектора важным фактором остается региональная дифференциация цен. Значительная разница между федеральными округами создает возможности для корректировки ассортимента, форматов упаковки и ценового позиционирования в зависимости от особенностей конкретного рынка.
Для инвесторов и потенциальных участников отрасли перспективными направлениями могут быть категории, демонстрирующие положительную долгосрочную динамику. В частности, внимание привлекают обработанная питьевая вода, продукция без добавленных сахара и вкусоароматических компонентов, а также газированная питьевая вода.
При этом минеральная вода сохраняет стратегическое значение благодаря ресурсной базе российских регионов и сформировавшемуся потребительскому спросу. Особую роль здесь играет Северный Кавказ, где сосредоточена значительная часть производства природной минеральной воды.
Более детальный анализ структуры, динамики и перспектив сегмента представлен в исследовании рынка бутилированной воды в России.
Таким образом, Обзор рынка питьевой воды в России 2025 показывает отрасль с высокой производственной базой, выраженной региональной специализацией и продолжающимся ростом в долгосрочном периоде. В 2025 году рынок столкнулся с разнонаправленной динамикой отдельных категорий, однако совокупность производственных и ценовых показателей свидетельствует о сохранении значимого внутреннего спроса.
Дальнейшее развитие рынка будет зависеть от способности производителей удерживать баланс между объемом выпуска, качеством продукции и доступностью для потребителя. Дополнительное значение будут иметь развитие современной упаковки, эффективность логистики, региональная близость производства к рынкам сбыта и адаптация ассортимента к меняющимся предпочтениям покупателей. На этом фоне российский рынок питьевой воды сохраняет потенциал для дальнейшего структурного развития и усиления конкуренции между производителями.
Питьевая вода в емкостях является массовым продуктом повседневного спроса. На динамику отрасли влияют не только численность потребителей и их покупательная способность, но и изменение структуры потребления, развитие розничной торговли, распространение современных форматов упаковки, сезонность, климатические условия и расширение предложения со стороны производителей.
В 2025 году наиболее крупной укрупненной категорией в рассматриваемой структуре стало производство минеральных природных питьевых и питьевых вод, расфасованных в емкости и не содержащих добавленного сахара, подслащивающих или вкусоароматических веществ. Выпуск продукции этой группы составил 23 782 376,4 тысяч полулитров. Несмотря на снижение на 0,2% относительно 2024 года, по сравнению с 2022 годом объем производства увеличился на 31,7%.
Отдельное направление — обработанные питьевые упакованные воды, включая газированные, без сахара, подсластителей, ароматизаторов и других пищевых веществ. В 2025 году российское производство достигло 8 330 061,6 тысяч полулитров. Это на 1,6% меньше результата предыдущего года, однако относительно 2022 года объем увеличился на 36,5%.
Важным сегментом остаются питьевые воды без добавленных сахара и вкусоароматических компонентов. Их выпуск в 2025 году составил 8 396 303,6 тысяч полулитров, увеличившись на 0,8% за год и на 32,2% по сравнению с 2022 годом.
На фоне этих показателей производство природной минеральной питьевой воды в 2025 году составило 6 539 835,6 тысяч полулитров. По отношению к 2024 году выпуск снизился на 2,8%, но по сравнению с 2022 годом вырос на 21,8%.
Таким образом, текущая ситуация не сводится к единому тренду для всего рынка. Одни категории продолжают расти, другие временно сокращают выпуск. При этом многолетняя динамика показывает расширение рынка упакованной питьевой воды.
Производство питьевой и минеральной воды: основные тенденции 2022–2025 годов
Производственная структура рынка питьевой воды в России включает несколько взаимосвязанных категорий. Для корректной оценки отрасли важно рассматривать их последовательно: от общей группы минеральных природных и питьевых вод к отдельным направлениям — обработанной питьевой воде, негазированной и газированной продукции, а также природной минеральной воде и столовой минеральной воде.
На уровне наиболее широкой рассматриваемой группы объем производства в 2025 году составил 23 782 376,4 тысяч полулитров. Годовой показатель оказался на 50 326,7 тысяч полулитров ниже результата 2024 года. Вместе с тем за 2022–2025 годы производство увеличилось на 31,7%, а среднегодовой темп роста составил 9,6%.
Это важное наблюдение для оценки рынка: небольшое сокращение в 2025 году не отменяет существенного расширения производственной базы в более длительной перспективе. За четыре года объем выпуска увеличился в 1,32 раза.
На региональном уровне крупнейшим производственным центром стал Центральный федеральный округ. В 2025 году на него пришлось 7 826 247,4 тысяч полулитров, или 32,9% российского производства соответствующей группы. Далее следовали Северо-Кавказский федеральный округ с объемом 3 831 287,1 тысяч полулитров и Приволжский федеральный округ с показателем 3 114 913,4 тысяч полулитров.
Распределение производства по федеральным округам показывает наличие нескольких крупных центров отрасли:
- Центральный федеральный округ — 7 826 247,4 тысяч полулитров;
- Северо-Кавказский федеральный округ — 3 831 287,1 тысяч полулитров;
- Приволжский федеральный округ — 3 114 913,4 тысяч полулитров;
- Южный федеральный округ — 2 779 879,4 тысяч полулитров;
- Сибирский федеральный округ — 2 626 306,2 тысяч полулитров;
- Уральский федеральный округ — 1 602 783,3 тысяч полулитров;
- Северо-Западный федеральный округ — 1 145 126,2 тысяч полулитров;
- Дальневосточный федеральный округ — 855 833,4 тысяч полулитров.
Такая структура отражает географическую специфику производства воды. Для отрасли большое значение имеют доступ к природным ресурсам, наличие источников, стоимость логистики и близость к основным рынкам сбыта. В случае бутилированной воды транспортная составляющая особенно существенна, поскольку продукция имеет относительно высокую массу при ограниченной стоимости единицы объема.
Внутри широкой группы значительное место занимает природная минеральная питьевая вода. В 2025 году объем ее производства составил 6 539 835,6 тысяч полулитров. Это на 187 193,1 тысяч полулитров меньше, чем годом ранее. Одновременно за период 2022–2025 годов выпуск вырос на 21,8%, а среднегодовой темп роста составил 6,8%.
Особенностью данного сегмента является выраженная концентрация производства на Северном Кавказе. Северо-Кавказский федеральный округ обеспечил 2 936 048,3 тысяч полулитров, или 44,9% общероссийского выпуска. Это значительно больше, чем производство в Центральном федеральном округе, составившее 801 741,1 тысяч полулитров.
За Северо-Кавказским федеральным округом в рейтинге производителей следовали Центральный, Сибирский и Приволжский федеральные округа. Важную роль также играли Уральский, Дальневосточный и Южный федеральные округа.
Особое направление внутри минеральной воды — столовая минеральная питьевая вода. В 2025 году российские предприятия произвели 3 498 948,6 тысяч полулитров, что на 5,1% меньше показателя 2024 года. Северо-Кавказский федеральный округ снова стал лидером с объемом 1 459 004,9 тысяч полулитров, обеспечив 41,7% российского производства.
Центральный федеральный округ произвел 556 557,0 тысяч полулитров, Приволжский федеральный округ — 520 791,0 тысяч полулитров, а Уральский федеральный округ — 435 964,9 тысяч полулитров. Таким образом, производство столовой минеральной воды также отличается заметной региональной концентрацией.
Другой крупный сегмент — обработанная питьевая упакованная вода, в том числе газированная, не содержащая сахара, подсластителей, ароматизаторов и других пищевых веществ. В 2025 году объем производства составил 8 330 061,6 тысяч полулитров. За год выпуск снизился на 138 460,1 тысяч полулитров, или на 1,6%.
При этом долгосрочная динамика остается значительно более позитивной. Относительно 2022 года производство увеличилось на 36,5%, а среднегодовой темп роста в 2022–2025 годах достиг 10,9%. За рассматриваемый период выпуск увеличился в 1,36 раза.
Центральный федеральный округ обеспечил 4 235 907,8 тысяч полулитров, то есть 50,9% всего российского производства данной категории. Таким образом, в отличие от природной минеральной воды, где особенно велика роль Северного Кавказа, обработанная питьевая вода преимущественно концентрируется в Центральном федеральном округе.
Региональная структура производства обработанной питьевой воды в 2025 году выглядела следующим образом:
- Центральный федеральный округ — 4 235 907,8 тысяч полулитров;
- Приволжский федеральный округ — 1 096 813,7 тысяч полулитров;
- Сибирский федеральный округ — 1 086 330,3 тысяч полулитров;
- Южный федеральный округ — 641 800,1 тысяч полулитров;
- Уральский федеральный округ — 409 924,1 тысяч полулитров;
- Северо-Западный федеральный округ — 377 758,9 тысяч полулитров;
- Северо-Кавказский федеральный округ — 257 080,8 тысяч полулитров;
- Дальневосточный федеральный округ — 224 445,9 тысяч полулитров.
Интересно, что темпы расширения производства в Центральном федеральном округе в долгосрочном периоде оказались выше общероссийских. За 2022–2025 годы выпуск здесь увеличился на 49,0% против 36,5% по России в целом. Это свидетельствует об усилении роли региона в данном направлении рынка.
В сегменте питьевой воды без добавления сахара, подсластителей и вкусоароматических компонентов в 2025 году производство достигло 8 396 303,6 тысяч полулитров. В отличие от обработанной питьевой воды предыдущей категории, здесь был зафиксирован небольшой годовой рост — 0,8%.
По сравнению с 2022 годом объем выпуска увеличился на 32,2%, а среднегодовой темп роста составил 9,7%. При этом динамика Центрального федерального округа была слабее общероссийской: за 2022–2025 годы производство в регионе выросло на 20,5%, тогда как по России показатель увеличился на 32,2%.
Внутри этого сегмента Центральный федеральный округ также являлся крупнейшим производственным центром с объемом 2 595 083,6 тысяч полулитров и долей 30,9%. Вторую позицию занимал Южный федеральный округ с объемом 1 684 255,8 тысяч полулитров, третью — Приволжский федеральный округ с показателем 1 322 514,9 тысяч полулитров.
Отдельно следует отметить производство газированной питьевой воды, расфасованной в емкости. В 2025 году выпуск составил 1 474 110,9 тысяч полулитров, что на 8,0% больше уровня 2024 года. Абсолютное увеличение составило 108 821,3 тысяч полулитров.
Центральный федеральный округ обеспечил 435 067,2 тысяч полулитров, или 29,5% российского производства. Вторым стал Северо-Кавказский федеральный округ с объемом 323 022,9 тысяч полулитров, третьим — Южный федеральный округ с показателем 273 094,5 тысяч полулитров.
Таким образом, газированная питьевая вода стала одной из наиболее динамичных категорий среди рассматриваемых направлений в 2025 году. На фоне снижения отдельных сегментов рост ее производства указывает на сохранение спроса на продукцию с выраженными потребительскими характеристиками.
Цены на питьевую воду и изменение потребительской стоимости
Динамика рынка питьевой воды определяется не только объемами производства. Не менее важным показателем является изменение цен. В 2025 году наблюдалось заметное увеличение стоимости как газированной, так и минеральной воды для конечного потребителя.
Средняя потребительская цена на газированную воду в России в 2025 году составила 76,1 рубля за литр. За год цена увеличилась на 12,6%, а по сравнению с 2023 годом — на 24,5%. Среднегодовой темп роста за 2023–2025 годы составил 11,6%.
При этом региональный разброс цен оказался значительным. Наиболее высокая средняя потребительская цена на газированную воду была зафиксирована в Дальневосточном федеральном округе — 110,3 рубля за литр. Минимальный показатель наблюдался в Приволжском федеральном округе — 55,5 рубля за литр.
Разница между максимальным и минимальным уровнем отражает влияние территориальных факторов. На стоимость воды могут воздействовать логистика, удаленность от производственных предприятий, особенности региональной торговли, транспортные расходы и структура предложения.
Индекс волатильности потребительской цены на газированную воду за 2023–2025 годы составил 11,0%. Это указывает на заметные колебания показателя в рассматриваемом периоде и подтверждает, что ценовая динамика является важным элементом анализа рынка.
Средняя потребительская цена на минеральную воду в 2025 году составила 54,2 рубля за литр. По сравнению с 2024 годом показатель вырос на 10,7%, а относительно 2023 года — на 21,9%. Среднегодовой темп роста цены в 2023–2025 годах составил 10,4%.
Наиболее дорогая минеральная вода в среднем продавалась в Северо-Западном федеральном округе — 82,7 рубля за литр. Самая низкая цена была отмечена в Приволжском федеральном округе — 42,0 рубля за литр.
Индекс волатильности цены на минеральную воду составил 9,9%, то есть ее ценовая динамика была несколько менее изменчивой, чем у газированной воды.
Показатели потребительских цен позволяют сделать важный вывод: рост стоимости продукции опережает изменение производства по отдельным категориям. Для участников рынка это означает необходимость учитывать не только объемы выпуска, но и изменение себестоимости, логистических расходов, закупочных цен на упаковку и других компонентов конечной цены.
Не менее интересна динамика цен производителей. В 2025 году средняя цена производителей на минеральные природные питьевые и питьевые воды, расфасованные в емкости без добавленного сахара, подсластителей и вкусоароматических веществ, составила 7 260,9 рублей за тысячу полулитров.
За 2023–2025 годы среднегодовой темп роста цены производителей составил 5,7%. В 2025 году показатель увеличился на 5,1% относительно предыдущего года и на 11,6% по сравнению с 2023 годом.
Региональная структура цен производителей существенно отличалась от потребительской. Самая высокая средняя цена была зафиксирована в Уральском федеральном округе — 9 991,1 рублей за тысячу полулитров. Самая низкая — в Северо-Западном федеральном округе, где показатель составил 4 348,8 рублей за тысячу полулитров.
Индекс волатильности цен производителей за 2023–2025 годы составил 5,5%. Относительно потребительских цен этот показатель ниже, что указывает на более умеренную динамику отпускных цен предприятий.
Разрыв между производственной и потребительской ценой формируется под воздействием целой цепочки факторов: упаковки, транспортировки, хранения, оптового и розничного звена, маркетинга и торговых наценок. Поэтому изменение цены на полке не обязательно происходит синхронно с изменением отпускной цены производителя.
Ключевые выводы и перспективы рынка питьевой воды
Результаты 2025 года позволяют говорить о достаточно устойчивом фундаменте российского рынка питьевой и минеральной воды. Несмотря на снижение выпуска по нескольким категориям в годовом выражении, долгосрочные показатели 2022–2025 годов в большинстве рассматриваемых сегментов остаются положительными.
Особенно заметно расширилось производство обработанной питьевой воды и питьевой воды без добавленных сахара и вкусоароматических компонентов. Одновременно газированная питьевая вода показала годовой рост на 8,0%, что выделяет ее среди наиболее динамичных направлений.
Основные результаты рынка можно представить следующим образом:
- производство минеральных природных питьевых и питьевых вод, расфасованных в емкости, в 2025 году составило 23 782 376,4 тысяч полулитров;
- выпуск этой широкой группы за 2022–2025 годы увеличился на 31,7%, а среднегодовой темп роста составил 9,6%;
- производство природной минеральной питьевой воды достигло 6 539 835,6 тысяч полулитров и увеличилось на 21,8% относительно 2022 года;
- обработанной питьевой упакованной воды произведено 8 330 061,6 тысяч полулитров, что на 36,5% больше уровня 2022 года;
- производство питьевой воды без добавленных сахара и вкусоароматических компонентов составило 8 396 303,6 тысяч полулитров;
- выпуск газированной питьевой воды вырос за год на 8,0% и достиг 1 474 110,9 тысяч полулитров;
- Центральный федеральный округ является ведущим центром производства по большинству рассматриваемых категорий;
- Северо-Кавказский федеральный округ сохраняет особое значение для производства природной минеральной воды;
- средняя потребительская цена газированной воды достигла 76,1 рубля за литр;
- средняя потребительская цена минеральной воды составила 54,2 рубля за литр;
- средняя цена производителей рассматриваемой группы питьевых и минеральных вод составила 7 260,9 рублей за тысячу полулитров.
В целом рынок демонстрирует сочетание текущей стабилизации и долгосрочного расширения. Снижение производства в отдельных сегментах в 2025 году следует рассматривать в контексте более продолжительного периода: за 2022–2025 годы объемы выпуска по большинству ключевых категорий существенно увеличились.
Для производителей это означает необходимость одновременно работать над объемами, эффективностью производства и ценовой политикой. Существенное значение имеет оптимизация логистики, поскольку вода относится к продукции, для которой транспортные расходы способны заметно влиять на конечную стоимость.
Для розничного сектора важным фактором остается региональная дифференциация цен. Значительная разница между федеральными округами создает возможности для корректировки ассортимента, форматов упаковки и ценового позиционирования в зависимости от особенностей конкретного рынка.
Для инвесторов и потенциальных участников отрасли перспективными направлениями могут быть категории, демонстрирующие положительную долгосрочную динамику. В частности, внимание привлекают обработанная питьевая вода, продукция без добавленных сахара и вкусоароматических компонентов, а также газированная питьевая вода.
При этом минеральная вода сохраняет стратегическое значение благодаря ресурсной базе российских регионов и сформировавшемуся потребительскому спросу. Особую роль здесь играет Северный Кавказ, где сосредоточена значительная часть производства природной минеральной воды.
Более детальный анализ структуры, динамики и перспектив сегмента представлен в исследовании рынка бутилированной воды в России.
Таким образом, Обзор рынка питьевой воды в России 2025 показывает отрасль с высокой производственной базой, выраженной региональной специализацией и продолжающимся ростом в долгосрочном периоде. В 2025 году рынок столкнулся с разнонаправленной динамикой отдельных категорий, однако совокупность производственных и ценовых показателей свидетельствует о сохранении значимого внутреннего спроса.
Дальнейшее развитие рынка будет зависеть от способности производителей удерживать баланс между объемом выпуска, качеством продукции и доступностью для потребителя. Дополнительное значение будут иметь развитие современной упаковки, эффективность логистики, региональная близость производства к рынкам сбыта и адаптация ассортимента к меняющимся предпочтениям покупателей. На этом фоне российский рынок питьевой воды сохраняет потенциал для дальнейшего структурного развития и усиления конкуренции между производителями.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться

Предыдущие исследования
Обзор рынка столового, туалетного и кухонного белья в России 2025: производство, цены и региональная структура
Обзор рынка баранины в России 2025: производство охлажденного и замороженного мяса, цены и региональная структура