Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



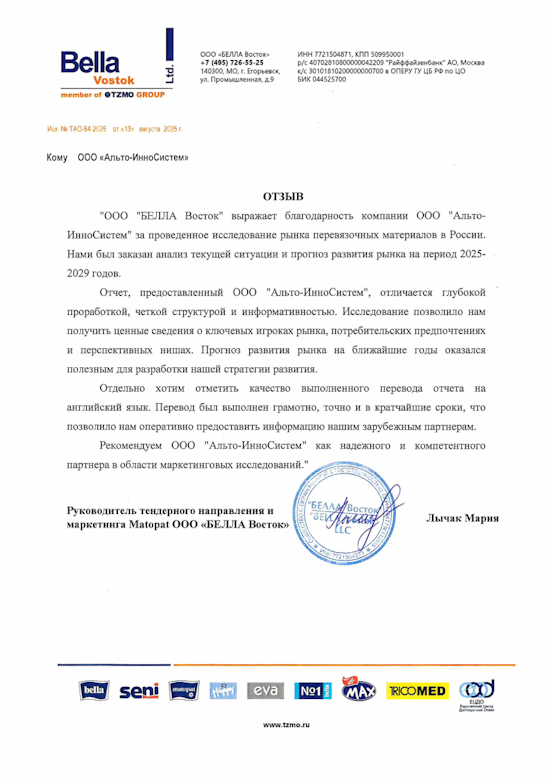
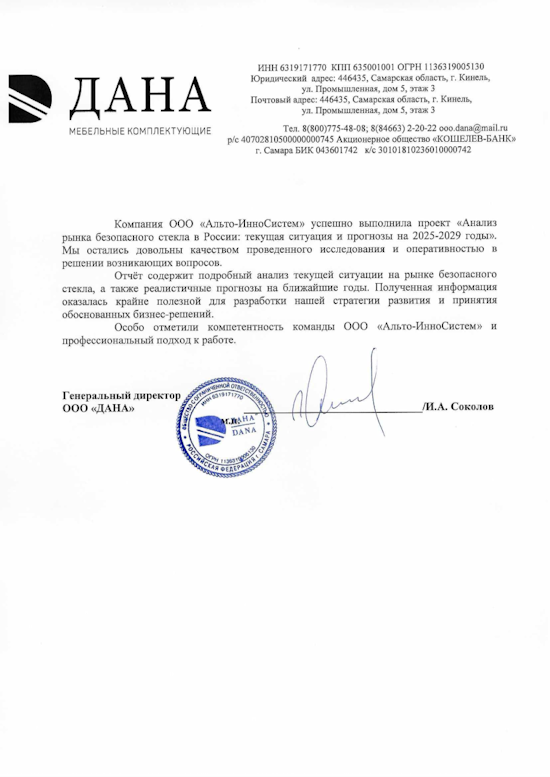
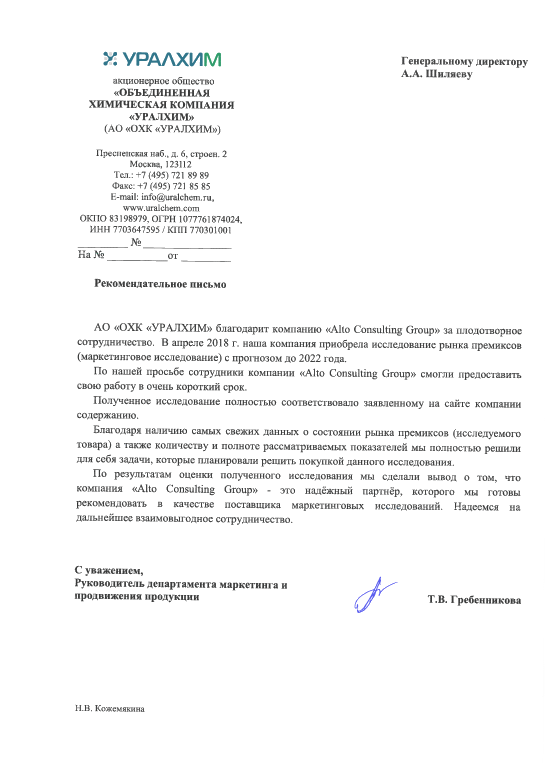
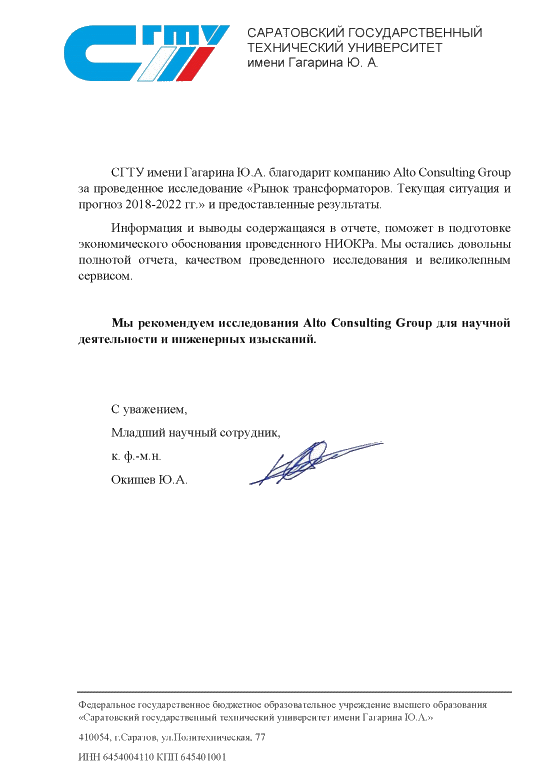
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка икры в России 2025: рост производства на 6,1% и повышение цен на лососевую икру
Обзор рынка икры в России 2025 показывает устойчивое расширение производства: выпуск икры и ее заменителей достиг 72 743,5 тонн, увеличившись на 6,1% за год и на 22,8% с 2022 года. Дальневосточный федеральный округ обеспечивает 80,9% производства. Отдельно рассмотрена динамика производства икры, цен производителей и потребительских цен на отечественную икру лососевых рыб.
Департамент маркетинговой аналитики Alto Group
Обзор рынка икры в России 2025 показывает, что отечественная отрасль сохраняет положительную динамику производства и одновременно сталкивается с существенным ростом цен на конечном рынке. По итогам 2025 года объем выпуска икры и заменителей икры в России достиг 72 743,5 тонн, увеличившись на 6,1% относительно предыдущего года. По сравнению с 2022 годом производство выросло на 22,8%, что свидетельствует о расширении отраслевого выпуска на среднесрочном горизонте.
Рынок икры занимает особое место в российской пищевой промышленности. Его развитие определяется не только внутренним потребительским спросом, но и доступностью сырья, состоянием рыбохозяйственного комплекса, объемами добычи водных биоресурсов, производственными возможностями предприятий и динамикой цен. При этом значительная часть производственной базы сосредоточена в регионах, непосредственно связанных с добычей и переработкой рыбной продукции.
В 2025 году наиболее заметной особенностью отраслевой структуры стала доминирующая роль Дальневосточного федерального округа. На его предприятия пришлось 58 855,7 тонн икры и заменителей икры, или 80,9% общероссийского выпуска. Таким образом, более четырех пятых всей продукции данной категории было произведено в одном федеральном округе.
Положительная динамика наблюдалась и в более узком сегменте непосредственно икры. В 2025 году российское производство составило 68 934,4 тонн, что на 9,3% выше уровня 2024 года. По сравнению с 2022 годом объем выпуска увеличился на 25,7%. Среднегодовой темп роста производства в 2022–2025 годах составил 7,9%, а общий объем за рассматриваемый период увеличился в 1,26 раза.
Таким образом, рынок демонстрирует одновременно два значимых процесса: постепенное расширение физического объема выпуска и заметное увеличение стоимости продукции. Для участников рынка это означает необходимость учитывать не только количественную динамику, но и изменение ценовой среды.
В 2025 году производство икры и заменителей икры в России достигло 72 743,5 тонн. По отношению к 2024 году прирост составил 4 169,9 тонн, или 6,1%. На более длительном временном интервале динамика выглядит еще более устойчивой: относительно 2022 года объем производства увеличился на 22,8%.
Несмотря на то, что динамика отдельных периодов носила разнонаправленный характер, итоговые результаты указывают на расширение производственной базы. Среднегодовой темп роста в 2022–2025 годах составил 7,1%. За четыре года выпуск увеличился в 1,23 раза.
Такая динамика имеет важное значение для оценки состояния российского рынка. Увеличение выпуска означает, что предприятия сохраняют возможности для наращивания производства и удовлетворения внутреннего спроса. Одновременно рост объемов не исключает ценового давления, поскольку стоимость сырья, логистики, упаковки, труда и других составляющих себестоимости может меняться значительно быстрее физического объема производства.
Региональная структура выпуска характеризуется высокой концентрацией. В 2025 году лидирующие позиции занимали следующие территории:
Дальневосточный федеральный округ значительно опережает остальные территории. Его доля в общероссийском выпуске составила 80,9%. Такая концентрация закономерна для рыбной отрасли: близость к основным районам добычи сырья создает существенные преимущества для предприятий, осуществляющих переработку и выпуск готовой продукции.
Северо-Западный федеральный округ занимает второе место с объемом 7 034,6 тонн. Существенный показатель региона может быть связан с развитой перерабатывающей инфраструктурой и логистическими возможностями. Центральный федеральный округ занимает третью позицию с объемом 3 266,3 тонн, формируя важный центр переработки и распределения продукции.
Приволжский и Сибирский федеральные округа также представлены в производственной структуре, хотя их объемы существенно уступают лидеру. Москва отдельно выделяется в статистике объемом 1 150,0 тонн. Южный и Уральский федеральные округа имеют значительно меньшие показатели выпуска.
В целом распределение производства показывает, что российская отрасль сочетает высокую территориальную концентрацию с наличием перерабатывающих предприятий в нескольких федеральных округах. Для анализа рынка это особенно важно, поскольку изменение ситуации в крупнейшем производственном регионе потенциально способно заметно повлиять на общероссийские показатели.
Отдельно следует рассмотреть производство непосредственно икры без учета заменителей. В 2025 году этот сегмент обеспечил 68 934,4 тонн выпуска. Рост относительно 2024 года составил 9,3%, а относительно 2022 года — 25,7%.
Среднегодовой темп роста производства икры в 2022–2025 годах составил 7,9%. За этот период объем выпуска увеличился в 1,26 раза. Следовательно, более узкая категория икры развивалась несколько быстрее, чем совокупная группа икры и заменителей икры.
Региональное распределение производства икры в 2025 году выглядело следующим образом:
Дальневосточный федеральный округ в этом сегменте имеет еще более высокую концентрацию: на него приходится 85,4% российского производства икры. При этом темп роста производства округа за 2022–2025 годы составил 25,7%, что соответствует общероссийскому приросту данного показателя.
Таким образом, ключевая особенность отрасли заключается не только в увеличении производства, но и в сохранении исключительно высокой роли Дальнего Востока. Для предприятий, работающих в других регионах, конкурентные преимущества могут формироваться за счет переработки, упаковки, логистики, работы с торговыми сетями и ориентации на различные категории потребителей.
Производственная динамика является только одной стороной рынка. Не менее важным индикатором выступает изменение цен. Доступные данные по икре лососевых рыб показывают заметное увеличение стоимости как на уровне производителей, так и на потребительском рынке.
В 2024 году средняя цена производителей на икру лососевых рыб в России составила 3 879 881,5 рублей за тонну. По сравнению с 2023 годом показатель увеличился на 6,4%, а относительно 2022 года — на 30,3%.
Среднегодовой темп роста производственных цен за 2022–2024 годы составил 14,2%. Следовательно, стоимость продукции на уровне производителей увеличивалась значительно более быстрыми темпами, чем физический объем производства. Это может указывать на рост затрат в цепочке производства и переработки, а также на изменение рыночного баланса между предложением и спросом.
Региональная дифференциация цен также остается заметной. В 2024 году максимальная средняя цена производителей была зафиксирована в Северо-Западном федеральном округе — 4 070 500,4 рублей за тонну. Минимальное значение наблюдалось в Дальневосточном федеральном округе — 3 683 128,6 рублей за тонну.
Разница между регионами может быть связана с особенностями структуры производства, ассортиментом продукции, затратами на переработку, логистикой и характеристиками реализуемого сырья. Поэтому среднероссийская цена не всегда отражает фактические условия работы конкретного предприятия.
Индекс колебаний производственных цен за 2022–2024 годы составил 13,4%. Данный показатель характеризует заметную изменчивость ценовой среды и указывает на необходимость постоянного мониторинга себестоимости и рыночных котировок участниками отрасли.
Еще более выраженная динамика наблюдалась на потребительском рынке. В 2025 году средняя потребительская цена на отечественную икру лососевых рыб в России достигла 9 517,0 рублей за килограмм. По сравнению с 2024 годом стоимость увеличилась на 41,7%, а относительно 2023 года — на 54,2%.
Среднегодовой темп роста потребительских цен за 2023–2025 годы составил 24,2%. Таким образом, конечная стоимость продукции росла существенно быстрее производственного объема, что является одним из наиболее важных результатов анализа рынка.
Региональный уровень потребительских цен также различался. В 2025 году максимальная средняя цена на отечественную икру лососевых рыб была зафиксирована в Центральном федеральном округе и составила 10 137,0 рублей за килограмм. Минимальная цена наблюдалась в Приволжском федеральном округе — 8 287,7 рублей за килограмм.
Индекс волатильности потребительских цен за 2023–2025 годы составил 24,0%. Это более высокий уровень колебаний по сравнению с производственными ценами, что показывает усиление изменений на конечном этапе реализации продукции.
Соотношение производственных и потребительских цен также позволяет сделать важный вывод. Между стоимостью продукции на уровне производителя и ценой для конечного покупателя существует значительная разница, которая формируется под воздействием переработки, фасовки, хранения, транспортировки, торговой наценки и других элементов цепочки поставок.
Для участников рынка это означает, что анализировать только объем добычи или производства недостаточно. Для объективной оценки необходимо одновременно учитывать динамику выпуска, цены сырья, производственные цены, конечную стоимость продукции и региональные различия.
Совокупность производственных и ценовых показателей позволяет выделить несколько ключевых тенденций российского рынка. Главная из них — рост физического объема производства при существенно более высокой динамике потребительских цен.
В 2022–2025 годах выпуск икры и заменителей икры увеличился на 22,8%, тогда как производство непосредственно икры выросло на 25,7%. Это показывает расширение отраслевого предложения. При этом потребительская стоимость отечественной икры лососевых рыб в 2023–2025 годах увеличилась на 54,2%.
Для производителей такая ситуация одновременно создает возможности и повышает требования к управлению затратами. Рост конечных цен может поддерживать выручку предприятий, однако слишком быстрое повышение стоимости продукции способно ограничивать доступность икры для части потребителей и влиять на структуру спроса.
К основным особенностям рынка, которые необходимо учитывать при его дальнейшем развитии, относятся:
В перспективе важную роль будет играть дальнейшее развитие перерабатывающей инфраструктуры. Расширение мощностей в регионах с доступом к сырью способно поддерживать производство, тогда как развитие логистических и распределительных центров в центральных регионах позволит эффективнее обеспечивать потребителей готовой продукцией.
Особое значение сохраняет Дальневосточный федеральный округ. Его доля в производстве икры и заменителей икры достигает 80,9%, а в производстве непосредственно икры — 85,4%. При сохранении текущей структуры любые изменения в производственной активности округа будут иметь существенное влияние на общероссийский рынок.
В то же время высокая концентрация производства создает стимулы для развития других региональных центров. Переработка, фасовка и дистрибуция продукции могут расширяться за пределами районов первичного производства, что позволит формировать более гибкую цепочку поставок.
Потребительский рынок также будет оставаться одним из основных факторов развития отрасли. Рост цен делает особенно актуальными вопросы оптимизации ассортимента, размеров упаковки и ценового позиционирования. Производителям и торговым компаниям необходимо учитывать различия между регионами и платежеспособностью отдельных категорий покупателей.
Для российского рынка характерно сочетание массового спроса в праздничные периоды с более стабильным потреблением в течение года. Поэтому для оценки перспектив отрасли важны не только среднегодовые показатели, но и сезонные изменения спроса, объемы запасов, динамика производства и стоимость продукции.
Более широкий анализ состояния отрасли и исторической динамики представлен в исследовании российского рынка икры, которое может использоваться как дополнительный источник для изучения структуры и развития данного направления.
Результаты 2025 года позволяют говорить о сохранении положительного производственного тренда на российском рынке икры. Общий выпуск икры и заменителей икры достиг 72 743,5 тонн, увеличившись на 6,1% за год. С 2022 года производство выросло на 22,8%, а среднегодовой темп роста составил 7,1%.
Еще более высокие показатели продемонстрировала категория непосредственно икры. Ее производство составило 68 934,4 тонн, что на 9,3% больше уровня 2024 года и на 25,7% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы достиг 7,9%.
Одновременно рынок характеризуется выраженной территориальной концентрацией. Дальневосточный федеральный округ обеспечивает 80,9% выпуска икры и заменителей икры и 85,4% производства непосредственно икры. Это делает регион центральным элементом всей российской производственной системы в данном сегменте.
Ценовая ситуация развивается более динамично. Средняя цена производителей на икру лососевых рыб в 2024 году достигла 3 879 881,5 рублей за тонну, увеличившись на 30,3% по сравнению с 2022 годом. В 2025 году средняя потребительская цена отечественной икры лососевых рыб составила 9 517,0 рублей за килограмм, что на 41,7% выше уровня предыдущего года.
Ключевые результаты рынка можно представить следующим образом:
Таким образом, Обзор рынка икры в России 2025 демонстрирует сочетание устойчивого роста производства и значительного повышения цен. Российская отрасль располагает существенной производственной базой, однако ее структура остается территориально концентрированной, а ценовая динамика требует пристального внимания со стороны производителей, переработчиков, дистрибьюторов и розничных компаний.
В среднесрочной перспективе конкурентоспособность участников рынка будет зависеть от эффективности использования сырья, развития перерабатывающих мощностей, оптимизации логистики и способности адаптировать ассортимент к изменяющемуся спросу. Одновременно расширение производства и развитие каналов реализации создают возможности для дальнейшего укрепления российского рынка икры и повышения эффективности всей отраслевой цепочки.
Рынок икры занимает особое место в российской пищевой промышленности. Его развитие определяется не только внутренним потребительским спросом, но и доступностью сырья, состоянием рыбохозяйственного комплекса, объемами добычи водных биоресурсов, производственными возможностями предприятий и динамикой цен. При этом значительная часть производственной базы сосредоточена в регионах, непосредственно связанных с добычей и переработкой рыбной продукции.
В 2025 году наиболее заметной особенностью отраслевой структуры стала доминирующая роль Дальневосточного федерального округа. На его предприятия пришлось 58 855,7 тонн икры и заменителей икры, или 80,9% общероссийского выпуска. Таким образом, более четырех пятых всей продукции данной категории было произведено в одном федеральном округе.
Положительная динамика наблюдалась и в более узком сегменте непосредственно икры. В 2025 году российское производство составило 68 934,4 тонн, что на 9,3% выше уровня 2024 года. По сравнению с 2022 годом объем выпуска увеличился на 25,7%. Среднегодовой темп роста производства в 2022–2025 годах составил 7,9%, а общий объем за рассматриваемый период увеличился в 1,26 раза.
Таким образом, рынок демонстрирует одновременно два значимых процесса: постепенное расширение физического объема выпуска и заметное увеличение стоимости продукции. Для участников рынка это означает необходимость учитывать не только количественную динамику, но и изменение ценовой среды.
Производство икры и заменителей икры: динамика и региональная структура
В 2025 году производство икры и заменителей икры в России достигло 72 743,5 тонн. По отношению к 2024 году прирост составил 4 169,9 тонн, или 6,1%. На более длительном временном интервале динамика выглядит еще более устойчивой: относительно 2022 года объем производства увеличился на 22,8%.
Несмотря на то, что динамика отдельных периодов носила разнонаправленный характер, итоговые результаты указывают на расширение производственной базы. Среднегодовой темп роста в 2022–2025 годах составил 7,1%. За четыре года выпуск увеличился в 1,23 раза.
Такая динамика имеет важное значение для оценки состояния российского рынка. Увеличение выпуска означает, что предприятия сохраняют возможности для наращивания производства и удовлетворения внутреннего спроса. Одновременно рост объемов не исключает ценового давления, поскольку стоимость сырья, логистики, упаковки, труда и других составляющих себестоимости может меняться значительно быстрее физического объема производства.
Региональная структура выпуска характеризуется высокой концентрацией. В 2025 году лидирующие позиции занимали следующие территории:
- Дальневосточный федеральный округ — 58 855,7 тонн
- Северо-Западный федеральный округ — 7 034,6 тонн
- Центральный федеральный округ — 3 266,3 тонн
- Приволжский федеральный округ — 1 919,0 тонн
- Сибирский федеральный округ — 1 370,3 тонн
- город Москва — 1 150,0 тонн
- Южный федеральный округ — 275,329 тонн
- Уральский федеральный округ — 14,744 тонн
Дальневосточный федеральный округ значительно опережает остальные территории. Его доля в общероссийском выпуске составила 80,9%. Такая концентрация закономерна для рыбной отрасли: близость к основным районам добычи сырья создает существенные преимущества для предприятий, осуществляющих переработку и выпуск готовой продукции.
Северо-Западный федеральный округ занимает второе место с объемом 7 034,6 тонн. Существенный показатель региона может быть связан с развитой перерабатывающей инфраструктурой и логистическими возможностями. Центральный федеральный округ занимает третью позицию с объемом 3 266,3 тонн, формируя важный центр переработки и распределения продукции.
Приволжский и Сибирский федеральные округа также представлены в производственной структуре, хотя их объемы существенно уступают лидеру. Москва отдельно выделяется в статистике объемом 1 150,0 тонн. Южный и Уральский федеральные округа имеют значительно меньшие показатели выпуска.
В целом распределение производства показывает, что российская отрасль сочетает высокую территориальную концентрацию с наличием перерабатывающих предприятий в нескольких федеральных округах. Для анализа рынка это особенно важно, поскольку изменение ситуации в крупнейшем производственном регионе потенциально способно заметно повлиять на общероссийские показатели.
Отдельно следует рассмотреть производство непосредственно икры без учета заменителей. В 2025 году этот сегмент обеспечил 68 934,4 тонн выпуска. Рост относительно 2024 года составил 9,3%, а относительно 2022 года — 25,7%.
Среднегодовой темп роста производства икры в 2022–2025 годах составил 7,9%. За этот период объем выпуска увеличился в 1,26 раза. Следовательно, более узкая категория икры развивалась несколько быстрее, чем совокупная группа икры и заменителей икры.
Региональное распределение производства икры в 2025 году выглядело следующим образом:
- Дальневосточный федеральный округ — 58 855,7 тонн
- Северо-Западный федеральный округ — 3 438,6 тонн
- Центральный федеральный округ — 3 177,0 тонн
- Приволжский федеральный округ — 1 919,0 тонн
- Сибирский федеральный округ — 1 313,8 тонн
- город Москва — 1 150,0 тонн
- Южный федеральный округ — 207,978 тонн
- Уральский федеральный округ — 14,744 тонн
Дальневосточный федеральный округ в этом сегменте имеет еще более высокую концентрацию: на него приходится 85,4% российского производства икры. При этом темп роста производства округа за 2022–2025 годы составил 25,7%, что соответствует общероссийскому приросту данного показателя.
Таким образом, ключевая особенность отрасли заключается не только в увеличении производства, но и в сохранении исключительно высокой роли Дальнего Востока. Для предприятий, работающих в других регионах, конкурентные преимущества могут формироваться за счет переработки, упаковки, логистики, работы с торговыми сетями и ориентации на различные категории потребителей.
Цены на икру: производственный и потребительский сегменты
Производственная динамика является только одной стороной рынка. Не менее важным индикатором выступает изменение цен. Доступные данные по икре лососевых рыб показывают заметное увеличение стоимости как на уровне производителей, так и на потребительском рынке.
В 2024 году средняя цена производителей на икру лососевых рыб в России составила 3 879 881,5 рублей за тонну. По сравнению с 2023 годом показатель увеличился на 6,4%, а относительно 2022 года — на 30,3%.
Среднегодовой темп роста производственных цен за 2022–2024 годы составил 14,2%. Следовательно, стоимость продукции на уровне производителей увеличивалась значительно более быстрыми темпами, чем физический объем производства. Это может указывать на рост затрат в цепочке производства и переработки, а также на изменение рыночного баланса между предложением и спросом.
Региональная дифференциация цен также остается заметной. В 2024 году максимальная средняя цена производителей была зафиксирована в Северо-Западном федеральном округе — 4 070 500,4 рублей за тонну. Минимальное значение наблюдалось в Дальневосточном федеральном округе — 3 683 128,6 рублей за тонну.
Разница между регионами может быть связана с особенностями структуры производства, ассортиментом продукции, затратами на переработку, логистикой и характеристиками реализуемого сырья. Поэтому среднероссийская цена не всегда отражает фактические условия работы конкретного предприятия.
Индекс колебаний производственных цен за 2022–2024 годы составил 13,4%. Данный показатель характеризует заметную изменчивость ценовой среды и указывает на необходимость постоянного мониторинга себестоимости и рыночных котировок участниками отрасли.
Еще более выраженная динамика наблюдалась на потребительском рынке. В 2025 году средняя потребительская цена на отечественную икру лососевых рыб в России достигла 9 517,0 рублей за килограмм. По сравнению с 2024 годом стоимость увеличилась на 41,7%, а относительно 2023 года — на 54,2%.
Среднегодовой темп роста потребительских цен за 2023–2025 годы составил 24,2%. Таким образом, конечная стоимость продукции росла существенно быстрее производственного объема, что является одним из наиболее важных результатов анализа рынка.
Региональный уровень потребительских цен также различался. В 2025 году максимальная средняя цена на отечественную икру лососевых рыб была зафиксирована в Центральном федеральном округе и составила 10 137,0 рублей за килограмм. Минимальная цена наблюдалась в Приволжском федеральном округе — 8 287,7 рублей за килограмм.
Индекс волатильности потребительских цен за 2023–2025 годы составил 24,0%. Это более высокий уровень колебаний по сравнению с производственными ценами, что показывает усиление изменений на конечном этапе реализации продукции.
Соотношение производственных и потребительских цен также позволяет сделать важный вывод. Между стоимостью продукции на уровне производителя и ценой для конечного покупателя существует значительная разница, которая формируется под воздействием переработки, фасовки, хранения, транспортировки, торговой наценки и других элементов цепочки поставок.
Для участников рынка это означает, что анализировать только объем добычи или производства недостаточно. Для объективной оценки необходимо одновременно учитывать динамику выпуска, цены сырья, производственные цены, конечную стоимость продукции и региональные различия.
Основные тенденции и перспективы российского рынка икры
Совокупность производственных и ценовых показателей позволяет выделить несколько ключевых тенденций российского рынка. Главная из них — рост физического объема производства при существенно более высокой динамике потребительских цен.
В 2022–2025 годах выпуск икры и заменителей икры увеличился на 22,8%, тогда как производство непосредственно икры выросло на 25,7%. Это показывает расширение отраслевого предложения. При этом потребительская стоимость отечественной икры лососевых рыб в 2023–2025 годах увеличилась на 54,2%.
Для производителей такая ситуация одновременно создает возможности и повышает требования к управлению затратами. Рост конечных цен может поддерживать выручку предприятий, однако слишком быстрое повышение стоимости продукции способно ограничивать доступность икры для части потребителей и влиять на структуру спроса.
К основным особенностям рынка, которые необходимо учитывать при его дальнейшем развитии, относятся:
- высокая концентрация производства в Дальневосточном федеральном округе
- устойчивый рост выпуска икры и заменителей икры
- более быстрые темпы роста производства непосредственно икры
- заметное увеличение производственных цен на икру лососевых рыб
- ускоренный рост потребительских цен в 2025 году
- значительная разница в стоимости продукции между федеральными округами
- высокая чувствительность рынка к сырьевой, логистической и ценовой конъюнктуре
В перспективе важную роль будет играть дальнейшее развитие перерабатывающей инфраструктуры. Расширение мощностей в регионах с доступом к сырью способно поддерживать производство, тогда как развитие логистических и распределительных центров в центральных регионах позволит эффективнее обеспечивать потребителей готовой продукцией.
Особое значение сохраняет Дальневосточный федеральный округ. Его доля в производстве икры и заменителей икры достигает 80,9%, а в производстве непосредственно икры — 85,4%. При сохранении текущей структуры любые изменения в производственной активности округа будут иметь существенное влияние на общероссийский рынок.
В то же время высокая концентрация производства создает стимулы для развития других региональных центров. Переработка, фасовка и дистрибуция продукции могут расширяться за пределами районов первичного производства, что позволит формировать более гибкую цепочку поставок.
Потребительский рынок также будет оставаться одним из основных факторов развития отрасли. Рост цен делает особенно актуальными вопросы оптимизации ассортимента, размеров упаковки и ценового позиционирования. Производителям и торговым компаниям необходимо учитывать различия между регионами и платежеспособностью отдельных категорий покупателей.
Для российского рынка характерно сочетание массового спроса в праздничные периоды с более стабильным потреблением в течение года. Поэтому для оценки перспектив отрасли важны не только среднегодовые показатели, но и сезонные изменения спроса, объемы запасов, динамика производства и стоимость продукции.
Более широкий анализ состояния отрасли и исторической динамики представлен в исследовании российского рынка икры, которое может использоваться как дополнительный источник для изучения структуры и развития данного направления.
Итоги обзора рынка икры в России за 2025 год
Результаты 2025 года позволяют говорить о сохранении положительного производственного тренда на российском рынке икры. Общий выпуск икры и заменителей икры достиг 72 743,5 тонн, увеличившись на 6,1% за год. С 2022 года производство выросло на 22,8%, а среднегодовой темп роста составил 7,1%.
Еще более высокие показатели продемонстрировала категория непосредственно икры. Ее производство составило 68 934,4 тонн, что на 9,3% больше уровня 2024 года и на 25,7% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы достиг 7,9%.
Одновременно рынок характеризуется выраженной территориальной концентрацией. Дальневосточный федеральный округ обеспечивает 80,9% выпуска икры и заменителей икры и 85,4% производства непосредственно икры. Это делает регион центральным элементом всей российской производственной системы в данном сегменте.
Ценовая ситуация развивается более динамично. Средняя цена производителей на икру лососевых рыб в 2024 году достигла 3 879 881,5 рублей за тонну, увеличившись на 30,3% по сравнению с 2022 годом. В 2025 году средняя потребительская цена отечественной икры лососевых рыб составила 9 517,0 рублей за килограмм, что на 41,7% выше уровня предыдущего года.
Ключевые результаты рынка можно представить следующим образом:
- производство икры и заменителей икры в 2025 году — 72 743,5 тонн
- рост производства за год — 6,1%
- рост производства с 2022 года — 22,8%
- производство непосредственно икры в 2025 году — 68 934,4 тонн
- рост производства икры за год — 9,3%
- рост производства икры с 2022 года — 25,7%
- доля Дальневосточного федерального округа в производстве икры и заменителей — 80,9%
- доля Дальневосточного федерального округа в производстве икры — 85,4%
- средняя цена производителей на икру лососевых рыб в 2024 году — 3 879 881,5 рублей за тонну
- средняя потребительская цена отечественной икры лососевых рыб в 2025 году — 9 517,0 рублей за килограмм
- рост потребительской цены за 2025 год — 41,7%
Таким образом, Обзор рынка икры в России 2025 демонстрирует сочетание устойчивого роста производства и значительного повышения цен. Российская отрасль располагает существенной производственной базой, однако ее структура остается территориально концентрированной, а ценовая динамика требует пристального внимания со стороны производителей, переработчиков, дистрибьюторов и розничных компаний.
В среднесрочной перспективе конкурентоспособность участников рынка будет зависеть от эффективности использования сырья, развития перерабатывающих мощностей, оптимизации логистики и способности адаптировать ассортимент к изменяющемуся спросу. Одновременно расширение производства и развитие каналов реализации создают возможности для дальнейшего укрепления российского рынка икры и повышения эффективности всей отраслевой цепочки.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели

Предыдущие исследования
Обзор рынка кухонных и столовых изделий в России 2025: цены на кастрюли, чайники, сковороды и столовые приборы
Обзор рынка вареных колбасных изделий в России 2025: производство, цены производителей и потребительская стоимость
Обзор рынка зонтов в России 2025: производство снизилось на 71,2%, а средняя цена выросла до 1 325,7 рублей за штуку
Обзор рынка гороха и фасоли в России 2025: рост потребительских цен на 9,4% и региональный разброс стоимости
Обзор рынка замороженной свинины в России 2025: рост производства на 85,9% с 2022 года и изменение цен