Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



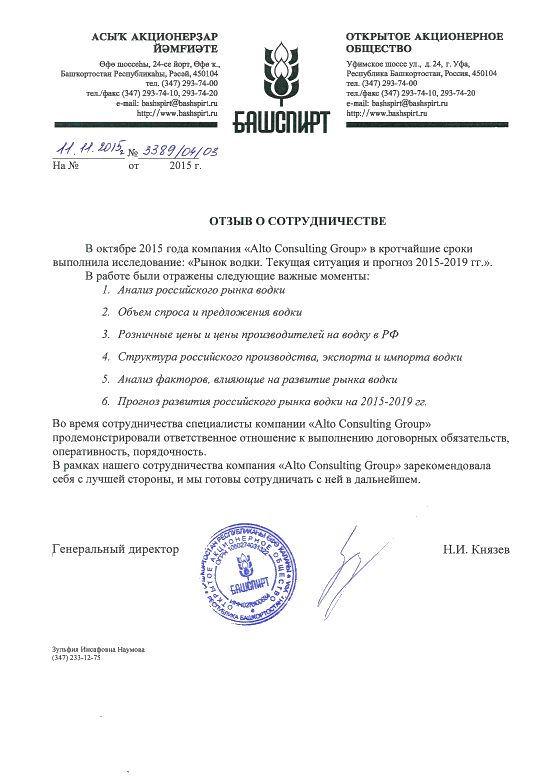
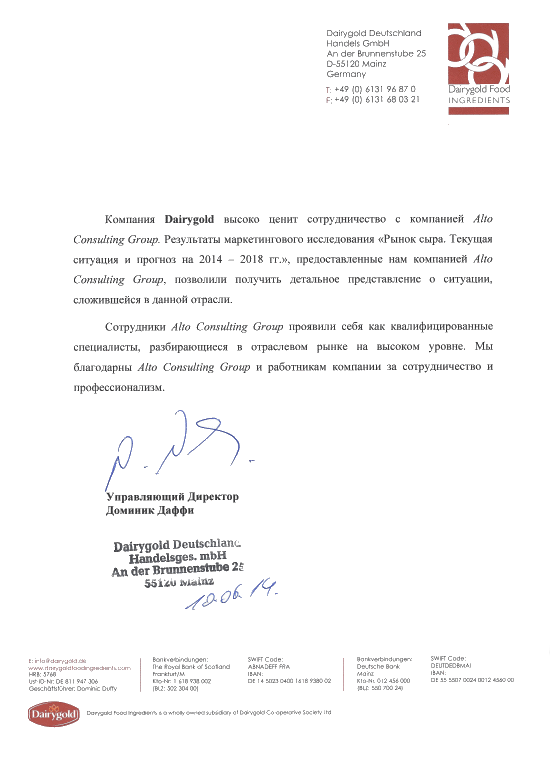
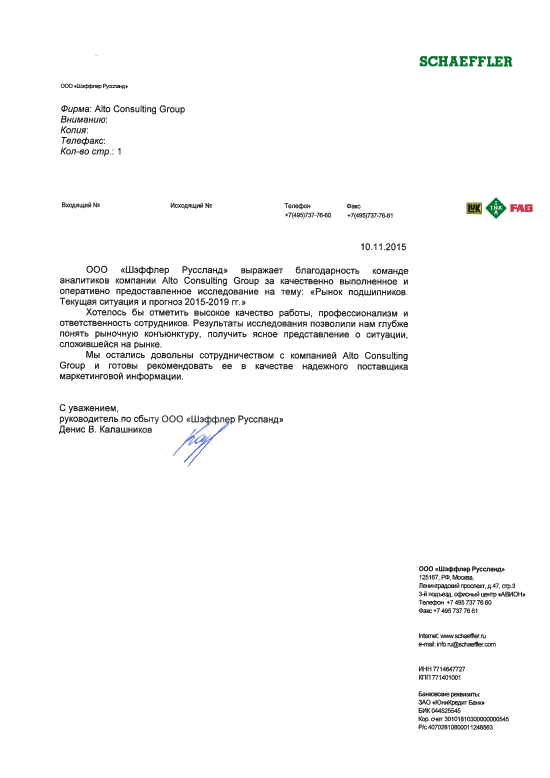
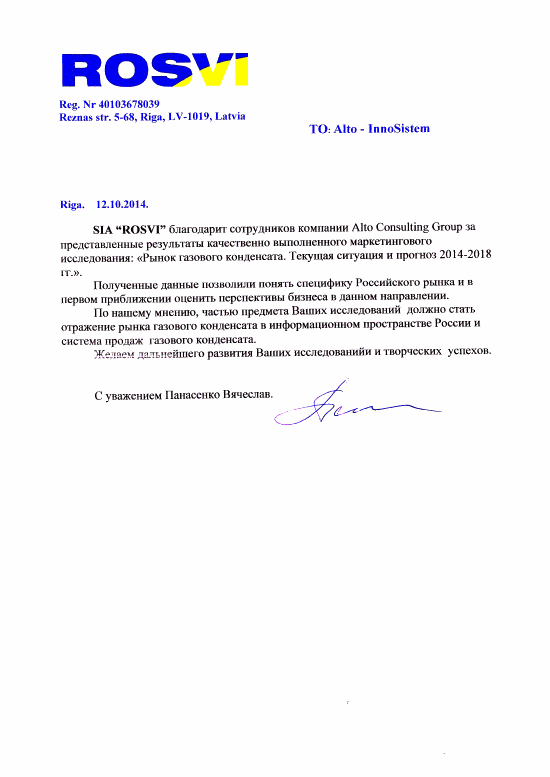
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка медицинской марли и бинтов в России 2025: производство снизилось на 17,3%
Обзор рынка медицинской марли и бинтов в России 2025 показывает сокращение производства медицинской марли до 348 416,0 тыс. м2, что на 17,3% ниже уровня 2022 года. При этом 98,7% российского выпуска приходится на Центральный федеральный округ. Средняя цена производителей медицинских бинтов выросла до 15,1 рубля за упаковку, а уровень ценовой волатильности остается умеренным. Анализ производства, региональной структуры, цен и ключевых тенденций рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка медицинской марли и бинтов в России 2025 позволяет оценить одновременно состояние производства медицинской марли и изменение цен производителей на медицинские бинты. Эти товарные категории относятся к базовой продукции медицинского назначения и используются в широком спектре лечебно-профилактических процедур, перевязочных мероприятий и оказания медицинской помощи.
Российский рынок медицинских текстильных изделий в 2025 году характеризовался неоднородной динамикой. С одной стороны, производство медицинской марли продемонстрировало снижение относительно предыдущего года и более заметное сокращение по сравнению с 2022 годом. С другой стороны, цены производителей на медицинские бинты продолжили расти, что указывает на изменение стоимостных параметров рынка даже при умеренной волатильности ценового показателя.
Производство медицинской марли является важной составляющей сегмента медицинских материалов. Продукция используется как сырье и готовый материал для изготовления перевязочных средств, медицинских изделий и расходных материалов. Поэтому изменение объемов ее выпуска имеет значение не только для производителей самой марли, но и для смежных участников рынка.
В 2025 году объем производства медицинской марли в России составил 348 416,0 тыс. м2. По сравнению с 2024 годом показатель сократился на 8 899,3 тыс. м2, или на 2,5%. Если рассматривать более длительный период, снижение оказывается значительно более выраженным: относительно 2022 года, когда объем выпуска составлял 421 242,3 тыс. м2, производство уменьшилось на 17,3%.
Таким образом, за рассматриваемый период объем производства сократился до 82,7% от уровня 2022 года. Среднегодовой темп роста производства медицинской марли за 2022–2025 годы составил -6,1%. Это означает, что в среднем за год объем выпуска демонстрировал отрицательную динамику.
Динамика производства медицинской марли в 2022–2025 годах носила разнонаправленный характер, однако итоговое значение 2025 года оказалось ниже как показателя 2022 года, так и уровня предыдущего года. Снижение выпуска в годовом выражении составило 2,5%, а накопленное снижение относительно 2022 года достигло 17,3%.
Для участников рынка особенно важна региональная структура производства. Она показывает не только географию выпуска, но и степень концентрации производственных мощностей. В случае медицинской марли российский рынок характеризуется исключительно высокой концентрацией.
В 2025 году в Центральном федеральном округе было произведено 343 942,0 тыс. м2 медицинской марли. Это соответствует 98,7% всего российского объема производства. На остальные федеральные округа в совокупности пришлось только 1,3% выпуска.
Вторым производственным центром являлся Сибирский федеральный округ, где в 2025 году объем производства составил 4 474,0 тыс. м2. Таким образом, структура выпуска существенно отличается от распределения производства по многим другим видам продукции, где объемы обычно распределяются между несколькими крупными регионами.
Региональная структура производства медицинской марли в 2025 году выглядела следующим образом:
Доля Центрального федерального округа в размере 98,7% является одним из главных структурных показателей рынка медицинской марли. Такая концентрация означает, что динамика выпуска предприятий данного округа оказывает определяющее влияние на общероссийский показатель.
При этом изменение производства в Центральном федеральном округе за рассматриваемый период оказалось несколько более негативным, чем в целом по стране. За 2022–2025 годы объем производства медицинской марли в округе снизился на 18,4%, тогда как общероссийское сокращение составило 17,3%.
Разница между общероссийской и региональной динамикой относительно небольшая, что объясняется доминирующей ролью Центрального федерального округа в структуре производства. Когда на один регион приходится практически весь российский выпуск, изменение его показателей напрямую отражается на динамике рынка в целом.
Для потенциальных заказчиков и участников отрасли этот фактор имеет практическое значение. Высокая территориальная концентрация производства делает региональную структуру одним из важнейших элементов анализа рынка. При оценке производственных возможностей, поставок и перспектив сотрудничества необходимо учитывать роль предприятий Центрального федерального округа.
В то же время наличие производства в Сибирском федеральном округе показывает, что выпуск медицинской марли не полностью ограничен одним регионом. Однако масштаб различий между двумя округами остается очень значительным: объем производства в Центральном федеральном округе в десятки раз превышает показатель Сибирского федерального округа.
Сокращение российского производства относительно 2022 года также указывает на необходимость более глубокого анализа факторов, определяющих выпуск медицинской марли. Сам по себе статистический показатель не позволяет однозначно установить причины изменения производства, поэтому для принятия инвестиционных и коммерческих решений целесообразно учитывать дополнительно потребление, импорт, экспорт, цены, финансовые показатели предприятий и структуру спроса.
Отдельное направление анализа рынка медицинских текстильных изделий связано с ценами производителей на медицинские бинты. В отличие от физического объема производства медицинской марли, ценовой показатель в 2023–2025 годах демонстрировал положительную динамику.
В 2025 году средние цены производителей на медицинские бинты в России составили 15,1 рубля за упаковку. По сравнению с 2024 годом стоимость увеличилась на 9,7%, а относительно 2023 года — на 10,1%.
Среднегодовой темп роста цен производителей на медицинские бинты за 2023–2025 годы составил 4,9%. Таким образом, в рассматриваемом периоде наблюдалось последовательное повышение ценового показателя, однако его среднегодовая динамика оставалась значительно более умеренной, чем разовое изменение в 2025 году относительно предыдущего года.
Региональная дифференциация цен производителей также является важным элементом анализа. В 2025 году максимальный уровень цены был зафиксирован в Центральном федеральном округе и составил 16,4 рубля за упаковку. Минимальное значение отмечено в Южном федеральном округе — 15,1 рубля за упаковку.
Таким образом, разница между максимальным и минимальным региональными уровнями составила 1,3 рубля за упаковку. Сам по себе этот разрыв характеризует достаточно ограниченную дифференциацию цен между указанными федеральными округами.
Основные параметры ценовой ситуации на рынке медицинских бинтов в 2025 году:
Индекс колебаний цен производителей на медицинские бинты за 2023–2025 годы составил 5,5%. Данный показатель характеризует уровень волатильности ценового ряда и указывает на умеренный уровень колебаний показателя в рассматриваемом периоде.
Для покупателей медицинских изделий динамика цен производителей имеет значение при формировании закупочных бюджетов и оценке потенциальных изменений себестоимости. При этом цена производителя является только одним из элементов конечной стоимости продукции. На итоговую цену также могут влиять логистические расходы, торговые наценки, характеристики продукции, объем партии и условия поставки.
С точки зрения производителей рост ценового показателя может отражать изменение стоимости выпуска продукции и рыночных условий. Однако без дополнительных данных о себестоимости, ценах сырья, производительности и финансовых результатах предприятий делать вывод о конкретных причинах изменения цены было бы некорректно.
Рынок медицинских бинтов при этом необходимо рассматривать во взаимосвязи с более широким сегментом перевязочных материалов. Изменения в структуре медицинских закупок, требования к качеству изделий и развитие системы здравоохранения способны влиять на спрос на различные виды продукции.
Более широкий контекст развития сегмента представлен в исследовании рынка марлевых изделий, которое может использоваться как дополнительный источник информации при изучении данного направления.
Сопоставление производственных и ценовых показателей позволяет выделить несколько наиболее заметных тенденций. Главная особенность рынка заключается в том, что физический объем производства медицинской марли в 2025 году снизился, тогда как цены производителей на медицинские бинты, напротив, увеличились.
Такая ситуация показывает, что анализ рынка только по одному показателю может дать неполное представление о его состоянии. Для полноценной оценки необходимо одновременно учитывать натуральные объемы выпуска, стоимостные показатели, цены производителей и региональную структуру.
Первой значимой тенденцией является сокращение производства медицинской марли. В 2025 году российские предприятия выпустили 348 416,0 тыс. м2 продукции против 421 242,3 тыс. м2 в 2022 году. За три года объем выпуска уменьшился на 72 826,3 тыс. м2.
Второй важной особенностью выступает исключительно высокая концентрация производства в Центральном федеральном округе. На данный регион приходится 98,7% выпуска медицинской марли в России. Это существенно повышает значение предприятий округа для общего состояния отрасли.
Третья тенденция связана с ценами на медицинские бинты. В 2025 году средняя цена производителей достигла 15,1 рубля за упаковку, увеличившись на 9,7% за год. При этом среднегодовой темп роста за 2023–2025 годы составил 4,9%.
Четвертый показатель — уровень ценовой волатильности. Индекс колебаний в размере 5,5% указывает на относительно умеренные изменения ценового ряда за рассматриваемый период.
Основные тенденции рынка можно представить следующим образом:
Для участников рынка эти показатели формируют несколько направлений для дальнейшего анализа. Производителям важно оценивать загрузку мощностей, изменение спроса и возможности расширения ассортимента. Оптовым компаниям и закупщикам необходимо отслеживать ценовую динамику и региональные особенности предложения. Потенциальным инвесторам важна оценка не только текущих объемов производства, но и структуры рынка, степени концентрации и долгосрочной динамики.
Отдельное значение имеет соотношение между динамикой производства и цен. Снижение выпуска медицинской марли не сопровождается аналогичным снижением цены на медицинские бинты: напротив, по последним представленным данным стоимость бинтов увеличилась. Однако эти два показателя относятся к разным товарным позициям, поэтому их нельзя напрямую интерпретировать как причинно связанные процессы.
Региональная концентрация также остается одним из главных факторов, определяющих специфику рынка. При доле Центрального федерального округа в 98,7% любое существенное изменение производственной активности в данном регионе способно заметно изменить общероссийскую картину.
Перспективы рынка будут зависеть от динамики внутреннего потребления медицинских изделий, производственных возможностей предприятий, стоимости сырья и материалов, инвестиционной активности, а также от изменений структуры поставок. Для получения объективной оценки перспектив недостаточно ориентироваться только на текущий уровень производства: необходимо анализировать рынок комплексно, сопоставляя предложение, спрос, цены и внешнеторговые потоки.
Результаты 2025 года показывают, что российский рынок медицинских текстильных изделий находится под воздействием разнонаправленных тенденций. Производство медицинской марли продолжило сокращаться, в то время как цены производителей на медицинские бинты увеличились.
Объем производства медицинской марли в России в 2025 году составил 348 416,0 тыс. м2. По сравнению с 2024 годом выпуск уменьшился на 8 899,3 тыс. м2, а относительно 2022 года — на 17,3%. Среднегодовой темп роста за 2022–2025 годы составил -6,1%.
Региональная структура производства отличается крайне высокой концентрацией. Центральный федеральный округ обеспечил 343 942,0 тыс. м2, или 98,7% общероссийского выпуска. На Сибирский федеральный округ пришлось 4 474,0 тыс. м2.
На ценовом рынке медицинских бинтов ситуация была противоположной. В 2025 году средняя цена производителей достигла 15,1 рубля за упаковку, увеличившись на 9,7% по сравнению с 2024 годом. Среднегодовой темп роста цены за 2023–2025 годы составил 4,9%.
Таким образом, Обзор рынка медицинской марли и бинтов в России 2025 показывает сочетание снижения физического объема производства одного из ключевых видов медицинского текстиля и роста ценового показателя по медицинским бинтам. При этом важнейшей характеристикой российского производства медицинской марли остается его территориальная концентрация в Центральном федеральном округе.
Для бизнеса, производителей, поставщиков и профессиональных закупщиков наиболее значимыми параметрами рынка являются динамика выпуска, степень концентрации производственных мощностей, изменение цен производителей и уровень их волатильности. Совокупность этих показателей позволяет сформировать более объективное представление о текущем состоянии отрасли и определить направления для дальнейшего детального анализа.
Российский рынок медицинских текстильных изделий в 2025 году характеризовался неоднородной динамикой. С одной стороны, производство медицинской марли продемонстрировало снижение относительно предыдущего года и более заметное сокращение по сравнению с 2022 годом. С другой стороны, цены производителей на медицинские бинты продолжили расти, что указывает на изменение стоимостных параметров рынка даже при умеренной волатильности ценового показателя.
Производство медицинской марли является важной составляющей сегмента медицинских материалов. Продукция используется как сырье и готовый материал для изготовления перевязочных средств, медицинских изделий и расходных материалов. Поэтому изменение объемов ее выпуска имеет значение не только для производителей самой марли, но и для смежных участников рынка.
В 2025 году объем производства медицинской марли в России составил 348 416,0 тыс. м2. По сравнению с 2024 годом показатель сократился на 8 899,3 тыс. м2, или на 2,5%. Если рассматривать более длительный период, снижение оказывается значительно более выраженным: относительно 2022 года, когда объем выпуска составлял 421 242,3 тыс. м2, производство уменьшилось на 17,3%.
Таким образом, за рассматриваемый период объем производства сократился до 82,7% от уровня 2022 года. Среднегодовой темп роста производства медицинской марли за 2022–2025 годы составил -6,1%. Это означает, что в среднем за год объем выпуска демонстрировал отрицательную динамику.
Производство медицинской марли в России: динамика и региональная структура
Динамика производства медицинской марли в 2022–2025 годах носила разнонаправленный характер, однако итоговое значение 2025 года оказалось ниже как показателя 2022 года, так и уровня предыдущего года. Снижение выпуска в годовом выражении составило 2,5%, а накопленное снижение относительно 2022 года достигло 17,3%.
Для участников рынка особенно важна региональная структура производства. Она показывает не только географию выпуска, но и степень концентрации производственных мощностей. В случае медицинской марли российский рынок характеризуется исключительно высокой концентрацией.
В 2025 году в Центральном федеральном округе было произведено 343 942,0 тыс. м2 медицинской марли. Это соответствует 98,7% всего российского объема производства. На остальные федеральные округа в совокупности пришлось только 1,3% выпуска.
Вторым производственным центром являлся Сибирский федеральный округ, где в 2025 году объем производства составил 4 474,0 тыс. м2. Таким образом, структура выпуска существенно отличается от распределения производства по многим другим видам продукции, где объемы обычно распределяются между несколькими крупными регионами.
Региональная структура производства медицинской марли в 2025 году выглядела следующим образом:
- Центральный федеральный округ — 343 942,0 тыс. м2
- Сибирский федеральный округ — 4 474,0 тыс. м2
Доля Центрального федерального округа в размере 98,7% является одним из главных структурных показателей рынка медицинской марли. Такая концентрация означает, что динамика выпуска предприятий данного округа оказывает определяющее влияние на общероссийский показатель.
При этом изменение производства в Центральном федеральном округе за рассматриваемый период оказалось несколько более негативным, чем в целом по стране. За 2022–2025 годы объем производства медицинской марли в округе снизился на 18,4%, тогда как общероссийское сокращение составило 17,3%.
Разница между общероссийской и региональной динамикой относительно небольшая, что объясняется доминирующей ролью Центрального федерального округа в структуре производства. Когда на один регион приходится практически весь российский выпуск, изменение его показателей напрямую отражается на динамике рынка в целом.
Для потенциальных заказчиков и участников отрасли этот фактор имеет практическое значение. Высокая территориальная концентрация производства делает региональную структуру одним из важнейших элементов анализа рынка. При оценке производственных возможностей, поставок и перспектив сотрудничества необходимо учитывать роль предприятий Центрального федерального округа.
В то же время наличие производства в Сибирском федеральном округе показывает, что выпуск медицинской марли не полностью ограничен одним регионом. Однако масштаб различий между двумя округами остается очень значительным: объем производства в Центральном федеральном округе в десятки раз превышает показатель Сибирского федерального округа.
Сокращение российского производства относительно 2022 года также указывает на необходимость более глубокого анализа факторов, определяющих выпуск медицинской марли. Сам по себе статистический показатель не позволяет однозначно установить причины изменения производства, поэтому для принятия инвестиционных и коммерческих решений целесообразно учитывать дополнительно потребление, импорт, экспорт, цены, финансовые показатели предприятий и структуру спроса.
Ценовая ситуация на рынке медицинских бинтов
Отдельное направление анализа рынка медицинских текстильных изделий связано с ценами производителей на медицинские бинты. В отличие от физического объема производства медицинской марли, ценовой показатель в 2023–2025 годах демонстрировал положительную динамику.
В 2025 году средние цены производителей на медицинские бинты в России составили 15,1 рубля за упаковку. По сравнению с 2024 годом стоимость увеличилась на 9,7%, а относительно 2023 года — на 10,1%.
Среднегодовой темп роста цен производителей на медицинские бинты за 2023–2025 годы составил 4,9%. Таким образом, в рассматриваемом периоде наблюдалось последовательное повышение ценового показателя, однако его среднегодовая динамика оставалась значительно более умеренной, чем разовое изменение в 2025 году относительно предыдущего года.
Региональная дифференциация цен производителей также является важным элементом анализа. В 2025 году максимальный уровень цены был зафиксирован в Центральном федеральном округе и составил 16,4 рубля за упаковку. Минимальное значение отмечено в Южном федеральном округе — 15,1 рубля за упаковку.
Таким образом, разница между максимальным и минимальным региональными уровнями составила 1,3 рубля за упаковку. Сам по себе этот разрыв характеризует достаточно ограниченную дифференциацию цен между указанными федеральными округами.
Основные параметры ценовой ситуации на рынке медицинских бинтов в 2025 году:
- средняя цена производителей в России — 15,1 рубля за упаковку
- рост к 2024 году — 9,7%
- рост к 2023 году — 10,1%
- среднегодовой темп роста за 2023–2025 годы — 4,9%
- максимальная цена среди представленных федеральных округов — 16,4 рубля за упаковку в Центральном федеральном округе
- минимальная цена — 15,1 рубля за упаковку в Южном федеральном округе
- индекс колебаний цен за 2023–2025 годы — 5,5%
Индекс колебаний цен производителей на медицинские бинты за 2023–2025 годы составил 5,5%. Данный показатель характеризует уровень волатильности ценового ряда и указывает на умеренный уровень колебаний показателя в рассматриваемом периоде.
Для покупателей медицинских изделий динамика цен производителей имеет значение при формировании закупочных бюджетов и оценке потенциальных изменений себестоимости. При этом цена производителя является только одним из элементов конечной стоимости продукции. На итоговую цену также могут влиять логистические расходы, торговые наценки, характеристики продукции, объем партии и условия поставки.
С точки зрения производителей рост ценового показателя может отражать изменение стоимости выпуска продукции и рыночных условий. Однако без дополнительных данных о себестоимости, ценах сырья, производительности и финансовых результатах предприятий делать вывод о конкретных причинах изменения цены было бы некорректно.
Рынок медицинских бинтов при этом необходимо рассматривать во взаимосвязи с более широким сегментом перевязочных материалов. Изменения в структуре медицинских закупок, требования к качеству изделий и развитие системы здравоохранения способны влиять на спрос на различные виды продукции.
Более широкий контекст развития сегмента представлен в исследовании рынка марлевых изделий, которое может использоваться как дополнительный источник информации при изучении данного направления.
Ключевые тенденции и перспективы рынка медицинских текстильных изделий
Сопоставление производственных и ценовых показателей позволяет выделить несколько наиболее заметных тенденций. Главная особенность рынка заключается в том, что физический объем производства медицинской марли в 2025 году снизился, тогда как цены производителей на медицинские бинты, напротив, увеличились.
Такая ситуация показывает, что анализ рынка только по одному показателю может дать неполное представление о его состоянии. Для полноценной оценки необходимо одновременно учитывать натуральные объемы выпуска, стоимостные показатели, цены производителей и региональную структуру.
Первой значимой тенденцией является сокращение производства медицинской марли. В 2025 году российские предприятия выпустили 348 416,0 тыс. м2 продукции против 421 242,3 тыс. м2 в 2022 году. За три года объем выпуска уменьшился на 72 826,3 тыс. м2.
Второй важной особенностью выступает исключительно высокая концентрация производства в Центральном федеральном округе. На данный регион приходится 98,7% выпуска медицинской марли в России. Это существенно повышает значение предприятий округа для общего состояния отрасли.
Третья тенденция связана с ценами на медицинские бинты. В 2025 году средняя цена производителей достигла 15,1 рубля за упаковку, увеличившись на 9,7% за год. При этом среднегодовой темп роста за 2023–2025 годы составил 4,9%.
Четвертый показатель — уровень ценовой волатильности. Индекс колебаний в размере 5,5% указывает на относительно умеренные изменения ценового ряда за рассматриваемый период.
Основные тенденции рынка можно представить следующим образом:
- производство медицинской марли в России в 2025 году сократилось до 348 416,0 тыс. м2
- относительно 2022 года выпуск медицинской марли снизился на 17,3%
- среднегодовой темп роста производства за 2022–2025 годы составил -6,1%
- Центральный федеральный округ обеспечил 98,7% российского производства медицинской марли
- производство медицинской марли в Центральном федеральном округе за 2022–2025 годы сократилось на 18,4%
- средняя цена производителей медицинских бинтов в 2025 году достигла 15,1 рубля за упаковку
- цены производителей медицинских бинтов выросли на 9,7% относительно 2024 года
- индекс колебаний цен на медицинские бинты за 2023–2025 годы составил 5,5%
Для участников рынка эти показатели формируют несколько направлений для дальнейшего анализа. Производителям важно оценивать загрузку мощностей, изменение спроса и возможности расширения ассортимента. Оптовым компаниям и закупщикам необходимо отслеживать ценовую динамику и региональные особенности предложения. Потенциальным инвесторам важна оценка не только текущих объемов производства, но и структуры рынка, степени концентрации и долгосрочной динамики.
Отдельное значение имеет соотношение между динамикой производства и цен. Снижение выпуска медицинской марли не сопровождается аналогичным снижением цены на медицинские бинты: напротив, по последним представленным данным стоимость бинтов увеличилась. Однако эти два показателя относятся к разным товарным позициям, поэтому их нельзя напрямую интерпретировать как причинно связанные процессы.
Региональная концентрация также остается одним из главных факторов, определяющих специфику рынка. При доле Центрального федерального округа в 98,7% любое существенное изменение производственной активности в данном регионе способно заметно изменить общероссийскую картину.
Перспективы рынка будут зависеть от динамики внутреннего потребления медицинских изделий, производственных возможностей предприятий, стоимости сырья и материалов, инвестиционной активности, а также от изменений структуры поставок. Для получения объективной оценки перспектив недостаточно ориентироваться только на текущий уровень производства: необходимо анализировать рынок комплексно, сопоставляя предложение, спрос, цены и внешнеторговые потоки.
Итоги обзора рынка медицинской марли и бинтов в России
Результаты 2025 года показывают, что российский рынок медицинских текстильных изделий находится под воздействием разнонаправленных тенденций. Производство медицинской марли продолжило сокращаться, в то время как цены производителей на медицинские бинты увеличились.
Объем производства медицинской марли в России в 2025 году составил 348 416,0 тыс. м2. По сравнению с 2024 годом выпуск уменьшился на 8 899,3 тыс. м2, а относительно 2022 года — на 17,3%. Среднегодовой темп роста за 2022–2025 годы составил -6,1%.
Региональная структура производства отличается крайне высокой концентрацией. Центральный федеральный округ обеспечил 343 942,0 тыс. м2, или 98,7% общероссийского выпуска. На Сибирский федеральный округ пришлось 4 474,0 тыс. м2.
На ценовом рынке медицинских бинтов ситуация была противоположной. В 2025 году средняя цена производителей достигла 15,1 рубля за упаковку, увеличившись на 9,7% по сравнению с 2024 годом. Среднегодовой темп роста цены за 2023–2025 годы составил 4,9%.
Таким образом, Обзор рынка медицинской марли и бинтов в России 2025 показывает сочетание снижения физического объема производства одного из ключевых видов медицинского текстиля и роста ценового показателя по медицинским бинтам. При этом важнейшей характеристикой российского производства медицинской марли остается его территориальная концентрация в Центральном федеральном округе.
Для бизнеса, производителей, поставщиков и профессиональных закупщиков наиболее значимыми параметрами рынка являются динамика выпуска, степень концентрации производственных мощностей, изменение цен производителей и уровень их волатильности. Совокупность этих показателей позволяет сформировать более объективное представление о текущем состоянии отрасли и определить направления для дальнейшего детального анализа.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться