Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Рынок ипотечного кредитования в России – тернистый путь развития
Мировой практикой выработаны различные финансовые схемы, с помощью которых люди могут стать полноправными обладателями собственного жилья. Но, вне всяких сомнений, что наилучшей из этих схем является жилищное ипотечное кредитование. Именно поэтому ипотечные кредиты стали такими популярными и востребованными, занимая одну из ведущих позиций в кредитных портфелях банков.
Рынок жилищного ипотечного кредитования в России прошел достаточно сложный и неоднозначный путь. Здесь стоит выделить период его становления (до 2004 года), период бурного и динамичного развития ипотеки (2006-2008 годы), стремительный обвал рынка в связи с кризисом на первичном и вторичном рынке недвижимости (2009 год), а также пост кризисное восстановления рынка в современных условиях (начиная с 2010 года).
![Рынок ипотечного кредитования в России – тернистый путь развития]()
Так, по итогам 2011 года совокупный портфель кредитов крупнейших 90 ипотечных банков составил 624 млрд. рублей, при этом прирост по отношению к 2010 году составил практически 100%. Для сравнения, в 2010 году совокупный портфель тех же ипотечных банков составлял всего 353 млрд. рублей. При этом кардинальных изменений в списке лидеров ипотечного рынка не произошло: как и ранее, безоговорочно лидирует «Сбербанк», объем выданных ипотечных кредитов которого составил 345,7 млрд. рублей, а его доля превысила 55%. Вторую строчку, с существенным отставанием от лидера, занимает «ВТБ-24» - размер его ипотечного портфеля составил 80,4 млрд. рублей, а доля рынка – 12,9%. Остальные банки существенно отстают от лидеров.
![]()
Что касается дальнейших прогнозов развития российского рынка ипотечного кредитования, то уже в 2012 году ожидается, что совокупный объем выданных кредитов перевалит отметку в 1 трлн. рублей. Это должно стать историческим максимумом в развитии ипотечного рынка в России, поскольку даже в докризисный период ипотечный рынок не добивался таких показателей. При этом следует заметить, что спрос на ипотеку растет даже на фоне пусть и незначительного, но все же увеличения процентных ставок от российских банков.
Какие же факторы сейчас способствуют столь бурному развитию рынка ипотечного кредитования в России? В первую очередь, это отложенный спрос на собственное жилье, который население реализует сейчас. Как бы там ни было, проблема обеспеченности жильем в России стоит достаточно остро – по этим показателям мы существенно отстаем от той же Европы. Т.е, во время кризиса потребность в новом жилье никуда не исчезла – люди просто решили отложить ее до лучших времен. Которые, вполне возможно, сейчас и настали.
Кроме того, на развитии жилищного ипотечного кредитования в России позитивно сказался относительно невысокий уровень процентных ставок, которые в рублях колебались в пределах 12-16%. Также позитивно сказались возможность использовать для погашения ипотеки средства материнского капитала и наличие льготных ипотечных программ для отдельных категорий населения (ипотека для военнослужащих, ипотека для молодых семей).
Рынок жилищного ипотечного кредитования в России прошел достаточно сложный и неоднозначный путь. Здесь стоит выделить период его становления (до 2004 года), период бурного и динамичного развития ипотеки (2006-2008 годы), стремительный обвал рынка в связи с кризисом на первичном и вторичном рынке недвижимости (2009 год), а также пост кризисное восстановления рынка в современных условиях (начиная с 2010 года).
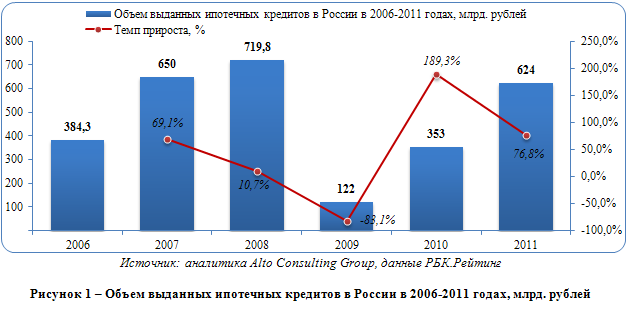
Так, по итогам 2011 года совокупный портфель кредитов крупнейших 90 ипотечных банков составил 624 млрд. рублей, при этом прирост по отношению к 2010 году составил практически 100%. Для сравнения, в 2010 году совокупный портфель тех же ипотечных банков составлял всего 353 млрд. рублей. При этом кардинальных изменений в списке лидеров ипотечного рынка не произошло: как и ранее, безоговорочно лидирует «Сбербанк», объем выданных ипотечных кредитов которого составил 345,7 млрд. рублей, а его доля превысила 55%. Вторую строчку, с существенным отставанием от лидера, занимает «ВТБ-24» - размер его ипотечного портфеля составил 80,4 млрд. рублей, а доля рынка – 12,9%. Остальные банки существенно отстают от лидеров.
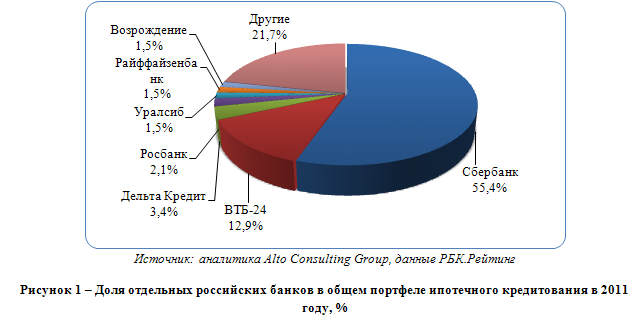
Что касается дальнейших прогнозов развития российского рынка ипотечного кредитования, то уже в 2012 году ожидается, что совокупный объем выданных кредитов перевалит отметку в 1 трлн. рублей. Это должно стать историческим максимумом в развитии ипотечного рынка в России, поскольку даже в докризисный период ипотечный рынок не добивался таких показателей. При этом следует заметить, что спрос на ипотеку растет даже на фоне пусть и незначительного, но все же увеличения процентных ставок от российских банков.
Какие же факторы сейчас способствуют столь бурному развитию рынка ипотечного кредитования в России? В первую очередь, это отложенный спрос на собственное жилье, который население реализует сейчас. Как бы там ни было, проблема обеспеченности жильем в России стоит достаточно остро – по этим показателям мы существенно отстаем от той же Европы. Т.е, во время кризиса потребность в новом жилье никуда не исчезла – люди просто решили отложить ее до лучших времен. Которые, вполне возможно, сейчас и настали.
Кроме того, на развитии жилищного ипотечного кредитования в России позитивно сказался относительно невысокий уровень процентных ставок, которые в рублях колебались в пределах 12-16%. Также позитивно сказались возможность использовать для погашения ипотеки средства материнского капитала и наличие льготных ипотечных программ для отдельных категорий населения (ипотека для военнослужащих, ипотека для молодых семей).
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



