Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство древесноволокнистых плит в России февраль 2026: снижение на 5,8% и доля 42,9% в ЦФО
Производство древесноволокнистых плит в России февраль 2026: объем 54 466,0 тысячи условных квадратных метров (-5,8% к январю 2026, -9,1% к февралю 2025), январь–февраль — 112 306,1 тысячи условных квадратных метров. Центральный федеральный округ — 42,9% (48 124,4 тысячи условных квадратных метров). Региональная структура и динамика рынка.
Департамент маркетинговой аналитики Alto Group
Производство древесноволокнистых плит в России февраль 2026 года отражает умеренное снижение выпуска на фоне корректировки спроса в строительной и мебельной промышленности. Несмотря на отрицательную динамику в месячном и годовом выражении, отрасль сохраняет устойчивую структуру и значительную долю в переработке древесного сырья.
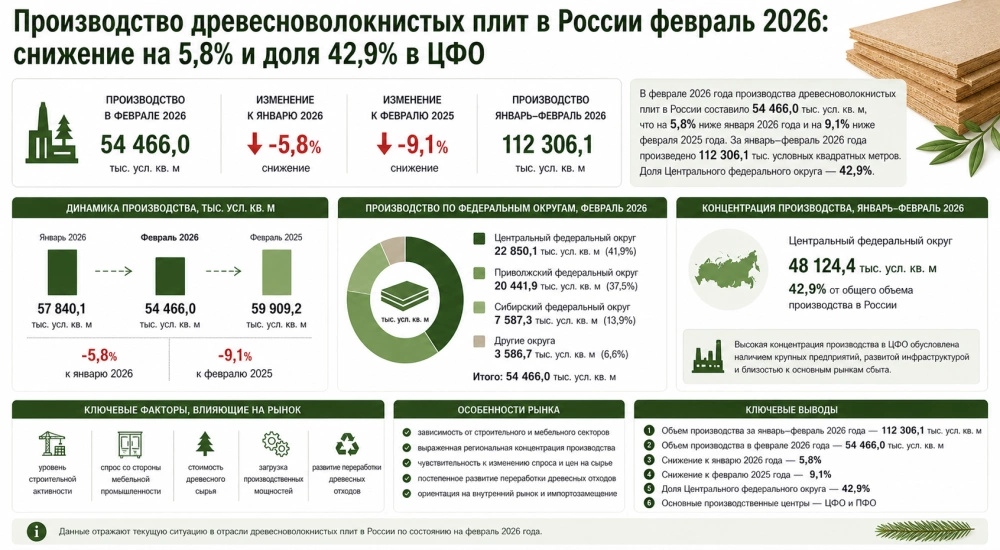
По итогам января–февраля 2026 года объем производства составил 112 306,1 тысячи условных квадратных метров, что подтверждает стабильную базу выпуска в начале года. В феврале 2026 года производство достигло 54 466,0 тысячи условных квадратных метров, снизившись на 5,8% по сравнению с январем 2026 года, когда было произведено 57 840,1 тысячи условных квадратных метров.
В годовом выражении наблюдается снижение на 9,1%, что указывает на ослабление спроса в ключевых потребляющих сегментах.
Рынок древесноволокнистых плит характеризуется зависимостью от строительной активности, мебельного производства и общего состояния деревообрабатывающей отрасли.
Ключевые показатели:
Снижение объемов указывает на корректировку спроса после более активного периода в предыдущем году.
Производство древесноволокнистых плит в России имеет выраженную региональную концентрацию. В январе–феврале 2026 года Центральный федеральный округ обеспечил 48 124,4 тысячи условных квадратных метров, что составляет 42,9% от общего объема производства.
В феврале 2026 года распределение по федеральным округам выглядело следующим образом:
Центральный и Приволжский округа формируют основную долю производства благодаря высокой концентрации деревообрабатывающих предприятий и развитой промышленной инфраструктуре.
Производство древесноволокнистых плит в России февраль 2026 формируется под влиянием строительного сектора, мебельной промышленности и тенденций импортозамещения.
Основные факторы влияния:
В перспективе рынок может демонстрировать умеренную стабилизацию при восстановлении строительного спроса и увеличении глубины переработки древесины.
Дополнительную информацию о структуре и тенденциях рынка можно найти в исследовании рынка древесноволокнистых плит в России, где представлены аналитика и прогнозы развития отрасли.
![Производство древесноволокнистых плит в России февраль 2026: снижение на 5,8% и доля 42,9% в ЦФО]() Таким образом, производство древесноволокнистых плит в России февраль 2026 характеризуется умеренным снижением объемов при сохранении устойчивой региональной структуры и высокой концентрации производства в ключевых промышленных округах.
По итогам января–февраля 2026 года объем производства составил 112 306,1 тысячи условных квадратных метров, что подтверждает стабильную базу выпуска в начале года. В феврале 2026 года производство достигло 54 466,0 тысячи условных квадратных метров, снизившись на 5,8% по сравнению с январем 2026 года, когда было произведено 57 840,1 тысячи условных квадратных метров.
В годовом выражении наблюдается снижение на 9,1%, что указывает на ослабление спроса в ключевых потребляющих сегментах.
Динамика производства и рыночные тенденции
Рынок древесноволокнистых плит характеризуется зависимостью от строительной активности, мебельного производства и общего состояния деревообрабатывающей отрасли.
Ключевые показатели:
- объем производства за январь–февраль 2026 года — 112 306,1 тысячи условных квадратных метров
- объем производства в феврале 2026 года — 54 466,0 тысячи условных квадратных метров
- объем января 2026 года — 57 840,1 тысячи условных квадратных метров
- снижение к предыдущему месяцу — 5,8%
- снижение к февралю 2025 года — 9,1%
Снижение объемов указывает на корректировку спроса после более активного периода в предыдущем году.
Региональная структура производства
Производство древесноволокнистых плит в России имеет выраженную региональную концентрацию. В январе–феврале 2026 года Центральный федеральный округ обеспечил 48 124,4 тысячи условных квадратных метров, что составляет 42,9% от общего объема производства.
В феврале 2026 года распределение по федеральным округам выглядело следующим образом:
- Центральный федеральный округ — 22 850,1 тысячи условных квадратных метров
- Приволжский федеральный округ — 20 441,9 тысячи условных квадратных метров
- Сибирский федеральный округ — 7 587,3 тысячи условных квадратных метров
Центральный и Приволжский округа формируют основную долю производства благодаря высокой концентрации деревообрабатывающих предприятий и развитой промышленной инфраструктуре.
Факторы рынка и перспективы развития
Производство древесноволокнистых плит в России февраль 2026 формируется под влиянием строительного сектора, мебельной промышленности и тенденций импортозамещения.
Основные факторы влияния:
- уровень строительной активности в стране
- спрос со стороны мебельной промышленности
- стоимость древесного сырья
- загрузка производственных мощностей
- развитие переработки древесных отходов
В перспективе рынок может демонстрировать умеренную стабилизацию при восстановлении строительного спроса и увеличении глубины переработки древесины.
Дополнительную информацию о структуре и тенденциях рынка можно найти в исследовании рынка древесноволокнистых плит в России, где представлены аналитика и прогнозы развития отрасли.
Ключевые выводы
- Объем производства за январь–февраль 2026 года — 112 306,1 тысячи условных квадратных метров
- Объем производства в феврале 2026 года — 54 466,0 тысячи условных квадратных метров
- Снижение к январю 2026 года — 5,8%
- Снижение к февралю 2025 года — 9,1%
- Доля Центрального федерального округа — 42,9%
- Основные производственные центры — Центральный и Приволжский федеральные округа
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Предыдущие исследования
Цены производителей на гофрированный картон в России март 2026: рост на 0,6% и разрыв цен до 31,7 рубля
Производство газетной бумаги в России февраль 2026: снижение на 12,8% и доля 70% в Северо-Западном округе
Цены производителей на бумажные мешки и сумки в России март 2026: рост на 8,9% за месяц и разрыв цен по регионам

