Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство кокса и полукокса из каменного угля в России февраль 2026: снижение на 13,7% и лидерство Сибирского федерального округа
Производство кокса и полукокса из каменного угля в России февраль 2026: объем 1 663,8 тыс. тонн (-13,7% к январю 2026 и -8,8% к февралю 2025), январь–февраль — 3 592,6 тыс. тонн. Лидеры: СФО — 32,6% доли, УФО и СЗФО. Региональная структура и динамика металлургического сырья.
Департамент маркетинговой аналитики Alto Group
Производство кокса и полукокса из каменного угля в России февраль 2026 года отражает снижение производственной активности в ключевом сегменте металлургического сырья после более устойчивого начала года. Данная продукция играет критическую роль в металлургической промышленности, обеспечивая производство чугуна и стали, поэтому динамика выпуска напрямую связана с состоянием промышленного спроса.
По итогам января–февраля 2026 года общий объем производства составил 3 592,6 тыс. тонн, что формирует базовый уровень выпуска в начале года и отражает общую загрузку коксохимических мощностей страны.
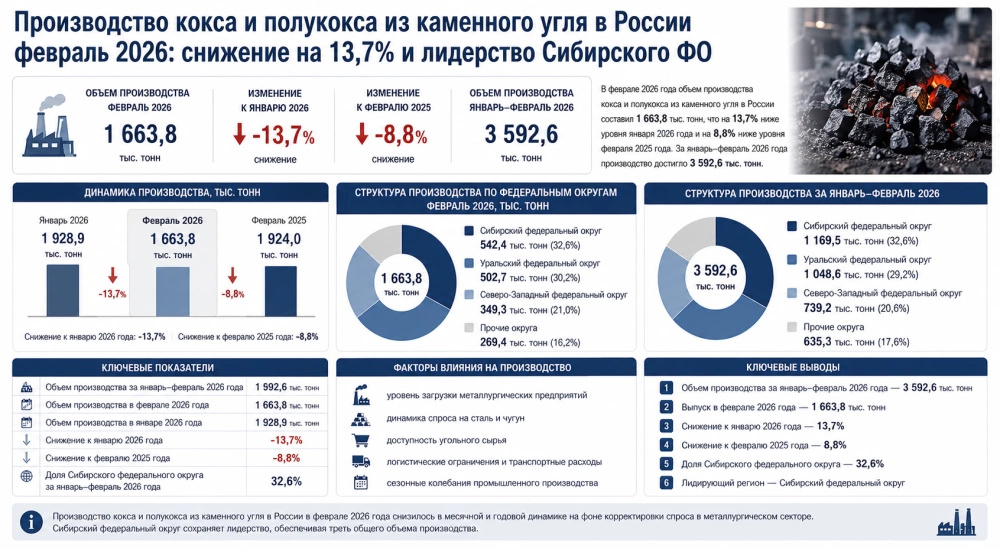
В феврале 2026 года объем производства достиг 1 663,8 тыс. тонн, что на 13,7% ниже уровня января 2026 года (1 928,9 тыс. тонн) и на 8,8% ниже уровня февраля 2025 года. Такая динамика указывает на снижение производственной активности на фоне изменения спроса со стороны металлургического сектора.
Рынок кокса и полукокса характеризуется высокой зависимостью от металлургического цикла и загрузки сталелитейных предприятий. Снижение выпуска в феврале 2026 года отражает краткосрочную корректировку производственных планов.
Ключевые показатели периода:
Данная динамика демонстрирует умеренное сокращение выпуска, характерное для периодов адаптации металлургического производства к изменяющемуся спросу.
Производство кокса и полукокса в России имеет выраженную региональную концентрацию, связанной с размещением угольной базы и металлургических предприятий. Сибирский федеральный округ сохраняет лидирующие позиции в отрасли.
По итогам января–февраля 2026 года наибольший вклад в производство обеспечили:
В феврале 2026 года распределение производства выглядело следующим образом:
СФО сохраняет лидерство благодаря высокой концентрации угольных ресурсов и развитой промышленной инфраструктуре, ориентированной на металлургический сектор.
Динамика рынка кокса и полукокса определяется состоянием металлургической отрасли, экспортным спросом на сталь и внутренней загрузкой доменных мощностей. Производство кокса и полукокса из каменного угля в России февраль 2026 демонстрирует зависимость от цикличности промышленного производства.
Основные факторы влияния:
Снижение объемов в феврале указывает на временную корректировку производственных планов, а не на долгосрочный спад отрасли.
Дополнительный анализ рынка представлен в исследовании рынка каменноугольного кокса в России, где рассмотрены структурные изменения и долгосрочные тенденции отрасли.
![Производство кокса и полукокса из каменного угля в России февраль 2026: снижение на 13,7% и лидерство Сибирского федерального округа]() Таким образом, производство кокса и полукокса из каменного угля в России февраль 2026 характеризуется умеренным снижением выпуска при сохранении устойчивой региональной структуры и высокой концентрации производства в Сибирском федеральном округе.
По итогам января–февраля 2026 года общий объем производства составил 3 592,6 тыс. тонн, что формирует базовый уровень выпуска в начале года и отражает общую загрузку коксохимических мощностей страны.
В феврале 2026 года объем производства достиг 1 663,8 тыс. тонн, что на 13,7% ниже уровня января 2026 года (1 928,9 тыс. тонн) и на 8,8% ниже уровня февраля 2025 года. Такая динамика указывает на снижение производственной активности на фоне изменения спроса со стороны металлургического сектора.
Динамика производства кокса и полукокса
Рынок кокса и полукокса характеризуется высокой зависимостью от металлургического цикла и загрузки сталелитейных предприятий. Снижение выпуска в феврале 2026 года отражает краткосрочную корректировку производственных планов.
Ключевые показатели периода:
- объем производства за январь–февраль 2026 года — 3 592,6 тыс. тонн
- выпуск в феврале 2026 года — 1 663,8 тыс. тонн
- выпуск в январе 2026 года — 1 928,9 тыс. тонн
- снижение к январю 2026 года — 13,7%
- снижение к февралю 2025 года — 8,8%
Данная динамика демонстрирует умеренное сокращение выпуска, характерное для периодов адаптации металлургического производства к изменяющемуся спросу.
Региональная структура производства
Производство кокса и полукокса в России имеет выраженную региональную концентрацию, связанной с размещением угольной базы и металлургических предприятий. Сибирский федеральный округ сохраняет лидирующие позиции в отрасли.
По итогам января–февраля 2026 года наибольший вклад в производство обеспечили:
- Сибирский федеральный округ — 1 169,5 тыс. тонн (32,6% от общего объема)
- Уральский федеральный округ — значительный вклад в металлургическую цепочку
- Северо-Западный федеральный округ — участие в переработке и снабжении промышленных предприятий
В феврале 2026 года распределение производства выглядело следующим образом:
- Сибирский федеральный округ — 542,4 тыс. тонн
- Уральский федеральный округ — 502,7 тыс. тонн
- Северо-Западный федеральный округ — 349,3 тыс. тонн
СФО сохраняет лидерство благодаря высокой концентрации угольных ресурсов и развитой промышленной инфраструктуре, ориентированной на металлургический сектор.
Факторы влияния и рыночные тенденции
Динамика рынка кокса и полукокса определяется состоянием металлургической отрасли, экспортным спросом на сталь и внутренней загрузкой доменных мощностей. Производство кокса и полукокса из каменного угля в России февраль 2026 демонстрирует зависимость от цикличности промышленного производства.
Основные факторы влияния:
- уровень загрузки металлургических предприятий
- динамика спроса на сталь и чугун
- доступность угольного сырья
- логистические ограничения и транспортные расходы
- сезонные колебания промышленного производства
Снижение объемов в феврале указывает на временную корректировку производственных планов, а не на долгосрочный спад отрасли.
Дополнительный анализ рынка представлен в исследовании рынка каменноугольного кокса в России, где рассмотрены структурные изменения и долгосрочные тенденции отрасли.
Ключевые выводы
- Объем производства за январь–февраль 2026 года — 3 592,6 тыс. тонн
- Выпуск в феврале 2026 года — 1 663,8 тыс. тонн
- Снижение к январю 2026 года — 13,7%
- Снижение к февралю 2025 года — 8,8%
- Доля Сибирского федерального округа — 32,6%
- Лидирующий регион — Сибирский федеральный округ
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство кокса и полукокса из каменного угля в России февраль 2026: снижение на 13,7% и лидерство Сибирского федерального округа
Производство аккумуляторных батарей в России март 2026: рост на 30,9% с начала года и лидерство Приволжского федерального округа
Потребительские цены на пшено в России март 2026: рост при снижении годового уровня и региональная разница
Потребительские цены на овсяные хлопья геркулес в России март 2026: стабильность цен и региональные различия
Предыдущие исследования
Цены производителей на кокс и полукокс из каменного угля в России март 2026: снижение на 28,7% и региональный разброс стоимости
Производство обоев в России февраль 2026: рост на 46,3% и доминирование Центрального федерального округа
Производство серной кислоты в России февраль 2026: снижение на 8,3% и лидерство Северо-Западного округа
Цены производителей на серную кислоту в России март 2026: рост до 13 857,1 рубля за тонну и лидерство Сибири

