Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство лаков на основе сложных полиэфиров и акриловых полимеров в России март 2026: рост выпуска на 65,8% с начала года и усиление позиций Центрального федерального округа
Производство лаков на основе сложных полиэфиров, акриловых и виниловых полимеров в неводной среде в России март 2026: объем выпуска достиг 6 040,7 тонн, что на 34,7% выше февраля 2026 года. За январь–март произведено 14 168,8 тонн продукции, доля Центрального федерального округа составила 51,2%. Анализ динамики производства, региональной структуры и тенденций рынка лакокрасочных материалов.
Департамент маркетинговой аналитики Alto Group
Производство лаков на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде в России март 2026 года демонстрирует заметное восстановление производственной активности после более сдержанного начала года. Рынок лакокрасочных материалов остается одним из важнейших сегментов химической промышленности, напрямую связанным со строительной отраслью, промышленным производством, мебельной индустрией и сектором защитных покрытий.
По итогам января–марта 2026 года объем выпуска лаков на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде в России составил 14 168,8 тонн. Отрасль показывает признаки постепенной стабилизации после волатильности предыдущих периодов, а март стал наиболее активным месяцем первого квартала.
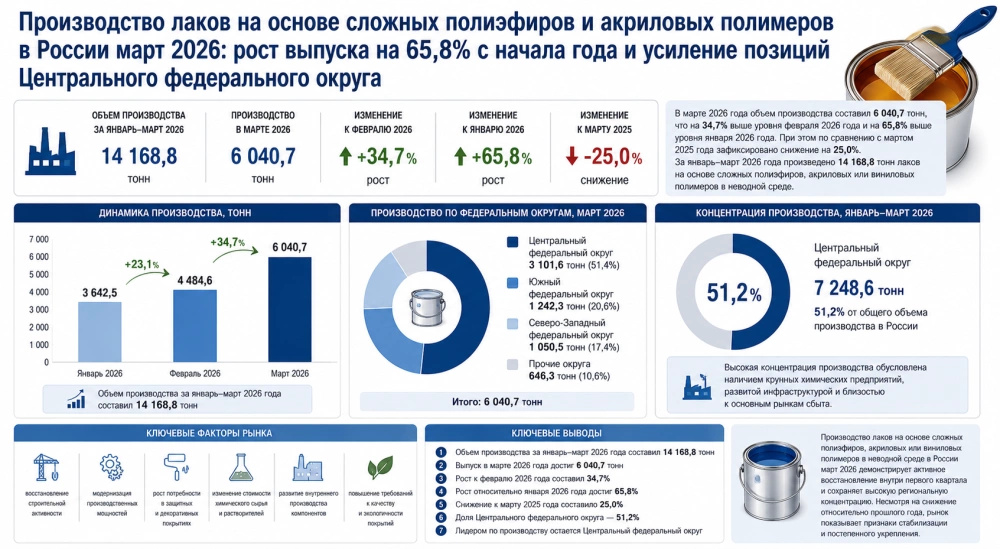
В марте 2026 года объем производства достиг 6 040,7 тонн, что на 34,7% выше уровня февраля 2026 года. По сравнению с январем 2026 года, когда выпуск составлял 3 642,5 тонн, рост достиг 65,8%. Несмотря на столь выраженную положительную динамику внутри квартала, в годовом выражении рынок все еще демонстрирует снижение — на 25,0% относительно марта 2025 года.
Рост объемов выпуска в марте 2026 года свидетельствует об активизации спроса на лакокрасочную продукцию со стороны строительного комплекса, промышленного сектора и производителей отделочных материалов. Лаки на основе полиэфирных, акриловых и виниловых полимеров широко применяются в производстве мебели, металлоконструкций, строительных покрытий и декоративных материалов.
Основные показатели рынка за рассматриваемый период:
Подобная динамика отражает восстановление производственной активности внутри квартала, однако отрасль все еще находится под влиянием факторов, связанных с изменением спроса, стоимостью сырья и общей инвестиционной активностью в промышленности.
Дополнительное влияние на рынок оказывают колебания стоимости растворителей, полимерных компонентов и импортозависимого химического сырья. Производители продолжают адаптировать ассортимент продукции под текущие требования строительного и промышленного сегментов, уделяя повышенное внимание долговечности покрытий, устойчивости к внешним воздействиям и экологическим характеристикам.
Региональная структура производства лаков в России характеризуется высокой концентрацией выпуска в промышленно развитых федеральных округах. Наибольшая доля производства по итогам января–марта 2026 года пришлась на Центральный федеральный округ, где было произведено 7 248,6 тонн, что соответствует 51,2% от общего объема российского производства.
В марте 2026 года распределение выпуска между ведущими федеральными округами выглядело следующим образом:
Лидерство Центрального федерального округа обусловлено концентрацией крупных химических предприятий, развитой инфраструктурой поставок и близостью к крупнейшим рынкам потребления лакокрасочной продукции. Кроме того, именно в данном регионе сосредоточена значительная часть строительной активности и производств, связанных с обработкой древесины, металла и промышленным окрашиванием.
Южный федеральный округ сохраняет устойчивые позиции благодаря развитию строительного сектора и промышленности строительных материалов, а Северо-Западный федеральный округ традиционно ориентирован на высокотехнологичные покрытия и производство специализированной лакокрасочной продукции.
Рынок лаков на основе сложных полиэфиров, акриловых и виниловых полимеров остается важной частью химической промышленности России. Спрос на такую продукцию определяется состоянием строительного рынка, объемами промышленного производства и уровнем инвестиционной активности в инфраструктурных проектах.
На развитие отрасли в 2026 году влияют следующие факторы:
Одновременно рынок сталкивается с рядом ограничений, включая волатильность цен на нефтехимическое сырье, изменение структуры импорта и необходимость технологического обновления производственных линий. В результате предприятия уделяют все больше внимания локализации сырьевой базы и оптимизации производственных процессов.
Дополнительная информация о тенденциях и перспективах отрасли представлена в исследовании рынка строительных лаков в России, где рассматриваются ключевые показатели, структура рынка и прогнозы развития сегмента.
![Производство лаков на основе сложных полиэфиров и акриловых полимеров в России март 2026: рост выпуска на 65,8% с начала года и усиление позиций Центрального федерального округа]() Таким образом, производство лаков на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде в России март 2026 демонстрирует активное восстановление внутри первого квартала и сохраняет высокую региональную концентрацию. Несмотря на снижение относительно прошлого года, рынок показывает признаки стабилизации и постепенного укрепления производственной активности в сегменте лакокрасочных материалов.
По итогам января–марта 2026 года объем выпуска лаков на основе сложных полиэфиров, акриловых или виниловых полимеров в неводной среде в России составил 14 168,8 тонн. Отрасль показывает признаки постепенной стабилизации после волатильности предыдущих периодов, а март стал наиболее активным месяцем первого квартала.
В марте 2026 года объем производства достиг 6 040,7 тонн, что на 34,7% выше уровня февраля 2026 года. По сравнению с январем 2026 года, когда выпуск составлял 3 642,5 тонн, рост достиг 65,8%. Несмотря на столь выраженную положительную динамику внутри квартала, в годовом выражении рынок все еще демонстрирует снижение — на 25,0% относительно марта 2025 года.
Динамика производства и изменение рыночной активности
Рост объемов выпуска в марте 2026 года свидетельствует об активизации спроса на лакокрасочную продукцию со стороны строительного комплекса, промышленного сектора и производителей отделочных материалов. Лаки на основе полиэфирных, акриловых и виниловых полимеров широко применяются в производстве мебели, металлоконструкций, строительных покрытий и декоративных материалов.
Основные показатели рынка за рассматриваемый период:
- объем производства за январь–март 2026 года — 14 168,8 тонн
- выпуск в марте 2026 года — 6 040,7 тонн
- объем производства в январе 2026 года — 3 642,5 тонн
- рост к предыдущему месяцу — 34,7%
- увеличение к январю 2026 года — 65,8%
- снижение к марту 2025 года — 25,0%
Подобная динамика отражает восстановление производственной активности внутри квартала, однако отрасль все еще находится под влиянием факторов, связанных с изменением спроса, стоимостью сырья и общей инвестиционной активностью в промышленности.
Дополнительное влияние на рынок оказывают колебания стоимости растворителей, полимерных компонентов и импортозависимого химического сырья. Производители продолжают адаптировать ассортимент продукции под текущие требования строительного и промышленного сегментов, уделяя повышенное внимание долговечности покрытий, устойчивости к внешним воздействиям и экологическим характеристикам.
Региональная структура производства и концентрация отрасли
Региональная структура производства лаков в России характеризуется высокой концентрацией выпуска в промышленно развитых федеральных округах. Наибольшая доля производства по итогам января–марта 2026 года пришлась на Центральный федеральный округ, где было произведено 7 248,6 тонн, что соответствует 51,2% от общего объема российского производства.
В марте 2026 года распределение выпуска между ведущими федеральными округами выглядело следующим образом:
- Центральный федеральный округ — 3 101,6 тонн
- Южный федеральный округ — 1 242,3 тонн
- Северо-Западный федеральный округ — 1 050,5 тонн
Лидерство Центрального федерального округа обусловлено концентрацией крупных химических предприятий, развитой инфраструктурой поставок и близостью к крупнейшим рынкам потребления лакокрасочной продукции. Кроме того, именно в данном регионе сосредоточена значительная часть строительной активности и производств, связанных с обработкой древесины, металла и промышленным окрашиванием.
Южный федеральный округ сохраняет устойчивые позиции благодаря развитию строительного сектора и промышленности строительных материалов, а Северо-Западный федеральный округ традиционно ориентирован на высокотехнологичные покрытия и производство специализированной лакокрасочной продукции.
Факторы развития рынка и перспективы отрасли
Рынок лаков на основе сложных полиэфиров, акриловых и виниловых полимеров остается важной частью химической промышленности России. Спрос на такую продукцию определяется состоянием строительного рынка, объемами промышленного производства и уровнем инвестиционной активности в инфраструктурных проектах.
На развитие отрасли в 2026 году влияют следующие факторы:
- восстановление строительной активности в отдельных регионах
- модернизация производственных мощностей химической отрасли
- рост потребности в защитных и декоративных покрытиях
- изменение стоимости химического сырья и растворителей
- развитие внутреннего производства лакокрасочных компонентов
- повышение требований к качеству и экологичности покрытий
Одновременно рынок сталкивается с рядом ограничений, включая волатильность цен на нефтехимическое сырье, изменение структуры импорта и необходимость технологического обновления производственных линий. В результате предприятия уделяют все больше внимания локализации сырьевой базы и оптимизации производственных процессов.
Дополнительная информация о тенденциях и перспективах отрасли представлена в исследовании рынка строительных лаков в России, где рассматриваются ключевые показатели, структура рынка и прогнозы развития сегмента.
Ключевые выводы
- Объем производства за январь–март 2026 года составил 14 168,8 тонн
- Выпуск в марте 2026 года достиг 6 040,7 тонн
- Рост к февралю 2026 года составил 34,7%
- Рост относительно января 2026 года достиг 65,8%
- Снижение к марту 2025 года составило 25,0%
- Доля Центрального федерального округа — 51,2%
- Лидером по производству остается Центральный федеральный округ
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство лаков на основе сложных полиэфиров и акриловых полимеров в России март 2026: рост выпуска на 65,8% с начала года и усиление позиций Центрального федерального округа
Анализ импорта и экспорта арбузов, дынь и папайи в Индии в 2021-2025 годы
65 стр. (24 графиков, 4 диаграмм и 28 таблиц)
Бизнес-план овцеводческой фермы (с финансовой моделью)
79 стр.
Анализ рынка угля в странах Европы: текущая ситуация и прогнозы на 2028-2032 годы
165 стр. (57 графиков, 69 диаграмм и 83 таблицы)

