Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство проката сортового и катанки в России март 2026: стабильность на фоне снижения к прошлому году и лидерство Урала
Производство проката сортового и катанки горячекатаных стальных в России март 2026: объем 1 198 387,2 тонны (+1,2% к февралю 2026 и -17,3% к марту 2025), январь–март — 3 633 124,7 тонны. Доля Уральского федерального округа — 25,3% (919 311,6 тонны). В марте: УФО — 276 019,6, ЦФО — 247 614,5, ПФО — 198 219,0 тонны. Динамика рынка сортового проката и региональная структура производства.
Департамент маркетинговой аналитики Alto Group
Производство проката сортового и катанки горячекатаные стальные в России март 2026 года отражает сложную динамику металлургического рынка, в котором краткосрочная стабилизация сочетается с заметным снижением в годовом выражении. Данный сегмент остается базовым элементом строительной и промышленной отрасли, обеспечивая сырьевую основу для арматуры, металлоконструкций, машиностроения и инфраструктурных проектов.
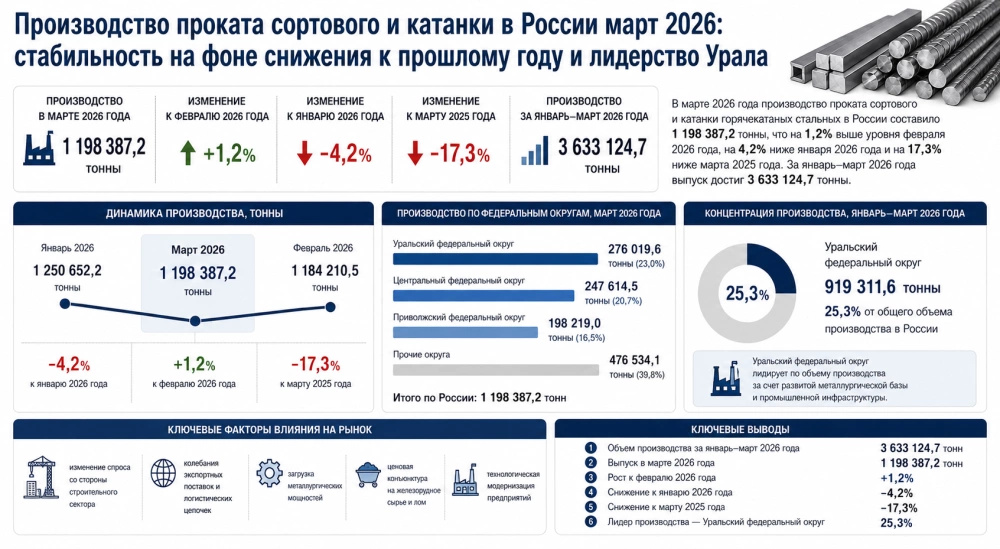
По итогам января–марта 2026 года совокупный объем производства составил 3 633 124,7 тонны. Этот показатель формирует базовую оценку начала года и отражает общий уровень активности в металлургическом секторе на фоне изменения внутреннего и внешнего спроса.
В марте 2026 года производство достигло 1 198 387,2 тонны, что на 1,2% выше уровня февраля 2026 года. При этом по сравнению с январем 2026 года (1 250 652,2 тонны) фиксируется снижение на 4,2%. В годовом выражении наблюдается более выраженная отрицательная динамика — 17,3% к марту 2025 года, что указывает на ослабление внешнего и частично внутреннего спроса.
Март 2026 года характеризуется умеренным восстановлением объемов производства после снижения в предыдущие периоды. Рост относительно февраля говорит о стабилизации производственной активности на фоне адаптации металлургических предприятий к текущим рыночным условиям.
Основные показатели динамики:
Такая динамика отражает баланс между внутренним спросом со стороны строительного сектора и снижением активности на внешних рынках, что характерно для текущего этапа развития металлургической отрасли.
Металлургический рынок России традиционно характеризуется высокой концентрацией производства в ключевых промышленных регионах. В январе–марте 2026 года лидирующую позицию занял Уральский федеральный округ с объемом 919 311,6 тонны, что составляет 25,3% от общего объема производства в России.
В марте 2026 года распределение производства выглядело следующим образом:
Уральский федеральный округ сохраняет лидерство благодаря высокой концентрации металлургических предприятий полного цикла, доступу к сырьевой базе и развитой промышленной инфраструктуре.
Рынок сортового проката и катанки формируется под влиянием множества факторов, включая динамику строительной отрасли, экспортные ограничения, стоимость сырья и уровень загрузки производственных мощностей. Производство проката сортового и катанки горячекатаные стальные в России март 2026 демонстрирует переходный характер рынка с признаками краткосрочной стабилизации.
Ключевые факторы развития:
Несмотря на снижение в годовом выражении, рынок сохраняет стратегическую значимость для экономики, поскольку сортовой прокат является базовым материалом для инфраструктурных и промышленных проектов.
Дополнительный анализ отрасли представлен в исследовании рынка сортового проката в России, где рассматриваются ключевые тренды и прогнозы развития сектора.
![Производство проката сортового и катанки в России март 2026: стабильность на фоне снижения к прошлому году и лидерство Урала]() Таким образом, производство проката сортового и катанки горячекатаные стальные в России март 2026 характеризуется умеренной стабилизацией при сохранении выраженного годового снижения, что отражает текущую перестройку металлургического рынка.
По итогам января–марта 2026 года совокупный объем производства составил 3 633 124,7 тонны. Этот показатель формирует базовую оценку начала года и отражает общий уровень активности в металлургическом секторе на фоне изменения внутреннего и внешнего спроса.
В марте 2026 года производство достигло 1 198 387,2 тонны, что на 1,2% выше уровня февраля 2026 года. При этом по сравнению с январем 2026 года (1 250 652,2 тонны) фиксируется снижение на 4,2%. В годовом выражении наблюдается более выраженная отрицательная динамика — 17,3% к марту 2025 года, что указывает на ослабление внешнего и частично внутреннего спроса.
Динамика производства проката сортового и катанки: краткосрочные тенденции
Март 2026 года характеризуется умеренным восстановлением объемов производства после снижения в предыдущие периоды. Рост относительно февраля говорит о стабилизации производственной активности на фоне адаптации металлургических предприятий к текущим рыночным условиям.
Основные показатели динамики:
- объем производства за январь–март 2026 года — 3 633 124,7 тонны
- выпуск в марте 2026 года — 1 198 387,2 тонны
- объем января 2026 года — 1 250 652,2 тонны
- рост к февралю 2026 года — 1,2%
- снижение к январю 2026 года — 4,2%
- снижение к марту 2025 года — 17,3%
Такая динамика отражает баланс между внутренним спросом со стороны строительного сектора и снижением активности на внешних рынках, что характерно для текущего этапа развития металлургической отрасли.
Региональная структура производства и распределение мощностей
Металлургический рынок России традиционно характеризуется высокой концентрацией производства в ключевых промышленных регионах. В январе–марте 2026 года лидирующую позицию занял Уральский федеральный округ с объемом 919 311,6 тонны, что составляет 25,3% от общего объема производства в России.
В марте 2026 года распределение производства выглядело следующим образом:
- Уральский федеральный округ — 276 019,6 тонны
- Центральный федеральный округ — 247 614,5 тонны
- Приволжский федеральный округ — 198 219,0 тонны
Уральский федеральный округ сохраняет лидерство благодаря высокой концентрации металлургических предприятий полного цикла, доступу к сырьевой базе и развитой промышленной инфраструктуре.
Факторы влияния и рыночные тенденции
Рынок сортового проката и катанки формируется под влиянием множества факторов, включая динамику строительной отрасли, экспортные ограничения, стоимость сырья и уровень загрузки производственных мощностей. Производство проката сортового и катанки горячекатаные стальные в России март 2026 демонстрирует переходный характер рынка с признаками краткосрочной стабилизации.
Ключевые факторы развития:
- изменение спроса со стороны строительного сектора
- колебания экспортных поставок и логистических цепочек
- загрузка металлургических мощностей
- ценовая конъюнктура на железорудное сырье и лом
- технологическая модернизация предприятий
Несмотря на снижение в годовом выражении, рынок сохраняет стратегическую значимость для экономики, поскольку сортовой прокат является базовым материалом для инфраструктурных и промышленных проектов.
Дополнительный анализ отрасли представлен в исследовании рынка сортового проката в России, где рассматриваются ключевые тренды и прогнозы развития сектора.
Ключевые выводы
- Объем производства за январь–март 2026 года — 3 633 124,7 тонны
- Выпуск в марте 2026 года — 1 198 387,2 тонны
- Рост к февралю 2026 года — 1,2%
- Снижение к январю 2026 года — 4,2%
- Снижение к марту 2025 года — 17,3%
- Лидер производства — Уральский федеральный округ (25,3%)
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Производство сортового проката и катанки в бухтах в России март 2026: рост на 23,1% и доминирование Центрального федерального округа
Цены производителей на полимеры пропилена в России март 2026: рост до 81 563,7 рублей за тонну и резкая годовая коррекция
Производство полимеров пропилена в России март 2026: рост на 15,2% и лидерство Уральского федерального округа с долей 50,9%
Производство лакокрасочных материалов на основе полимеров в России март 2026: рост на 30,8% и доминирование ЦФО с долей 55,3%
Производство полимеров винилацетата в России март 2026: рост на 4,8% и концентрация 55,3% в Северо-Кавказском федеральном округе
Производство слитков из нержавеющей стали в России март 2026: рост на 12,6% и резкое восстановление до 101,8% к январю при лидерстве Урала

