Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство сварных стальных труб в России март 2026: рост на 19,4% и лидерство Центрального федерального округа
Производство сварных стальных труб в России март 2026: объем 188 477,8 тонны (+19,4% к февралю 2026 и -8,2% к марту 2025), январь–март — 477 406,7 тонны. Центральный федеральный округ обеспечивает 40,1% производства или 191 348,9 тонны. В марте лидируют ЦФО, ПФО и ЮФО. Анализ динамики производства, региональной структуры и ключевых тенденций трубной отрасли России.
Департамент маркетинговой аналитики Alto Group
Производство труб сварных, наружным диаметром не более 406,4 миллиметра, стальных в России март 2026 года отражает восстановление активности в металлургическом и трубном сегменте на фоне увеличения спроса со стороны строительной отрасли, нефтегазового комплекса и инфраструктурных проектов. После более сдержанного начала года рынок демонстрирует выраженный рост месячных объемов при сохранении умеренного снижения в годовом выражении.
По итогам января–марта 2026 года совокупный объем производства сварных стальных труб в России составил 477 406,7 тонны. Данный показатель подтверждает устойчивую роль трубной продукции в структуре российской металлургической промышленности и ее критическое значение для реализации крупных инвестиционных проектов.
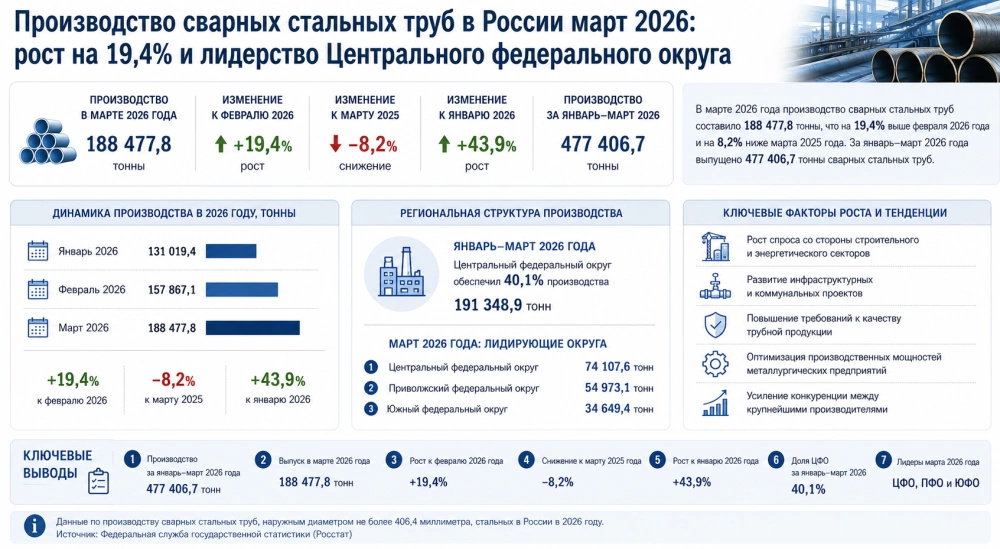
В марте 2026 года объем производства достиг 188 477,8 тонны, что на 19,4% выше уровня февраля 2026 года. При этом по сравнению с мартом 2025 года зафиксировано снижение на 8,2%. Однако относительно января 2026 года, когда выпуск составлял 131 019,4 тонны, производство увеличилось на 43,9%, что свидетельствует о выраженном восстановительном тренде.
Рынок сварных стальных труб в России характеризуется высокой зависимостью от инвестиционной активности в строительстве, энергетике и транспортной инфраструктуре. Рост производства в марте 2026 года указывает на постепенное оживление спроса со стороны ключевых отраслей потребления.
Важную роль в динамике рынка играют государственные инфраструктурные проекты, модернизация коммунальных сетей, а также развитие нефтегазовой отрасли. Дополнительное влияние оказывает сезонное увеличение строительной активности в начале весеннего периода.
Ключевые показатели производства за январь–март 2026 года:
Такая динамика отражает сочетание восстановительных процессов в отрасли и временных колебаний спроса. Несмотря на снижение в годовом выражении, рынок демонстрирует устойчивый потенциал роста, особенно в сегменте труб для инфраструктурных и энергетических проектов.
Производители продолжают адаптировать производственные мощности под изменяющуюся структуру спроса, уделяя особое внимание эффективности выпуска и качеству продукции. Усиливается конкуренция среди крупных металлургических холдингов, что также влияет на распределение объемов производства.
Наиболее значительный вклад в производство сварных стальных труб в январе–марте 2026 года внес Центральный федеральный округ, где было произведено 191 348,9 тонны, что составляет 40,1% от общего объема выпуска в России.
Лидерство Центрального федерального округа обусловлено высокой концентрацией металлургических предприятий, развитой промышленной инфраструктурой и близостью к крупнейшим потребителям трубной продукции. Регион играет ключевую роль в обеспечении строительных и энергетических проектов страны.
По итогам марта 2026 года крупнейшие объемы производства распределились следующим образом:
Приволжский федеральный округ сохраняет сильные позиции благодаря развитой металлургической базе и наличию крупных промышленных предприятий. Южный федеральный округ демонстрирует стабильный уровень производства, поддерживаемый инфраструктурными и строительными проектами.
Региональная структура рынка показывает высокую концентрацию производства в нескольких ключевых промышленных центрах, что позволяет эффективно распределять мощности и обеспечивать стабильные поставки продукции на внутренний рынок.
Сегмент сварных стальных труб остается одним из базовых элементов российской металлургической промышленности. В 2026 году рынок продолжает развиваться под влиянием инфраструктурных инвестиций, модернизации инженерных сетей и роста промышленного строительства.
Основные тенденции отрасли:
Отдельное внимание уделяется выпуску продукции с улучшенными эксплуатационными характеристиками, включая повышенную коррозионную стойкость и расширенный диапазон применения. Производители также активно инвестируют в модернизацию оборудования и цифровизацию производственных процессов.
Дополнительный анализ рынка представлен в исследовании рынка сварных труб в России, где подробно рассматриваются структура отрасли, ключевые тенденции и прогнозы развития до 2028 года.
![Производство сварных стальных труб в России март 2026: рост на 19,4% и лидерство Центрального федерального округа]() Таким образом, производство труб сварных, наружным диаметром не более 406,4 миллиметра, стальных в России март 2026 демонстрирует восстановительную динамику и высокую региональную концентрацию. Отрасль сохраняет стратегическое значение для российской экономики, обеспечивая потребности ключевых инфраструктурных и промышленных направлений.
По итогам января–марта 2026 года совокупный объем производства сварных стальных труб в России составил 477 406,7 тонны. Данный показатель подтверждает устойчивую роль трубной продукции в структуре российской металлургической промышленности и ее критическое значение для реализации крупных инвестиционных проектов.
В марте 2026 года объем производства достиг 188 477,8 тонны, что на 19,4% выше уровня февраля 2026 года. При этом по сравнению с мартом 2025 года зафиксировано снижение на 8,2%. Однако относительно января 2026 года, когда выпуск составлял 131 019,4 тонны, производство увеличилось на 43,9%, что свидетельствует о выраженном восстановительном тренде.
Динамика производства сварных стальных труб и рыночные факторы
Рынок сварных стальных труб в России характеризуется высокой зависимостью от инвестиционной активности в строительстве, энергетике и транспортной инфраструктуре. Рост производства в марте 2026 года указывает на постепенное оживление спроса со стороны ключевых отраслей потребления.
Важную роль в динамике рынка играют государственные инфраструктурные проекты, модернизация коммунальных сетей, а также развитие нефтегазовой отрасли. Дополнительное влияние оказывает сезонное увеличение строительной активности в начале весеннего периода.
Ключевые показатели производства за январь–март 2026 года:
- объем производства за январь–март 2026 года — 477 406,7 тонны
- выпуск в марте 2026 года — 188 477,8 тонны
- объем производства в январе 2026 года — 131 019,4 тонны
- рост к февралю 2026 года — 19,4%
- снижение к марту 2025 года — 8,2%
- рост относительно января 2026 года — 43,9%
Такая динамика отражает сочетание восстановительных процессов в отрасли и временных колебаний спроса. Несмотря на снижение в годовом выражении, рынок демонстрирует устойчивый потенциал роста, особенно в сегменте труб для инфраструктурных и энергетических проектов.
Производители продолжают адаптировать производственные мощности под изменяющуюся структуру спроса, уделяя особое внимание эффективности выпуска и качеству продукции. Усиливается конкуренция среди крупных металлургических холдингов, что также влияет на распределение объемов производства.
Региональная структура производства сварных труб
Наиболее значительный вклад в производство сварных стальных труб в январе–марте 2026 года внес Центральный федеральный округ, где было произведено 191 348,9 тонны, что составляет 40,1% от общего объема выпуска в России.
Лидерство Центрального федерального округа обусловлено высокой концентрацией металлургических предприятий, развитой промышленной инфраструктурой и близостью к крупнейшим потребителям трубной продукции. Регион играет ключевую роль в обеспечении строительных и энергетических проектов страны.
По итогам марта 2026 года крупнейшие объемы производства распределились следующим образом:
- Центральный федеральный округ — 74 107,6 тонны
- Приволжский федеральный округ — 54 973,1 тонны
- Южный федеральный округ — 34 649,4 тонны
Приволжский федеральный округ сохраняет сильные позиции благодаря развитой металлургической базе и наличию крупных промышленных предприятий. Южный федеральный округ демонстрирует стабильный уровень производства, поддерживаемый инфраструктурными и строительными проектами.
Региональная структура рынка показывает высокую концентрацию производства в нескольких ключевых промышленных центрах, что позволяет эффективно распределять мощности и обеспечивать стабильные поставки продукции на внутренний рынок.
Тенденции развития трубной отрасли и перспективы рынка
Сегмент сварных стальных труб остается одним из базовых элементов российской металлургической промышленности. В 2026 году рынок продолжает развиваться под влиянием инфраструктурных инвестиций, модернизации инженерных сетей и роста промышленного строительства.
Основные тенденции отрасли:
- рост спроса со стороны строительного и энергетического секторов
- развитие инфраструктурных и коммунальных проектов
- повышение требований к качеству трубной продукции
- оптимизация производственных мощностей металлургических предприятий
- усиление конкуренции между крупнейшими производителями
Отдельное внимание уделяется выпуску продукции с улучшенными эксплуатационными характеристиками, включая повышенную коррозионную стойкость и расширенный диапазон применения. Производители также активно инвестируют в модернизацию оборудования и цифровизацию производственных процессов.
Дополнительный анализ рынка представлен в исследовании рынка сварных труб в России, где подробно рассматриваются структура отрасли, ключевые тенденции и прогнозы развития до 2028 года.
Ключевые выводы по рынку
- Производство сварных стальных труб в январе–марте 2026 года составило 477 406,7 тонны
- Выпуск в марте 2026 года достиг 188 477,8 тонны
- Рост к февралю 2026 года составил 19,4%
- Снижение к марту 2025 года — 8,2%
- Рост относительно января 2026 года — 43,9%
- Доля Центрального федерального округа — 40,1%
- Лидирующие регионы марта — ЦФО, ПФО и ЮФО
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Производство органических ПАВ в России март 2026: рост на 36,4% при доминировании Приволжского федерального округа
Цены производителей на органические ПАВ в России март 2026: рост на 11,0% за месяц при снижении к прошлому году
Производство проката листового холоднокатаного плакированного в России март 2026: рост на 14,9% при падении к прошлому году на 35,1%
Производство проката листового холоднокатаного стального неплакированного в России март 2026: снижение на 1,6% при росте к январю на 27,7%
Потребительские цены на шампунь в России март 2026: стабильность на уровне 219,3 рубля и региональный разрыв до 337,5 рубля
Цены производителей на лосьоны и средства для волос в России март 2026: снижение на 7,6% за месяц при росте на 3,7% за год

