Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Импорт водки в Армении 2024: снижение поставок на 4,5% и доминирование России в структуре рынка
Импорт водки в Армению 2024 составил 1 047,0 тысячи литров, снизившись на 4,5% по сравнению с предыдущим годом. Основным поставщиком стала Россия с долей около 59,0%. Анализ структуры импорта, динамики рынка и ключевых тенденций алкогольной отрасли Армении.
Департамент маркетинговой аналитики Alto Group
Импорт водки в Армении 2024 года демонстрирует умеренное снижение на фоне изменения структуры потребления и стабилизации внутреннего рынка крепкого алкоголя. Водка остается одной из ключевых категорий импортируемых спиртных напитков, однако динамика последних лет указывает на постепенное перераспределение спроса в пользу других алкогольных сегментов и локальной продукции.
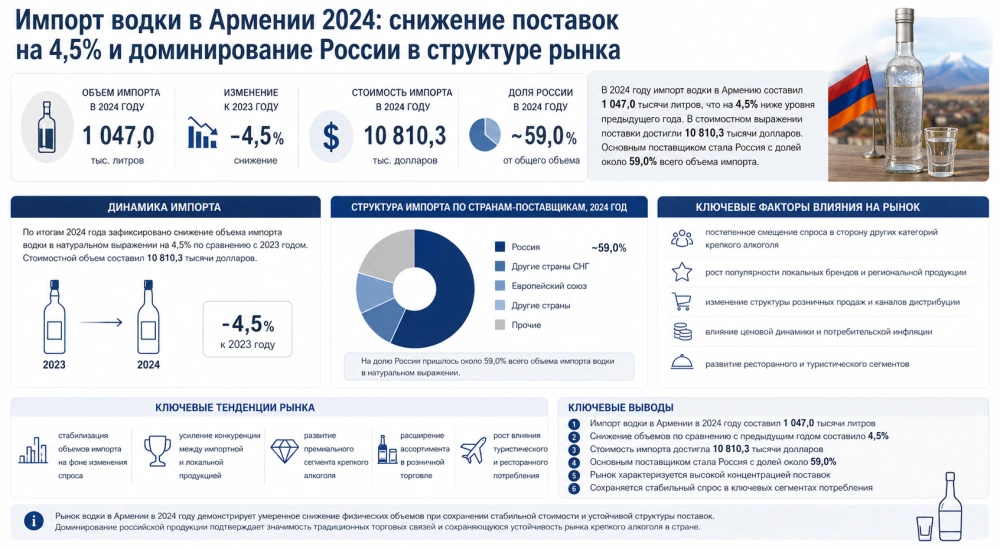
По итогам 2024 года объем импорта водки в Армению составил 1 047,0 тысячи литров, что на 4,5% ниже уровня предыдущего года. В стоимостном выражении поставки достигли 10 810,3 тысячи долларов, отражая сохранение устойчивого ценового сегмента и стабильного спроса в отдельных категориях потребления.
Несмотря на снижение физических объемов, рынок водки в Армении остается важным элементом структуры алкогольного импорта. Этот сегмент характеризуется высокой концентрацией поставок из ограниченного числа стран и значительной зависимостью от внешнеторговых отношений с ключевыми партнерами.
Снижение импорта водки в 2024 году связано с несколькими структурными факторами, включая изменение потребительских предпочтений, рост интереса к альтернативным видам алкогольной продукции и развитие локального производства.
Среди основных факторов, влияющих на рынок, можно выделить:
Импорт водки в Армении 2024 года отражает общий тренд на стабилизацию рынка крепкого алкоголя, где значительная часть потребителей сохраняет лояльность к традиционным брендам, но при этом расширяет спектр потребляемых напитков.
Важным аспектом остается высокая концентрация импорта по странам происхождения, что делает рынок чувствительным к изменениям внешнеэкономических условий и логистических цепочек поставок.
Основным поставщиком водки на армянский рынок в 2024 году стала Россия. На ее долю пришлось около 59,0% всего объема импорта в натуральном выражении.
Доминирующая позиция России объясняется рядом факторов:
Российская продукция традиционно занимает сильные позиции в сегменте крепкого алкоголя благодаря сочетанию ценовой доступности и стабильного качества. Это обеспечивает устойчивый спрос со стороны различных категорий потребителей, включая как массовый рынок, так и сегмент HoReCa.
Одновременно с этим наблюдается постепенное расширение присутствия других стран-поставщиков, однако их доля остается менее значительной по сравнению с российскими брендами.
Дополнительную информацию о структуре внешней торговли и долгосрочных тенденциях можно найти в исследовании импорта и экспорта водки в Армении, где подробно рассматриваются изменения рынка за последние годы и прогнозы его развития.
Рынок водки в Армении в ближайшие годы, вероятно, сохранит умеренную динамику с тенденцией к структурной трансформации. Основное влияние на его развитие будут оказывать изменения потребительских предпочтений и развитие локального производства алкогольной продукции.
Ключевые направления развития рынка:
Рынок остается чувствительным к экономическим факторам, включая уровень доходов населения, валютные колебания и стоимость логистики. При этом устойчивый интерес к традиционным брендам обеспечивает сохранение базового уровня спроса.
![Импорт водки в Армении 2024: снижение поставок на 4,5% и доминирование России в структуре рынка]() Таким образом, импорт водки в Армении 2024 года демонстрирует умеренное снижение физических объемов при сохранении стабильной стоимости и устойчивой структуры поставок. Доминирование российской продукции подтверждает значимость традиционных торговых связей и сохраняющуюся устойчивость рынка крепкого алкоголя в стране.
По итогам 2024 года объем импорта водки в Армению составил 1 047,0 тысячи литров, что на 4,5% ниже уровня предыдущего года. В стоимостном выражении поставки достигли 10 810,3 тысячи долларов, отражая сохранение устойчивого ценового сегмента и стабильного спроса в отдельных категориях потребления.
Несмотря на снижение физических объемов, рынок водки в Армении остается важным элементом структуры алкогольного импорта. Этот сегмент характеризуется высокой концентрацией поставок из ограниченного числа стран и значительной зависимостью от внешнеторговых отношений с ключевыми партнерами.
Динамика импорта и ключевые тенденции рынка водки
Снижение импорта водки в 2024 году связано с несколькими структурными факторами, включая изменение потребительских предпочтений, рост интереса к альтернативным видам алкогольной продукции и развитие локального производства.
Среди основных факторов, влияющих на рынок, можно выделить:
- постепенное смещение спроса в сторону других категорий крепкого алкоголя
- рост популярности локальных брендов и региональной продукции
- изменение структуры розничных продаж и каналов дистрибуции
- влияние ценовой динамики и потребительской инфляции
- развитие ресторанного и туристического сегментов
Импорт водки в Армении 2024 года отражает общий тренд на стабилизацию рынка крепкого алкоголя, где значительная часть потребителей сохраняет лояльность к традиционным брендам, но при этом расширяет спектр потребляемых напитков.
Важным аспектом остается высокая концентрация импорта по странам происхождения, что делает рынок чувствительным к изменениям внешнеэкономических условий и логистических цепочек поставок.
Структура поставок и роль ключевых стран-поставщиков
Основным поставщиком водки на армянский рынок в 2024 году стала Россия. На ее долю пришлось около 59,0% всего объема импорта в натуральном выражении.
Доминирующая позиция России объясняется рядом факторов:
- исторически сложившиеся торговые связи между странами
- высокая узнаваемость российских брендов водки
- развитая логистика и устойчивые каналы поставок
- конкурентоспособность продукции в среднем ценовом сегменте
- широкое присутствие в розничных сетях Армении
Российская продукция традиционно занимает сильные позиции в сегменте крепкого алкоголя благодаря сочетанию ценовой доступности и стабильного качества. Это обеспечивает устойчивый спрос со стороны различных категорий потребителей, включая как массовый рынок, так и сегмент HoReCa.
Одновременно с этим наблюдается постепенное расширение присутствия других стран-поставщиков, однако их доля остается менее значительной по сравнению с российскими брендами.
Дополнительную информацию о структуре внешней торговли и долгосрочных тенденциях можно найти в исследовании импорта и экспорта водки в Армении, где подробно рассматриваются изменения рынка за последние годы и прогнозы его развития.
Перспективы развития рынка крепкого алкоголя
Рынок водки в Армении в ближайшие годы, вероятно, сохранит умеренную динамику с тенденцией к структурной трансформации. Основное влияние на его развитие будут оказывать изменения потребительских предпочтений и развитие локального производства алкогольной продукции.
Ключевые направления развития рынка:
- стабилизация объемов импорта на фоне изменения спроса
- усиление конкуренции между импортной и локальной продукцией
- развитие премиального сегмента крепкого алкоголя
- расширение ассортимента в розничной торговле
- рост влияния туристического и ресторанного потребления
Рынок остается чувствительным к экономическим факторам, включая уровень доходов населения, валютные колебания и стоимость логистики. При этом устойчивый интерес к традиционным брендам обеспечивает сохранение базового уровня спроса.
Ключевые выводы
- Импорт водки в Армении в 2024 году составил 1 047,0 тысячи литров
- Снижение объемов по сравнению с предыдущим годом составило 4,5%
- Стоимость импорта достигла 10 810,3 тысячи долларов
- Основным поставщиком стала Россия с долей около 59,0%
- Рынок характеризуется высокой концентрацией поставок
- Сохраняется стабильный спрос в ключевых сегментах потребления
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Предыдущие исследования
Импорт алкогольной продукции в Армении 2024: рост поставок спиртных напитков на 81,5% и доминирование Грузии
Производство вин из косточковых фруктов в Армении 2025: рост выпуска на 7,6% и увеличение импорта сброженных напитков
Цены производителей на металлические радиаторы центрального отопления в России март 2026: снижение до 3 202 240,7 рубля за мегаватт
Производство конвекторов отопительных стальных в России март 2026: рост до 231,9 мегаватта и доминирование Северо-Западного федерального округа
Производство радиаторов центрального отопления стальных в России март 2026: рост до 532,4 мегаватта и высокая концентрация в ПФО

