Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство химических волокон в России март 2026: рост на 4,5% и лидерство Южного федерального округа
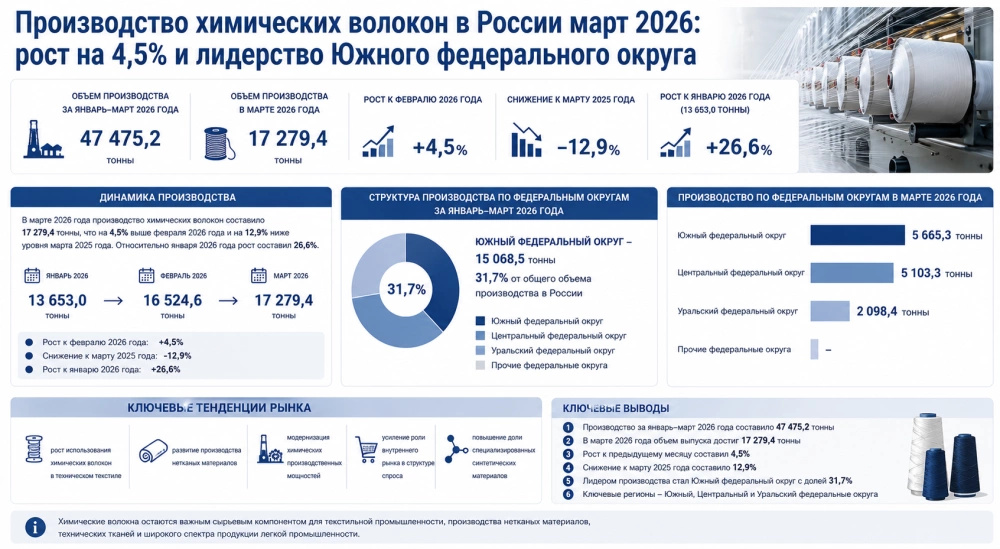
Производство химических волокон в России март 2026 составило 17 279,4 тонны, что на 4,5% выше февраля 2026 года и на 12,9% ниже уровня прошлого года. За январь–март объем выпуска достиг 47 475,2 тонны. Лидером стал Южный федеральный округ с долей 31,7% или 15 068,5 тонны. Анализ динамики, региональной структуры и тенденций рынка химических волокон.
Департамент маркетинговой аналитики Alto Group
Производство химических волокон в России март 2026 года отражает постепенное восстановление отрасли после снижения годовых показателей и демонстрирует умеренную положительную динамику внутри первого квартала. Химические волокна остаются важным сырьевым компонентом для текстильной промышленности, производства нетканых материалов, технических тканей и широкого спектра продукции легкой промышленности.
По итогам января–марта 2026 года объем производства химических волокон в России составил 47 475,2 тонны. Отрасль сохраняет стратегическое значение для промышленного комплекса страны, обеспечивая сырьевую базу для текстильных предприятий, производителей упаковочных материалов и технических изделий.
В марте 2026 года объем выпуска достиг 17 279,4 тонны, что на 4,5% выше уровня предыдущего месяца. Однако в годовом выражении наблюдается снижение на 12,9%, что указывает на сохраняющееся давление со стороны внешнего спроса и структурные изменения в отрасли. По сравнению с январем 2026 года, когда объем составлял 13 653,0 тонны, производство увеличилось на 26,6%, что свидетельствует о восстановлении активности в течение квартала.
Рынок химических волокон в России характеризуется высокой зависимостью от состояния текстильной промышленности, уровня внутреннего спроса и структуры промышленного производства. Несмотря на волатильность внешних факторов, отрасль демонстрирует способность к адаптации за счет модернизации мощностей и изменения продуктовой структуры.
Рост производства в марте 2026 года связан с увеличением загрузки предприятий и стабилизацией заказов со стороны перерабатывающих отраслей. Химические волокна активно используются в производстве тканей, технического текстиля, автомобильных материалов, строительных мембран и других промышленных изделий.
Основные показатели за январь–март 2026 года:
Несмотря на снижение в годовом выражении, внутри квартала наблюдается постепенное восстановление производства, что связано с увеличением заказов со стороны текстильных предприятий и расширением использования синтетических материалов в промышленности.
Отдельное влияние оказывает развитие сегмента технических и нетканых материалов, где химические волокна используются в строительстве, медицине, автомобильной промышленности и сельском хозяйстве. Это частично компенсирует снижение традиционного текстильного спроса.
Ключевым производственным центром отрасли остается Южный федеральный округ. По итогам января–марта 2026 года объем производства в регионе составил 15 068,5 тонны, что соответствует 31,7% от общего объема выпуска в России.
Высокая доля Южного федерального округа обусловлена наличием развитой химической и текстильной промышленности, а также устойчивыми производственными цепочками, обеспечивающими выпуск синтетических материалов и их последующую переработку.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
Центральный федеральный округ сохраняет значительную долю благодаря концентрации крупных химических предприятий и перерабатывающих мощностей. Уральский федеральный округ обеспечивает стабильные объемы производства за счет развитой нефтехимической базы и наличия сырьевых ресурсов.
Региональная структура рынка химических волокон демонстрирует устойчивую концентрацию производства в индустриально развитых округах, где сосредоточены ключевые предприятия химической и текстильной промышленности.
Отрасль химических волокон в России продолжает адаптироваться к изменениям в структуре спроса и развитию новых направлений применения синтетических материалов. Основное внимание производителей сосредоточено на повышении эффективности производства и расширении ассортимента продукции.
Ключевые тенденции рынка в 2026 году:
Дополнительное значение приобретает развитие импортозамещения в сегменте синтетических волокон, что стимулирует инвестиции в расширение производственных линий и повышение технологического уровня предприятий.
Более подробный анализ отрасли представлен в исследовании рынка химических волокон и нитей в России, где рассматриваются структурные изменения, динамика производства и долгосрочные прогнозы развития сектора.
![Производство химических волокон в России март 2026: рост на 4,5% и лидерство Южного федерального округа]() Таким образом, производство химических волокон в России март 2026 характеризуется умеренным восстановлением внутри квартала на фоне годового снижения, а также высокой концентрацией производства в ключевых промышленных регионах страны. Отрасль сохраняет стратегическую значимость для текстильной и перерабатывающей промышленности России.
По итогам января–марта 2026 года объем производства химических волокон в России составил 47 475,2 тонны. Отрасль сохраняет стратегическое значение для промышленного комплекса страны, обеспечивая сырьевую базу для текстильных предприятий, производителей упаковочных материалов и технических изделий.
В марте 2026 года объем выпуска достиг 17 279,4 тонны, что на 4,5% выше уровня предыдущего месяца. Однако в годовом выражении наблюдается снижение на 12,9%, что указывает на сохраняющееся давление со стороны внешнего спроса и структурные изменения в отрасли. По сравнению с январем 2026 года, когда объем составлял 13 653,0 тонны, производство увеличилось на 26,6%, что свидетельствует о восстановлении активности в течение квартала.
Динамика производства и текущее состояние отрасли химических волокон
Рынок химических волокон в России характеризуется высокой зависимостью от состояния текстильной промышленности, уровня внутреннего спроса и структуры промышленного производства. Несмотря на волатильность внешних факторов, отрасль демонстрирует способность к адаптации за счет модернизации мощностей и изменения продуктовой структуры.
Рост производства в марте 2026 года связан с увеличением загрузки предприятий и стабилизацией заказов со стороны перерабатывающих отраслей. Химические волокна активно используются в производстве тканей, технического текстиля, автомобильных материалов, строительных мембран и других промышленных изделий.
Основные показатели за январь–март 2026 года:
- объем производства за январь–март 2026 года — 47 475,2 тонны
- выпуск в марте 2026 года — 17 279,4 тонны
- объем производства в январе 2026 года — 13 653,0 тонны
- рост к февралю 2026 года — 4,5%
- снижение к марту 2025 года — 12,9%
- рост относительно января 2026 года — 26,6%
Несмотря на снижение в годовом выражении, внутри квартала наблюдается постепенное восстановление производства, что связано с увеличением заказов со стороны текстильных предприятий и расширением использования синтетических материалов в промышленности.
Отдельное влияние оказывает развитие сегмента технических и нетканых материалов, где химические волокна используются в строительстве, медицине, автомобильной промышленности и сельском хозяйстве. Это частично компенсирует снижение традиционного текстильного спроса.
Региональная структура производства химических волокон
Ключевым производственным центром отрасли остается Южный федеральный округ. По итогам января–марта 2026 года объем производства в регионе составил 15 068,5 тонны, что соответствует 31,7% от общего объема выпуска в России.
Высокая доля Южного федерального округа обусловлена наличием развитой химической и текстильной промышленности, а также устойчивыми производственными цепочками, обеспечивающими выпуск синтетических материалов и их последующую переработку.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
- Южный федеральный округ — 5 665,3 тонны
- Центральный федеральный округ — 5 103,3 тонны
- Уральский федеральный округ — 2 098,4 тонны
Центральный федеральный округ сохраняет значительную долю благодаря концентрации крупных химических предприятий и перерабатывающих мощностей. Уральский федеральный округ обеспечивает стабильные объемы производства за счет развитой нефтехимической базы и наличия сырьевых ресурсов.
Региональная структура рынка химических волокон демонстрирует устойчивую концентрацию производства в индустриально развитых округах, где сосредоточены ключевые предприятия химической и текстильной промышленности.
Тенденции рынка и перспективы развития отрасли
Отрасль химических волокон в России продолжает адаптироваться к изменениям в структуре спроса и развитию новых направлений применения синтетических материалов. Основное внимание производителей сосредоточено на повышении эффективности производства и расширении ассортимента продукции.
Ключевые тенденции рынка в 2026 году:
- рост использования химических волокон в техническом текстиле
- развитие производства нетканых материалов
- модернизация химических производственных мощностей
- усиление роли внутреннего рынка в структуре спроса
- повышение доли специализированных синтетических материалов
Дополнительное значение приобретает развитие импортозамещения в сегменте синтетических волокон, что стимулирует инвестиции в расширение производственных линий и повышение технологического уровня предприятий.
Более подробный анализ отрасли представлен в исследовании рынка химических волокон и нитей в России, где рассматриваются структурные изменения, динамика производства и долгосрочные прогнозы развития сектора.
Основные выводы по рынку химических волокон
- Производство за январь–март 2026 года составило 47 475,2 тонны
- В марте 2026 года объем выпуска достиг 17 279,4 тонны
- Рост к предыдущему месяцу составил 4,5%
- Снижение к марту 2025 года составило 12,9%
- Лидером производства стал Южный федеральный округ с долей 31,7%
- Ключевые регионы — Южный, Центральный и Уральский федеральные округа
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство химических волокон в России март 2026: рост на 4,5% и лидерство Южного федерального округа
Производство хлопчатобумажных тканей в России апрель 2026: рост на 26,8% с начала года при доле Центрального федерального округа 84,7%
Производство светодиодных ламп в России март 2026: рост на 15,4% и концентрация 64,8% в Центральном федеральном округе
Предыдущие исследования
Производство тормозных жидкостей и антифризов в России март 2026: рост на 36,4% и концентрация 67,4% в Центральном федеральном округе
Потребительские цены на спички в России март 2026: рост на 2,2% за месяц и разница цен между регионами более 58%
Цены производителей на электроды с покрытием в России март 2026: рост на 2,1% за месяц при снижении на 4,9% за год
Производство электродов с покрытием в России март 2026: рост на 14,5% и лидерство Уральского федерального округа
Производство металлических банок, бочек и емкостей менее 50 литров в России март 2026: рост на 8,8% и концентрация 96,9% в Центральном федеральном округе

