Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство искусственных волокон в России март 2026: снижение на 21,7% и концентрация 88,7% в Центральном федеральном округе
Производство искусственных волокон в России март 2026: объем выпуска составил 496,0 тонны, что на 21,7% ниже февраля 2026 года и на 58,0% ниже уровня прошлого года. За январь–март 2026 года произведено 1 817,8 тонны. Центральный федеральный округ обеспечил 88,7% производства. Анализ динамики рынка, структуры отрасли и ключевых тенденций.
Департамент маркетинговой аналитики Alto Group
Производство искусственных волокон в России март 2026 года отражает выраженную зависимость отрасли от состояния текстильной промышленности и перерабатывающих производств. Искусственные волокна являются ключевым сырьевым компонентом для текстильной, легкой промышленности, производства нетканых материалов, технических тканей и широкого спектра промышленных изделий.
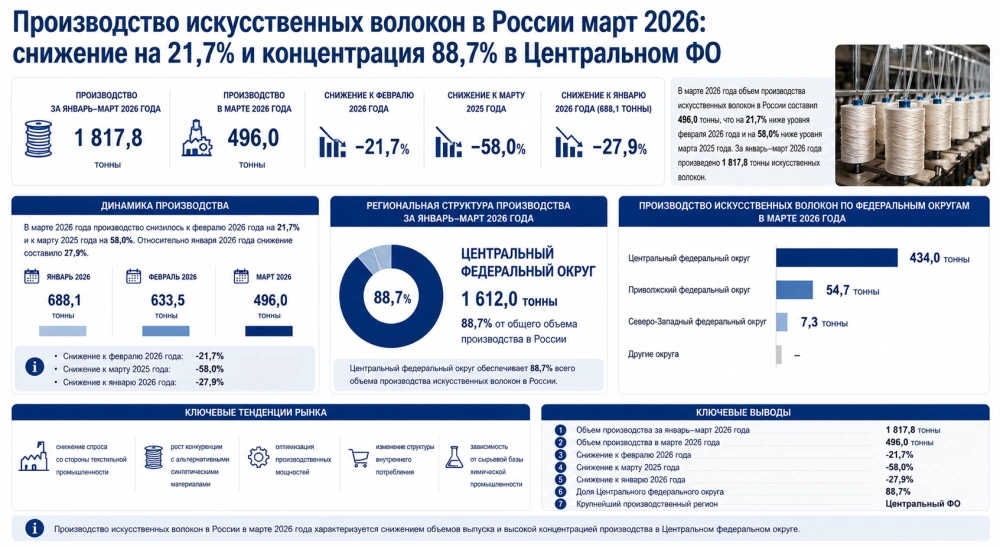
По итогам января–март 2026 года объем производства искусственных волокон в России составил 1 817,8 тонны. В марте 2026 года выпуск достиг 496,0 тонны, что на 21,7% ниже уровня февраля 2026 года. По сравнению с мартом 2025 года зафиксировано снижение на 58,0%, что указывает на ослабление спроса в ряде сегментов перерабатывающей промышленности и изменение структуры потребления сырья.
Дополнительно наблюдается снижение относительно начала года: по сравнению с январем 2026 года, когда объем производства составлял 688,1 тонны, мартовский показатель снизился на 27,9%. Такая динамика свидетельствует о сокращении производственной активности и корректировке загрузки предприятий отрасли.
![Производство искусственных волокон в России март 2026: снижение на 21,7% и концентрация 88,7% в Центральном федеральном округе]()
Рынок искусственных волокон в России тесно связан с состоянием текстильной промышленности, швейного производства и выпуском технических материалов. Снижение объемов в марте 2026 года отражает как структурные изменения в спросе, так и перераспределение заказов внутри промышленного сектора.
Основные показатели отрасли за январь–март 2026 года:
Снижение показателей может быть связано с уменьшением заказов со стороны текстильных предприятий, оптимизацией складских запасов и изменением структуры потребления синтетических и искусственных материалов.
Производство искусственных волокон в России март 2026 также демонстрирует чувствительность отрасли к изменениям цен на сырье и динамике переработки в смежных секторах. В условиях высокой конкуренции с импортной продукцией производители вынуждены адаптировать объемы выпуска к текущему уровню спроса.
Несмотря на снижение, искусственные волокна продолжают оставаться важным элементом промышленной цепочки, обеспечивая сырьевую базу для производства тканей, технического текстиля, фильтрующих материалов и изделий специального назначения.
Ключевым центром производства искусственных волокон в России является Центральный федеральный округ. По итогам января–март 2026 года здесь было произведено 1 612,0 тонны, что составляет 88,7% от общего объема производства в России.
Такая высокая концентрация производства объясняется наличием крупных химических и текстильных предприятий, развитой промышленной инфраструктурой и тесной связью с основными потребителями продукции.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
Центральный федеральный округ уверенно сохраняет доминирующее положение благодаря высокой концентрации производственных мощностей и логистических преимуществ. Приволжский федеральный округ занимает второе место, поддерживая выпуск за счет развитой химической промышленности.
Северо-Западный федеральный округ демонстрирует ограниченные объемы производства, однако сохраняет значение в структуре отрасли за счет отдельных специализированных предприятий.
Рынок искусственных волокон развивается под влиянием изменений в текстильной промышленности, динамики потребительского спроса и уровня конкуренции с синтетическими материалами. Дополнительное влияние оказывает структура сырьевого обеспечения и экспортно-импортные ограничения.
Основные факторы, влияющие на отрасль:
Производители вынуждены адаптироваться к изменяющимся условиям рынка, оптимизируя выпуск и повышая эффективность использования производственных мощностей.
Дополнительный анализ отрасли представлен в исследовании рынка искусственных волокон в России, где подробно рассматриваются тенденции развития, структура рынка и прогнозы отрасли.
Результаты марта 2026 года подтверждают наличие устойчивого снижения производства искусственных волокон в России на фоне ослабления спроса и структурных изменений в текстильной промышленности.
Основные выводы:
Таким образом, производство искусственных волокон в России март 2026 характеризуется выраженной концентрацией в одном регионе и снижением объемов выпуска в краткосрочной и долгосрочной динамике. Перспективы отрасли будут зависеть от восстановления текстильного производства и стабилизации спроса на синтетические и искусственные материалы.
По итогам января–март 2026 года объем производства искусственных волокон в России составил 1 817,8 тонны. В марте 2026 года выпуск достиг 496,0 тонны, что на 21,7% ниже уровня февраля 2026 года. По сравнению с мартом 2025 года зафиксировано снижение на 58,0%, что указывает на ослабление спроса в ряде сегментов перерабатывающей промышленности и изменение структуры потребления сырья.
Дополнительно наблюдается снижение относительно начала года: по сравнению с январем 2026 года, когда объем производства составлял 688,1 тонны, мартовский показатель снизился на 27,9%. Такая динамика свидетельствует о сокращении производственной активности и корректировке загрузки предприятий отрасли.
Динамика производства и состояние рынка искусственных волокон
Рынок искусственных волокон в России тесно связан с состоянием текстильной промышленности, швейного производства и выпуском технических материалов. Снижение объемов в марте 2026 года отражает как структурные изменения в спросе, так и перераспределение заказов внутри промышленного сектора.
Основные показатели отрасли за январь–март 2026 года:
- объем производства за январь–март 2026 года — 1 817,8 тонны
- выпуск в марте 2026 года — 496,0 тонны
- объем производства в январе 2026 года — 688,1 тонны
- снижение к февралю 2026 года — 21,7%
- снижение к марту 2025 года — 58,0%
- снижение к январю 2026 года — 27,9%
Снижение показателей может быть связано с уменьшением заказов со стороны текстильных предприятий, оптимизацией складских запасов и изменением структуры потребления синтетических и искусственных материалов.
Производство искусственных волокон в России март 2026 также демонстрирует чувствительность отрасли к изменениям цен на сырье и динамике переработки в смежных секторах. В условиях высокой конкуренции с импортной продукцией производители вынуждены адаптировать объемы выпуска к текущему уровню спроса.
Несмотря на снижение, искусственные волокна продолжают оставаться важным элементом промышленной цепочки, обеспечивая сырьевую базу для производства тканей, технического текстиля, фильтрующих материалов и изделий специального назначения.
Региональная структура производства и концентрация отрасли
Ключевым центром производства искусственных волокон в России является Центральный федеральный округ. По итогам января–март 2026 года здесь было произведено 1 612,0 тонны, что составляет 88,7% от общего объема производства в России.
Такая высокая концентрация производства объясняется наличием крупных химических и текстильных предприятий, развитой промышленной инфраструктурой и тесной связью с основными потребителями продукции.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
- Центральный федеральный округ — 434,0 тонны
- Приволжский федеральный округ — 54,7 тонны
- Северо-Западный федеральный округ — 7,3 тонны
Центральный федеральный округ уверенно сохраняет доминирующее положение благодаря высокой концентрации производственных мощностей и логистических преимуществ. Приволжский федеральный округ занимает второе место, поддерживая выпуск за счет развитой химической промышленности.
Северо-Западный федеральный округ демонстрирует ограниченные объемы производства, однако сохраняет значение в структуре отрасли за счет отдельных специализированных предприятий.
Факторы развития рынка искусственных волокон
Рынок искусственных волокон развивается под влиянием изменений в текстильной промышленности, динамики потребительского спроса и уровня конкуренции с синтетическими материалами. Дополнительное влияние оказывает структура сырьевого обеспечения и экспортно-импортные ограничения.
Основные факторы, влияющие на отрасль:
- снижение спроса со стороны текстильной промышленности
- рост конкуренции с альтернативными синтетическими материалами
- оптимизация производственных мощностей
- изменение структуры внутреннего потребления
- зависимость от сырьевой базы химической промышленности
Производители вынуждены адаптироваться к изменяющимся условиям рынка, оптимизируя выпуск и повышая эффективность использования производственных мощностей.
Дополнительный анализ отрасли представлен в исследовании рынка искусственных волокон в России, где подробно рассматриваются тенденции развития, структура рынка и прогнозы отрасли.
Ключевые выводы и перспективы развития
Результаты марта 2026 года подтверждают наличие устойчивого снижения производства искусственных волокон в России на фоне ослабления спроса и структурных изменений в текстильной промышленности.
Основные выводы:
- объем производства за январь–март 2026 года — 1 817,8 тонны
- выпуск в марте 2026 года — 496,0 тонны
- снижение к февралю 2026 года — 21,7%
- снижение к марту 2025 года — 58,0%
- снижение к январю 2026 года — 27,9%
- доля Центрального федерального округа — 88,7%
- крупнейший производственный регион — Центральный федеральный округ
Таким образом, производство искусственных волокон в России март 2026 характеризуется выраженной концентрацией в одном регионе и снижением объемов выпуска в краткосрочной и долгосрочной динамике. Перспективы отрасли будут зависеть от восстановления текстильного производства и стабилизации спроса на синтетические и искусственные материалы.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Предыдущие исследования
Производство контейнеров специализированных в России март 2026: рост на 33,5% и снижение годовой базы на 50,2%
Производство контейнеров общего назначения в России март 2026: рост на 54% и доля 55% в Сибирском федеральном округе
Производство кузовов для автотранспортных средств в России март 2026: рост на 19,9% и доля 59% в Центральном федеральном округе
Цены производителей на трамвайные вагоны в России март 2026: резкое снижение до 78,8 млн рублей за единицу и высокая волатильность рынка
Производство трамвайных вагонов в России март 2026: рост до 44 единиц и доминирование Северо-Западного федерального округа
Цены производителей на электроэнергию в России март 2026: рост до 2 072,2 рубля за мегаватт-час и региональные различия

