Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство деревообрабатывающих круглопильных, ленточнопильных и лобзиковых станков в России март 2026: концентрация 67,8% в Сибирском федеральном округе и выпуск 394 единицы
Производство деревообрабатывающих круглопильных, ленточнопильных и лобзиковых станков в России март 2026: общий объем за январь–март 2026 года составил 394 единицы. Основной вклад обеспечивает Сибирский федеральный округ — 67,8% (267 единиц). В марте 2026 года лидируют СФО, ПФО и ЦФО. Анализ динамики производства деревообрабатывающего оборудования и региональной структуры рынка.
Департамент маркетинговой аналитики Alto Group
Производство деревообрабатывающих станков в России март 2026 года демонстрирует устойчивую, но высоко концентрированную структуру отрасли, в которой ключевую роль играет ограниченное число регионов. Речь идет о круглопильных, ленточнопильных и лобзиковых станках — базовом оборудовании для деревообрабатывающей промышленности, мебельного производства и строительного сектора.
По итогам периода с января по март 2026 года общий объем производства деревообрабатывающих станков в России составил 394 единицы. Несмотря на относительно небольшой абсолютный объем выпуска, данный сегмент имеет стратегическое значение для обеспечения внутреннего рынка оборудованием и поддержания производственной независимости деревообрабатывающей отрасли.
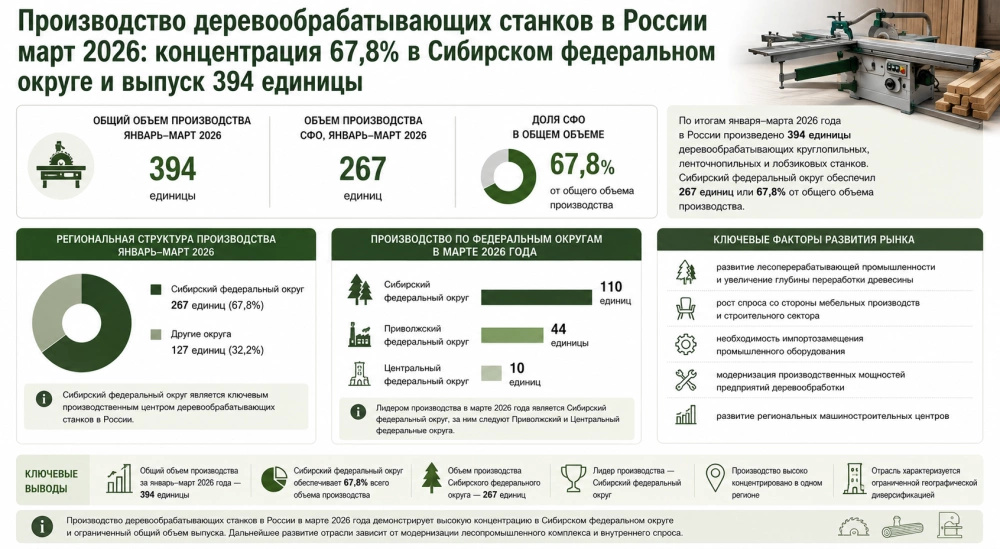
Особое значение в структуре производства занимает Сибирский федеральный округ, на долю которого приходится 267 единиц, что составляет 67,8% от общего объема производства в России. Такая высокая концентрация свидетельствует о сформированной промышленной специализации региона и устойчивой производственной базе в сфере деревообрабатывающего оборудования.
![Производство деревообрабатывающих круглопильных, ленточнопильных и лобзиковых станков в России март 2026: концентрация 67,8% в Сибирском федеральном округе и выпуск 394 единицы]()
Рынок деревообрабатывающих станков в России характеризуется ограниченным количеством производителей и высокой зависимостью от региональных промышленных центров. Производство данного оборудования напрямую связано с развитием деревообрабатывающей промышленности, мебельного производства и строительного сектора, где используется значительный объем пиломатериалов и изделий из древесины.
Основные показатели производства за январь–март 2026 года:
Такая структура свидетельствует о высокой концентрации производственных мощностей и ограниченной географической диверсификации отрасли. Сибирский федеральный округ формирует основу российского производства деревообрабатывающих станков благодаря наличию предприятий машиностроительного профиля и тесной связи с сырьевой базой лесной промышленности.
Производство деревообрабатывающих станков в России март 2026 также отражает специфику внутреннего спроса: основными потребителями оборудования остаются предприятия малого и среднего бизнеса, работающие в сфере переработки древесины и изготовления строительных материалов.
Отдельно стоит отметить, что ограниченный объем производства в целом по стране указывает на высокую зависимость отрасли от импортных технологий и комплектующих, а также на постепенный характер локализации производства деревообрабатывающего оборудования.
Региональная структура выпуска деревообрабатывающих станков в марте 2026 года демонстрирует выраженную концентрацию в нескольких федеральных округах. Лидером остается Сибирский федеральный округ, который формирует основной объем производства оборудования данного типа.
Распределение производства в марте 2026 года выглядит следующим образом:
Сибирский федеральный округ занимает доминирующее положение благодаря развитой лесопромышленной базе, наличию предприятий машиностроения и тесной интеграции с сырьевыми регионами. Это обеспечивает стабильный спрос на оборудование и стимулирует локальное производство деревообрабатывающих станков.
Приволжский федеральный округ занимает второе место, что связано с наличием машиностроительных предприятий и развитой промышленной инфраструктуры. Регион традиционно играет важную роль в производстве промышленного оборудования различного назначения.
Центральный федеральный округ, несмотря на меньший объем выпуска, остается важным научно-производственным центром, где сосредоточены инжиниринговые компетенции и предприятия, ориентированные на выпуск специализированного оборудования.
Рынок деревообрабатывающих станков в России развивается под влиянием нескольких ключевых факторов, связанных как с внутренним спросом, так и с промышленной структурой экономики. Основное влияние оказывают лесопромышленный комплекс, мебельная промышленность и строительство.
Ключевые факторы развития отрасли:
Отрасль постепенно адаптируется к изменяющимся условиям рынка, делая акцент на локализацию производства и повышение технологической независимости. Важным направлением остается развитие оборудования для малых и средних предприятий, которые формируют значительную часть спроса.
Дополнительные аналитические материалы по структуре и развитию отрасли представлены в исследовании рынка деревообрабатывающего оборудования в России, где рассматриваются долгосрочные тенденции, структура спроса и производственные возможности.
Несмотря на относительно небольшой объем производства в абсолютном выражении, рынок деревообрабатывающих станков сохраняет стратегическое значение для промышленного развития России. Он обеспечивает базовую технологическую инфраструктуру для переработки древесины и производства изделий из нее.
Основные выводы по итогам периода:
Таким образом, производство деревообрабатывающих станков в России март 2026 характеризуется высокой региональной концентрацией, доминированием Сибирского федерального округа и ограниченным общим объемом выпуска. Развитие отрасли будет во многом зависеть от темпов модернизации лесопромышленного комплекса и расширения внутреннего спроса на оборудование для деревообработки.
По итогам периода с января по март 2026 года общий объем производства деревообрабатывающих станков в России составил 394 единицы. Несмотря на относительно небольшой абсолютный объем выпуска, данный сегмент имеет стратегическое значение для обеспечения внутреннего рынка оборудованием и поддержания производственной независимости деревообрабатывающей отрасли.
Особое значение в структуре производства занимает Сибирский федеральный округ, на долю которого приходится 267 единиц, что составляет 67,8% от общего объема производства в России. Такая высокая концентрация свидетельствует о сформированной промышленной специализации региона и устойчивой производственной базе в сфере деревообрабатывающего оборудования.
Динамика производства и особенности отраслевого развития
Рынок деревообрабатывающих станков в России характеризуется ограниченным количеством производителей и высокой зависимостью от региональных промышленных центров. Производство данного оборудования напрямую связано с развитием деревообрабатывающей промышленности, мебельного производства и строительного сектора, где используется значительный объем пиломатериалов и изделий из древесины.
Основные показатели производства за январь–март 2026 года:
- общий объем производства — 394 единицы
- объем производства в Сибирском федеральном округе — 267 единиц
- доля Сибирского федерального округа — 67,8%
Такая структура свидетельствует о высокой концентрации производственных мощностей и ограниченной географической диверсификации отрасли. Сибирский федеральный округ формирует основу российского производства деревообрабатывающих станков благодаря наличию предприятий машиностроительного профиля и тесной связи с сырьевой базой лесной промышленности.
Производство деревообрабатывающих станков в России март 2026 также отражает специфику внутреннего спроса: основными потребителями оборудования остаются предприятия малого и среднего бизнеса, работающие в сфере переработки древесины и изготовления строительных материалов.
Отдельно стоит отметить, что ограниченный объем производства в целом по стране указывает на высокую зависимость отрасли от импортных технологий и комплектующих, а также на постепенный характер локализации производства деревообрабатывающего оборудования.
Региональная структура производства и распределение объемов
Региональная структура выпуска деревообрабатывающих станков в марте 2026 года демонстрирует выраженную концентрацию в нескольких федеральных округах. Лидером остается Сибирский федеральный округ, который формирует основной объем производства оборудования данного типа.
Распределение производства в марте 2026 года выглядит следующим образом:
- Сибирский федеральный округ — 110 единиц
- Приволжский федеральный округ — 44 единицы
- Центральный федеральный округ — 10 единиц
Сибирский федеральный округ занимает доминирующее положение благодаря развитой лесопромышленной базе, наличию предприятий машиностроения и тесной интеграции с сырьевыми регионами. Это обеспечивает стабильный спрос на оборудование и стимулирует локальное производство деревообрабатывающих станков.
Приволжский федеральный округ занимает второе место, что связано с наличием машиностроительных предприятий и развитой промышленной инфраструктуры. Регион традиционно играет важную роль в производстве промышленного оборудования различного назначения.
Центральный федеральный округ, несмотря на меньший объем выпуска, остается важным научно-производственным центром, где сосредоточены инжиниринговые компетенции и предприятия, ориентированные на выпуск специализированного оборудования.
Факторы развития рынка деревообрабатывающего оборудования
Рынок деревообрабатывающих станков в России развивается под влиянием нескольких ключевых факторов, связанных как с внутренним спросом, так и с промышленной структурой экономики. Основное влияние оказывают лесопромышленный комплекс, мебельная промышленность и строительство.
Ключевые факторы развития отрасли:
- развитие лесоперерабатывающей промышленности и увеличение глубины переработки древесины
- рост спроса со стороны мебельных производств и строительного сектора
- необходимость импортозамещения промышленного оборудования
- модернизация производственных мощностей предприятий деревообработки
- развитие региональных машиностроительных центров
Отрасль постепенно адаптируется к изменяющимся условиям рынка, делая акцент на локализацию производства и повышение технологической независимости. Важным направлением остается развитие оборудования для малых и средних предприятий, которые формируют значительную часть спроса.
Дополнительные аналитические материалы по структуре и развитию отрасли представлены в исследовании рынка деревообрабатывающего оборудования в России, где рассматриваются долгосрочные тенденции, структура спроса и производственные возможности.
Ключевые выводы и перспективы отрасли
Несмотря на относительно небольшой объем производства в абсолютном выражении, рынок деревообрабатывающих станков сохраняет стратегическое значение для промышленного развития России. Он обеспечивает базовую технологическую инфраструктуру для переработки древесины и производства изделий из нее.
Основные выводы по итогам периода:
- общий объем производства — 394 единицы
- доля Сибирского федерального округа — 67,8%
- объем производства Сибирского федерального округа — 267 единиц
- лидер рынка — Сибирский федеральный округ
- значительная концентрация производства в одном регионе
- ограниченная географическая диверсификация отрасли
Таким образом, производство деревообрабатывающих станков в России март 2026 характеризуется высокой региональной концентрацией, доминированием Сибирского федерального округа и ограниченным общим объемом выпуска. Развитие отрасли будет во многом зависеть от темпов модернизации лесопромышленного комплекса и расширения внутреннего спроса на оборудование для деревообработки.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство деревообрабатывающих круглопильных, ленточнопильных и лобзиковых станков в России март 2026: концентрация 67,8% в Сибирском федеральном округе и выпуск 394 единицы
Анализ рынка ячменя в Турции: текущая ситуация и прогнозы на 2026-2030 годы
105 стр. (19 графиков, 15 диаграмм и 16 таблиц)
Анализ рынка мыла в России: текущая ситуация и прогнозы на 2026-2030 годы
258 стр. (70 графиков, 69 диаграмм и 119 таблиц)
Анализ импорта и экспорта этикеток из бумаги или картона в Турции в 2021-2025 годы
50 стр. (18 графиков, 4 диаграмм и 16 таблиц)
Предыдущие исследования
Цены производителей на бульдозеры в России март 2026: уровень стоимости, структура рынка и ценовые тенденции
Производство бульдозеров на гусеничных тракторах в России март 2026: динамика выпуска, структура и региональное распределение
Производство дорожных катков самоходных в России март 2026: выпуск составил 14 единиц, 100% концентрация в Центральном федеральном округе
Производство врубовых комбайнов для добычи угля и горных пород в России март 2026: выпуск составил 4 единицы, рынок носит узкоспециализированный характер
Производство проходческих комбайнов в России март 2026: выпуск составил 6 единиц, рынок сохраняет ограниченный, но стратегически значимый характер

