Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство оборудования для мукомольных предприятий в России март 2026: снижение на 40,9% и доминирование ЦФО с долей 62,6%
Производство оборудования технологического для мукомольных предприятий в России март 2026: объем выпуска составил 39,0 штуки, снизившись на 40,9% к февралю 2026 года и на 58,5% к марту 2025 года. За январь–март 2026 года произведено 131,0 штуки. Доля Центрального федерального округа — 62,6%. Анализ динамики рынка, региональной структуры и ключевых тенденций отрасли.
Департамент маркетинговой аналитики Alto Group
Производство оборудования технологического для мукомольных предприятий в России март 2026 года характеризуется выраженной волатильностью и снижением объемов выпуска на фоне общей перестройки инвестиционной активности в зерноперерабатывающей отрасли. Данный сегмент промышленного машиностроения является узкоспециализированным и напрямую зависит от модернизации мукомольных предприятий, состояния агропромышленного комплекса и инвестиционных программ переработчиков зерна.
По итогам периода с января по март 2026 года общий объем производства оборудования технологического для мукомольных предприятий в России составил 131,0 штуку. При этом март 2026 года показал выпуск на уровне 39,0 штуки, что отражает существенное сокращение относительно предыдущего месяца.
В сравнении с февралем 2026 года производство снизилось на 40,9%, а по отношению к марту 2025 года спад составил 58,5%. Несмотря на это, относительно января 2026 года (26,0 штуки) наблюдается рост на 50,0%, что указывает на нестабильный, но сохраняющийся производственный цикл в отрасли.
Такая динамика свидетельствует о высокой зависимости рынка от единичных заказов, инвестиционных проектов и цикличности модернизации мукомольных предприятий, где закупки оборудования часто носят нерегулярный характер.
![Производство оборудования для мукомольных предприятий в России март 2026: снижение на 40,9% и доминирование ЦФО с долей 62,6%]()
Рынок технологического оборудования для мукомольных предприятий относится к категории капиталоемкого и проектного машиностроения. Производственные показатели здесь формируются не за счет массового спроса, а в результате реализации отдельных инвестиционных проектов по модернизации и строительству перерабатывающих мощностей.
Основные показатели за январь–март 2026 года:
Снижение в годовом выражении отражает сокращение количества крупных инвестиционных проектов в сегменте мукомольной переработки, а также перенос сроков модернизации ряда предприятий. В то же время месячная динамика указывает на сохранение базового уровня производственной активности.
Производство оборудования технологического для мукомольных предприятий в России март 2026 демонстрирует характерную для отрасли нестабильность, обусловленную зависимостью от государственных и частных инвестиционных программ, а также сезонностью спроса в агропромышленном комплексе.
Отдельно стоит отметить, что производство данного оборудования часто связано с комплексными поставками технологических линий, включая очистку зерна, помол, транспортировку и фасовку, что делает рынок крайне чувствительным к изменениям инвестиционного климата.
Структура производства оборудования для мукомольных предприятий в России отличается высокой концентрацией в промышленно развитых регионах. По итогам января–марта 2026 года лидирующую позицию занимает Центральный федеральный округ, на долю которого приходится 82,0 штуки, что составляет 62,6% от общего объема производства в России.
Высокая концентрация производства в ЦФО объясняется наличием специализированных машиностроительных предприятий, инженерных центров и близостью к основным заказчикам в агропромышленном комплексе.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
Равенство показателей Центрального и Приволжского федеральных округов в марте указывает на распределенный характер единичных заказов и проектный принцип формирования производства. При этом Сибирский и Уральский федеральные округа сохраняют ограниченную, но стабильную долю в отрасли, обеспечивая локальные потребности перерабатывающих предприятий.
Южный федеральный округ демонстрирует минимальный объем производства, что связано с меньшей концентрацией мукомольных предприятий и ограниченным количеством крупных инвестиционных проектов.
Рынок оборудования для мукомольных предприятий характеризуется высокой зависимостью от состояния зернового сектора, экспортной конъюнктуры и инвестиционной активности перерабатывающих предприятий. Производство формируется преимущественно под заказ, что делает его чувствительным к изменению макроэкономических условий.
Ключевые факторы развития рынка:
Современные тенденции показывают постепенный переход к более автоматизированным и энергоэффективным технологическим линиям. Однако высокая стоимость оборудования и длительный инвестиционный цикл сдерживают массовый рост рынка.
Дополнительный анализ структуры и перспектив развития отрасли представлен в исследовании рынка мукомольного оборудования в России, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента.
Результаты марта 2026 года подтверждают высокую волатильность и проектный характер рынка оборудования для мукомольных предприятий. Несмотря на снижение годовых показателей, отрасль сохраняет производственную базу и потенциал для восстановления при активизации инвестиционных программ.
Основные выводы по итогам периода:
Таким образом, производство оборудования технологического для мукомольных предприятий в России март 2026 характеризуется снижением годовой динамики при сохранении высокой региональной концентрации и зависимости от инвестиционных проектов в агропромышленном комплексе.
По итогам периода с января по март 2026 года общий объем производства оборудования технологического для мукомольных предприятий в России составил 131,0 штуку. При этом март 2026 года показал выпуск на уровне 39,0 штуки, что отражает существенное сокращение относительно предыдущего месяца.
В сравнении с февралем 2026 года производство снизилось на 40,9%, а по отношению к марту 2025 года спад составил 58,5%. Несмотря на это, относительно января 2026 года (26,0 штуки) наблюдается рост на 50,0%, что указывает на нестабильный, но сохраняющийся производственный цикл в отрасли.
Такая динамика свидетельствует о высокой зависимости рынка от единичных заказов, инвестиционных проектов и цикличности модернизации мукомольных предприятий, где закупки оборудования часто носят нерегулярный характер.
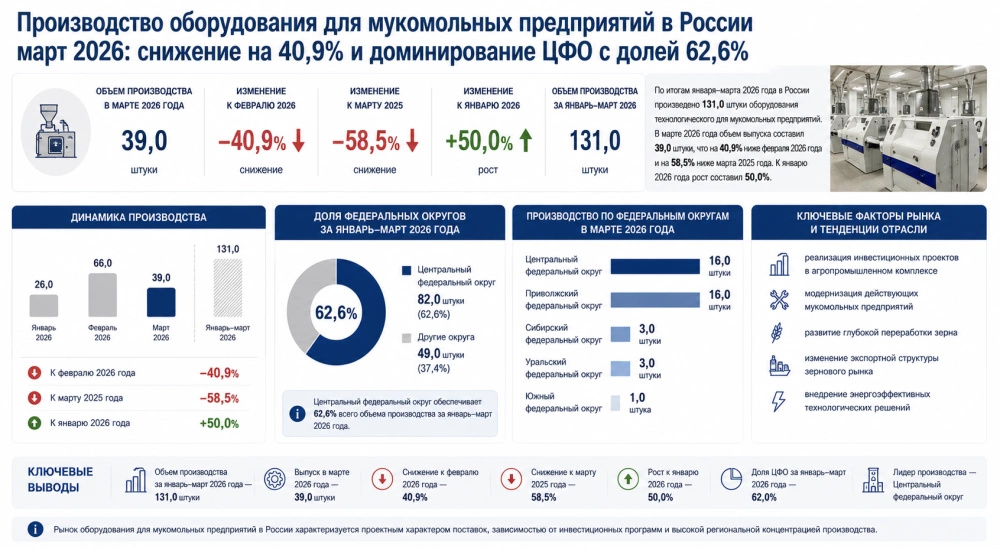
Динамика производства и особенности развития рынка мукомольного оборудования
Рынок технологического оборудования для мукомольных предприятий относится к категории капиталоемкого и проектного машиностроения. Производственные показатели здесь формируются не за счет массового спроса, а в результате реализации отдельных инвестиционных проектов по модернизации и строительству перерабатывающих мощностей.
Основные показатели за январь–март 2026 года:
- объем производства за январь–март 2026 года — 131,0 штуки
- выпуск в марте 2026 года — 39,0 штуки
- объем производства в январе 2026 года — 26,0 штуки
- снижение к февралю 2026 года — 40,9%
- снижение к марту 2025 года — 58,5%
- рост к январю 2026 года — 50,0%
Снижение в годовом выражении отражает сокращение количества крупных инвестиционных проектов в сегменте мукомольной переработки, а также перенос сроков модернизации ряда предприятий. В то же время месячная динамика указывает на сохранение базового уровня производственной активности.
Производство оборудования технологического для мукомольных предприятий в России март 2026 демонстрирует характерную для отрасли нестабильность, обусловленную зависимостью от государственных и частных инвестиционных программ, а также сезонностью спроса в агропромышленном комплексе.
Отдельно стоит отметить, что производство данного оборудования часто связано с комплексными поставками технологических линий, включая очистку зерна, помол, транспортировку и фасовку, что делает рынок крайне чувствительным к изменениям инвестиционного климата.
Региональная структура производства и концентрация отрасли
Структура производства оборудования для мукомольных предприятий в России отличается высокой концентрацией в промышленно развитых регионах. По итогам января–марта 2026 года лидирующую позицию занимает Центральный федеральный округ, на долю которого приходится 82,0 штуки, что составляет 62,6% от общего объема производства в России.
Высокая концентрация производства в ЦФО объясняется наличием специализированных машиностроительных предприятий, инженерных центров и близостью к основным заказчикам в агропромышленном комплексе.
В марте 2026 года распределение производства по федеральным округам выглядело следующим образом:
- Центральный федеральный округ — 16,0 штуки
- Приволжский федеральный округ — 16,0 штуки
- Сибирский федеральный округ — 3,0 штуки
- Уральский федеральный округ — 3,0 штуки
- Южный федеральный округ — 1,0 штуки
Равенство показателей Центрального и Приволжского федеральных округов в марте указывает на распределенный характер единичных заказов и проектный принцип формирования производства. При этом Сибирский и Уральский федеральные округа сохраняют ограниченную, но стабильную долю в отрасли, обеспечивая локальные потребности перерабатывающих предприятий.
Южный федеральный округ демонстрирует минимальный объем производства, что связано с меньшей концентрацией мукомольных предприятий и ограниченным количеством крупных инвестиционных проектов.
Факторы развития рынка и ключевые тенденции отрасли
Рынок оборудования для мукомольных предприятий характеризуется высокой зависимостью от состояния зернового сектора, экспортной конъюнктуры и инвестиционной активности перерабатывающих предприятий. Производство формируется преимущественно под заказ, что делает его чувствительным к изменению макроэкономических условий.
Ключевые факторы развития рынка:
- реализация инвестиционных проектов в агропромышленном комплексе
- модернизация действующих мукомольных предприятий
- развитие глубокой переработки зерна
- изменение экспортной структуры зернового рынка
- внедрение энергоэффективных технологических решений
Современные тенденции показывают постепенный переход к более автоматизированным и энергоэффективным технологическим линиям. Однако высокая стоимость оборудования и длительный инвестиционный цикл сдерживают массовый рост рынка.
Дополнительный анализ структуры и перспектив развития отрасли представлен в исследовании рынка мукомольного оборудования в России, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента.
Ключевые выводы и перспективы рынка
Результаты марта 2026 года подтверждают высокую волатильность и проектный характер рынка оборудования для мукомольных предприятий. Несмотря на снижение годовых показателей, отрасль сохраняет производственную базу и потенциал для восстановления при активизации инвестиционных программ.
Основные выводы по итогам периода:
- объем производства за январь–март 2026 года — 131,0 штуки
- выпуск в марте 2026 года — 39,0 штуки
- снижение к февралю 2026 года — 40,9%
- снижение к марту 2025 года — 58,5%
- рост к январю 2026 года — 50,0%
- доля Центрального федерального округа — 62,6%
- крупнейший производственный регион — Центральный федеральный округ
Таким образом, производство оборудования технологического для мукомольных предприятий в России март 2026 характеризуется снижением годовой динамики при сохранении высокой региональной концентрации и зависимости от инвестиционных проектов в агропромышленном комплексе.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство оборудования для мукомольных предприятий в России март 2026: снижение на 40,9% и доминирование ЦФО с долей 62,6%
Производство оборудования для рыбных продуктов в России март 2026: рост на 88,7% и доминирование ДФО с долей 62,2%
Производство белья туалетного и кухонного в России 2024: объемы, регионы и ценовые тенденции
Средняя цена бензина автомобильного в России 2025: аналитика производителей и розничного рынка
Предыдущие исследования
Производство оборудования для переработки мяса и птицы в России март 2026: рост на 64,4% и концентрация 67,7% в Центральном федеральном округе
Цены производителей на оборудование для производства хлебобулочных изделий в России март 2026: рост на 532,4% и резкая ценовая корректировка рынка
Производство оборудования для хлебобулочной промышленности в России март 2026: рост 118% и лидерство Центрального федерального округа
Производство сепараторов-сливкоотделителей в России март 2026: рост 6,9% и лидерство Северо-Кавказского федерального округа

