Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство хлопчатобумажной пряжи в России апрель 2026: снижение на 24,1% при доминировании Южного федерального округа
Производство хлопчатобумажной пряжи (кроме швейных ниток) в России в апреле 2026 года составило 1 716,5 тонн. За январь–апрель объем достиг 7 143,4 тонн. Отрасль демонстрирует снижение к прошлому году, но сохраняет высокую концентрацию в Южном федеральном округе — 58,1% общего выпуска.
Департамент маркетинговой аналитики Alto Group
Производство пряжи хлопчатобумажной (кроме швейных ниток) в России апрель 2026 года характеризуется снижением объемов выпуска на фоне сохраняющейся высокой концентрации производства в отдельных регионах страны. Данный сегмент текстильной промышленности остается одним из ключевых элементов цепочки переработки хлопка, обеспечивая сырьевую базу для производства тканей, трикотажа и различных видов текстильной продукции.
Хлопчатобумажная пряжа традиционно используется в легкой промышленности как основной материал для дальнейшего изготовления тканей и текстильных изделий. Ее качество, структура и объемы производства напрямую влияют на устойчивость всей текстильной отрасли, включая производство одежды, домашнего текстиля и технических материалов.
По итогам января–апреля 2026 года объем производства пряжи хлопчатобумажной (кроме швейных ниток) в России составил 7 143,4 тонны. Несмотря на наличие устойчивого спроса со стороны перерабатывающих предприятий, динамика производства демонстрирует признаки замедления.
В апреле 2026 года выпуск продукции достиг 1 716,5 тонны. Это на 11,4% ниже уровня предыдущего месяца и на 24,1% ниже показателя апреля прошлого года. По сравнению с январем 2026 года, когда объем производства составлял 1 794,6 тонны, наблюдается снижение на 4,4%. Такая динамика указывает на постепенное ослабление производственной активности в сегменте.
![Производство хлопчатобумажной пряжи в России апрель 2026: снижение на 24,1% при доминировании Южного федерального округа]()
Рынок хлопчатобумажной пряжи в России характеризуется высокой зависимостью от сырьевой базы и загрузки текстильных предприятий. Изменения в объемах производства напрямую связаны с состоянием легкой промышленности, экспортными поставками и внутренним спросом на текстильную продукцию.
Несмотря на снижение в годовом выражении, отрасль сохраняет значимую роль в структуре текстильного производства страны. Хлопчатобумажная пряжа остается базовым компонентом для множества производственных процессов, что обеспечивает ей стабильное присутствие на рынке даже при колебаниях объемов выпуска.
Основные показатели отрасли за январь–апрель 2026 года:
Данные показатели отражают общую тенденцию к снижению выпуска, что может быть связано с изменением структуры спроса, оптимизацией производственных мощностей и колебаниями на рынке сырья.
Производство хлопчатобумажной пряжи в России апрель 2026 демонстрирует, что даже традиционные сегменты текстильной промышленности подвержены значительным колебаниям в зависимости от экономических условий и региональной структуры производства.
Одной из ключевых особенностей рынка хлопчатобумажной пряжи является высокая концентрация производства в Южном федеральном округе. Этот регион играет ведущую роль в формировании общероссийского объема выпуска благодаря наличию специализированных предприятий и развитой текстильной базы.
За январь–апрель 2026 года предприятия Южного федерального округа произвели 4 153,8 тонны продукции, что составляет 58,1% от общего объема производства в России. Такая концентрация указывает на значительную зависимость отрасли от одного ключевого региона.
В апреле 2026 года распределение производства по федеральным округам выглядело следующим образом:
Южный федеральный округ сохраняет безусловное лидерство благодаря развитой текстильной инфраструктуре и исторически сложившейся специализации на переработке хлопка. Центральный федеральный округ занимает второе место, обеспечивая значительный, но существенно меньший объем производства.
Сибирский федеральный округ формирует ограниченную долю рынка, в то время как Приволжский федеральный округ демонстрирует минимальные показатели выпуска, что свидетельствует о крайне неравномерной региональной структуре отрасли.
Развитие рынка хлопчатобумажной пряжи определяется совокупностью производственных, сырьевых и экономических факторов. Снижение объемов выпуска в 2026 году указывает на необходимость адаптации отрасли к изменяющимся условиям внутреннего рынка.
К ключевым факторам влияния относятся:
Несмотря на текущую отрицательную динамику, хлопчатобумажная пряжа остается стратегически важным продуктом для текстильной промышленности, поскольку является базовым сырьем для дальнейшей переработки.
Дополнительную информацию о развитии сегмента можно найти в обзоре рынка хлопчатобумажной пряжи в России, где подробно рассматриваются тенденции и структура отрасли.
Результаты первых четырех месяцев 2026 года демонстрируют, что рынок хлопчатобумажной пряжи находится в фазе умеренного снижения, при этом сохраняется высокая концентрация производства в Южном федеральном округе.
Основные выводы отчетного периода:
Таким образом, производство хлопчатобумажной пряжи в России апрель 2026 характеризуется снижением объемов выпуска, высокой региональной концентрацией и зависимостью от сырьевой базы, что формирует текущую структуру и динамику развития сегмента.
Хлопчатобумажная пряжа традиционно используется в легкой промышленности как основной материал для дальнейшего изготовления тканей и текстильных изделий. Ее качество, структура и объемы производства напрямую влияют на устойчивость всей текстильной отрасли, включая производство одежды, домашнего текстиля и технических материалов.
По итогам января–апреля 2026 года объем производства пряжи хлопчатобумажной (кроме швейных ниток) в России составил 7 143,4 тонны. Несмотря на наличие устойчивого спроса со стороны перерабатывающих предприятий, динамика производства демонстрирует признаки замедления.
В апреле 2026 года выпуск продукции достиг 1 716,5 тонны. Это на 11,4% ниже уровня предыдущего месяца и на 24,1% ниже показателя апреля прошлого года. По сравнению с январем 2026 года, когда объем производства составлял 1 794,6 тонны, наблюдается снижение на 4,4%. Такая динамика указывает на постепенное ослабление производственной активности в сегменте.
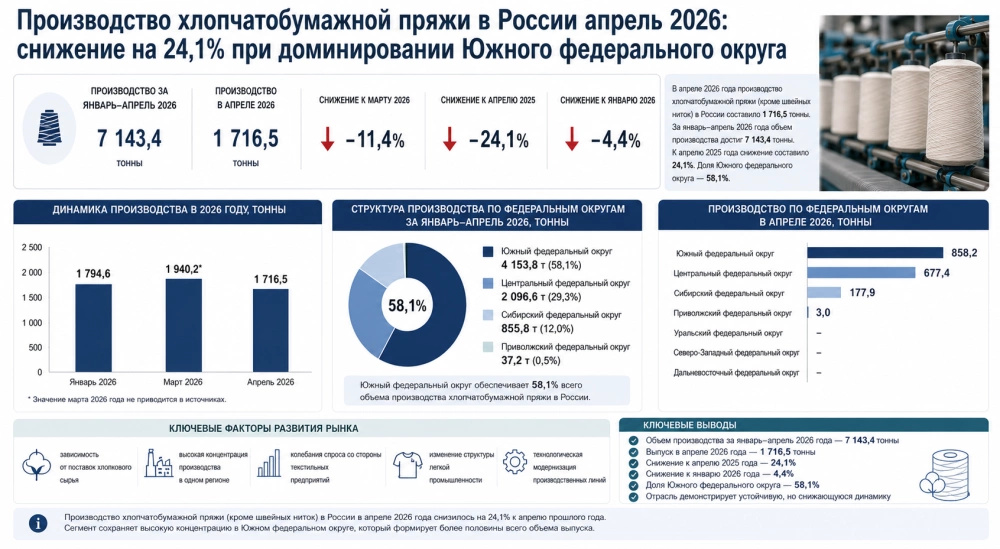
Динамика производства и текущее состояние рынка пряжи
Рынок хлопчатобумажной пряжи в России характеризуется высокой зависимостью от сырьевой базы и загрузки текстильных предприятий. Изменения в объемах производства напрямую связаны с состоянием легкой промышленности, экспортными поставками и внутренним спросом на текстильную продукцию.
Несмотря на снижение в годовом выражении, отрасль сохраняет значимую роль в структуре текстильного производства страны. Хлопчатобумажная пряжа остается базовым компонентом для множества производственных процессов, что обеспечивает ей стабильное присутствие на рынке даже при колебаниях объемов выпуска.
Основные показатели отрасли за январь–апрель 2026 года:
- объем производства за январь–апрель 2026 года — 7 143,4 тонны
- объем производства в апреле 2026 года — 1 716,5 тонны
- объем производства в январе 2026 года — 1 794,6 тонны
- снижение к предыдущему месяцу — 11,4%
- снижение к апрелю 2025 года — 24,1%
- изменение по сравнению с январем 2026 года — снижение на 4,4%
Данные показатели отражают общую тенденцию к снижению выпуска, что может быть связано с изменением структуры спроса, оптимизацией производственных мощностей и колебаниями на рынке сырья.
Производство хлопчатобумажной пряжи в России апрель 2026 демонстрирует, что даже традиционные сегменты текстильной промышленности подвержены значительным колебаниям в зависимости от экономических условий и региональной структуры производства.
Региональная структура и концентрация производства
Одной из ключевых особенностей рынка хлопчатобумажной пряжи является высокая концентрация производства в Южном федеральном округе. Этот регион играет ведущую роль в формировании общероссийского объема выпуска благодаря наличию специализированных предприятий и развитой текстильной базы.
За январь–апрель 2026 года предприятия Южного федерального округа произвели 4 153,8 тонны продукции, что составляет 58,1% от общего объема производства в России. Такая концентрация указывает на значительную зависимость отрасли от одного ключевого региона.
В апреле 2026 года распределение производства по федеральным округам выглядело следующим образом:
- Южный федеральный округ — 858,2 тонны
- Центральный федеральный округ — 677,4 тонны
- Сибирский федеральный округ — 177,9 тонны
- Приволжский федеральный округ — 3,0 тонны
Южный федеральный округ сохраняет безусловное лидерство благодаря развитой текстильной инфраструктуре и исторически сложившейся специализации на переработке хлопка. Центральный федеральный округ занимает второе место, обеспечивая значительный, но существенно меньший объем производства.
Сибирский федеральный округ формирует ограниченную долю рынка, в то время как Приволжский федеральный округ демонстрирует минимальные показатели выпуска, что свидетельствует о крайне неравномерной региональной структуре отрасли.
Факторы развития и перспективы рынка хлопчатобумажной пряжи
Развитие рынка хлопчатобумажной пряжи определяется совокупностью производственных, сырьевых и экономических факторов. Снижение объемов выпуска в 2026 году указывает на необходимость адаптации отрасли к изменяющимся условиям внутреннего рынка.
К ключевым факторам влияния относятся:
- зависимость от поставок хлопкового сырья
- высокая концентрация производства в одном регионе
- колебания спроса со стороны текстильных предприятий
- изменение структуры легкой промышленности
- технологическая модернизация производственных линий
Несмотря на текущую отрицательную динамику, хлопчатобумажная пряжа остается стратегически важным продуктом для текстильной промышленности, поскольку является базовым сырьем для дальнейшей переработки.
Дополнительную информацию о развитии сегмента можно найти в обзоре рынка хлопчатобумажной пряжи в России, где подробно рассматриваются тенденции и структура отрасли.
Итоги производства хлопчатобумажной пряжи в апреле 2026 года
Результаты первых четырех месяцев 2026 года демонстрируют, что рынок хлопчатобумажной пряжи находится в фазе умеренного снижения, при этом сохраняется высокая концентрация производства в Южном федеральном округе.
Основные выводы отчетного периода:
- объем производства за январь–апрель 2026 года составил 7 143,4 тонны
- объем выпуска в апреле 2026 года достиг 1 716,5 тонны
- снижение к апрелю 2025 года составило 24,1%
- снижение к январю 2026 года составило 4,4%
- доля Южного федерального округа — 58,1%
- отрасль демонстрирует устойчивую, но снижающуюся динамику
Таким образом, производство хлопчатобумажной пряжи в России апрель 2026 характеризуется снижением объемов выпуска, высокой региональной концентрацией и зависимостью от сырьевой базы, что формирует текущую структуру и динамику развития сегмента.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство хлопчатобумажной пряжи в России апрель 2026: снижение на 24,1% при доминировании Южного федерального округа
Анализ импорта и экспорта манго, мангостана и гуайявы в странах СНГ в 2021-2025 годы
64 стр. (28 графиков, 12 диаграмм и 36 таблиц)
Анализ импорта и экспорта лимонов и лаймов в странах СНГ в 2021-2025 годы
64 стр. (28 графиков, 12 диаграмм и 36 таблиц)
Объемы российского производства молочной сыворотки в 2017 году увеличились на 7%
Предыдущие исследования
Производство хлопчатобумажной пряжи для трикотажа в России апрель 2026: снижение на 55,8% при слабом восстановлении рынка
Производство хлопчатобумажной смешанной пряжи аппаратного прядения в России апрель 2026: рост на 395,5% после низкой базы
Производство целлюлозных тканей с долей искусственных волокон менее 85% в России апрель 2026: спад на 44,6% при высокой концентрации в ЦФО
Производство тканей из искусственных (целлюлозных) нитей в России апрель 2026: рост на 300% с начала года при высокой волатильности сегмента
Производство тканей с массовой долей синтетических комплексных нитей не менее 85% в России апрель 2026: рост на 63,8% с начала года
Производство тканей с разнородными натуральными и химическими волокнами в России апрель 2026: рост на 89,9% с начала года

