Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка коксующегося угля в России апрель 2026: производство превысило 35 млн тонн, цены снизились на 34,9%
Обзор рынка коксующегося угля в России апрель 2026 показывает устойчивые объемы добычи на фоне заметного снижения цен производителей. За январь–апрель производство коксующегося угля достигло 35 517,4 тыс. тонн, а выпуск обогащенного коксующегося угля превысил 22 500,3 тыс. тонн. Анализ производства, региональной структуры, ценовой динамики и ключевых тенденций угольной отрасли России.
Департамент маркетинговой аналитики Alto Group
Обзор рынка коксующегося угля в России апрель 2026 демонстрирует неоднозначную ситуацию в отрасли. С одной стороны, производство коксующегося угля сохраняется на высоком уровне и продолжает обеспечивать потребности металлургической промышленности. С другой стороны, рынок испытывает давление со стороны снижающихся цен производителей, что оказывает влияние на финансовые результаты предприятий угледобывающего сектора.
Коксующийся уголь является стратегически важным сырьем для металлургии, поскольку используется при производстве кокса, необходимого для выплавки чугуна и стали. Поэтому динамика данного рынка напрямую связана с состоянием металлургического комплекса, экспортными поставками и общей промышленной активностью как в России, так и на мировом рынке.
По итогам января–апреля 2026 года объем производства коксующегося угля в России достиг 35 517,4 тыс. тонн. Такие показатели подтверждают высокий уровень производственной активности и значительную роль угольной отрасли в структуре российской промышленности.
В апреле 2026 года российские предприятия произвели 8 991,0 тыс. тонн коксующегося угля. По сравнению с мартом выпуск увеличился на 0,5%, а относительно апреля 2025 года рост составил 2,9%. При этом по сравнению с январем 2026 года объем производства сократился на 1,4%, что свидетельствует о сохранении относительно стабильного уровня добычи в течение первых месяцев года.
![]()
Основной объем добычи традиционно приходится на регионы с развитой угольной промышленностью. Лидером по производству остается Сибирский федеральный округ, где сосредоточены крупнейшие месторождения и производственные мощности.
За январь–апрель 2026 года предприятия Сибирского федерального округа произвели 21 118,8 тыс. тонн коксующегося угля, что соответствует 59,5% общероссийского объема добычи.
В апреле 2026 года распределение производства между федеральными округами выглядело следующим образом:
Высокая концентрация производства в Сибири объясняется наличием крупных угольных бассейнов, развитой транспортной инфраструктурой и тесными связями с металлургическими предприятиями страны.
Дальневосточный федеральный округ также играет важную роль в развитии отрасли благодаря выгодному географическому положению и возможностям поставок продукции на рынки Азиатско-Тихоокеанского региона.
Помимо традиционного коксующегося угля значительное место занимает производство обогащенного коксующегося угля, который обладает более высокими качественными характеристиками и используется для получения металлургического кокса повышенного качества.
За январь–апрель 2026 года производство обогащенного коксующегося угля в России составило 22 500,3 тыс. тонн. В апреле выпуск достиг 5 777,0 тыс. тонн.
Основные показатели сегмента обогащенного коксующегося угля:
Лидером по выпуску обогащенного коксующегося угля также остается Сибирский федеральный округ. За первые четыре месяца года здесь было произведено 14 546,0 тыс. тонн продукции, что соответствует 64,6% российского производства.
Одним из наиболее заметных событий на рынке в 2026 году стало снижение цен производителей. Несмотря на стабильные объемы добычи, стоимость коксующегося угля продолжила снижаться под влиянием внешних и внутренних факторов.
Средняя цена производителей на коксующийся уголь в России за январь–апрель 2026 года составила 3 563,0 рублей за тонну.
В апреле 2026 года средняя цена находилась на уровне 3 307,3 рублей за тонну. Это на 7,8% ниже показателя марта и на 34,9% ниже уровня апреля предыдущего года. По сравнению с январем 2026 года снижение составило 7,6%.
Основные показатели ценовой динамики:
Наиболее высокая цена производителей в апреле 2026 года была зафиксирована в Дальневосточном федеральном округе и составила 6 200,4 рублей за тонну. Самая низкая цена отмечена в Сибирском федеральном округе — 3 259,3 рублей за тонну.
Существенная разница между регионами объясняется различиями в логистических расходах, качестве добываемого угля, особенностях транспортировки и ориентацией предприятий на внутренний или экспортный рынок.
Текущее состояние рынка коксующегося угля определяется одновременно несколькими факторами. Наиболее значимое влияние оказывают мировая конъюнктура металлургического рынка, экспортный спрос, инвестиции в добывающие мощности и уровень загрузки металлургических предприятий.
Основными факторами, которые будут определять развитие рынка в ближайшей перспективе, являются:
Несмотря на ценовое давление, российская угольная отрасль сохраняет высокий производственный потенциал. Крупнейшие предприятия продолжают модернизацию оборудования, повышают эффективность добычи и развивают мощности по обогащению угля.
Дополнительную информацию о состоянии отрасли можно получить в исследовании рынка коксующегося угля в России, где представлены подробные данные по производству, потреблению, внешней торговле и перспективам развития сегмента.
Результаты первых четырех месяцев 2026 года показывают, что российский рынок коксующегося угля сохраняет устойчивые объемы производства и остается одним из ключевых сегментов сырьевой промышленности страны. Производство как рядового, так и обогащенного коксующегося угля остается на высоком уровне, обеспечивая потребности металлургического комплекса.
Основные выводы отчетного периода:
Таким образом, обзор рынка коксующегося угля в России апрель 2026 свидетельствует о сохранении высоких объемов производства при одновременном снижении цен производителей. Отрасль продолжает играть стратегическую роль для металлургического комплекса страны, а дальнейшее развитие рынка будет во многом зависеть от ситуации в металлургии, экспортного спроса и глобальной конъюнктуры сырьевых рынков.
Коксующийся уголь является стратегически важным сырьем для металлургии, поскольку используется при производстве кокса, необходимого для выплавки чугуна и стали. Поэтому динамика данного рынка напрямую связана с состоянием металлургического комплекса, экспортными поставками и общей промышленной активностью как в России, так и на мировом рынке.
По итогам января–апреля 2026 года объем производства коксующегося угля в России достиг 35 517,4 тыс. тонн. Такие показатели подтверждают высокий уровень производственной активности и значительную роль угольной отрасли в структуре российской промышленности.
В апреле 2026 года российские предприятия произвели 8 991,0 тыс. тонн коксующегося угля. По сравнению с мартом выпуск увеличился на 0,5%, а относительно апреля 2025 года рост составил 2,9%. При этом по сравнению с январем 2026 года объем производства сократился на 1,4%, что свидетельствует о сохранении относительно стабильного уровня добычи в течение первых месяцев года.
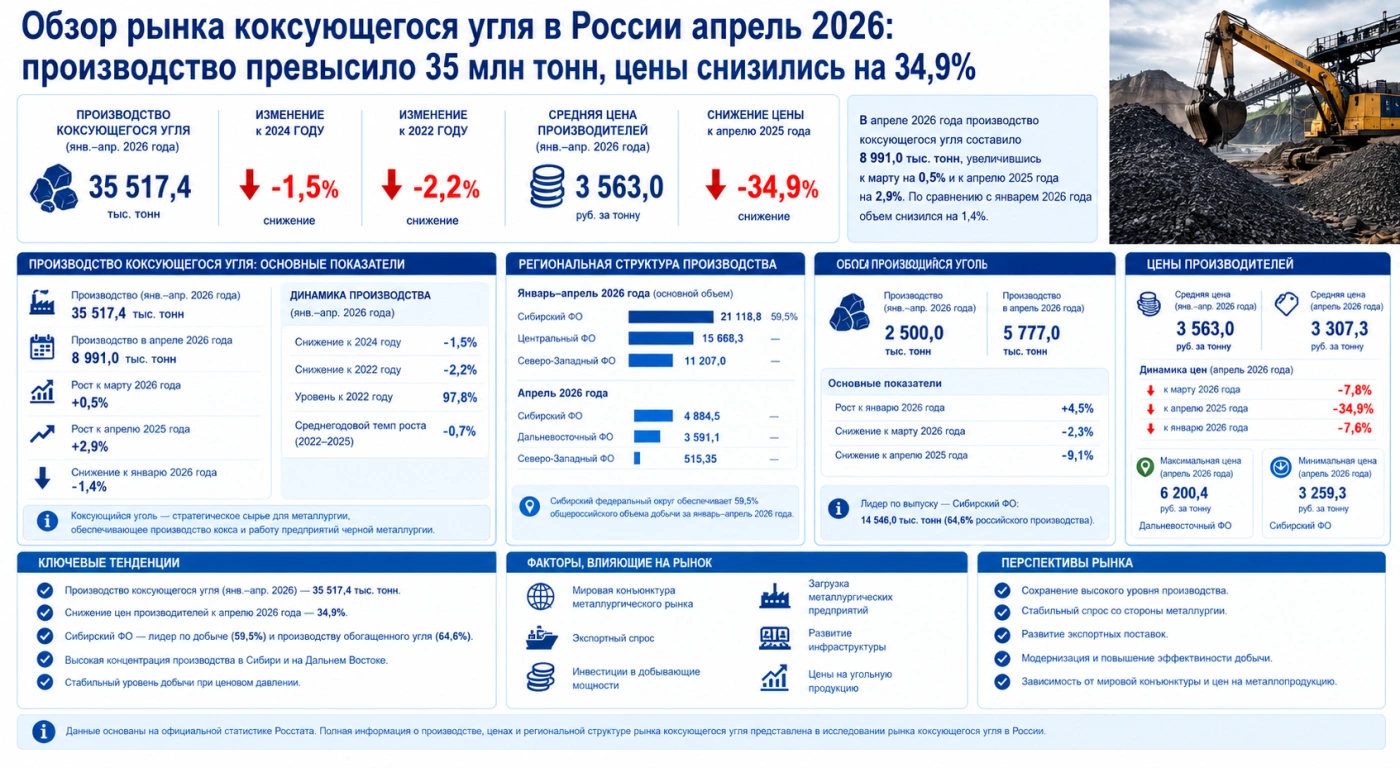
Производство коксующегося угля и региональная структура рынка
Основной объем добычи традиционно приходится на регионы с развитой угольной промышленностью. Лидером по производству остается Сибирский федеральный округ, где сосредоточены крупнейшие месторождения и производственные мощности.
За январь–апрель 2026 года предприятия Сибирского федерального округа произвели 21 118,8 тыс. тонн коксующегося угля, что соответствует 59,5% общероссийского объема добычи.
В апреле 2026 года распределение производства между федеральными округами выглядело следующим образом:
- Сибирский федеральный округ — 4 884,5 тыс. тонн
- Дальневосточный федеральный округ — 3 591,1 тыс. тонн
- Северо-Западный федеральный округ — 515,35 тыс. тонн
Высокая концентрация производства в Сибири объясняется наличием крупных угольных бассейнов, развитой транспортной инфраструктурой и тесными связями с металлургическими предприятиями страны.
Дальневосточный федеральный округ также играет важную роль в развитии отрасли благодаря выгодному географическому положению и возможностям поставок продукции на рынки Азиатско-Тихоокеанского региона.
Помимо традиционного коксующегося угля значительное место занимает производство обогащенного коксующегося угля, который обладает более высокими качественными характеристиками и используется для получения металлургического кокса повышенного качества.
За январь–апрель 2026 года производство обогащенного коксующегося угля в России составило 22 500,3 тыс. тонн. В апреле выпуск достиг 5 777,0 тыс. тонн.
Основные показатели сегмента обогащенного коксующегося угля:
- производство за январь–апрель 2026 года — 22 500,3 тыс. тонн
- производство в апреле 2026 года — 5 777,0 тыс. тонн
- рост относительно января 2026 года — 4,5%
- снижение к марту 2026 года — 2,3%
- снижение к апрелю 2025 года — 9,1%
Лидером по выпуску обогащенного коксующегося угля также остается Сибирский федеральный округ. За первые четыре месяца года здесь было произведено 14 546,0 тыс. тонн продукции, что соответствует 64,6% российского производства.
Цены производителей и состояние конъюнктуры рынка
Одним из наиболее заметных событий на рынке в 2026 году стало снижение цен производителей. Несмотря на стабильные объемы добычи, стоимость коксующегося угля продолжила снижаться под влиянием внешних и внутренних факторов.
Средняя цена производителей на коксующийся уголь в России за январь–апрель 2026 года составила 3 563,0 рублей за тонну.
В апреле 2026 года средняя цена находилась на уровне 3 307,3 рублей за тонну. Это на 7,8% ниже показателя марта и на 34,9% ниже уровня апреля предыдущего года. По сравнению с январем 2026 года снижение составило 7,6%.
Основные показатели ценовой динамики:
- средняя цена за январь–апрель 2026 года — 3 563,0 рублей за тонну
- средняя цена в апреле 2026 года — 3 307,3 рублей за тонну
- снижение к марту 2026 года — 7,8%
- снижение к апрелю 2025 года — 34,9%
- снижение относительно января 2026 года — 7,6%
Наиболее высокая цена производителей в апреле 2026 года была зафиксирована в Дальневосточном федеральном округе и составила 6 200,4 рублей за тонну. Самая низкая цена отмечена в Сибирском федеральном округе — 3 259,3 рублей за тонну.
Существенная разница между регионами объясняется различиями в логистических расходах, качестве добываемого угля, особенностях транспортировки и ориентацией предприятий на внутренний или экспортный рынок.
Ключевые тенденции и перспективы развития отрасли
Текущее состояние рынка коксующегося угля определяется одновременно несколькими факторами. Наиболее значимое влияние оказывают мировая конъюнктура металлургического рынка, экспортный спрос, инвестиции в добывающие мощности и уровень загрузки металлургических предприятий.
Основными факторами, которые будут определять развитие рынка в ближайшей перспективе, являются:
- динамика мирового спроса на металлургическое сырье
- состояние российской металлургической промышленности
- развитие экспортной инфраструктуры
- инвестиции в добычу и обогащение угля
- изменение мировых цен на угольную продукцию
Несмотря на ценовое давление, российская угольная отрасль сохраняет высокий производственный потенциал. Крупнейшие предприятия продолжают модернизацию оборудования, повышают эффективность добычи и развивают мощности по обогащению угля.
Дополнительную информацию о состоянии отрасли можно получить в исследовании рынка коксующегося угля в России, где представлены подробные данные по производству, потреблению, внешней торговле и перспективам развития сегмента.
Итоги рынка коксующегося угля в апреле 2026 года
Результаты первых четырех месяцев 2026 года показывают, что российский рынок коксующегося угля сохраняет устойчивые объемы производства и остается одним из ключевых сегментов сырьевой промышленности страны. Производство как рядового, так и обогащенного коксующегося угля остается на высоком уровне, обеспечивая потребности металлургического комплекса.
Основные выводы отчетного периода:
- производство коксующегося угля за январь–апрель 2026 года составило 35 517,4 тыс. тонн
- производство обогащенного коксующегося угля достигло 22 500,3 тыс. тонн
- доля Сибирского федерального округа в добыче составила 59,5%
- доля Сибирского федерального округа в производстве обогащенного угля достигла 64,6%
- средняя цена производителей в апреле 2026 года составила 3 307,3 рублей за тонну
- снижение цен к апрелю 2025 года достигло 34,9%
- крупнейшими центрами производства остаются Сибирский и Дальневосточный федеральные округа
Таким образом, обзор рынка коксующегося угля в России апрель 2026 свидетельствует о сохранении высоких объемов производства при одновременном снижении цен производителей. Отрасль продолжает играть стратегическую роль для металлургического комплекса страны, а дальнейшее развитие рынка будет во многом зависеть от ситуации в металлургии, экспортного спроса и глобальной конъюнктуры сырьевых рынков.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка коксующегося угля в России апрель 2026: производство превысило 35 млн тонн, цены снизились на 34,9%
Производство смесей для хлебобулочных изделий в России февраль 2026: рост выпуска и структура рынка
Производство блоков оконных пластмассовых в России 2024: обзор и региональная структура
Производство напитков на растительном сырье в России 2024: объемы, регионы и тенденции рынка
Предыдущие исследования
Обзор рынка перчаток из натуральной кожи в России апрель 2026: производство выросло на 68,4%, цены сохраняют стабильность
Обзор рынка защитных перчаток из натуральной и композиционной кожи в России апрель 2026: производство выросло на 41,0% с начала года
Обзор рынка живой рыбы в России апрель 2026: производство превысило 33,6 тысячи тонн и демонстрирует уверенный рост
Обзор рынка живой пресноводной рыбы в России апрель 2026: производство выросло на 273,1% с начала года
Обзор рынка детской одежды для детей младшего возраста в России апрель 2026: рост стоимости производства на 33,2% и разнонаправленная динамика выпуска продукции

