Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026: производство превысило 3,6 млн штук, а выпуск пуловеров вырос на 106,4% с начала года
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026 показывает неоднородную динамику трикотажного сегмента. Производство джемперов, пуловеров, кардиганов, жилетов и аналогичных изделий достигло 3 643,3 тысячи штук за январь–апрель 2026 года. Лидером по выпуску остается Центральный федеральный округ, а наиболее высокие темпы роста демонстрируют пуловеры. Анализ производства, цен производителей, потребительских цен и региональной структуры рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026 демонстрирует сохранение значительной роли трикотажных изделий в структуре отечественной легкой промышленности. Несмотря на снижение выпуска отдельных категорий относительно прошлого года, отрасль сохраняет устойчивые позиции благодаря широкому потребительскому спросу, высокой диверсификации ассортимента и активному развитию российских производителей.
Трикотажная продукция остается одной из наиболее востребованных категорий одежды на российском рынке. Джемперы, пуловеры, кардиганы и жилеты используются как в повседневном гардеробе, так и в деловом, школьном и корпоративном сегментах. Именно поэтому динамика производства данных изделий служит важным индикатором состояния легкой промышленности и потребительского рынка в целом.
По итогам января–апреля 2026 года объем производства джемперов, пуловеров, кардиганов, жилетов и аналогичных изделий трикотажных или вязаных в России достиг 3 643,3 тысячи штук. Более половины всего выпуска обеспечил Центральный федеральный округ, на который пришлось 56,4% российского производства.
![]()
За первые четыре месяца 2026 года российские предприятия выпустили значительные объемы продукции практически во всех основных сегментах трикотажной одежды. При этом динамика отдельных товарных категорий заметно различалась.
Наибольший объем производства пришелся на джемперы трикотажные или вязаные. За январь–апрель 2026 года было произведено 1 985,1 тысячи штук. Лидером производства стал Приволжский федеральный округ с долей 42,0% от общероссийского объема.
Основные показатели производства за январь–апрель 2026 года:
Наиболее высокую динамику среди рассматриваемых категорий продемонстрировали пуловеры. В апреле 2026 года объем их производства достиг 20,6 тысячи штук, что на 106,4% выше уровня января. Кроме того, показатель оказался на 18,2% выше результата апреля прошлого года.
Кардиганы также показали положительную динамику относительно аналогичного периода предыдущего года. Выпуск в апреле достиг 53,8 тысячи штук, что на 40,3% выше прошлогоднего уровня. Подобная тенденция может быть связана с ростом популярности универсальной трикотажной одежды в различных потребительских сегментах.
В то же время рынок джемперов демонстрировал более сдержанную динамику. В апреле производство составило 448,9 тысячи штук, что оказалось на 18,1% ниже уровня предыдущего месяца и на 21,8% ниже показателя прошлого года. Однако даже при снижении объемов данный сегмент остается крупнейшим направлением отечественного трикотажного производства.
Особого внимания заслуживает совокупный рынок джемперов, пуловеров, кардиганов и жилетов. В апреле 2026 года выпуск составил 854,5 тысячи штук. Несмотря на снижение на 13,4% относительно апреля прошлого года, объем производства практически сохранился на уровне января, увеличившись на 1,1%.
Анализ регионального распределения производства показывает высокую концентрацию отрасли в нескольких крупнейших федеральных округах. Такая структура характерна для российского рынка трикотажных изделий на протяжении последних лет.
В апреле 2026 года крупнейшим производственным центром по выпуску джемперов, пуловеров, кардиганов и жилетов стал Центральный федеральный округ с результатом 475,978 тысячи штук. Второе место занял Приволжский федеральный округ, где было произведено 191,548 тысячи штук продукции. Третью позицию сохранил Северо-Кавказский федеральный округ с объемом 69,946 тысячи штук.
Крупнейшие производственные центры отрасли:
Высокая доля Центрального федерального округа объясняется концентрацией крупных швейных и трикотажных предприятий, развитой логистикой и близостью к крупнейшим рынкам сбыта страны. Приволжский федеральный округ сохраняет сильные позиции благодаря значительным производственным мощностям и многолетним традициям текстильной промышленности.
Отдельного внимания заслуживает Северо-Кавказский федеральный округ. Несмотря на относительно небольшой объем российского рынка, регион демонстрирует высокую активность в сегментах кардиганов и пуловеров, обеспечивая заметную часть общероссийского производства.
Ценовая динамика в сегменте трикотажной одежды в начале 2026 года оставалась достаточно стабильной. Большинство потребительских цен демонстрировали лишь незначительные изменения, что свидетельствует об относительном балансе между спросом и предложением.
В апреле 2026 года средняя потребительская цена детского джемпера школьного возраста составила 1 572,4 рубля за штуку. По сравнению с аналогичным периодом прошлого года показатель увеличился на 3,8%.
Средняя стоимость женского джемпера достигла 2 549,1 рубля за штуку, а мужского джемпера — 2 779,0 рубля за штуку.
Потребительские цены в апреле 2026 года:
Региональные различия остаются значительными. Например, максимальная цена женского джемпера была зафиксирована в Северо-Западном федеральном округе на уровне 2 974,3 рубля за штуку, тогда как минимальное значение наблюдалось в Приволжском федеральном округе — 2 252,4 рубля за штуку.
Интересной особенностью рынка стало снижение цен производителей. В апреле 2026 года средняя цена производителей на джемперы, пуловеры, кардиганы, жилеты и аналогичные изделия составила 1 440,1 рубля за штуку. По сравнению с январем показатель снизился на 23,0%.
Подобная динамика свидетельствует о том, что производители стремятся поддерживать конкурентоспособность продукции за счет ценовых инструментов. При этом потребительские цены остаются относительно стабильными, что может указывать на сохранение устойчивого спроса на внутреннем рынке.
Ключевые факторы развития отрасли:
Дополнительную информацию о долгосрочных тенденциях развития отрасли можно получить в исследовании рынка джемперов, пуловеров, кардиганов и жилетов в России, где представлены подробные данные о структуре спроса, производстве и перспективах развития сегмента.
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026 показывает, что российская трикотажная промышленность сохраняет устойчивость даже в условиях неоднородной динамики отдельных товарных групп. Отрасль характеризуется высокой концентрацией производства в Центральном и Приволжском федеральных округах, стабильными потребительскими ценами и активным развитием отдельных сегментов продукции.
Основные результаты отчетного периода:
Сочетание высокой производственной активности, устойчивого спроса и постепенной адаптации предприятий к изменениям рыночной конъюнктуры формирует благоприятные предпосылки для дальнейшего развития российского рынка трикотажной одежды в среднесрочной перспективе.
Трикотажная продукция остается одной из наиболее востребованных категорий одежды на российском рынке. Джемперы, пуловеры, кардиганы и жилеты используются как в повседневном гардеробе, так и в деловом, школьном и корпоративном сегментах. Именно поэтому динамика производства данных изделий служит важным индикатором состояния легкой промышленности и потребительского рынка в целом.
По итогам января–апреля 2026 года объем производства джемперов, пуловеров, кардиганов, жилетов и аналогичных изделий трикотажных или вязаных в России достиг 3 643,3 тысячи штук. Более половины всего выпуска обеспечил Центральный федеральный округ, на который пришлось 56,4% российского производства.
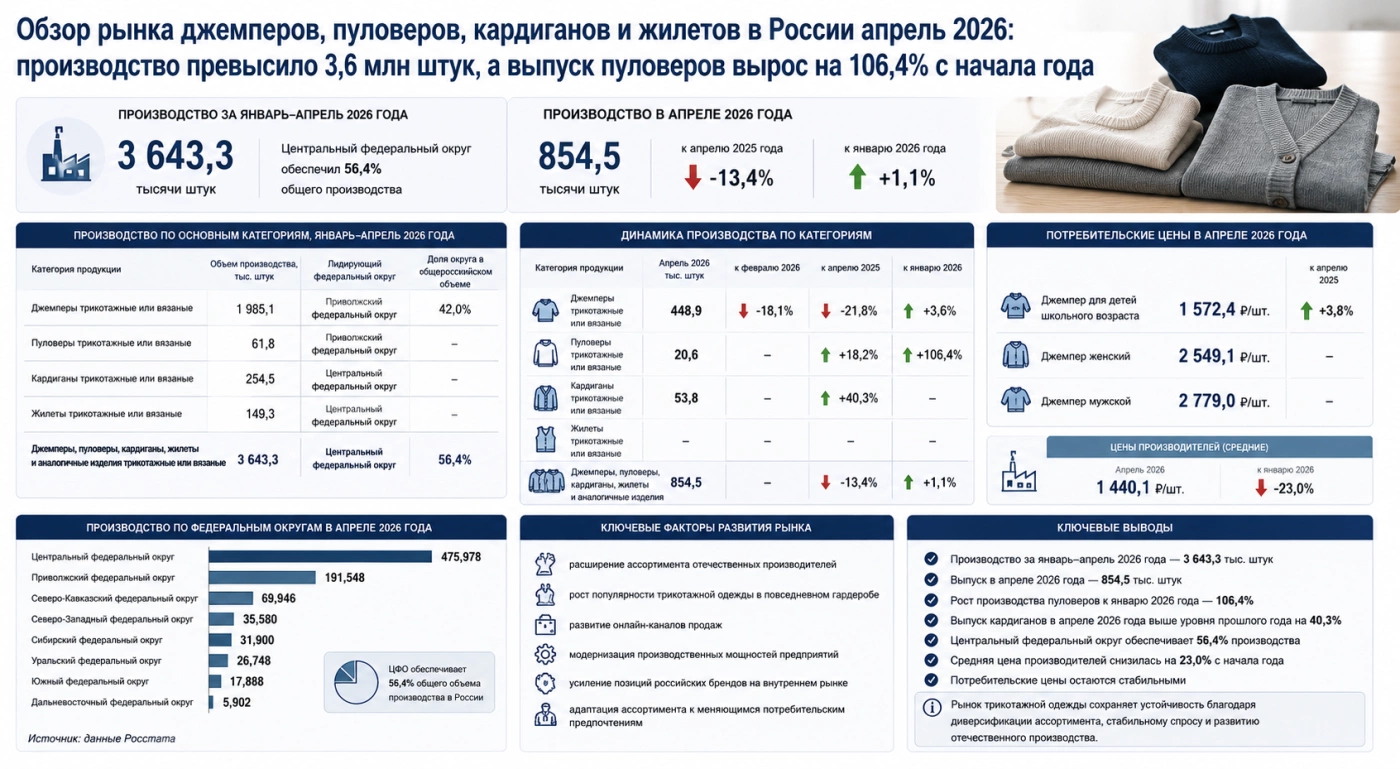
Производство трикотажных изделий: динамика и структура рынка
За первые четыре месяца 2026 года российские предприятия выпустили значительные объемы продукции практически во всех основных сегментах трикотажной одежды. При этом динамика отдельных товарных категорий заметно различалась.
Наибольший объем производства пришелся на джемперы трикотажные или вязаные. За январь–апрель 2026 года было произведено 1 985,1 тысячи штук. Лидером производства стал Приволжский федеральный округ с долей 42,0% от общероссийского объема.
Основные показатели производства за январь–апрель 2026 года:
- джемперы трикотажные или вязаные — 1 985,1 тысячи штук
- пуловеры трикотажные или вязаные — 61,8 тысячи штук
- кардиганы трикотажные или вязаные — 254,5 тысячи штук
- жилеты трикотажные или вязаные — 149,3 тысячи штук
- джемперы, пуловеры, кардиганы, жилеты и аналогичные изделия — 3 643,3 тысячи штук
Наиболее высокую динамику среди рассматриваемых категорий продемонстрировали пуловеры. В апреле 2026 года объем их производства достиг 20,6 тысячи штук, что на 106,4% выше уровня января. Кроме того, показатель оказался на 18,2% выше результата апреля прошлого года.
Кардиганы также показали положительную динамику относительно аналогичного периода предыдущего года. Выпуск в апреле достиг 53,8 тысячи штук, что на 40,3% выше прошлогоднего уровня. Подобная тенденция может быть связана с ростом популярности универсальной трикотажной одежды в различных потребительских сегментах.
В то же время рынок джемперов демонстрировал более сдержанную динамику. В апреле производство составило 448,9 тысячи штук, что оказалось на 18,1% ниже уровня предыдущего месяца и на 21,8% ниже показателя прошлого года. Однако даже при снижении объемов данный сегмент остается крупнейшим направлением отечественного трикотажного производства.
Особого внимания заслуживает совокупный рынок джемперов, пуловеров, кардиганов и жилетов. В апреле 2026 года выпуск составил 854,5 тысячи штук. Несмотря на снижение на 13,4% относительно апреля прошлого года, объем производства практически сохранился на уровне января, увеличившись на 1,1%.
Региональная структура производства и конкурентные позиции федеральных округов
Анализ регионального распределения производства показывает высокую концентрацию отрасли в нескольких крупнейших федеральных округах. Такая структура характерна для российского рынка трикотажных изделий на протяжении последних лет.
В апреле 2026 года крупнейшим производственным центром по выпуску джемперов, пуловеров, кардиганов и жилетов стал Центральный федеральный округ с результатом 475,978 тысячи штук. Второе место занял Приволжский федеральный округ, где было произведено 191,548 тысячи штук продукции. Третью позицию сохранил Северо-Кавказский федеральный округ с объемом 69,946 тысячи штук.
Крупнейшие производственные центры отрасли:
- Центральный федеральный округ — 475,978 тысячи штук
- Приволжский федеральный округ — 191,548 тысячи штук
- Северо-Кавказский федеральный округ — 69,946 тысячи штук
- Северо-Западный федеральный округ — 35,580 тысячи штук
- Сибирский федеральный округ — 31,900 тысячи штук
Высокая доля Центрального федерального округа объясняется концентрацией крупных швейных и трикотажных предприятий, развитой логистикой и близостью к крупнейшим рынкам сбыта страны. Приволжский федеральный округ сохраняет сильные позиции благодаря значительным производственным мощностям и многолетним традициям текстильной промышленности.
Отдельного внимания заслуживает Северо-Кавказский федеральный округ. Несмотря на относительно небольшой объем российского рынка, регион демонстрирует высокую активность в сегментах кардиганов и пуловеров, обеспечивая заметную часть общероссийского производства.
Ценовая ситуация и основные тенденции развития рынка
Ценовая динамика в сегменте трикотажной одежды в начале 2026 года оставалась достаточно стабильной. Большинство потребительских цен демонстрировали лишь незначительные изменения, что свидетельствует об относительном балансе между спросом и предложением.
В апреле 2026 года средняя потребительская цена детского джемпера школьного возраста составила 1 572,4 рубля за штуку. По сравнению с аналогичным периодом прошлого года показатель увеличился на 3,8%.
Средняя стоимость женского джемпера достигла 2 549,1 рубля за штуку, а мужского джемпера — 2 779,0 рубля за штуку.
Потребительские цены в апреле 2026 года:
- джемпер для детей школьного возраста — 1 572,4 рубля за штуку
- джемпер женский — 2 549,1 рубля за штуку
- джемпер мужской — 2 779,0 рубля за штуку
Региональные различия остаются значительными. Например, максимальная цена женского джемпера была зафиксирована в Северо-Западном федеральном округе на уровне 2 974,3 рубля за штуку, тогда как минимальное значение наблюдалось в Приволжском федеральном округе — 2 252,4 рубля за штуку.
Интересной особенностью рынка стало снижение цен производителей. В апреле 2026 года средняя цена производителей на джемперы, пуловеры, кардиганы, жилеты и аналогичные изделия составила 1 440,1 рубля за штуку. По сравнению с январем показатель снизился на 23,0%.
Подобная динамика свидетельствует о том, что производители стремятся поддерживать конкурентоспособность продукции за счет ценовых инструментов. При этом потребительские цены остаются относительно стабильными, что может указывать на сохранение устойчивого спроса на внутреннем рынке.
Ключевые факторы развития отрасли:
- расширение ассортимента отечественных производителей
- рост популярности трикотажной одежды в повседневном гардеробе
- развитие онлайн-каналов продаж
- модернизация производственных мощностей предприятий
- усиление позиций российских брендов на внутреннем рынке
- адаптация ассортимента к меняющимся потребительским предпочтениям
Дополнительную информацию о долгосрочных тенденциях развития отрасли можно получить в исследовании рынка джемперов, пуловеров, кардиганов и жилетов в России, где представлены подробные данные о структуре спроса, производстве и перспективах развития сегмента.
Основные выводы по итогам апреля 2026 года
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026 показывает, что российская трикотажная промышленность сохраняет устойчивость даже в условиях неоднородной динамики отдельных товарных групп. Отрасль характеризуется высокой концентрацией производства в Центральном и Приволжском федеральных округах, стабильными потребительскими ценами и активным развитием отдельных сегментов продукции.
Основные результаты отчетного периода:
- производство джемперов, пуловеров, кардиганов и жилетов достигло 3 643,3 тысячи штук за январь–апрель 2026 года
- объем выпуска в апреле составил 854,5 тысячи штук
- производство пуловеров выросло на 106,4% по сравнению с январем 2026 года
- выпуск кардиганов оказался на 40,3% выше уровня прошлого года
- Центральный федеральный округ обеспечивает 56,4% общероссийского производства
- средняя цена производителей снизилась на 23,0% с начала года
- потребительские цены остаются стабильными во всех ключевых сегментах рынка
Сочетание высокой производственной активности, устойчивого спроса и постепенной адаптации предприятий к изменениям рыночной конъюнктуры формирует благоприятные предпосылки для дальнейшего развития российского рынка трикотажной одежды в среднесрочной перспективе.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026: производство превысило 3,6 млн штук, а выпуск пуловеров вырос на 106,4% с начала года
Бизнес-план цветочного магазина (с финансовой моделью)
50 стр.
Анализ импорта и экспорта гидроксиметила, триметилолпропана в России в 2021-2025 годы
110 стр. (14 графиков, 28 диаграмм и 16 таблиц)
Бизнес-план спорт-бара (с финансовой моделью)
82 стр.
Предыдущие исследования
Обзор рынка доломита некальцинированного в России апрель 2026: производство превысило 1,7 млн тонн, а цены производителей выросли на 26,3%
Обзор рынка детских колготок в России апрель 2026: производство выросло на 176,5% с начала года, цены сохраняют стабильность
Обзор рынка гранул каменных, крошки и порошка в России апрель 2026: цены производителей выросли более чем в два раза с начала года
Обзор рынка гранита, песчаника и прочего камня для памятников или строительства в России апрель 2026: производство выросло на 60,5% с начала года
Рынок обработанного декоративного или строительного камня в Армении: текущая ситуация и прогнозы на 2026-2030 годы

