Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка целлюлозы и древесной массы в России апрель 2026: снижение выпуска сульфатной целлюлозы на 0,7% и доминирование Северо-Западного федерального округа
Обзор рынка целлюлозы и древесной массы в России апрель 2026 отражает разнонаправленную динамику производства: общий выпуск целлюлозы составил более 671 тысяч тонн, при этом Северо-Западный федеральный округ сохраняет лидерство с долей свыше 60% по ключевым видам продукции. Анализ структуры производства, ценовой динамики и региональных особенностей рынка целлюлозно-бумажной отрасли России.
Департамент маркетинговой аналитики Alto Group
Обзор рынка целлюлозы и древесной массы в России апрель 2026 демонстрирует сложную, но в целом устойчивую картину развития одной из ключевых сырьевых отраслей страны. Целлюлозно-бумажный сектор продолжает играть стратегическую роль в промышленной структуре экономики, обеспечивая сырьем производство бумаги, картона, упаковочных материалов и химической переработки древесины.
В условиях изменяющейся внешнеэкономической конъюнктуры и перераспределения логистических потоков российская отрасль целлюлозы демонстрирует разнонаправленные тенденции. С одной стороны, наблюдается снижение выпуска отдельных видов продукции, с другой — сохраняется высокая концентрация производства в ключевых регионах и стабильный уровень цен производителей.
По итогам апреля 2026 года общий объем производства целлюлозы древесной и целлюлозы из прочих волокнистых материалов в России составил 671 766,3 тонны. Это на 1,7% ниже уровня предыдущего месяца и на 5,0% ниже показателя аналогичного периода прошлого года. Несмотря на снижение, отрасль сохраняет значительный масштаб производства и устойчивую структуру распределения мощностей.
![]()
Основной вклад в общий объем выпуска целлюлозы вносит Северо-Западный федеральный округ, на который приходится более 60% производства в ключевых сегментах отрасли. За период с января по апрель 2026 года в России было произведено 2 680 927,3 тонны целлюлозы древесной и целлюлозы из прочих волокнистых материалов, из которых 1 618 562,9 тонны обеспечил Северо-Западный федеральный округ.
Структура рынка показывает высокую концентрацию производства в нескольких федеральных округах, при этом ключевыми производственными центрами остаются Северо-Западный и Сибирский федеральные округа.
Основные показатели отрасли за январь–апрель 2026 года:
Отдельного внимания заслуживает структура подвидов продукции. Наибольшую долю в общем объеме занимает натронная и сульфатная целлюлоза, а также целлюлоза, используемая в производстве бумаги и картона. Эти сегменты формируют основу всей целлюлозно-бумажной промышленности России.
Производство натронной и сульфатной целлюлозы (кроме растворимых сортов) в апреле 2026 года составило 441 448,6 тонны. При этом Северо-Западный федеральный округ обеспечивает более половины производства данного вида продукции — 231 379,0 тонны, что подчеркивает высокую концентрацию мощностей в данном регионе.
Сульфитная целлюлоза, напротив, занимает значительно меньшую долю рынка и демонстрирует более выраженную отрицательную динамику. В апреле 2026 года ее выпуск составил 22 628,5 тонны, что на 25,3% ниже уровня прошлого года. При этом Северо-Западный федеральный округ обеспечивает около 99% производства в данном сегменте.
Помимо классических видов целлюлозы, значительное значение в отрасли имеют полуцеллюлоза, древесная масса механического способа получения и балансные лесоматериалы. В апреле 2026 года производство массы древесной и аналогичных продуктов составило 177 624,1 тонны, что на 3,3% ниже предыдущего месяца и на 12,9% ниже уровня прошлого года.
За период с января по апрель 2026 года объем производства данного сегмента достиг 729 101,7 тонны, при этом Северо-Западный федеральный округ обеспечил 470 035,2 тонны, или 64,5% общего объема.
Отдельное значение имеют лесоматериалы хвойных пород для производства целлюлозы и древесной массы (балансы). В апреле 2026 года их выпуск составил 1 204 100,0 тонны. Несмотря на снижение на 33,6% к предыдущему месяцу, данный сегмент остается одним из ключевых источников сырья для целлюлозно-бумажной промышленности.
Ключевые особенности сегмента древесной массы:
Ценовая ситуация в сегменте целлюлозы в апреле 2026 года характеризуется умеренной стабильностью при слабом восходящем тренде в краткосрочной динамике. Средняя цена производителей на целлюлозу древесную и целлюлозу из прочих волокнистых материалов составила 52 238,5 рубля за тонну, увеличившись на 2,8% к предыдущему месяцу.
При этом в годовом выражении наблюдается снижение на 3,2%, что отражает влияние внешнего спроса и корректировку экспортных потоков. Незначительный рост относительно января 2026 года (+0,4%) указывает на стабилизацию ценового уровня после колебаний начала года.
Региональная ценовая дифференциация в отрасли остается значительной, однако ключевые факторы формирования стоимости включают:
Наиболее высокий уровень производства сохраняется в Северо-Западном федеральном округе, где сосредоточены крупнейшие целлюлозно-бумажные комбинаты страны. Второе место занимает Сибирский федеральный округ, обеспечивающий стабильные объемы сырья и продукции благодаря масштабной лесной базе.
Дополнительный анализ структуры и долгосрочных тенденций отрасли представлен в исследовании рынка целлюлозы и древесной массы в России, где подробно рассматриваются перспективы развития отрасли и сценарии изменения производственной структуры.
Обзор рынка целлюлозы и древесной массы в России апрель 2026 подтверждает сохранение высокой концентрации производства в Северо-Западном федеральном округе и устойчивую роль отрасли в структуре российской промышленности. Несмотря на снижение объемов по отдельным направлениям, рынок демонстрирует стабильность базовых показателей и умеренную ценовую динамику.
Основные выводы периода:
Таким образом, рынок целлюлозы и древесной массы в России в апреле 2026 года характеризуется структурной устойчивостью, высокой региональной концентрацией и постепенной адаптацией к изменяющимся экономическим условиям.
В условиях изменяющейся внешнеэкономической конъюнктуры и перераспределения логистических потоков российская отрасль целлюлозы демонстрирует разнонаправленные тенденции. С одной стороны, наблюдается снижение выпуска отдельных видов продукции, с другой — сохраняется высокая концентрация производства в ключевых регионах и стабильный уровень цен производителей.
По итогам апреля 2026 года общий объем производства целлюлозы древесной и целлюлозы из прочих волокнистых материалов в России составил 671 766,3 тонны. Это на 1,7% ниже уровня предыдущего месяца и на 5,0% ниже показателя аналогичного периода прошлого года. Несмотря на снижение, отрасль сохраняет значительный масштаб производства и устойчивую структуру распределения мощностей.
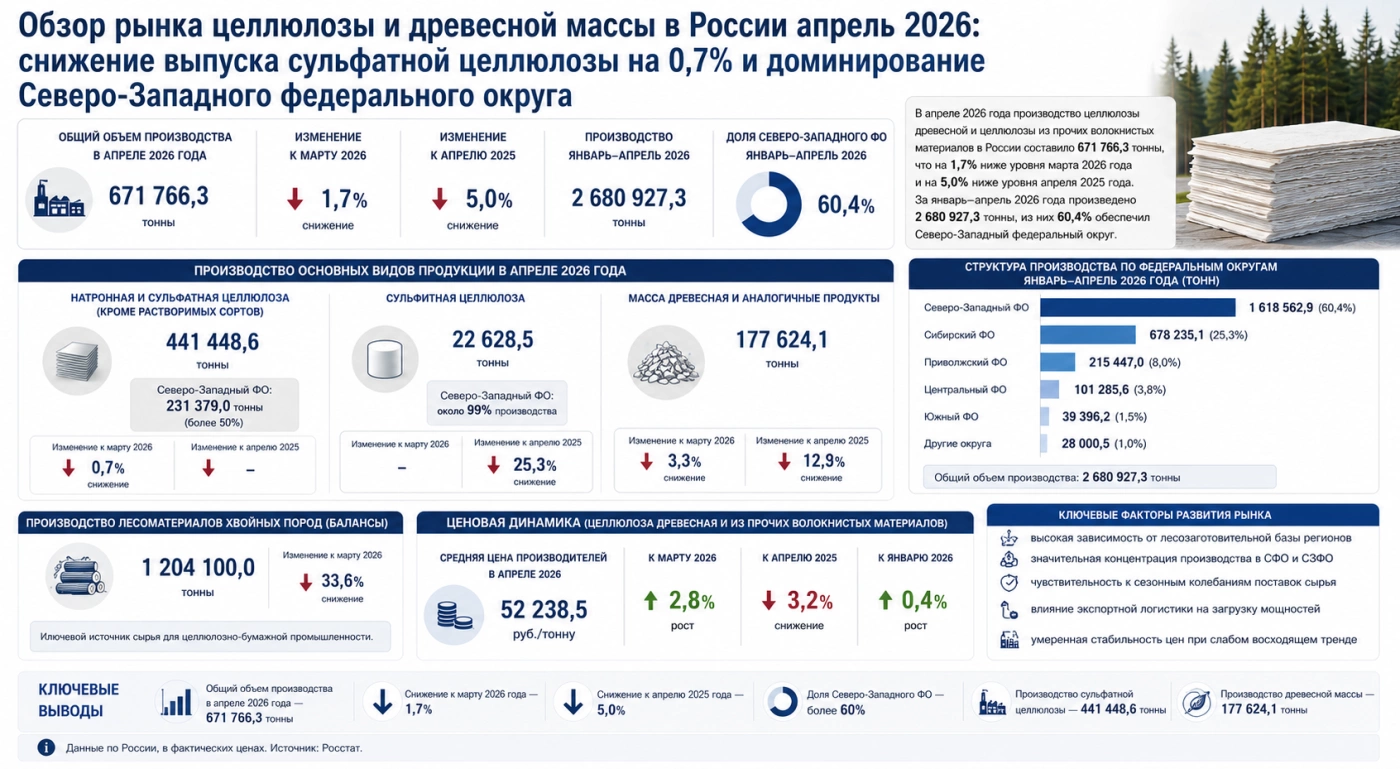
Производство целлюлозы в России: структура и динамика ключевых сегментов
Основной вклад в общий объем выпуска целлюлозы вносит Северо-Западный федеральный округ, на который приходится более 60% производства в ключевых сегментах отрасли. За период с января по апрель 2026 года в России было произведено 2 680 927,3 тонны целлюлозы древесной и целлюлозы из прочих волокнистых материалов, из которых 1 618 562,9 тонны обеспечил Северо-Западный федеральный округ.
Структура рынка показывает высокую концентрацию производства в нескольких федеральных округах, при этом ключевыми производственными центрами остаются Северо-Западный и Сибирский федеральные округа.
Основные показатели отрасли за январь–апрель 2026 года:
- общий объем производства целлюлозы — 2 680 927,3 тонны
- производство в Северо-Западном федеральном округе — 1 618 562,9 тонны
- доля Северо-Западного федерального округа — 60,4%
- выпуск в апреле 2026 года — 671 766,3 тонны
- снижение к марту 2026 года — 1,7%
- снижение к апрелю 2025 года — 5,0%
Отдельного внимания заслуживает структура подвидов продукции. Наибольшую долю в общем объеме занимает натронная и сульфатная целлюлоза, а также целлюлоза, используемая в производстве бумаги и картона. Эти сегменты формируют основу всей целлюлозно-бумажной промышленности России.
Производство натронной и сульфатной целлюлозы (кроме растворимых сортов) в апреле 2026 года составило 441 448,6 тонны. При этом Северо-Западный федеральный округ обеспечивает более половины производства данного вида продукции — 231 379,0 тонны, что подчеркивает высокую концентрацию мощностей в данном регионе.
Сульфитная целлюлоза, напротив, занимает значительно меньшую долю рынка и демонстрирует более выраженную отрицательную динамику. В апреле 2026 года ее выпуск составил 22 628,5 тонны, что на 25,3% ниже уровня прошлого года. При этом Северо-Западный федеральный округ обеспечивает около 99% производства в данном сегменте.
Масса древесная и балансные материалы: роль в структуре рынка
Помимо классических видов целлюлозы, значительное значение в отрасли имеют полуцеллюлоза, древесная масса механического способа получения и балансные лесоматериалы. В апреле 2026 года производство массы древесной и аналогичных продуктов составило 177 624,1 тонны, что на 3,3% ниже предыдущего месяца и на 12,9% ниже уровня прошлого года.
За период с января по апрель 2026 года объем производства данного сегмента достиг 729 101,7 тонны, при этом Северо-Западный федеральный округ обеспечил 470 035,2 тонны, или 64,5% общего объема.
Отдельное значение имеют лесоматериалы хвойных пород для производства целлюлозы и древесной массы (балансы). В апреле 2026 года их выпуск составил 1 204 100,0 тонны. Несмотря на снижение на 33,6% к предыдущему месяцу, данный сегмент остается одним из ключевых источников сырья для целлюлозно-бумажной промышленности.
Ключевые особенности сегмента древесной массы:
- высокая зависимость от лесозаготовительной базы регионов
- значительная концентрация производства в Сибирском федеральном округе
- чувствительность к сезонным колебаниям поставок сырья
- влияние экспортной логистики на загрузку мощностей
Ценовая динамика и региональные особенности рынка
Ценовая ситуация в сегменте целлюлозы в апреле 2026 года характеризуется умеренной стабильностью при слабом восходящем тренде в краткосрочной динамике. Средняя цена производителей на целлюлозу древесную и целлюлозу из прочих волокнистых материалов составила 52 238,5 рубля за тонну, увеличившись на 2,8% к предыдущему месяцу.
При этом в годовом выражении наблюдается снижение на 3,2%, что отражает влияние внешнего спроса и корректировку экспортных потоков. Незначительный рост относительно января 2026 года (+0,4%) указывает на стабилизацию ценового уровня после колебаний начала года.
Региональная ценовая дифференциация в отрасли остается значительной, однако ключевые факторы формирования стоимости включают:
- удаленность от экспортной инфраструктуры
- структура энергозатрат производства
- доступность лесосырьевой базы
- уровень загрузки целлюлозных комбинатов
- логистические издержки поставок
Наиболее высокий уровень производства сохраняется в Северо-Западном федеральном округе, где сосредоточены крупнейшие целлюлозно-бумажные комбинаты страны. Второе место занимает Сибирский федеральный округ, обеспечивающий стабильные объемы сырья и продукции благодаря масштабной лесной базе.
Дополнительный анализ структуры и долгосрочных тенденций отрасли представлен в исследовании рынка целлюлозы и древесной массы в России, где подробно рассматриваются перспективы развития отрасли и сценарии изменения производственной структуры.
Итоги и ключевые выводы рынка целлюлозы
Обзор рынка целлюлозы и древесной массы в России апрель 2026 подтверждает сохранение высокой концентрации производства в Северо-Западном федеральном округе и устойчивую роль отрасли в структуре российской промышленности. Несмотря на снижение объемов по отдельным направлениям, рынок демонстрирует стабильность базовых показателей и умеренную ценовую динамику.
Основные выводы периода:
- общий объем производства целлюлозы — 671 766,3 тонны в апреле 2026 года
- снижение к марту 2026 года — 1,7%
- снижение к апрелю 2025 года — 5,0%
- доля Северо-Западного федерального округа превышает 60%
- производство сульфатной целлюлозы — 441 448,6 тонны
- производство сульфитной целлюлозы — 22 628,5 тонны
- производство древесной массы — 177 624,1 тонны
- умеренный рост цен производителей на уровне 2,8% за месяц
Таким образом, рынок целлюлозы и древесной массы в России в апреле 2026 года характеризуется структурной устойчивостью, высокой региональной концентрацией и постепенной адаптацией к изменяющимся экономическим условиям.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка целлюлозы и древесной массы в России апрель 2026: снижение выпуска сульфатной целлюлозы на 0,7% и доминирование Северо-Западного федерального округа
Обзор рынка сливок в России апрель 2026: производство выросло на 20,6% за год, а цены производителей превысили 220 тысяч рублей за тонну
Производство проката листового горячекатаного из нержавеющих сталей в России март 2026: рост на 60,0% при полной концентрации в Центральном федеральном округе
Импорт генераторных установок с поршневыми двигателями внутреннего сгорания 375–750 кВА в Турцию 2024: объемы и структура поставок
Предыдущие исследования
Обзор рынка топливных гранул (пеллет) в России апрель 2026: рост производства на 17,4% с начала года и лидерство Северо-Западного федерального округа
Обзор рынка ящиков и коробок из гофрированной бумаги и картона в России апрель 2026: рост производства на 25,3% с начала года и снижение цен производителей на 1,1%
Обзор рынка древесных топливных брикетов в России апрель 2026: рост производства на 18,9% и увеличение цен производителей на 40,1%
Обзор рынка шпона для фанеры в России апрель 2026: снижение выпуска на 10,2% при падении цен производителей на 10,1% с начала года
Обзор рынка деревянных окон в России апрель 2026: снижение производства на 40,5% при росте цен производителей на 20,7%

