Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка картона и бумаги для гофрирования в России апрель 2026: разнонаправленная динамика производства при снижении цен производителей
Обзор рынка картона и бумаги для гофрирования в России апрель 2026 демонстрирует неоднородную динамику в ключевых сегментах упаковочной индустрии. Производство тест-лайнера и крафт-лайнера остается стабильным при колебаниях цен производителей. В обзоре представлены объемы выпуска по федеральным округам, структура производства, ценовая динамика и ключевые тенденции развития целлюлозно-бумажной отрасли России.
Департамент маркетинговой аналитики Alto Group
Обзор рынка картона и бумаги для гофрирования в России апрель 2026 отражает сложную и разнонаправленную ситуацию в сегменте упаковочных материалов. Целлюлозно-бумажная промышленность сохраняет устойчивую производственную базу, однако динамика выпуска отдельных видов продукции и ценовая конъюнктура демонстрируют различия в зависимости от типа сырья и направления использования продукции.
Отрасль картонно-бумажной продукции в России традиционно занимает важное место в промышленной структуре экономики, обеспечивая упаковочные материалы для пищевой промышленности, логистики, торговли и промышленного производства. В 2026 году рынок продолжает адаптацию к изменяющимся условиям спроса, внутренней переработки сырья и экспортных направлений поставок.
Особое значение в структуре производства занимают такие сегменты, как тарный крафт-лайнер, бумага для гофрирования, тест-лайнер и специализированные виды полуцеллюлозной бумаги. Именно эти категории формируют основу для производства гофрокартона, который используется в упаковке практически всех товарных групп.
![]()
По итогам периода с января по апрель 2026 года объем производства тарного крафт-лайнера (небеленого, немелованного картона) в России составил 646 547,6 тонны. Северо-Западный федеральный округ является крупнейшим производственным центром с объемом 324 563,4 тонны, что составляет 50,2% от общероссийского выпуска.
В апреле 2026 года производство тарного картона составило 163 632,1 тонны. Это на 3,3% ниже уровня предыдущего месяца и на 1,1% ниже аналогичного периода прошлого года. По сравнению с январем 2026 года объем производства снизился на 4,0%, что указывает на умеренное сокращение выпуска при сохранении стабильной базовой загрузки предприятий.
В сегменте бумаги для гофрирования из полуцеллюлозы объем производства за январь–апрель 2026 года составил 161 170,1 тонны. Северо-Западный федеральный округ обеспечил 100 597,2 тонны, формируя 62,4% общероссийского выпуска.
Основные показатели производства включают:
Отдельного внимания заслуживает сегмент регенерированной бумаги для гофрирования, где объем производства в апреле 2026 года составил 181 131,0 тонну. Несмотря на снижение на 3,1% к предыдущему месяцу и на 11,5% к прошлому году, отрасль сохраняет высокий уровень выпуска.
В сегменте тест-лайнера производство в апреле составило 96 015,7 тонны, что на 2,3% ниже марта, но на 10,3% выше уровня прошлого года. Это свидетельствует о восстановительном характере динамики в отдельных направлениях переработки макулатуры.
Ценовая ситуация на рынке картона и бумаги для гофрирования в России в апреле 2026 года характеризуется преимущественно снижательной динамикой в сегменте первичного сырья при умеренном росте цен на переработанную продукцию.
Средняя цена производителей на крафт-лайнер составила 47 862,6 рубля за тонну, снизившись на 2,6% по сравнению с предыдущим месяцем и на 11,5% относительно аналогичного периода прошлого года. Это может свидетельствовать о снижении экспортного давления и стабилизации внутренних поставок сырья.
В сегменте бумаги для гофрирования из полуцеллюлозы средняя цена производителей составила 37 735,8 рубля за тонну. Показатель остался стабильным относительно прошлого месяца, однако снизился на 15,4% в годовом выражении.
Ключевые ценовые показатели:
Наиболее высокие цены на крафт-лайнер зафиксированы в Уральском федеральном округе — 6 452,0 рубля за тонну, тогда как минимальные значения наблюдаются в Сибирском федеральном округе — 3 190,1 рубля за тонну. Подобная дифференциация отражает различия в логистических затратах, структуре производства и уровне концентрации перерабатывающих мощностей.
В сегменте тест-лайнера наиболее высокая цена производителей зафиксирована в Центральном федеральном округе — 39 714,8 рубля за тонну, а минимальная — в Приволжском федеральном округе — 33 424,4 рубля за тонну.
Структура производства картона и бумаги для гофрирования в России в 2026 году характеризуется высокой концентрацией в нескольких ключевых федеральных округах. Наиболее значимыми центрами остаются Северо-Западный, Сибирский, Центральный и Приволжский федеральные округа.
Северо-Западный федеральный округ играет ведущую роль благодаря наличию крупных целлюлозно-бумажных комбинатов и развитой экспортной инфраструктуры. Сибирский федеральный округ обеспечивает значительные объемы сырьевой базы и первичной переработки древесины.
Основные факторы развития рынка:
Дополнительный анализ отрасли представлен в исследовании рынка картона для плоских слоев гофрокартона, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента упаковочных материалов.
Обзор рынка картона и бумаги для гофрирования в России апрель 2026 показывает, что отрасль сохраняет устойчивую базу производства при умеренных колебаниях цен и разнонаправленной динамике отдельных сегментов. В целом рынок демонстрирует стабильность и адаптивность к изменяющимся экономическим условиям.
Основные выводы по итогам апреля 2026 года:
Таким образом, рынок картона и бумаги для гофрирования в России в апреле 2026 года демонстрирует устойчивую промышленную основу, при этом ключевые изменения происходят в структуре цен и региональном распределении производства, что формирует основу для дальнейшей трансформации отрасли.
Отрасль картонно-бумажной продукции в России традиционно занимает важное место в промышленной структуре экономики, обеспечивая упаковочные материалы для пищевой промышленности, логистики, торговли и промышленного производства. В 2026 году рынок продолжает адаптацию к изменяющимся условиям спроса, внутренней переработки сырья и экспортных направлений поставок.
Особое значение в структуре производства занимают такие сегменты, как тарный крафт-лайнер, бумага для гофрирования, тест-лайнер и специализированные виды полуцеллюлозной бумаги. Именно эти категории формируют основу для производства гофрокартона, который используется в упаковке практически всех товарных групп.
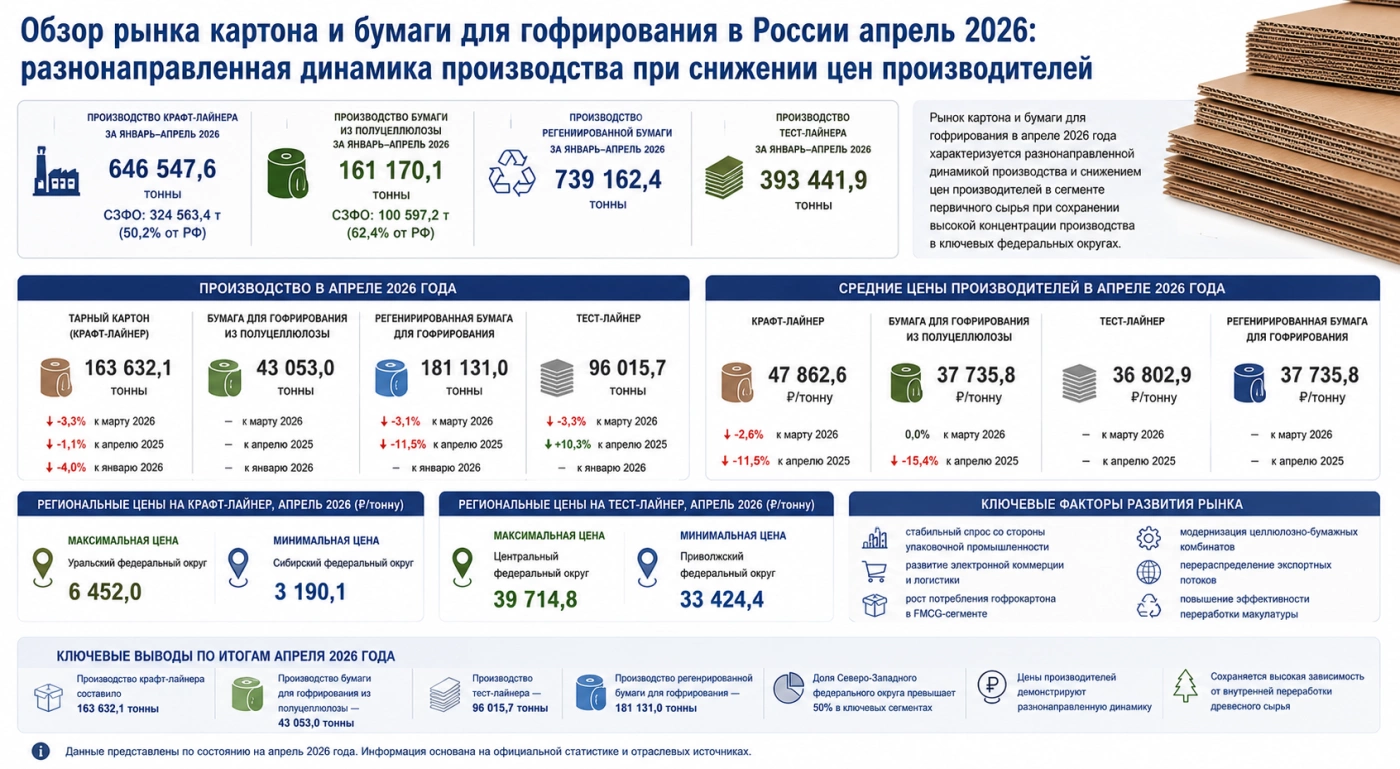
Производство картона и бумаги для гофрирования: ключевые тенденции апреля 2026 года
По итогам периода с января по апрель 2026 года объем производства тарного крафт-лайнера (небеленого, немелованного картона) в России составил 646 547,6 тонны. Северо-Западный федеральный округ является крупнейшим производственным центром с объемом 324 563,4 тонны, что составляет 50,2% от общероссийского выпуска.
В апреле 2026 года производство тарного картона составило 163 632,1 тонны. Это на 3,3% ниже уровня предыдущего месяца и на 1,1% ниже аналогичного периода прошлого года. По сравнению с январем 2026 года объем производства снизился на 4,0%, что указывает на умеренное сокращение выпуска при сохранении стабильной базовой загрузки предприятий.
В сегменте бумаги для гофрирования из полуцеллюлозы объем производства за январь–апрель 2026 года составил 161 170,1 тонны. Северо-Западный федеральный округ обеспечил 100 597,2 тонны, формируя 62,4% общероссийского выпуска.
Основные показатели производства включают:
- производство крафт-лайнера за январь–апрель 2026 года — 646 547,6 тонны
- производство бумаги для гофрирования из полуцеллюлозы — 161 170,1 тонны
- производство регенерированной бумаги для гофрирования — 739 162,4 тонны
- производство тест-лайнера — 393 441,9 тонны
- доля Северо-Западного федерального округа в крафт-лайнере — 50,2%
- доля Северо-Западного федерального округа в бумаге из полуцеллюлозы — 62,4%
Отдельного внимания заслуживает сегмент регенерированной бумаги для гофрирования, где объем производства в апреле 2026 года составил 181 131,0 тонну. Несмотря на снижение на 3,1% к предыдущему месяцу и на 11,5% к прошлому году, отрасль сохраняет высокий уровень выпуска.
В сегменте тест-лайнера производство в апреле составило 96 015,7 тонны, что на 2,3% ниже марта, но на 10,3% выше уровня прошлого года. Это свидетельствует о восстановительном характере динамики в отдельных направлениях переработки макулатуры.
Ценовая динамика и региональные различия на рынке упаковочных материалов
Ценовая ситуация на рынке картона и бумаги для гофрирования в России в апреле 2026 года характеризуется преимущественно снижательной динамикой в сегменте первичного сырья при умеренном росте цен на переработанную продукцию.
Средняя цена производителей на крафт-лайнер составила 47 862,6 рубля за тонну, снизившись на 2,6% по сравнению с предыдущим месяцем и на 11,5% относительно аналогичного периода прошлого года. Это может свидетельствовать о снижении экспортного давления и стабилизации внутренних поставок сырья.
В сегменте бумаги для гофрирования из полуцеллюлозы средняя цена производителей составила 37 735,8 рубля за тонну. Показатель остался стабильным относительно прошлого месяца, однако снизился на 15,4% в годовом выражении.
Ключевые ценовые показатели:
- крафт-лайнер — 47 862,6 рубля за тонну
- бумага для гофрирования из полуцеллюлозы — 37 735,8 рубля за тонну
- тест-лайнер — 36 802,9 рубля за тонну
- регенерированная бумага для гофрирования — 37 735,8 рубля за тонну
Наиболее высокие цены на крафт-лайнер зафиксированы в Уральском федеральном округе — 6 452,0 рубля за тонну, тогда как минимальные значения наблюдаются в Сибирском федеральном округе — 3 190,1 рубля за тонну. Подобная дифференциация отражает различия в логистических затратах, структуре производства и уровне концентрации перерабатывающих мощностей.
В сегменте тест-лайнера наиболее высокая цена производителей зафиксирована в Центральном федеральном округе — 39 714,8 рубля за тонну, а минимальная — в Приволжском федеральном округе — 33 424,4 рубля за тонну.
Структура производства и ключевые факторы развития отрасли
Структура производства картона и бумаги для гофрирования в России в 2026 году характеризуется высокой концентрацией в нескольких ключевых федеральных округах. Наиболее значимыми центрами остаются Северо-Западный, Сибирский, Центральный и Приволжский федеральные округа.
Северо-Западный федеральный округ играет ведущую роль благодаря наличию крупных целлюлозно-бумажных комбинатов и развитой экспортной инфраструктуры. Сибирский федеральный округ обеспечивает значительные объемы сырьевой базы и первичной переработки древесины.
Основные факторы развития рынка:
- стабильный спрос со стороны упаковочной промышленности
- развитие электронной коммерции и логистики
- рост потребления гофрокартона в FMCG-сегменте
- модернизация целлюлозно-бумажных комбинатов
- перераспределение экспортных потоков
- повышение эффективности переработки макулатуры
Дополнительный анализ отрасли представлен в исследовании рынка картона для плоских слоев гофрокартона, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента упаковочных материалов.
Обзор рынка картона и бумаги для гофрирования в России апрель 2026 показывает, что отрасль сохраняет устойчивую базу производства при умеренных колебаниях цен и разнонаправленной динамике отдельных сегментов. В целом рынок демонстрирует стабильность и адаптивность к изменяющимся экономическим условиям.
Основные выводы по итогам апреля 2026 года:
- производство крафт-лайнера составило 163 632,1 тонны
- производство бумаги для гофрирования из полуцеллюлозы — 43 053,0 тонны
- производство тест-лайнера — 96 015,7 тонны
- производство регенерированной бумаги для гофрирования — 181 131,0 тонны
- доля Северо-Западного федерального округа превышает 50% в ключевых сегментах
- цены производителей демонстрируют разнонаправленную динамику
- сохраняется высокая зависимость от внутренней переработки древесного сырья
Таким образом, рынок картона и бумаги для гофрирования в России в апреле 2026 года демонстрирует устойчивую промышленную основу, при этом ключевые изменения происходят в структуре цен и региональном распределении производства, что формирует основу для дальнейшей трансформации отрасли.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка картона и бумаги для гофрирования в России апрель 2026: разнонаправленная динамика производства при снижении цен производителей
Производство резиновой смеси, наполненной техническим углеродом или диоксидом кремния, в Турции 2024: объемы, импорт и тенденции рынка
Производство жиров специального назначения в России 2025: снижение до 378 850,4 тонн при CAGR -1,9%
Предыдущие исследования
Обзор рынка деревянных поддонов в России апрель 2026: рост производства на 10,0% с начала года при снижении цен производителей на 3,9%
Обзор рынка деревянных шпал и стрелочных брусьев в России апрель 2026: рост производства шпал на 101,5% с начала года и доминирование Сибирского федерального округа
Производство алюминиевой фольги в Армении 2025: выпуск снизился на 61,7%, экспорт алюминиевых плит и листов сократился на 54,1%
Производство стеклотары в Армении 2025: выпуск вырос на 68,2%, а импорт стеклянных укупорочных средств снизился на 30,2%
Производство цемента в Армении 2025: выпуск составил 943,7 тыс. тонн, импорт белого портландцемента вырос на 21,9%

