Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка мяса птицы в России апрель 2026: стабильный рост куриного мяса и резкая динамика отдельных сегментов индейки и утки
Обзор рынка мяса птицы в России апрель 2026 показывает устойчивые объемы производства куриного мяса на уровне 288,4 тысячи тонн при умеренном снижении к предыдущему месяцу. Индейка демонстрирует рост на 15,0% с начала года, тогда как сегменты утки и перепелов остаются волатильными. Анализ производства по видам птицы, региональной структуры и цен производителей в России.
Департамент маркетинговой аналитики Alto Group
Обзор рынка мяса птицы в России апрель 2026 отражает сложную, но в целом стабильную ситуацию в одном из ключевых сегментов агропромышленного комплекса страны. Мясо птицы остается основой белкового рациона населения и стратегически важной категорией продовольственного рынка, формируя значительную долю в структуре мясного потребления.
Отрасль демонстрирует разнонаправленную динамику: крупные сегменты (курица и индейка) обеспечивают основную часть производства и сохраняют устойчивость, тогда как нишевые направления (утка, перепела и специализированная продукция) характеризуются высокой волатильностью объемов. Существенное влияние оказывают сезонность, структура спроса, экспортные поставки и региональная специализация производителей.
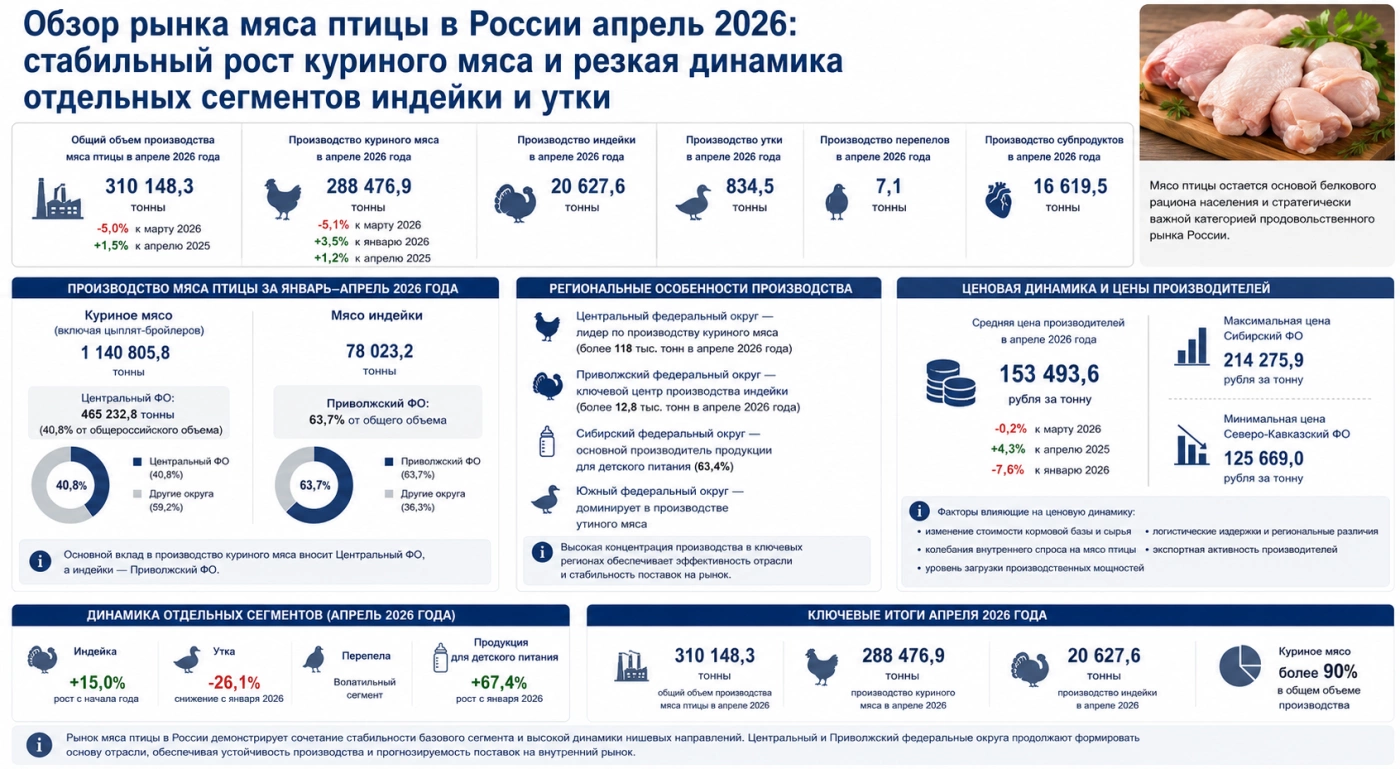
В апреле 2026 года общий объем производства охлажденного мяса птицы в России составил 310 148,3 тонны. По сравнению с мартом показатель снизился на 5,0%, однако относительно апреля прошлого года наблюдается рост на 1,5%. Это подтверждает сохранение стабильного спроса на продукцию птицеводства даже в условиях краткосрочных колебаний.
![]()
Основным драйвером рынка остается производство куриного мяса, включая цыплят-бройлеров. В январе–апреле 2026 года объем выпуска составил 1 140 805,8 тонны. Центральный федеральный округ обеспечивает 465 232,8 тонны, что составляет 40,8% общероссийского объема.
В апреле 2026 года производство куриного мяса достигло 288 476,9 тонны. Несмотря на снижение на 5,1% к предыдущему месяцу, отмечается рост на 3,5% относительно января и 1,2% в годовом выражении.
Вторым по значимости сегментом является мясо индейки, демонстрирующее более устойчивую положительную динамику. За январь–апрель 2026 года произведено 78 023,2 тонны, при этом ключевой вклад обеспечивает Приволжский федеральный округ — 63,7% от общего объема.
Основные показатели производства мяса птицы:
Дополнительным фактором стабильности отрасли остается высокая концентрация производства в Центральном и Приволжском федеральных округах, где сосредоточены крупнейшие птицеводческие комплексы России.
Сегмент утки и перепелов остается нишевым. Производство утиного мяса в апреле 2026 года составило 834,5 тонны, тогда как производство перепелов — всего 7,1 тонны, что подчеркивает ограниченный масштаб данных направлений.
Региональная структура производства мяса птицы в России характеризуется выраженной концентрацией в нескольких ключевых округах. Центральный федеральный округ сохраняет лидерство в производстве куриного мяса, обеспечивая более 118 тысяч тонн в апреле 2026 года.
Приволжский федеральный округ занимает ведущие позиции в сегменте индейки, формируя более 12,8 тысячи тонн продукции в апреле 2026 года. Сибирский федеральный округ демонстрирует значительную роль в сегменте продукции для детского питания, обеспечивая 63,4% общероссийского объема.
Ключевые региональные особенности:
Структура распределения производства подтверждает высокую зависимость отрасли от крупных агропромышленных кластеров, что обеспечивает эффективность производства и стабильность поставок на внутренний рынок.
Отдельного внимания заслуживает сегмент субпродуктов, объем которого в апреле 2026 года составил 16 619,5 тонны. Этот сегмент демонстрирует устойчивую динамику и играет важную роль в переработке сырья и повышении рентабельности птицеводства.
Дополнительный контекст развития отрасли и историческая динамика представлены в аналитическом исследовании рынка мяса птицы в России, где подробно рассматриваются структурные изменения и долгосрочные тренды.
Ценовая ситуация на рынке мяса птицы в России в апреле 2026 года характеризуется умеренной коррекцией. Средняя цена производителей составила 153 493,6 рубля за тонну, снизившись на 0,2% к предыдущему месяцу, но увеличившись на 4,3% к уровню прошлого года.
Снижение цен относительно начала года составляет 7,6%, что может указывать на стабилизацию себестоимости производства и усиление конкуренции между производителями.
Факторы, влияющие на ценовую динамику:
Наиболее высокие цены производителей зафиксированы в Сибирском федеральном округе — 214 275,9 рубля за тонну, что отражает особенности логистики и структуры затрат. Минимальные значения отмечены в Северо-Кавказском федеральном округе — 125 669,0 рубля за тонну.
Обзор рынка мяса птицы в России апрель 2026 показывает, что отрасль сохраняет устойчивость даже при разнонаправленной динамике отдельных сегментов. Куриное мясо остается базовым продуктом рынка, обеспечивая более 90% общего объема производства.
Индейка демонстрирует устойчивый рост в годовом выражении, тогда как утка и перепела остаются нишевыми направлениями с высокой волатильностью. Производство продукции для детского питания показывает наиболее динамичное увеличение — рост на 67,4% к январю 2026 года.
Основные итоги периода:
Таким образом, рынок мяса птицы в России демонстрирует сочетание стабильности базового сегмента и высокой динамики нишевых направлений. Центральный и Приволжский федеральные округа продолжают формировать основу отрасли, обеспечивая устойчивость производства и прогнозируемость поставок на внутренний рынок.
Отрасль демонстрирует разнонаправленную динамику: крупные сегменты (курица и индейка) обеспечивают основную часть производства и сохраняют устойчивость, тогда как нишевые направления (утка, перепела и специализированная продукция) характеризуются высокой волатильностью объемов. Существенное влияние оказывают сезонность, структура спроса, экспортные поставки и региональная специализация производителей.
В апреле 2026 года общий объем производства охлажденного мяса птицы в России составил 310 148,3 тонны. По сравнению с мартом показатель снизился на 5,0%, однако относительно апреля прошлого года наблюдается рост на 1,5%. Это подтверждает сохранение стабильного спроса на продукцию птицеводства даже в условиях краткосрочных колебаний.
Производство мяса птицы в России: структура и ключевые тенденции
Основным драйвером рынка остается производство куриного мяса, включая цыплят-бройлеров. В январе–апреле 2026 года объем выпуска составил 1 140 805,8 тонны. Центральный федеральный округ обеспечивает 465 232,8 тонны, что составляет 40,8% общероссийского объема.
В апреле 2026 года производство куриного мяса достигло 288 476,9 тонны. Несмотря на снижение на 5,1% к предыдущему месяцу, отмечается рост на 3,5% относительно января и 1,2% в годовом выражении.
Вторым по значимости сегментом является мясо индейки, демонстрирующее более устойчивую положительную динамику. За январь–апрель 2026 года произведено 78 023,2 тонны, при этом ключевой вклад обеспечивает Приволжский федеральный округ — 63,7% от общего объема.
Основные показатели производства мяса птицы:
- производство куриного мяса за январь–апрель 2026 года — 1 140 805,8 тонны
- производство куриного мяса в апреле 2026 года — 288 476,9 тонны
- производство индейки за январь–апрель 2026 года — 78 023,2 тонны
- производство индейки в апреле 2026 года — 20 627,6 тонны
- общий объем производства мяса птицы в апреле 2026 года — 310 148,3 тонны
Дополнительным фактором стабильности отрасли остается высокая концентрация производства в Центральном и Приволжском федеральных округах, где сосредоточены крупнейшие птицеводческие комплексы России.
Сегмент утки и перепелов остается нишевым. Производство утиного мяса в апреле 2026 года составило 834,5 тонны, тогда как производство перепелов — всего 7,1 тонны, что подчеркивает ограниченный масштаб данных направлений.
Региональная структура и особенности распределения производства
Региональная структура производства мяса птицы в России характеризуется выраженной концентрацией в нескольких ключевых округах. Центральный федеральный округ сохраняет лидерство в производстве куриного мяса, обеспечивая более 118 тысяч тонн в апреле 2026 года.
Приволжский федеральный округ занимает ведущие позиции в сегменте индейки, формируя более 12,8 тысячи тонн продукции в апреле 2026 года. Сибирский федеральный округ демонстрирует значительную роль в сегменте продукции для детского питания, обеспечивая 63,4% общероссийского объема.
Ключевые региональные особенности:
- Центральный федеральный округ — лидер по производству куриного мяса
- Приволжский федеральный округ — ключевой центр производства индейки
- Сибирский федеральный округ — основной производитель продукции для детского питания
- Южный федеральный округ — доминирует в производстве утиного мяса
Структура распределения производства подтверждает высокую зависимость отрасли от крупных агропромышленных кластеров, что обеспечивает эффективность производства и стабильность поставок на внутренний рынок.
Отдельного внимания заслуживает сегмент субпродуктов, объем которого в апреле 2026 года составил 16 619,5 тонны. Этот сегмент демонстрирует устойчивую динамику и играет важную роль в переработке сырья и повышении рентабельности птицеводства.
Дополнительный контекст развития отрасли и историческая динамика представлены в аналитическом исследовании рынка мяса птицы в России, где подробно рассматриваются структурные изменения и долгосрочные тренды.
Ценовая динамика и факторы влияния на рынок
Ценовая ситуация на рынке мяса птицы в России в апреле 2026 года характеризуется умеренной коррекцией. Средняя цена производителей составила 153 493,6 рубля за тонну, снизившись на 0,2% к предыдущему месяцу, но увеличившись на 4,3% к уровню прошлого года.
Снижение цен относительно начала года составляет 7,6%, что может указывать на стабилизацию себестоимости производства и усиление конкуренции между производителями.
Факторы, влияющие на ценовую динамику:
- изменение стоимости кормовой базы и сырья
- колебания внутреннего спроса на мясо птицы
- логистические издержки и региональные различия
- экспортная активность производителей
- уровень загрузки производственных мощностей
Наиболее высокие цены производителей зафиксированы в Сибирском федеральном округе — 214 275,9 рубля за тонну, что отражает особенности логистики и структуры затрат. Минимальные значения отмечены в Северо-Кавказском федеральном округе — 125 669,0 рубля за тонну.
Ключевые выводы по итогам апреля 2026 года
Обзор рынка мяса птицы в России апрель 2026 показывает, что отрасль сохраняет устойчивость даже при разнонаправленной динамике отдельных сегментов. Куриное мясо остается базовым продуктом рынка, обеспечивая более 90% общего объема производства.
Индейка демонстрирует устойчивый рост в годовом выражении, тогда как утка и перепела остаются нишевыми направлениями с высокой волатильностью. Производство продукции для детского питания показывает наиболее динамичное увеличение — рост на 67,4% к январю 2026 года.
Основные итоги периода:
- производство мяса птицы в апреле 2026 года — 310 148,3 тонны
- производство куриного мяса — 288 476,9 тонны
- производство индейки — 20 627,6 тонны
- рост производства индейки с начала года — 15,0%
- снижение производства утки — 26,1% с января 2026 года
- рост продукции для детского питания — 67,4% с января 2026 года
- средняя цена производителей — 153 493,6 рубля за тонну
Таким образом, рынок мяса птицы в России демонстрирует сочетание стабильности базового сегмента и высокой динамики нишевых направлений. Центральный и Приволжский федеральные округа продолжают формировать основу отрасли, обеспечивая устойчивость производства и прогнозируемость поставок на внутренний рынок.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Обзор рынка сушеных овощей и картофеля в России апрель 2026: высокая концентрация производства и рост выпуска картофеля на 20,3%
Обзор рынка гидроксида натрия (соды каустической) в России апрель 2026: снижение производства на 10,3% при росте цен производителей на 8,9%
Обзор рынка кальцинированной соды в России апрель 2026: производство превысило 250 тысяч тонн, а цены производителей выросли на 8,2%
Обзор рынка мясорастительных и растительно-мясных консервов с использованием мяса птицы в России апрель 2026: рост производства с начала года и доминирование Центрального федерального округа
Обзор рынка гидроксидов в России апрель 2026: рост производства гидроксида алюминия и гидроксида магния на фоне снижения выпуска гидроксида калия

