Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство радиаторов центрального отопления в России 2025: рост в долгосрочной перспективе и падение на 24,2% в год
Производство радиаторов центрального отопления в России в 2025 году составило 25 495,0 мегаватта, снизившись на 24,2% за год, но показав рост на 54,3% к 2022 году. Лидирует Центральный федеральный округ с долей 36,4%. Анализ динамики, региональной структуры и долгосрочных трендов рынка отопления.
Департамент маркетинговой аналитики Alto Group
Производство радиаторов центрального отопления с неэлектрическим нагревом металлических в России 2025 года демонстрирует неоднозначную динамику, сочетающую краткосрочное снижение с долгосрочным ростом. Сегмент остается одним из ключевых элементов рынка отопительного оборудования, обеспечивая потребности жилищного строительства, коммерческой недвижимости и инфраструктурных проектов.
По итогам 2025 года объем производства составил 25 495,0 мегаватта. Несмотря на значительное снижение на 24,2% по сравнению с предыдущим годом, долгосрочная динамика остается положительной: относительно 2022 года выпуск увеличился на 54,3%, что отражает расширение отрасли в среднесрочном горизонте.
Сокращение относительно 2024 года составило 8 145,6 мегаватта, что указывает на временную коррекцию после периода активного роста. Такая динамика характерна для зрелых промышленных сегментов, где колебания спроса напрямую связаны с циклами строительной активности и инвестициями в недвижимость.
![]()
Рынок радиаторов центрального отопления относится к базовым сегментам строительной индустрии, напрямую зависящим от темпов жилищного и коммерческого строительства. В 2025 году наблюдалась корректировка объемов выпуска после нескольких лет роста, что связано с изменением структуры спроса и перераспределением долей между различными типами отопительного оборудования.
Несмотря на снижение, отрасль сохраняет устойчивый потенциал развития благодаря широкому применению продукции в жилом фонде и инфраструктурных проектах.
Основные показатели рынка:
Производство радиаторов центрального отопления с неэлектрическим нагревом металлических в России 2025 отражает важную особенность рынка: краткосрочные колебания могут быть значительными, однако долгосрочный тренд остается положительным.
Рост к 2022 году в 1,54 раза подтверждает расширение производственной базы и увеличение общего спроса на отопительное оборудование в рассматриваемом периоде.
Географическая структура производства радиаторов в 2025 году характеризуется умеренной концентрацией в нескольких ключевых регионах, при этом Центральный федеральный округ сохраняет лидерство.
Распределение объемов производства:
Центральный федеральный округ формирует 36,4% общего объема производства, оставаясь крупнейшим промышленным центром отрасли. Однако в отличие от более узких сегментов, здесь наблюдается более равномерное распределение производства между несколькими округами.
Южный и Приволжский федеральные округа также играют значительную роль, формируя устойчивую вторую и третью производственные базы страны.
Изменения в производстве радиаторов центрального отопления обусловлены совокупностью экономических, строительных и технологических факторов.
Ключевые факторы влияния:
Несмотря на снижение в 2025 году, сегмент сохраняет значительный потенциал роста в долгосрочной перспективе, особенно в условиях модернизации жилищно-коммунальной инфраструктуры и расширения строительства.
Дополнительный анализ отрасли представлен в исследовании рынка радиаторов центрального отопления в России, где подробно рассмотрены структурные изменения и прогноз развития.
Итоги 2025 года демонстрируют сочетание краткосрочного снижения и долгосрочного роста отрасли. Рынок остается значимым сегментом строительной индустрии и продолжает адаптироваться к новым условиям спроса.
Основные выводы:
Таким образом, производство радиаторов центрального отопления с неэлектрическим нагревом металлических в России 2025 характеризуется временной коррекцией после периода роста, устойчивой региональной структурой и сохранением положительного долгосрочного тренда развития рынка отопительного оборудования.
По итогам 2025 года объем производства составил 25 495,0 мегаватта. Несмотря на значительное снижение на 24,2% по сравнению с предыдущим годом, долгосрочная динамика остается положительной: относительно 2022 года выпуск увеличился на 54,3%, что отражает расширение отрасли в среднесрочном горизонте.
Сокращение относительно 2024 года составило 8 145,6 мегаватта, что указывает на временную коррекцию после периода активного роста. Такая динамика характерна для зрелых промышленных сегментов, где колебания спроса напрямую связаны с циклами строительной активности и инвестициями в недвижимость.
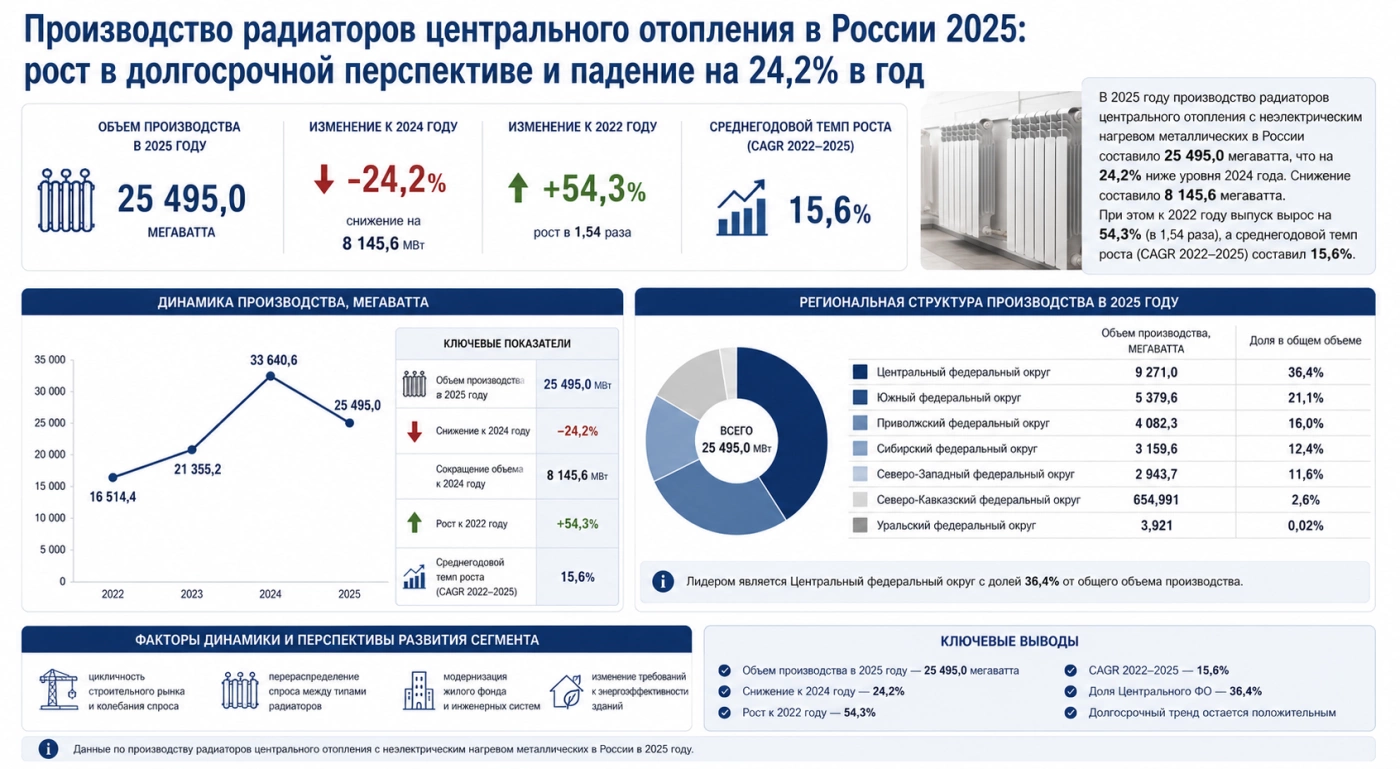
Динамика производства и ключевые тенденции рынка радиаторов
Рынок радиаторов центрального отопления относится к базовым сегментам строительной индустрии, напрямую зависящим от темпов жилищного и коммерческого строительства. В 2025 году наблюдалась корректировка объемов выпуска после нескольких лет роста, что связано с изменением структуры спроса и перераспределением долей между различными типами отопительного оборудования.
Несмотря на снижение, отрасль сохраняет устойчивый потенциал развития благодаря широкому применению продукции в жилом фонде и инфраструктурных проектах.
Основные показатели рынка:
- объем производства в 2025 году — 25 495,0 мегаватта
- снижение к 2024 году — 24,2%
- сокращение объема — 8 145,6 мегаватта
- рост к 2022 году — 54,3%
- среднегодовой темп роста (CAGR 2022–2025) — 15,6%
Производство радиаторов центрального отопления с неэлектрическим нагревом металлических в России 2025 отражает важную особенность рынка: краткосрочные колебания могут быть значительными, однако долгосрочный тренд остается положительным.
Рост к 2022 году в 1,54 раза подтверждает расширение производственной базы и увеличение общего спроса на отопительное оборудование в рассматриваемом периоде.
Региональная структура производства и роль федеральных округов
Географическая структура производства радиаторов в 2025 году характеризуется умеренной концентрацией в нескольких ключевых регионах, при этом Центральный федеральный округ сохраняет лидерство.
Распределение объемов производства:
- Центральный федеральный округ — 9 271,0 мегаватта
- Южный федеральный округ — 5 379,6 мегаватта
- Приволжский федеральный округ — 4 082,3 мегаватта
- Сибирский федеральный округ — 3 159,6 мегаватта
- Северо-Западный федеральный округ — 2 943,7 мегаватта
- Северо-Кавказский федеральный округ — 654,991 мегаватта
- Уральский федеральный округ — 3,921 мегаватта
Центральный федеральный округ формирует 36,4% общего объема производства, оставаясь крупнейшим промышленным центром отрасли. Однако в отличие от более узких сегментов, здесь наблюдается более равномерное распределение производства между несколькими округами.
Южный и Приволжский федеральные округа также играют значительную роль, формируя устойчивую вторую и третью производственные базы страны.
Факторы динамики и перспективы развития сегмента
Изменения в производстве радиаторов центрального отопления обусловлены совокупностью экономических, строительных и технологических факторов.
Ключевые факторы влияния:
- цикличность строительного рынка и колебания спроса
- перераспределение спроса между типами радиаторов
- модернизация жилого фонда и инженерных систем
- изменение требований к энергоэффективности зданий
Несмотря на снижение в 2025 году, сегмент сохраняет значительный потенциал роста в долгосрочной перспективе, особенно в условиях модернизации жилищно-коммунальной инфраструктуры и расширения строительства.
Дополнительный анализ отрасли представлен в исследовании рынка радиаторов центрального отопления в России, где подробно рассмотрены структурные изменения и прогноз развития.
Итоги 2025 года по производству радиаторов центрального отопления
Итоги 2025 года демонстрируют сочетание краткосрочного снижения и долгосрочного роста отрасли. Рынок остается значимым сегментом строительной индустрии и продолжает адаптироваться к новым условиям спроса.
Основные выводы:
- объем производства — 25 495,0 мегаватта
- снижение к 2024 году — 24,2%
- рост к 2022 году — 54,3%
- CAGR 2022–2025 — 15,6%
- доля Центрального федерального округа — 36,4%
Таким образом, производство радиаторов центрального отопления с неэлектрическим нагревом металлических в России 2025 характеризуется временной коррекцией после периода роста, устойчивой региональной структурой и сохранением положительного долгосрочного тренда развития рынка отопительного оборудования.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Производство инструментов для бурения скальных пород и грунтов в России 2025: рост на 6,3% к 2022 году при высокой концентрации в Центральном федеральном округе
Производство стальных конвекторов отопления в России 2025: спад на 20,5% и доминирование Северо-Западного федерального округа
Производство радиаторов центрального отопления из прочих металлов в России 2025: спад на 29,3% и концентрация в Центральном федеральном округе
Производство стальных радиаторов центрального отопления в России 2025: снижение на 7,3% и лидерство Центрального федерального округа
Производство чугунных радиаторов центрального отопления в России 2025: падение на 40,4% и доминирование Сибири

