Информация для клиентов
Телефонная связь временно недоступна
Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



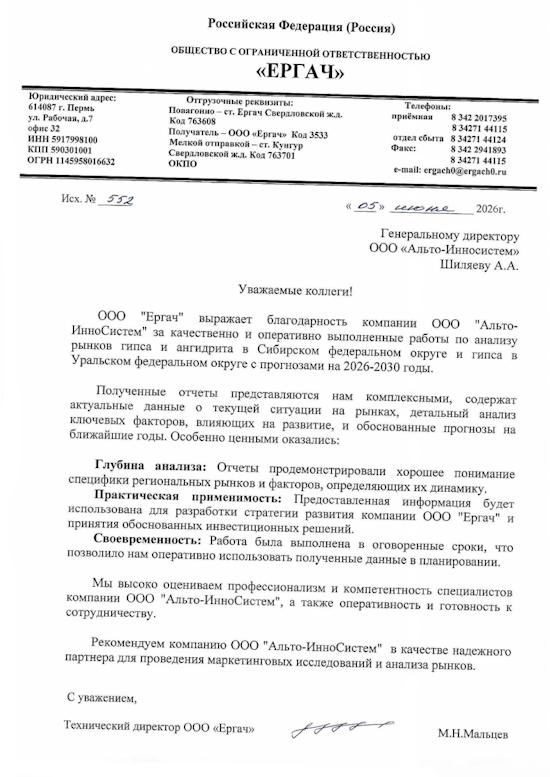
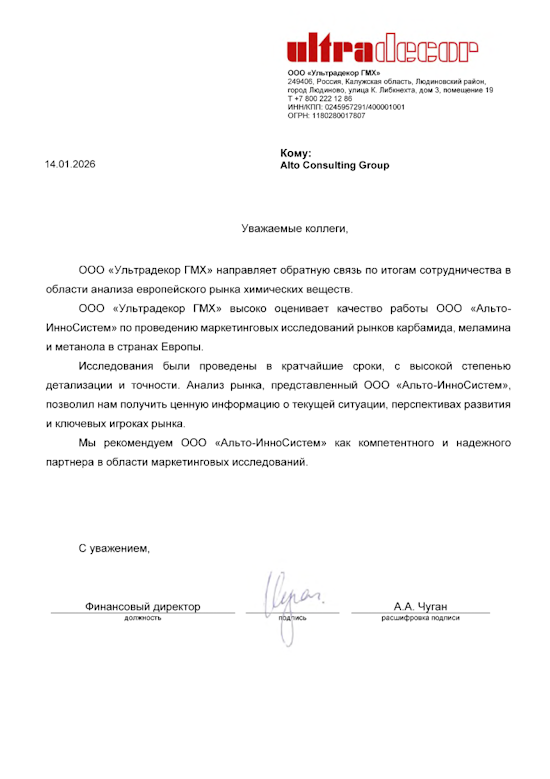
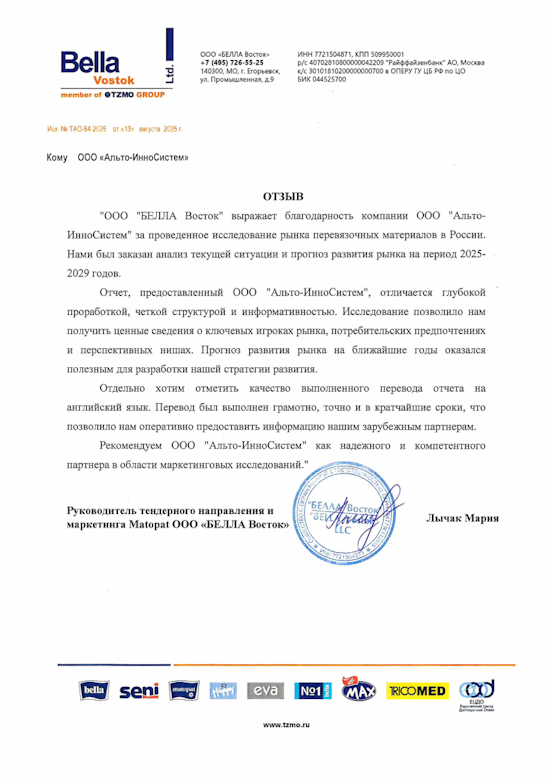
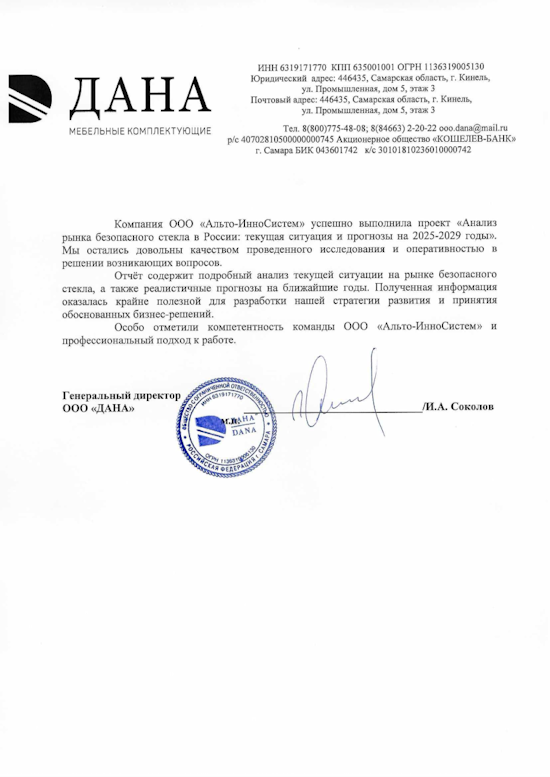
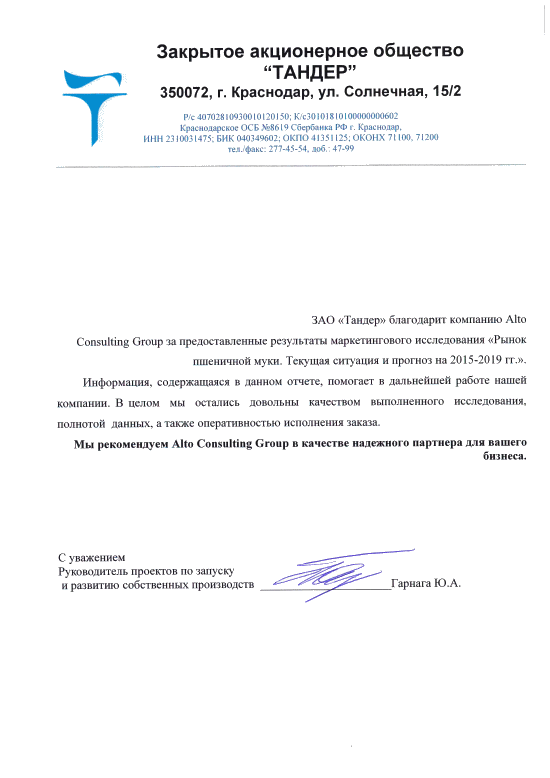
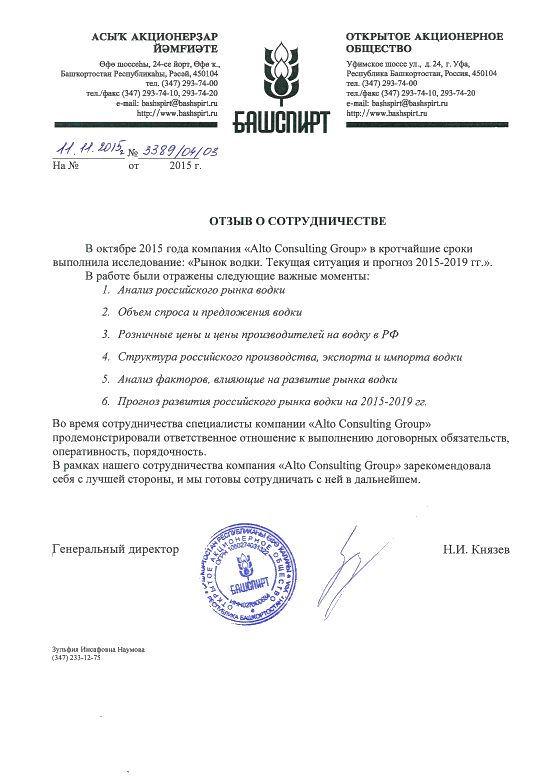
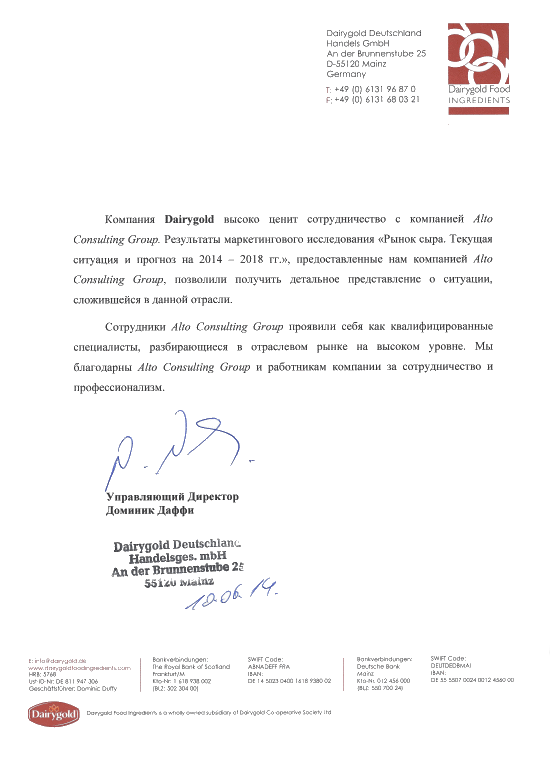
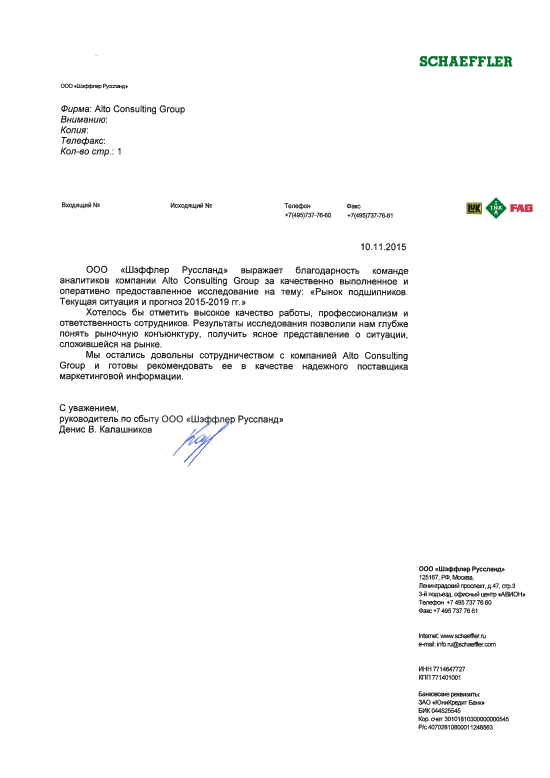
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство полиамидов в России 2025: снижение на 33,5% за период
Производство полиамидов в первичных формах в России в 2025 году составило 108 411,0 тонн, что на 19,2% ниже уровня 2024 года и на 33,5% ниже показателя 2022 года. Приволжский федеральный округ обеспечил 93,8% российского выпуска. Анализ динамики производства, региональной структуры и ключевых тенденций рынка полиамидов.
Департамент маркетинговой аналитики Alto Group
Производство полиамидов в России 2025 года характеризовалось существенным сокращением объемов выпуска. Согласно данным по ОКПД2: (20.16.54) «Полиамиды в первичных формах», российские предприятия произвели 108 411,0 тонн продукции. По сравнению с 2024 годом объем производства снизился на 19,2%, или на 25 702,5 тонн.
Долгосрочная динамика также остается отрицательной. В 2022 году объем производства полиамидов в первичных формах составлял 163 087,1 тонн. Таким образом, за период с 2022 по 2025 год выпуск сократился на 33,5% и в 2025 году достиг только 66,5% от уровня начала рассматриваемого периода.
Среднегодовой темп роста производства за 2022–2025 годы составил -12,7%. Это указывает не на краткосрочное колебание, а на устойчивое сокращение совокупного объема производства в рассматриваемом временном интервале.
Полиамиды относятся к важным видам полимерного сырья, используемого при выпуске продукции для машиностроения, автомобильной промышленности, электротехники, производства упаковки, текстильной отрасли и других направлений. Благодаря сочетанию прочности, износостойкости и технологичности полиамиды применяются как для изготовления конструкционных элементов, так и для производства волокон, технических изделий и различных полимерных компонентов.
Сокращение российского выпуска в 2025 году поэтому представляет интерес не только с точки зрения химической промышленности, но и для большого числа отраслей-потребителей. Изменение производства полимерного сырья способно влиять на структуру предложения, загрузку предприятий и параметры внутренних цепочек поставок.
В течение рассматриваемого периода производство ОКПД2: (20.16.54) демонстрировало разнонаправленную динамику, однако итоговый результат оказался выраженно отрицательным. В 2025 году российские предприятия выпустили 108 411,0 тонн полиамидов в первичных формах.
По сравнению с 2024 годом производство сократилось на 25 702,5 тонн. В относительном выражении снижение составило 19,2%. Таким образом, только за последний год объем выпуска уменьшился почти на пятую часть.
Еще более существенным является изменение относительно 2022 года. Тогда российское производство достигало 163 087,1 тонн. В 2025 году показатель был меньше на 54 676,1 тонн. В относительном выражении снижение составило 33,5%.
Основные показатели производства полиамидов в первичных формах:
Полученные результаты свидетельствуют о заметном изменении масштаба российского производства полиамидов. Если в начале рассматриваемого периода выпуск превышал 163 тысяч тонн, то к 2025 году он сократился до 108,4 тысяч тонн.
Особенность текущей ситуации заключается в сочетании годового и долгосрочного снижения. Падение на 19,2% в 2025 году усилило уже сформировавшуюся отрицательную тенденцию. Поэтому для оценки состояния сегмента недостаточно учитывать только изменение за последний год — более показательной является динамика за весь период 2022–2025 годов.
Производство полиамидов в России 2025 года оказалось на 33,5% ниже уровня 2022 года. При этом отрицательное значение CAGR в размере 12,7% показывает, что сокращение происходило с достаточно высокой средней скоростью.
Динамика выпуска может быть связана с изменениями производственной активности в отраслях, использующих полиамиды, изменением структуры спроса и загрузки предприятий, а также с трансформацией внутренних цепочек поставок полимерного сырья. При этом конкретные причины изменения объемов производства должны анализироваться отдельно с учетом производственных и рыночных факторов.
Полиамиды востребованы в тех случаях, когда от материала требуется сочетание механической прочности, устойчивости к износу и возможности переработки в различные формы. Они могут применяться при производстве деталей, корпусов, технических компонентов, волокон и других изделий.
В автомобильной промышленности полиамидные материалы используются для изготовления различных компонентов, позволяя заменять часть металлических элементов и снижать массу изделий. В электротехническом секторе материал востребован благодаря сочетанию механических и эксплуатационных характеристик. В машиностроении полиамиды применяются для производства конструкционных и вспомогательных деталей.
Таким образом, динамика производства полиамидов является важным индикатором состояния определенной части российской полимерной промышленности. Снижение выпуска на 33,5% относительно 2022 года свидетельствует о заметном изменении производственной структуры сегмента.
Одновременно сокращение производства не обязательно означает пропорциональное снижение потребления полиамидной продукции во всех отраслях. На рынке могут происходить изменения структуры сырья, ассортимента выпускаемых марок, импортных и внутренних поставок, а также степени загрузки отдельных предприятий.
Российское производство полиамидов в первичных формах отличается исключительно высокой территориальной концентрацией. В 2025 году главным производственным центром стал Приволжский федеральный округ.
Предприятия региона произвели 101 659,4 тонн полиамидов. Доля Приволжского федерального округа достигла 93,8% от общего российского объема производства.
Таким образом, на один федеральный округ приходится более девяти десятых всего выпуска полиамидов в первичных формах. Такая концентрация является одной из ключевых особенностей структуры российского рынка.
В 2025 году производство по федеральным округам распределилось следующим образом:
Приволжский федеральный округ занимает первое место с огромным отрывом от остальных территорий. Вторым крупнейшим производственным центром стал Центральный федеральный округ, где объем выпуска составил 6 214,3 тонн.
Уральский федеральный округ произвел 344,336 тонн, а Северо-Западный федеральный округ — 192,869 тонн. Таким образом, объемы выпуска за пределами Приволжского федерального округа существенно ниже.
Столь высокая концентрация производства имеет большое значение для анализа отрасли. С одной стороны, наличие крупных производственных мощностей в одном макрорегионе позволяет формировать специализированную инфраструктуру, концентрировать технологические компетенции и обеспечивать крупные объемы выпуска.
С другой стороны, высокая территориальная концентрация означает, что динамика производства на предприятиях Приволжского федерального округа оказывает определяющее влияние на общероссийский результат. Именно изменение выпуска в данном регионе в значительной степени формирует итоговую статистику всей страны.
При этом долгосрочная динамика Приволжского федерального округа оказалась даже слабее общероссийской. За период 2022–2025 годов производство в регионе сократилось на 35,5%, тогда как в России в целом снижение составило 33,5%.
Таким образом, Приволжский федеральный округ, несмотря на сохранение доминирующей позиции по абсолютному объему производства, демонстрировал более сильное сокращение выпуска в долгосрочном периоде.
Это важный показатель для оценки структуры рынка. Доля региона в 2025 году остается исключительно высокой, однако его производственный объем относительно 2022 года сократился быстрее, чем общероссийский показатель.
Высокая концентрация также означает, что дальнейшая динамика российского производства будет во многом зависеть от загрузки предприятий Приволжского федерального округа. Изменение их производственных программ может существенно отражаться на национальном объеме выпуска.
Центральный федеральный округ занимает вторую позицию, однако его объем производства в 2025 году составлял лишь 6 214,3 тонн. Это значительно меньше показателя Приволжского федерального округа. Уральский и Северо-Западный федеральные округа занимают еще более небольшие доли рынка.
Региональная структура показывает, что российский сегмент полиамидов имеет неравномерное распределение производственных мощностей. Для анализа рынка это означает необходимость уделять особое внимание не только общероссийским показателям, но и ситуации на крупнейших предприятиях и в ведущем производственном регионе.
Перспективы производства полиамидов в России будут зависеть от состояния отраслей, использующих полимерное сырье. Наиболее значимыми направлениями являются машиностроение, автомобильная промышленность, электротехника, производство технических изделий, текстильный сектор и другие отрасли переработки полимеров.
Полиамиды обладают комплексом характеристик, благодаря которым они сохраняют значение для производителей технической продукции. В зависимости от конкретной марки и технологии переработки материал может использоваться для изготовления изделий, к которым предъявляются повышенные требования по прочности, износостойкости и эксплуатационной надежности.
При снижении общего производства возрастает значение эффективности использования существующих производственных мощностей. Предприятиям необходимо адаптировать ассортимент к текущему спросу, поддерживать конкурентоспособность продукции и одновременно контролировать производственные затраты.
К основным направлениям развития сегмента относятся:
Особое значение может иметь развитие продукции с более высокой добавленной стоимостью. Для производителей это возможность ориентироваться не только на объем выпуска, но и на характеристики конечного материала, его соответствие конкретным технологическим требованиям и потребностям переработчиков.
Для потребителей полиамидов важным фактором остается стабильность поставок. При высокой концентрации российского производства в одном регионе надежность производственных и логистических цепочек приобретает дополнительное значение.
Одновременно снижение выпуска на 33,5% за 2022–2025 годы указывает на необходимость внимательно оценивать перспективы дальнейшей загрузки отрасли. В случае восстановления спроса на полиамидные материалы предприятиям потребуется обеспечить возможность увеличения производства без существенного увеличения производственных издержек.
На ситуацию может влиять и развитие отраслей, ориентированных на импортозамещение. Расширение отечественного производства отдельных видов промышленной и технической продукции потенциально создает дополнительный спрос на полимерное сырье.
Для производителей полиамидов это означает возможность формирования новых каналов сбыта при условии соответствия продукции требованиям отечественных перерабатывающих предприятий.
Существенную роль будет играть также технологическое развитие. Современные переработчики заинтересованы в материалах с прогнозируемыми свойствами и стабильными характеристиками от партии к партии. Поэтому конкурентоспособность производителей определяется не только объемами выпуска, но и качеством продукции.
Еще одним направлением является развитие специальных марок полиамидов. Чем шире спектр применений материала, тем больше возможностей для диверсификации спроса и снижения зависимости от отдельных отраслей-потребителей.
В целом результаты 2025 года показывают, что российский рынок полиамидов находится в фазе сокращения производства. Однако наличие крупной производственной базы и сформировавшегося спроса со стороны различных промышленных отраслей сохраняет основу для дальнейшего развития сегмента.
Более подробные сведения о характеристиках и тенденциях данного направления представлены в исследовании рынка полиамида в России.
Результаты 2025 года свидетельствуют о существенном сокращении российского производства полиамидов в первичных формах. Выпуск составил 108 411,0 тонн, что на 19,2% меньше показателя предыдущего года.
Еще более заметным является снижение относительно 2022 года. За рассматриваемый период производство сократилось с 163 087,1 тонн до 108 411,0 тонн. Абсолютное сокращение составило 54 676,1 тонн, а относительное — 33,5%.
Среднегодовой темп роста в 2022–2025 годах составил -12,7%. Следовательно, изменение нельзя рассматривать только как результат колебаний одного года — производственная динамика на протяжении всего периода была направлена преимущественно в сторону сокращения.
Ключевые результаты анализа:
Таким образом, производство полиамидов в России 2025 года характеризуется выраженным сокращением как в годовом, так и в долгосрочном сравнении. Выпуск оказался на 19,2% ниже уровня 2024 года и на 33,5% ниже показателя 2022 года.
Главной особенностью региональной структуры остается исключительно высокая концентрация производства в Приволжском федеральном округе. На него приходится 93,8% общероссийского выпуска. При этом динамика региона за 2022–2025 годы оказалась несколько хуже общероссийской: снижение составило 35,5% против 33,5% по России.
В дальнейшем состояние рынка будет зависеть от восстановления и развития отраслей-потребителей, эффективности действующих производственных мощностей, расширения ассортимента полиамидов и формирования устойчивого внутреннего спроса на современные полимерные материалы. Сохранение производственной базы и развитие технологий переработки создают возможности для стабилизации выпуска и последующего восстановления сегмента при улучшении рыночной конъюнктуры.
Долгосрочная динамика также остается отрицательной. В 2022 году объем производства полиамидов в первичных формах составлял 163 087,1 тонн. Таким образом, за период с 2022 по 2025 год выпуск сократился на 33,5% и в 2025 году достиг только 66,5% от уровня начала рассматриваемого периода.
Среднегодовой темп роста производства за 2022–2025 годы составил -12,7%. Это указывает не на краткосрочное колебание, а на устойчивое сокращение совокупного объема производства в рассматриваемом временном интервале.
Полиамиды относятся к важным видам полимерного сырья, используемого при выпуске продукции для машиностроения, автомобильной промышленности, электротехники, производства упаковки, текстильной отрасли и других направлений. Благодаря сочетанию прочности, износостойкости и технологичности полиамиды применяются как для изготовления конструкционных элементов, так и для производства волокон, технических изделий и различных полимерных компонентов.
Сокращение российского выпуска в 2025 году поэтому представляет интерес не только с точки зрения химической промышленности, но и для большого числа отраслей-потребителей. Изменение производства полимерного сырья способно влиять на структуру предложения, загрузку предприятий и параметры внутренних цепочек поставок.
Динамика производства полиамидов в 2022–2025 годах
В течение рассматриваемого периода производство ОКПД2: (20.16.54) демонстрировало разнонаправленную динамику, однако итоговый результат оказался выраженно отрицательным. В 2025 году российские предприятия выпустили 108 411,0 тонн полиамидов в первичных формах.
По сравнению с 2024 годом производство сократилось на 25 702,5 тонн. В относительном выражении снижение составило 19,2%. Таким образом, только за последний год объем выпуска уменьшился почти на пятую часть.
Еще более существенным является изменение относительно 2022 года. Тогда российское производство достигало 163 087,1 тонн. В 2025 году показатель был меньше на 54 676,1 тонн. В относительном выражении снижение составило 33,5%.
Основные показатели производства полиамидов в первичных формах:
- объем производства в 2022 году — 163 087,1 тонн
- объем производства в 2025 году — 108 411,0 тонн
- снижение к 2024 году — 19,2%
- сокращение производства к 2024 году — 25 702,5 тонн
- снижение относительно 2022 года — 33,5%
- объем производства в 2025 году относительно уровня 2022 года — 66,5%
- среднегодовой темп роста за 2022–2025 годы — -12,7%
Полученные результаты свидетельствуют о заметном изменении масштаба российского производства полиамидов. Если в начале рассматриваемого периода выпуск превышал 163 тысяч тонн, то к 2025 году он сократился до 108,4 тысяч тонн.
Особенность текущей ситуации заключается в сочетании годового и долгосрочного снижения. Падение на 19,2% в 2025 году усилило уже сформировавшуюся отрицательную тенденцию. Поэтому для оценки состояния сегмента недостаточно учитывать только изменение за последний год — более показательной является динамика за весь период 2022–2025 годов.
Производство полиамидов в России 2025 года оказалось на 33,5% ниже уровня 2022 года. При этом отрицательное значение CAGR в размере 12,7% показывает, что сокращение происходило с достаточно высокой средней скоростью.
Динамика выпуска может быть связана с изменениями производственной активности в отраслях, использующих полиамиды, изменением структуры спроса и загрузки предприятий, а также с трансформацией внутренних цепочек поставок полимерного сырья. При этом конкретные причины изменения объемов производства должны анализироваться отдельно с учетом производственных и рыночных факторов.
Полиамиды востребованы в тех случаях, когда от материала требуется сочетание механической прочности, устойчивости к износу и возможности переработки в различные формы. Они могут применяться при производстве деталей, корпусов, технических компонентов, волокон и других изделий.
В автомобильной промышленности полиамидные материалы используются для изготовления различных компонентов, позволяя заменять часть металлических элементов и снижать массу изделий. В электротехническом секторе материал востребован благодаря сочетанию механических и эксплуатационных характеристик. В машиностроении полиамиды применяются для производства конструкционных и вспомогательных деталей.
Таким образом, динамика производства полиамидов является важным индикатором состояния определенной части российской полимерной промышленности. Снижение выпуска на 33,5% относительно 2022 года свидетельствует о заметном изменении производственной структуры сегмента.
Одновременно сокращение производства не обязательно означает пропорциональное снижение потребления полиамидной продукции во всех отраслях. На рынке могут происходить изменения структуры сырья, ассортимента выпускаемых марок, импортных и внутренних поставок, а также степени загрузки отдельных предприятий.
Региональная структура производства и доминирование Приволжского федерального округа
Российское производство полиамидов в первичных формах отличается исключительно высокой территориальной концентрацией. В 2025 году главным производственным центром стал Приволжский федеральный округ.
Предприятия региона произвели 101 659,4 тонн полиамидов. Доля Приволжского федерального округа достигла 93,8% от общего российского объема производства.
Таким образом, на один федеральный округ приходится более девяти десятых всего выпуска полиамидов в первичных формах. Такая концентрация является одной из ключевых особенностей структуры российского рынка.
В 2025 году производство по федеральным округам распределилось следующим образом:
- Приволжский федеральный округ — 101 659,4 тонн
- Центральный федеральный округ — 6 214,3 тонн
- Уральский федеральный округ — 344,336 тонн
- Северо-Западный федеральный округ — 192,869 тонн
Приволжский федеральный округ занимает первое место с огромным отрывом от остальных территорий. Вторым крупнейшим производственным центром стал Центральный федеральный округ, где объем выпуска составил 6 214,3 тонн.
Уральский федеральный округ произвел 344,336 тонн, а Северо-Западный федеральный округ — 192,869 тонн. Таким образом, объемы выпуска за пределами Приволжского федерального округа существенно ниже.
Столь высокая концентрация производства имеет большое значение для анализа отрасли. С одной стороны, наличие крупных производственных мощностей в одном макрорегионе позволяет формировать специализированную инфраструктуру, концентрировать технологические компетенции и обеспечивать крупные объемы выпуска.
С другой стороны, высокая территориальная концентрация означает, что динамика производства на предприятиях Приволжского федерального округа оказывает определяющее влияние на общероссийский результат. Именно изменение выпуска в данном регионе в значительной степени формирует итоговую статистику всей страны.
При этом долгосрочная динамика Приволжского федерального округа оказалась даже слабее общероссийской. За период 2022–2025 годов производство в регионе сократилось на 35,5%, тогда как в России в целом снижение составило 33,5%.
Таким образом, Приволжский федеральный округ, несмотря на сохранение доминирующей позиции по абсолютному объему производства, демонстрировал более сильное сокращение выпуска в долгосрочном периоде.
Это важный показатель для оценки структуры рынка. Доля региона в 2025 году остается исключительно высокой, однако его производственный объем относительно 2022 года сократился быстрее, чем общероссийский показатель.
Высокая концентрация также означает, что дальнейшая динамика российского производства будет во многом зависеть от загрузки предприятий Приволжского федерального округа. Изменение их производственных программ может существенно отражаться на национальном объеме выпуска.
Центральный федеральный округ занимает вторую позицию, однако его объем производства в 2025 году составлял лишь 6 214,3 тонн. Это значительно меньше показателя Приволжского федерального округа. Уральский и Северо-Западный федеральные округа занимают еще более небольшие доли рынка.
Региональная структура показывает, что российский сегмент полиамидов имеет неравномерное распределение производственных мощностей. Для анализа рынка это означает необходимость уделять особое внимание не только общероссийским показателям, но и ситуации на крупнейших предприятиях и в ведущем производственном регионе.
Факторы изменения выпуска и перспективы рынка полиамидов
Перспективы производства полиамидов в России будут зависеть от состояния отраслей, использующих полимерное сырье. Наиболее значимыми направлениями являются машиностроение, автомобильная промышленность, электротехника, производство технических изделий, текстильный сектор и другие отрасли переработки полимеров.
Полиамиды обладают комплексом характеристик, благодаря которым они сохраняют значение для производителей технической продукции. В зависимости от конкретной марки и технологии переработки материал может использоваться для изготовления изделий, к которым предъявляются повышенные требования по прочности, износостойкости и эксплуатационной надежности.
При снижении общего производства возрастает значение эффективности использования существующих производственных мощностей. Предприятиям необходимо адаптировать ассортимент к текущему спросу, поддерживать конкурентоспособность продукции и одновременно контролировать производственные затраты.
К основным направлениям развития сегмента относятся:
- повышение эффективности действующих производственных мощностей
- развитие технологий производства полиамидов с заданными эксплуатационными характеристиками
- расширение ассортимента продукции для различных отраслей-потребителей
- повышение эффективности внутренних цепочек поставок полимерного сырья
- развитие отечественной переработки полиамидов
- поиск новых областей применения полиамидных материалов
Особое значение может иметь развитие продукции с более высокой добавленной стоимостью. Для производителей это возможность ориентироваться не только на объем выпуска, но и на характеристики конечного материала, его соответствие конкретным технологическим требованиям и потребностям переработчиков.
Для потребителей полиамидов важным фактором остается стабильность поставок. При высокой концентрации российского производства в одном регионе надежность производственных и логистических цепочек приобретает дополнительное значение.
Одновременно снижение выпуска на 33,5% за 2022–2025 годы указывает на необходимость внимательно оценивать перспективы дальнейшей загрузки отрасли. В случае восстановления спроса на полиамидные материалы предприятиям потребуется обеспечить возможность увеличения производства без существенного увеличения производственных издержек.
На ситуацию может влиять и развитие отраслей, ориентированных на импортозамещение. Расширение отечественного производства отдельных видов промышленной и технической продукции потенциально создает дополнительный спрос на полимерное сырье.
Для производителей полиамидов это означает возможность формирования новых каналов сбыта при условии соответствия продукции требованиям отечественных перерабатывающих предприятий.
Существенную роль будет играть также технологическое развитие. Современные переработчики заинтересованы в материалах с прогнозируемыми свойствами и стабильными характеристиками от партии к партии. Поэтому конкурентоспособность производителей определяется не только объемами выпуска, но и качеством продукции.
Еще одним направлением является развитие специальных марок полиамидов. Чем шире спектр применений материала, тем больше возможностей для диверсификации спроса и снижения зависимости от отдельных отраслей-потребителей.
В целом результаты 2025 года показывают, что российский рынок полиамидов находится в фазе сокращения производства. Однако наличие крупной производственной базы и сформировавшегося спроса со стороны различных промышленных отраслей сохраняет основу для дальнейшего развития сегмента.
Более подробные сведения о характеристиках и тенденциях данного направления представлены в исследовании рынка полиамида в России.
Итоги производства полиамидов в 2025 году
Результаты 2025 года свидетельствуют о существенном сокращении российского производства полиамидов в первичных формах. Выпуск составил 108 411,0 тонн, что на 19,2% меньше показателя предыдущего года.
Еще более заметным является снижение относительно 2022 года. За рассматриваемый период производство сократилось с 163 087,1 тонн до 108 411,0 тонн. Абсолютное сокращение составило 54 676,1 тонн, а относительное — 33,5%.
Среднегодовой темп роста в 2022–2025 годах составил -12,7%. Следовательно, изменение нельзя рассматривать только как результат колебаний одного года — производственная динамика на протяжении всего периода была направлена преимущественно в сторону сокращения.
Ключевые результаты анализа:
- производство полиамидов в России в 2025 году составило 108 411,0 тонн
- по сравнению с 2024 годом объем производства снизился на 19,2%
- сокращение выпуска за год составило 25 702,5 тонн
- относительно 2022 года производство снизилось на 33,5%
- в 2025 году выпуск составил 66,5% от уровня 2022 года
- среднегодовой темп роста за 2022–2025 годы составил -12,7%
- Приволжский федеральный округ обеспечил 101 659,4 тонн, или 93,8% российского производства
- производство в Приволжском федеральном округе за 2022–2025 годы сократилось на 35,5%
- Центральный федеральный округ занял второе место по объему производства с показателем 6 214,3 тонн
Таким образом, производство полиамидов в России 2025 года характеризуется выраженным сокращением как в годовом, так и в долгосрочном сравнении. Выпуск оказался на 19,2% ниже уровня 2024 года и на 33,5% ниже показателя 2022 года.
Главной особенностью региональной структуры остается исключительно высокая концентрация производства в Приволжском федеральном округе. На него приходится 93,8% общероссийского выпуска. При этом динамика региона за 2022–2025 годы оказалась несколько хуже общероссийской: снижение составило 35,5% против 33,5% по России.
В дальнейшем состояние рынка будет зависеть от восстановления и развития отраслей-потребителей, эффективности действующих производственных мощностей, расширения ассортимента полиамидов и формирования устойчивого внутреннего спроса на современные полимерные материалы. Сохранение производственной базы и развитие технологий переработки создают возможности для стабилизации выпуска и последующего восстановления сегмента при улучшении рыночной конъюнктуры.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться