Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство тормозных жидкостей и антифризов в России 2025: снижение на 14,4% до 1,27 млн тонн
Производство тормозных жидкостей, антифризов и готовых антиобледенителей в России в 2025 году составило 1 271 543,6 тонны, снизившись на 14,4% за год. При этом относительно 2022 года выпуск вырос на 15,3%, а CAGR за 2022–2025 годы достиг 4,9%. Центральный федеральный округ обеспечил 69,8% российского производства. Анализ динамики, региональной структуры и ключевых тенденций рынка.
Департамент маркетинговой аналитики Alto Group
Производство тормозных жидкостей, антифризов и готовых антиобледенителей в России 2025 года характеризовалось заметным снижением относительно высокого уровня предыдущего года. По итогам отчетного периода российские предприятия выпустили 1 271 543,6 тонны продукции, относящейся к ОКПД2: 20.59.43. По сравнению с 2024 годом объем производства уменьшился на 14,4%, или на 214 225,8 тонны.
При этом снижение в годовом выражении не означает сокращения производственного потенциала отрасли в долгосрочном периоде. Если сравнивать показатель 2025 года с 2022 годом, выпуск увеличился на 15,3%: с 1 103 127,2 тонны до 1 271 543,6 тонны. Таким образом, несмотря на отрицательную динамику последнего года рассматриваемого периода, российское производство сохранило более высокий масштаб, чем в начале анализируемого отрезка.
Среднегодовой темп роста производства за 2022–2025 годы составил 4,9%. В результате за четыре года объем выпуска увеличился в 1,15 раза. Такая динамика показывает, что рынок в целом расширялся, однако в 2025 году столкнулся с факторами, которые привели к коррекции объемов после заметного увеличения выпуска в предыдущие годы.
ОКПД2: 20.59.43 объединяет несколько востребованных категорий химической продукции, применяемой прежде всего в автомобильной отрасли, транспортном секторе, промышленности и различных сферах эксплуатации техники. К ним относятся жидкости для гидравлических передач и тормозные жидкости, антифризы, а также готовые антиобледенители. Потребность в такой продукции напрямую связана с масштабом автомобильного парка, объемом эксплуатации коммерческого транспорта, промышленной техники и необходимостью регулярного технического обслуживания.
Важной особенностью российского производства является высокая территориальная концентрация. Основной объем продукции формируется в Центральном федеральном округе, который в 2025 году обеспечил 69,8% общероссийского выпуска. Такая концентрация существенно влияет на логистику поставок, распределение продукции между регионами и структуру внутреннего рынка.
![]()
Показатели 2025 года необходимо рассматривать одновременно в краткосрочной и долгосрочной перспективе. В краткосрочном выражении рынок продемонстрировал сокращение выпуска. Производство снизилось на 214 225,8 тонны относительно 2024 года, что соответствует падению на 14,4%. В абсолютном выражении изменение является значительным и свидетельствует о существенной корректировке производственной активности предприятий.
Однако при более продолжительном горизонте картина выглядит иначе. В 2022 году объем выпуска составлял 1 103 127,2 тонны, тогда как в 2025 году достиг 1 271 543,6 тонны. Таким образом, за рассматриваемый период производственная база не только сохранила достигнутый ранее уровень, но и увеличила выпуск на 168 416,4 тонны.
Это позволяет говорить о том, что основной тренд 2022–2025 годов оставался положительным, несмотря на отрицательный результат 2025 года. Значение CAGR на уровне 4,9% подтверждает наличие устойчивого среднесрочного роста. При этом годовая динамика показывает, что отрасль остается чувствительной к изменениям спроса, структуре автомобильного рынка, объемам использования техники и состоянию промышленных потребителей.
Для анализа положения отрасли можно выделить несколько основных характеристик отчетного периода:
Такая комбинация показателей показывает, что рынок нельзя оценивать только по снижению выпуска в 2025 году. Гораздо более информативным является сопоставление текущего результата с базовым уровнем 2022 года. За этот период российская промышленность смогла нарастить производство продукции ОКПД2: 20.59.43 на 15,3%.
Снижение 2025 года может рассматриваться как коррекция после более высокого уровня выпуска, а не как однозначный признак долгосрочного сокращения отрасли. Для производителей и поставщиков это означает необходимость учитывать не только текущие объемы производства, но и структуру спроса, загрузку предприятий и изменение потребностей ключевых отраслей-потребителей.
Тормозные жидкости и антифризы относятся к продукции регулярного эксплуатационного спроса. Их потребление формируется не только за счет первичной продажи автомобилей и техники, но и за счет технического обслуживания уже эксплуатируемого парка. Это создает определенную устойчивость рынка даже в периоды изменения инвестиционной активности.
При этом разные виды продукции внутри рассматриваемой группы могут демонстрировать неодинаковую динамику. Потребность в антифризах определяется эксплуатацией двигателей и систем охлаждения, спрос на тормозные жидкости связан с регулярным техническим обслуживанием транспортных средств, а использование антиобледенителей зависит от сезонности и специфики применения.
Поэтому агрегированный показатель ОКПД2 отражает совокупную динамику нескольких направлений и не должен интерпретироваться как изменение выпуска каждого отдельного вида продукции. Для оценки конкретных товарных сегментов требуется дополнительная детализация статистики.
Еще одним важным фактором является изменение требований к качеству эксплуатационных жидкостей. Современный транспорт предъявляет более высокие требования к стабильности характеристик технических жидкостей, температурному диапазону эксплуатации и совместимости с компонентами транспортных систем. Это поддерживает спрос на технологически более совершенную продукцию и создает возможности для развития отечественных производителей.
В 2025 году российское производство продукции ОКПД2: 20.59.43 отличалось чрезвычайно высокой концентрацией. Лидирующее положение занял Центральный федеральный округ, на который пришлось 887 149,2 тонны продукции, или 69,8% общего российского выпуска.
Такое соотношение означает, что практически семь из десяти тонн продукции данного вида, произведенных в России, приходились на предприятия Центрального федерального округа. Регион существенно опережал все остальные федеральные округа по масштабам производства.
Второе место занял Приволжский федеральный округ. Здесь в 2025 году было произведено 346 659,4 тонны. На его долю приходится значительная часть российского выпуска, что делает Приволжский федеральный округ вторым ключевым центром производства тормозных жидкостей, антифризов и готовых антиобледенителей.
Далее регионы существенно уступают двум лидерам по объему выпуска. Распределение производства выглядело следующим образом:
Региональная структура демонстрирует не просто наличие лидеров, а очень выраженную концентрацию производственных мощностей. Центральный и Приволжский федеральные округа совместно формируют практически весь объем российского производства. Остальные федеральные округа выполняют значительно меньшую роль в общенациональном выпуске.
Для Центрального федерального округа характерно сочетание крупных промышленных предприятий, развитой транспортной инфраструктуры, высокой концентрации автомобильного рынка и близости к крупнейшим центрам потребления. Эти преимущества позволяют производителям эффективно организовывать поставки как на внутренний рынок округа, так и в другие регионы России.
Положение Приволжского федерального округа также закономерно связано с его развитой промышленной базой. Регион располагает крупным автомобильным, машиностроительным и химическим сектором, а также имеет удобное положение относительно основных территорий потребления продукции. Это создает условия для размещения предприятий, выпускающих технические жидкости и химическую продукцию.
Особенно заметна разница между двумя ведущими округами и остальными регионами. Выпуск в Уральском федеральном округе составил 13 939,2 тонны, в Северо-Западном федеральном округе — 10 536,6 тонны, а в Сибирском федеральном округе — 9 112,0 тонны. Южный федеральный округ произвел 3 466,8 тонны.
Северо-Кавказский и Дальневосточный федеральные округа занимают минимальные позиции в рассматриваемой структуре. Объем производства в них составил соответственно 586,885 тонны и 93,582 тонны. Это указывает на крайне ограниченную долю данных территорий в национальном выпуске продукции ОКПД2: 20.59.43.
При этом невысокий региональный выпуск не означает отсутствия спроса. Напротив, продукция может поступать в такие регионы преимущественно из крупных производственных центров. Для рынка технических жидкостей транспортная составляющая имеет большое значение, поскольку значительная часть продукции может распределяться между территориями через оптовые каналы и региональные склады.
Интерес для участников рынка представляет и изменение положения Центрального федерального округа в долгосрочной перспективе. За период с 2022 по 2025 год темп роста производства в округе составил 27,2%, тогда как общероссийский показатель увеличился на 15,3%. Таким образом, регион развивался заметно быстрее российского рынка в целом.
Разница между региональным и общероссийским темпами роста является важным аналитическим сигналом. Она указывает на дальнейшее усиление роли Центрального федерального округа в национальной производственной структуре. Если подобная тенденция сохранится, зависимость общероссийского выпуска от предприятий данного региона может продолжить увеличиваться.
Перспективы производства тормозных жидкостей, антифризов и готовых антиобледенителей зависят от целого комплекса факторов. Среди них особенно важны состояние автомобильного парка, объемы технического обслуживания транспорта, производство автомобилей, развитие промышленности, сезонность и изменения в структуре потребления технических жидкостей.
С одной стороны, снижение выпуска в 2025 году свидетельствует о наличии краткосрочных факторов давления на производство. С другой стороны, увеличение объема на 15,3% относительно 2022 года и CAGR на уровне 4,9% показывают, что среднесрочная динамика остается положительной.
Для производителей особое значение имеет возможность замещения продукции, ранее поставлявшейся из-за рубежа. Развитие отечественной химической промышленности и расширение ассортимента российских производителей способны поддерживать выпуск технических жидкостей и снижать зависимость отдельных сегментов от внешних поставок.
Важнейшие направления развития рынка можно представить следующим образом:
Дополнительным фактором спроса остается возрастная структура российского автомобильного парка. Чем выше средний срок эксплуатации автомобилей, тем большее значение приобретают регулярное техническое обслуживание и замена эксплуатационных жидкостей. Это создает устойчивую базу потребления независимо от динамики продаж новых автомобилей.
Сезонность также играет существенную роль. Потребление антифризов и антиобледенительной продукции зависит от климатических условий и времени года, поэтому производителям и дистрибьюторам необходимо заранее формировать запасы и планировать поставки. Региональная специфика России с большим разнообразием климатических зон дополнительно повышает значение ассортиментной политики.
Отдельное направление развития связано с повышением требований к качеству продукции. Потребители все чаще обращают внимание не только на стоимость, но и на эксплуатационные характеристики, срок службы, температурную стабильность и соответствие продукции требованиям конкретной техники. Это создает конкурентные преимущества для предприятий, способных обеспечить стабильное качество при сохранении приемлемой себестоимости.
Для участников рынка важна и структура производственных мощностей. Концентрация 69,8% выпуска в Центральном федеральном округе означает наличие крупного центра производства, но одновременно создает повышенную зависимость отрасли от ситуации в данном регионе. Развитие других производственных площадок могло бы повысить устойчивость цепочек поставок и сократить логистические издержки при снабжении удаленных территорий.
При этом Приволжский федеральный округ уже формирует значительную вторую производственную базу. Объем выпуска 346 659,4 тонны показывает, что регион обладает существенным потенциалом и способен играть заметную роль в обеспечении российского рынка.
С точки зрения долгосрочного развития особенно интересным является соотношение темпов роста. В России в целом за 2022–2025 годы производство увеличилось на 15,3%, а в Центральном федеральном округе — на 27,2%. Таким образом, рост в крупнейшем производственном регионе был почти в два раза интенсивнее общероссийского изменения. Это может свидетельствовать о расширении или модернизации производственных возможностей округа и дальнейшем перераспределении отраслевых мощностей в его пользу.
Более широкий анализ рынка технических жидкостей, включая особенности спроса, конкурентную среду и перспективы отдельных сегментов, представлен в специализированном исследовании рынка тормозных жидкостей, антифризов и антиобледенителей.
Результаты 2025 года показывают сложную, но в целом устойчивую картину развития российского производства тормозных жидкостей, антифризов и готовых антиобледенителей. Основным негативным фактором стало сокращение выпуска на 14,4% по сравнению с 2024 годом. В абсолютном выражении снижение составило 214 225,8 тонны.
Одновременно долгосрочная динамика остается положительной. По сравнению с 2022 годом производство выросло на 15,3%, а среднегодовой темп роста за 2022–2025 годы достиг 4,9%. За рассматриваемый период выпуск увеличился в 1,15 раза.
Таким образом, производство тормозных жидкостей, антифризов и готовых антиобледенителей в России 2025 года следует оценивать с учетом сразу двух тенденций: краткосрочного снижения и сохраняющегося среднесрочного прироста.
Ключевым центром отрасли остается Центральный федеральный округ. В 2025 году здесь было произведено 887 149,2 тонны продукции, что соответствует 69,8% российского выпуска. Приволжский федеральный округ занял второе место с результатом 346 659,4 тонны.
Региональная структура показывает высокую концентрацию отрасли, причем положение Центрального федерального округа дополнительно укрепилось в период 2022–2025 годов. Темп роста производства в округе составил 27,2%, превысив общероссийский показатель на 11,9 процентного пункта.
В целом российский рынок технических жидкостей сохраняет значительный потенциал благодаря постоянной потребности автомобильной, транспортной и промышленной отраслей в продукции для эксплуатации и обслуживания техники. Перспективы производителей будут зависеть от способности адаптироваться к изменению структуры спроса, повышать технологичность продукции, расширять ассортимент и обеспечивать эффективную региональную дистрибуцию.
Основные выводы по итогам 2025 года:
В итоге производство продукции ОКПД2: 20.59.43 в России в 2025 году характеризовалось снижением относительно предыдущего года, но сохраняло более высокий уровень по сравнению с 2022 годом. Сочетание отрицательной годовой динамики и положительного среднесрочного CAGR показывает, что рынок находится в фазе изменения производственной активности, а не устойчивого долгосрочного сокращения. Высокая концентрация выпуска в Центральном федеральном округе и существенная роль Приволжского федерального округа остаются ключевыми особенностями российской отраслевой структуры.
При этом снижение в годовом выражении не означает сокращения производственного потенциала отрасли в долгосрочном периоде. Если сравнивать показатель 2025 года с 2022 годом, выпуск увеличился на 15,3%: с 1 103 127,2 тонны до 1 271 543,6 тонны. Таким образом, несмотря на отрицательную динамику последнего года рассматриваемого периода, российское производство сохранило более высокий масштаб, чем в начале анализируемого отрезка.
Среднегодовой темп роста производства за 2022–2025 годы составил 4,9%. В результате за четыре года объем выпуска увеличился в 1,15 раза. Такая динамика показывает, что рынок в целом расширялся, однако в 2025 году столкнулся с факторами, которые привели к коррекции объемов после заметного увеличения выпуска в предыдущие годы.
ОКПД2: 20.59.43 объединяет несколько востребованных категорий химической продукции, применяемой прежде всего в автомобильной отрасли, транспортном секторе, промышленности и различных сферах эксплуатации техники. К ним относятся жидкости для гидравлических передач и тормозные жидкости, антифризы, а также готовые антиобледенители. Потребность в такой продукции напрямую связана с масштабом автомобильного парка, объемом эксплуатации коммерческого транспорта, промышленной техники и необходимостью регулярного технического обслуживания.
Важной особенностью российского производства является высокая территориальная концентрация. Основной объем продукции формируется в Центральном федеральном округе, который в 2025 году обеспечил 69,8% общероссийского выпуска. Такая концентрация существенно влияет на логистику поставок, распределение продукции между регионами и структуру внутреннего рынка.
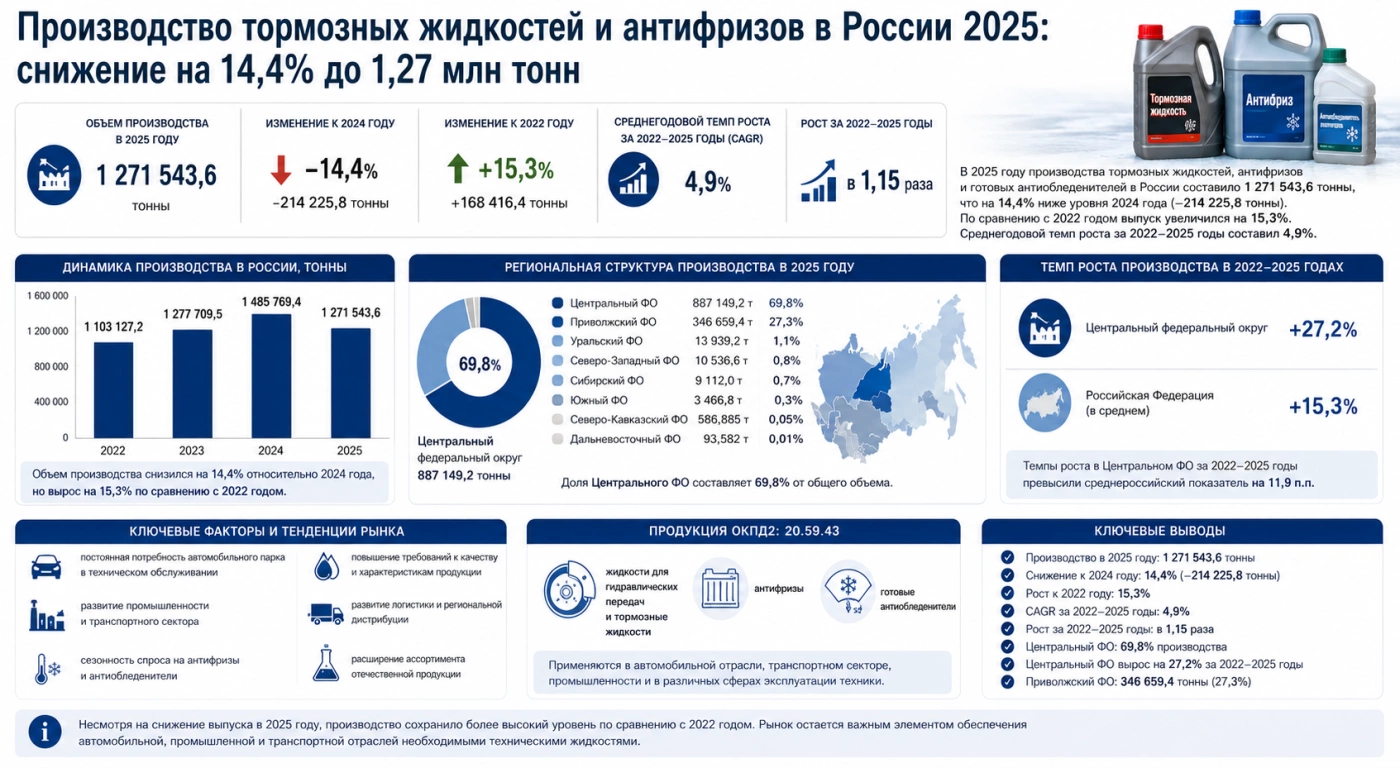
Динамика производства тормозных жидкостей, антифризов и антиобледенителей
Показатели 2025 года необходимо рассматривать одновременно в краткосрочной и долгосрочной перспективе. В краткосрочном выражении рынок продемонстрировал сокращение выпуска. Производство снизилось на 214 225,8 тонны относительно 2024 года, что соответствует падению на 14,4%. В абсолютном выражении изменение является значительным и свидетельствует о существенной корректировке производственной активности предприятий.
Однако при более продолжительном горизонте картина выглядит иначе. В 2022 году объем выпуска составлял 1 103 127,2 тонны, тогда как в 2025 году достиг 1 271 543,6 тонны. Таким образом, за рассматриваемый период производственная база не только сохранила достигнутый ранее уровень, но и увеличила выпуск на 168 416,4 тонны.
Это позволяет говорить о том, что основной тренд 2022–2025 годов оставался положительным, несмотря на отрицательный результат 2025 года. Значение CAGR на уровне 4,9% подтверждает наличие устойчивого среднесрочного роста. При этом годовая динамика показывает, что отрасль остается чувствительной к изменениям спроса, структуре автомобильного рынка, объемам использования техники и состоянию промышленных потребителей.
Для анализа положения отрасли можно выделить несколько основных характеристик отчетного периода:
- производство в России в 2025 году — 1 271 543,6 тонны;
- снижение относительно 2024 года — 14,4%;
- абсолютное сокращение выпуска за год — 214 225,8 тонны;
- производство в 2022 году — 1 103 127,2 тонны;
- рост относительно 2022 года — 15,3%;
- среднегодовой темп роста за 2022–2025 годы — 4,9%;
- увеличение выпуска за 2022–2025 годы — в 1,15 раза;
- доля Центрального федерального округа в российском производстве в 2025 году — 69,8%.
Такая комбинация показателей показывает, что рынок нельзя оценивать только по снижению выпуска в 2025 году. Гораздо более информативным является сопоставление текущего результата с базовым уровнем 2022 года. За этот период российская промышленность смогла нарастить производство продукции ОКПД2: 20.59.43 на 15,3%.
Снижение 2025 года может рассматриваться как коррекция после более высокого уровня выпуска, а не как однозначный признак долгосрочного сокращения отрасли. Для производителей и поставщиков это означает необходимость учитывать не только текущие объемы производства, но и структуру спроса, загрузку предприятий и изменение потребностей ключевых отраслей-потребителей.
Тормозные жидкости и антифризы относятся к продукции регулярного эксплуатационного спроса. Их потребление формируется не только за счет первичной продажи автомобилей и техники, но и за счет технического обслуживания уже эксплуатируемого парка. Это создает определенную устойчивость рынка даже в периоды изменения инвестиционной активности.
При этом разные виды продукции внутри рассматриваемой группы могут демонстрировать неодинаковую динамику. Потребность в антифризах определяется эксплуатацией двигателей и систем охлаждения, спрос на тормозные жидкости связан с регулярным техническим обслуживанием транспортных средств, а использование антиобледенителей зависит от сезонности и специфики применения.
Поэтому агрегированный показатель ОКПД2 отражает совокупную динамику нескольких направлений и не должен интерпретироваться как изменение выпуска каждого отдельного вида продукции. Для оценки конкретных товарных сегментов требуется дополнительная детализация статистики.
Еще одним важным фактором является изменение требований к качеству эксплуатационных жидкостей. Современный транспорт предъявляет более высокие требования к стабильности характеристик технических жидкостей, температурному диапазону эксплуатации и совместимости с компонентами транспортных систем. Это поддерживает спрос на технологически более совершенную продукцию и создает возможности для развития отечественных производителей.
Региональная структура производства в 2025 году
В 2025 году российское производство продукции ОКПД2: 20.59.43 отличалось чрезвычайно высокой концентрацией. Лидирующее положение занял Центральный федеральный округ, на который пришлось 887 149,2 тонны продукции, или 69,8% общего российского выпуска.
Такое соотношение означает, что практически семь из десяти тонн продукции данного вида, произведенных в России, приходились на предприятия Центрального федерального округа. Регион существенно опережал все остальные федеральные округа по масштабам производства.
Второе место занял Приволжский федеральный округ. Здесь в 2025 году было произведено 346 659,4 тонны. На его долю приходится значительная часть российского выпуска, что делает Приволжский федеральный округ вторым ключевым центром производства тормозных жидкостей, антифризов и готовых антиобледенителей.
Далее регионы существенно уступают двум лидерам по объему выпуска. Распределение производства выглядело следующим образом:
- Центральный федеральный округ — 887 149,2 тонны;
- Приволжский федеральный округ — 346 659,4 тонны;
- Уральский федеральный округ — 13 939,2 тонны;
- Северо-Западный федеральный округ — 10 536,6 тонны;
- Сибирский федеральный округ — 9 112,0 тонны;
- Южный федеральный округ — 3 466,8 тонны;
- Северо-Кавказский федеральный округ — 586,885 тонны;
- Дальневосточный федеральный округ — 93,582 тонны.
Региональная структура демонстрирует не просто наличие лидеров, а очень выраженную концентрацию производственных мощностей. Центральный и Приволжский федеральные округа совместно формируют практически весь объем российского производства. Остальные федеральные округа выполняют значительно меньшую роль в общенациональном выпуске.
Для Центрального федерального округа характерно сочетание крупных промышленных предприятий, развитой транспортной инфраструктуры, высокой концентрации автомобильного рынка и близости к крупнейшим центрам потребления. Эти преимущества позволяют производителям эффективно организовывать поставки как на внутренний рынок округа, так и в другие регионы России.
Положение Приволжского федерального округа также закономерно связано с его развитой промышленной базой. Регион располагает крупным автомобильным, машиностроительным и химическим сектором, а также имеет удобное положение относительно основных территорий потребления продукции. Это создает условия для размещения предприятий, выпускающих технические жидкости и химическую продукцию.
Особенно заметна разница между двумя ведущими округами и остальными регионами. Выпуск в Уральском федеральном округе составил 13 939,2 тонны, в Северо-Западном федеральном округе — 10 536,6 тонны, а в Сибирском федеральном округе — 9 112,0 тонны. Южный федеральный округ произвел 3 466,8 тонны.
Северо-Кавказский и Дальневосточный федеральные округа занимают минимальные позиции в рассматриваемой структуре. Объем производства в них составил соответственно 586,885 тонны и 93,582 тонны. Это указывает на крайне ограниченную долю данных территорий в национальном выпуске продукции ОКПД2: 20.59.43.
При этом невысокий региональный выпуск не означает отсутствия спроса. Напротив, продукция может поступать в такие регионы преимущественно из крупных производственных центров. Для рынка технических жидкостей транспортная составляющая имеет большое значение, поскольку значительная часть продукции может распределяться между территориями через оптовые каналы и региональные склады.
Интерес для участников рынка представляет и изменение положения Центрального федерального округа в долгосрочной перспективе. За период с 2022 по 2025 год темп роста производства в округе составил 27,2%, тогда как общероссийский показатель увеличился на 15,3%. Таким образом, регион развивался заметно быстрее российского рынка в целом.
Разница между региональным и общероссийским темпами роста является важным аналитическим сигналом. Она указывает на дальнейшее усиление роли Центрального федерального округа в национальной производственной структуре. Если подобная тенденция сохранится, зависимость общероссийского выпуска от предприятий данного региона может продолжить увеличиваться.
Факторы развития и перспективы российского производства
Перспективы производства тормозных жидкостей, антифризов и готовых антиобледенителей зависят от целого комплекса факторов. Среди них особенно важны состояние автомобильного парка, объемы технического обслуживания транспорта, производство автомобилей, развитие промышленности, сезонность и изменения в структуре потребления технических жидкостей.
С одной стороны, снижение выпуска в 2025 году свидетельствует о наличии краткосрочных факторов давления на производство. С другой стороны, увеличение объема на 15,3% относительно 2022 года и CAGR на уровне 4,9% показывают, что среднесрочная динамика остается положительной.
Для производителей особое значение имеет возможность замещения продукции, ранее поставлявшейся из-за рубежа. Развитие отечественной химической промышленности и расширение ассортимента российских производителей способны поддерживать выпуск технических жидкостей и снижать зависимость отдельных сегментов от внешних поставок.
Важнейшие направления развития рынка можно представить следующим образом:
- расширение выпуска отечественных технических жидкостей для автомобильного и промышленного применения;
- повышение технологических характеристик антифризов и тормозных жидкостей;
- развитие производства продукции, рассчитанной на различные температурные режимы эксплуатации;
- укрепление региональной дистрибуции и складской инфраструктуры;
- увеличение ассортимента продукции для различных категорий транспорта и техники;
- развитие собственных рецептур и технологий производства;
- повышение эффективности использования сырья и производственных мощностей.
Дополнительным фактором спроса остается возрастная структура российского автомобильного парка. Чем выше средний срок эксплуатации автомобилей, тем большее значение приобретают регулярное техническое обслуживание и замена эксплуатационных жидкостей. Это создает устойчивую базу потребления независимо от динамики продаж новых автомобилей.
Сезонность также играет существенную роль. Потребление антифризов и антиобледенительной продукции зависит от климатических условий и времени года, поэтому производителям и дистрибьюторам необходимо заранее формировать запасы и планировать поставки. Региональная специфика России с большим разнообразием климатических зон дополнительно повышает значение ассортиментной политики.
Отдельное направление развития связано с повышением требований к качеству продукции. Потребители все чаще обращают внимание не только на стоимость, но и на эксплуатационные характеристики, срок службы, температурную стабильность и соответствие продукции требованиям конкретной техники. Это создает конкурентные преимущества для предприятий, способных обеспечить стабильное качество при сохранении приемлемой себестоимости.
Для участников рынка важна и структура производственных мощностей. Концентрация 69,8% выпуска в Центральном федеральном округе означает наличие крупного центра производства, но одновременно создает повышенную зависимость отрасли от ситуации в данном регионе. Развитие других производственных площадок могло бы повысить устойчивость цепочек поставок и сократить логистические издержки при снабжении удаленных территорий.
При этом Приволжский федеральный округ уже формирует значительную вторую производственную базу. Объем выпуска 346 659,4 тонны показывает, что регион обладает существенным потенциалом и способен играть заметную роль в обеспечении российского рынка.
С точки зрения долгосрочного развития особенно интересным является соотношение темпов роста. В России в целом за 2022–2025 годы производство увеличилось на 15,3%, а в Центральном федеральном округе — на 27,2%. Таким образом, рост в крупнейшем производственном регионе был почти в два раза интенсивнее общероссийского изменения. Это может свидетельствовать о расширении или модернизации производственных возможностей округа и дальнейшем перераспределении отраслевых мощностей в его пользу.
Более широкий анализ рынка технических жидкостей, включая особенности спроса, конкурентную среду и перспективы отдельных сегментов, представлен в специализированном исследовании рынка тормозных жидкостей, антифризов и антиобледенителей.
Итоги производства в России в 2025 году
Результаты 2025 года показывают сложную, но в целом устойчивую картину развития российского производства тормозных жидкостей, антифризов и готовых антиобледенителей. Основным негативным фактором стало сокращение выпуска на 14,4% по сравнению с 2024 годом. В абсолютном выражении снижение составило 214 225,8 тонны.
Одновременно долгосрочная динамика остается положительной. По сравнению с 2022 годом производство выросло на 15,3%, а среднегодовой темп роста за 2022–2025 годы достиг 4,9%. За рассматриваемый период выпуск увеличился в 1,15 раза.
Таким образом, производство тормозных жидкостей, антифризов и готовых антиобледенителей в России 2025 года следует оценивать с учетом сразу двух тенденций: краткосрочного снижения и сохраняющегося среднесрочного прироста.
Ключевым центром отрасли остается Центральный федеральный округ. В 2025 году здесь было произведено 887 149,2 тонны продукции, что соответствует 69,8% российского выпуска. Приволжский федеральный округ занял второе место с результатом 346 659,4 тонны.
Региональная структура показывает высокую концентрацию отрасли, причем положение Центрального федерального округа дополнительно укрепилось в период 2022–2025 годов. Темп роста производства в округе составил 27,2%, превысив общероссийский показатель на 11,9 процентного пункта.
В целом российский рынок технических жидкостей сохраняет значительный потенциал благодаря постоянной потребности автомобильной, транспортной и промышленной отраслей в продукции для эксплуатации и обслуживания техники. Перспективы производителей будут зависеть от способности адаптироваться к изменению структуры спроса, повышать технологичность продукции, расширять ассортимент и обеспечивать эффективную региональную дистрибуцию.
Основные выводы по итогам 2025 года:
- объем производства в России составил 1 271 543,6 тонны;
- по сравнению с 2024 годом выпуск сократился на 14,4%;
- абсолютное снижение производства за год составило 214 225,8 тонны;
- относительно 2022 года объем производства увеличился на 15,3%;
- CAGR за 2022–2025 годы составил 4,9%;
- за 2022–2025 годы выпуск увеличился в 1,15 раза;
- Центральный федеральный округ обеспечил 69,8% российского производства;
- производство в Центральном федеральном округе за 2022–2025 годы выросло на 27,2%;
- Приволжский федеральный округ занял второе место по объему производства с результатом 346 659,4 тонны;
- дальнейшее развитие отрасли будет связано с состоянием автомобильного парка, промышленного спроса, технического обслуживания и развитием отечественной химической промышленности.
В итоге производство продукции ОКПД2: 20.59.43 в России в 2025 году характеризовалось снижением относительно предыдущего года, но сохраняло более высокий уровень по сравнению с 2022 годом. Сочетание отрицательной годовой динамики и положительного среднесрочного CAGR показывает, что рынок находится в фазе изменения производственной активности, а не устойчивого долгосрочного сокращения. Высокая концентрация выпуска в Центральном федеральном округе и существенная роль Приволжского федерального округа остаются ключевыми особенностями российской отраслевой структуры.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство тормозных жидкостей и антифризов в России 2025: снижение на 14,4% до 1,27 млн тонн
Цены производителей на стекловолокно в России 2025: снижение на 16,8% и различия по регионам
Обзор рынка электродвигателей в России 2025: производство снизилось, цены демонстрируют разнонаправленную динамику
Обзор рынка шприцев, игл, катетеров и канюль в России 2025: производство выросло на 82,9% с 2022 года

