Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



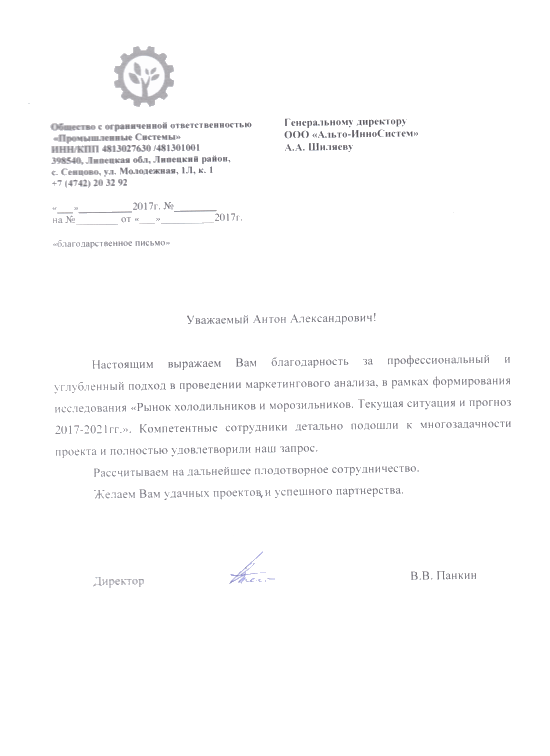
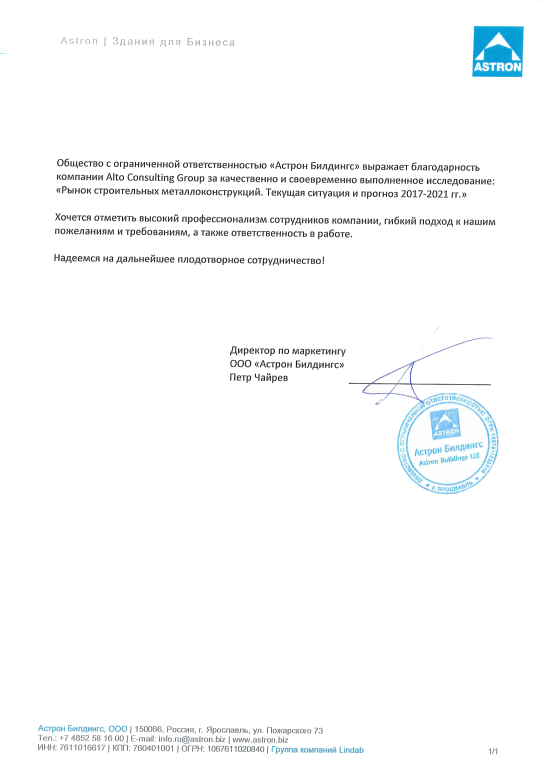
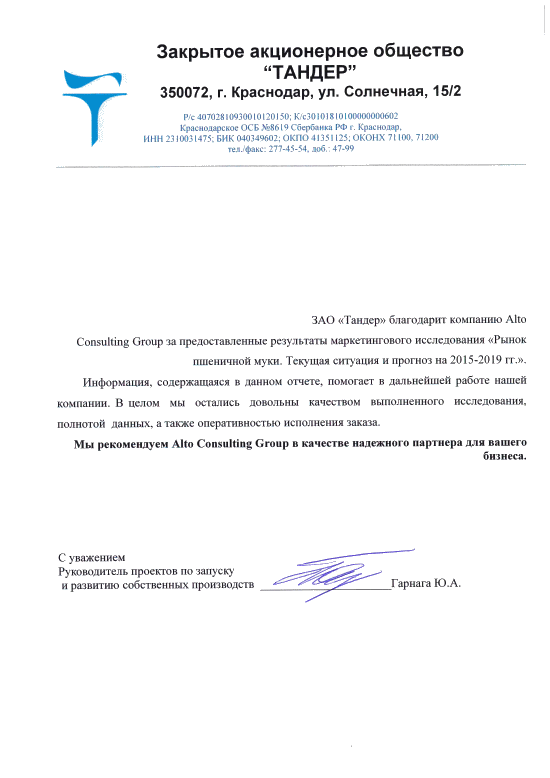
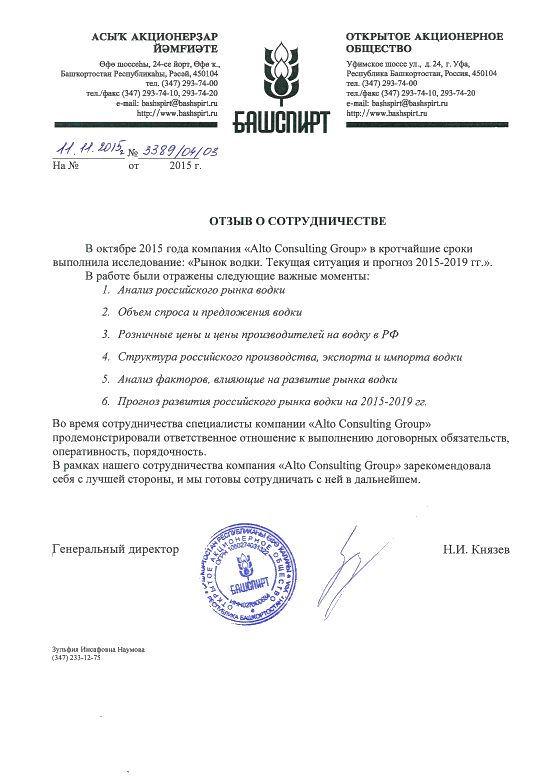
Отзывы клиентов
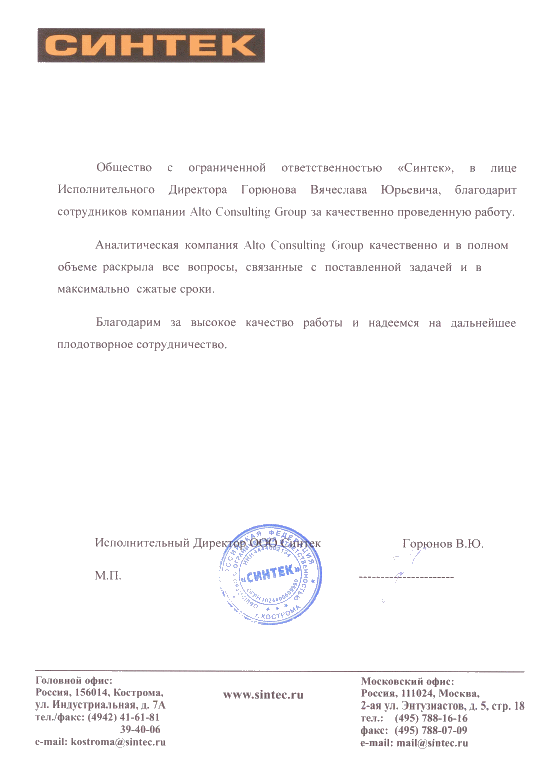
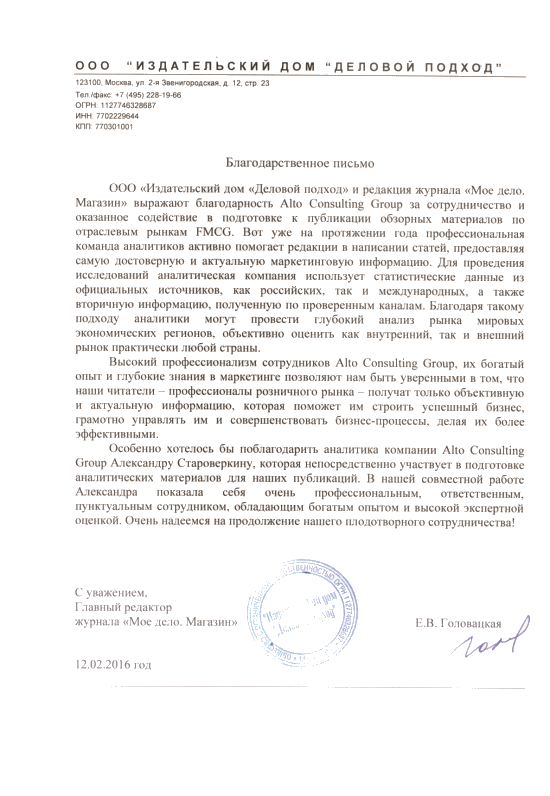
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство активированного угля в России 2025: рост на 41,9% до 18 762,6 тонн
Производство активированного угля в России в 2025 году выросло на 41,9% и достигло 18 762,6 тонн. За 2022–2025 годы выпуск сократился на 6,8%, при этом Приволжский федеральный округ обеспечил 56,6% российского производства. Анализ динамики, региональной структуры и ключевых тенденций рынка активированного угля.
Департамент маркетинговой аналитики Alto Group
Производство активированного угля в России 2025 года характеризовалось заметным восстановлением после снижения, наблюдавшегося годом ранее. Выпуск продукции достиг 18 762,6 тонн, что на 41,9% выше уровня 2024 года. Таким образом, российские предприятия существенно нарастили производственную активность, однако при оценке более продолжительного периода ситуация выглядит менее однозначно. По сравнению с 2022 годом производство оказалось ниже на 6,8%, а среднегодовой темп изменения за 2022–2025 годы составил -2,3%.
Активированные угли относятся к продукции с широким спектром промышленного применения. Материал используется для очистки и разделения различных веществ, удаления примесей, обработки жидкостей и газов, а также в технологических процессах, где требуется высокая адсорбционная способность. Поэтому динамика производства отражает не только состояние химической промышленности, но и изменения спроса со стороны целого ряда смежных отраслей.
В 2025 году российский рынок получил существенный импульс со стороны производственного сектора. Если в 2024 году выпуск составлял приблизительно 13 226,1 тонн, то уже в 2025 году он увеличился до 18 762,6 тонн. Абсолютное увеличение составило 5 536,5 тонн. Такой прирост является значимым для относительно специализированного сегмента и свидетельствует о восстановлении объемов производства.
При этом сравнение с 2022 годом показывает, что отрасль пока не сформировала устойчивую восходящую траекторию на всем рассматриваемом горизонте. В 2022 году объем выпуска составлял 20 128,1 тонн, поэтому значение 2025 года соответствует 93,2% от уровня 2022 года. Иными словами, резкий рост последнего года позволил существенно сократить накопившееся отставание, но полностью восстановить первоначальный объем производства еще не удалось.
Рассматриваемый период показывает разнонаправленное развитие отрасли. Начальная точка анализа приходится на 2022 год, когда российские предприятия произвели 20 128,1 тонн активированных углей. В последующие годы выпуск изменялся неравномерно, а наиболее заметное снижение пришлось на 2024 год. На этом фоне результат 2025 года выглядит особенно существенно.
В 2025 году производство увеличилось на 5 536,5 тонн относительно 2024 года. Темп роста в размере 41,9% стал главным изменением рассматриваемого периода. Для производителей это означает существенное расширение фактических объемов выпуска и повышение загрузки производственных мощностей.
Одновременно показатель CAGR за 2022–2025 годы составил -2,3%. Среднегодовой темп не отражает отдельный скачок 2025 года, а характеризует изменение объема на всем временном интервале. Поэтому сочетание двух показателей — роста на 41,9% в 2025 году и CAGR -2,3% за 2022–2025 годы — позволяет точнее оценить ситуацию: рынок демонстрирует сильное краткосрочное восстановление, но долгосрочная динамика пока остается умеренно отрицательной.
Ключевые показатели российского производства активированных углей выглядят следующим образом:
Для понимания состояния отрасли важно учитывать не только итоговый объем, но и структуру спроса. Активированные угли используются в различных технологических процессах, поэтому изменения выпуска могут быть связаны с динамикой сразу нескольких рынков-потребителей. К ним относятся системы очистки воды, газоочистка, химические производства, пищевая промышленность, фармацевтика и другие направления.
Дополнительным фактором является необходимость обеспечения предприятий специализированными сорбционными материалами российского производства. В условиях изменения структуры внешних поставок и повышенного внимания к внутренним производственным цепочкам наличие собственных мощностей становится важным элементом устойчивости снабжения.
Рост выпуска в 2025 году может также указывать на постепенную адаптацию производителей к изменившейся структуре спроса. Предприятия, располагающие соответствующими технологиями, получают возможность увеличивать выпуск востребованных марок продукции и более полно использовать существующие мощности.
Однако высокий темп роста за один год еще не означает переход отрасли к продолжительному циклу роста. Для подтверждения устойчивого тренда потребуется дальнейшее увеличение выпуска в последующие периоды. Поэтому результаты 2025 года следует рассматривать прежде всего как важный этап восстановления российского производства активированных углей.
Производство активированных углей в России отличается высокой территориальной концентрацией. В 2025 году ведущую позицию занимал Приволжский федеральный округ, предприятия которого выпустили 10 612,7 тонн продукции. На его долю пришлось 56,6% общероссийского производства.
Таким образом, более половины всего российского выпуска пришлось на один федеральный округ. Такая концентрация имеет большое значение для анализа отрасли, поскольку динамика предприятий Приволжского федерального округа оказывает существенное влияние на общероссийский показатель.
Второе место по объему выпуска занимал Сибирский федеральный округ — 6 668,6 тонн. Его производственная база также формирует значительную часть российского предложения. Далее следовал Северо-Западный федеральный округ с объемом 1 330,7 тонн.
Распределение выпуска между федеральными округами в 2025 году было следующим:
Приволжский федеральный округ не только являлся крупнейшим производственным центром, но и демонстрировал более благоприятную долгосрочную динамику. За 2022–2025 годы объем производства активированных углей здесь увеличился на 10,9%. Для сравнения, общероссийский показатель за тот же период снизился на 6,8%.
Это означает, что регион развивался существенно лучше российского рынка в целом. Если в масштабах страны выпуск в 2025 году все еще не достиг уровня 2022 года, то предприятия Приволжского федерального округа смогли превысить исходный показатель. Разница между динамикой региона и страны составляет 17,7 процентного пункта.
Сибирский федеральный округ также занимает важное место в отраслевой структуре. Объем выпуска в размере 6 668,6 тонн позволяет рассматривать его как второй крупный центр производства. Концентрация значительных мощностей в двух округах формирует основу российского предложения активированных углей.
Северо-Западный федеральный округ произвел 1 330,7 тонн, а Центральный федеральный округ — 150,6 тонн. При этом совокупная структура показывает, что производство сосредоточено преимущественно за пределами Центрального федерального округа, что отличает данный сегмент от многих других отраслей промышленности, где столичный и прилегающий промышленный регион традиционно играют более заметную роль.
Региональная концентрация имеет несколько последствий для участников рынка. С одной стороны, наличие крупных производственных центров позволяет формировать значительные объемы выпуска и поддерживать специализацию предприятий. С другой стороны, зависимость общероссийского предложения от ограниченного числа территорий повышает значение логистики и стабильности работы крупнейших производителей.
Для покупателей активированных углей расположение производственных мощностей также имеет практическое значение. Чем дальше предприятие находится от конечного потребителя, тем выше потенциальная роль транспортных расходов, сроков доставки и доступности складской инфраструктуры. Поэтому территориальная структура производства является важным параметром при оценке конкурентной среды.
Результаты 2025 года позволяют говорить о существенном восстановлении производства активированных углей, однако дальнейшее развитие отрасли будет зависеть от способности предприятий сохранить достигнутый уровень выпуска. Важным условием является стабильность спроса со стороны основных отраслей-потребителей.
Активированные угли востребованы там, где требуется удаление органических и других примесей, очистка технологических потоков и повышение качества готовой продукции. По этой причине перспективы сегмента связаны не с одним отдельным рынком, а с совокупным развитием нескольких промышленных направлений.
К числу наиболее значимых факторов, способных влиять на производство в ближайшей перспективе, относятся:
Одним из ключевых направлений остается повышение эффективности самого производства. Для специализированных химических материалов большое значение имеют стабильность характеристик продукции, возможность выпускать различные марки активированных углей и способность быстро адаптировать производство под требования заказчиков.
При этом рост выпуска в 2025 году может создать основу для дальнейшего развития предприятий. Увеличение объемов производства позволяет более эффективно использовать оборудование, оптимизировать постоянные затраты и расширять присутствие производителей на внутреннем рынке.
Особое значение имеет ситуация в Приволжском федеральном округе. Регион обеспечил 56,6% российского выпуска и одновременно показал рост на 10,9% за 2022–2025 годы. Такое сочетание высокой доли и положительной долгосрочной динамики делает Приволжский федеральный округ главным центром российского производства активированных углей.
Сибирский федеральный округ формирует второй по значимости производственный кластер. Его выпуск в 2025 году составил 6 668,6 тонн. Совместно с Приволжским федеральным округом он обеспечивает основную часть российского производства, поэтому изменения в деятельности предприятий этих двух территорий будут непосредственно отражаться на общенациональных результатах.
Для участников рынка важна и оценка долгосрочного тренда. Снижение общероссийского производства на 6,8% относительно 2022 года показывает, что отрасль пока не вернулась к исходному уровню. Однако рост на 41,9% в 2025 году демонстрирует наличие потенциала для восстановления. Если высокий объем выпуска будет сохранен и в дальнейшем, отрицательная динамика предыдущих лет может постепенно смениться устойчивым ростом.
Отдельное внимание следует уделять соотношению производственных мощностей и реального спроса. Быстрое увеличение выпуска является положительным фактором только в том случае, если произведенная продукция находит устойчивый сбыт. Поэтому дальнейшее расширение производства будет тесно связано с развитием отраслей, использующих активированные угли в качестве функционального материала.
Более широкий анализ российского рынка, его структуры и отраслевых тенденций представлен в специализированном исследовании рынка активированного угля, которое может использоваться как дополнительный источник информации при оценке направления.
Производственные результаты 2025 года позволяют выделить несколько наиболее важных особенностей российского рынка активированных углей. Главным событием стало существенное увеличение выпуска после снижения предыдущего года. Объем производства достиг 18 762,6 тонн, увеличившись на 5 536,5 тонн.
При этом показатель все еще находится ниже уровня 2022 года. За три года объем производства сократился на 6,8%, а CAGR составил -2,3%. Следовательно, текущая ситуация сочетает признаки восстановления с сохраняющимся долгосрочным отставанием.
Ключевыми характеристиками рынка по итогам 2025 года являются:
Таким образом, производство активированного угля в России в 2025 году вышло на существенно более высокий уровень по сравнению с 2024 годом. Рост на 41,9% стал наиболее заметным изменением отрасли за рассматриваемый период и позволил значительно приблизить объем выпуска к показателю 2022 года.
В то же время отрицательный CAGR в размере 2,3% за 2022–2025 годы показывает, что устойчивый долгосрочный рост пока не сформирован. Поэтому дальнейшая динамика будет определяться тем, сможет ли отрасль сохранить высокий уровень производства, достигнутый в 2025 году.
Региональная структура остается еще одной важной особенностью рынка. Приволжский федеральный округ существенно опережает остальные территории по объему выпуска, а его положительная динамика контрастирует с общероссийским снижением за 2022–2025 годы. Сибирский федеральный округ также сохраняет статус крупного центра производства.
В перспективе именно сохранение производственной активности крупнейших предприятий, расширение внутреннего спроса и развитие технологических применений активированных углей могут стать основой дальнейшего роста отрасли. Для производителей это создает возможности для увеличения загрузки мощностей и укрепления рыночных позиций, а для потребителей — предпосылки для формирования более устойчивого внутреннего предложения.
В целом 2025 год стал для российского производства активированных углей годом заметного восстановления. При сохранении достигнутых объемов выпуска и дальнейшем расширении спроса отрасль имеет потенциал для постепенного выхода из периода снижения и формирования новой траектории роста.
Активированные угли относятся к продукции с широким спектром промышленного применения. Материал используется для очистки и разделения различных веществ, удаления примесей, обработки жидкостей и газов, а также в технологических процессах, где требуется высокая адсорбционная способность. Поэтому динамика производства отражает не только состояние химической промышленности, но и изменения спроса со стороны целого ряда смежных отраслей.
В 2025 году российский рынок получил существенный импульс со стороны производственного сектора. Если в 2024 году выпуск составлял приблизительно 13 226,1 тонн, то уже в 2025 году он увеличился до 18 762,6 тонн. Абсолютное увеличение составило 5 536,5 тонн. Такой прирост является значимым для относительно специализированного сегмента и свидетельствует о восстановлении объемов производства.
При этом сравнение с 2022 годом показывает, что отрасль пока не сформировала устойчивую восходящую траекторию на всем рассматриваемом горизонте. В 2022 году объем выпуска составлял 20 128,1 тонн, поэтому значение 2025 года соответствует 93,2% от уровня 2022 года. Иными словами, резкий рост последнего года позволил существенно сократить накопившееся отставание, но полностью восстановить первоначальный объем производства еще не удалось.
Динамика производства активированного угля в 2022–2025 годах
Рассматриваемый период показывает разнонаправленное развитие отрасли. Начальная точка анализа приходится на 2022 год, когда российские предприятия произвели 20 128,1 тонн активированных углей. В последующие годы выпуск изменялся неравномерно, а наиболее заметное снижение пришлось на 2024 год. На этом фоне результат 2025 года выглядит особенно существенно.
В 2025 году производство увеличилось на 5 536,5 тонн относительно 2024 года. Темп роста в размере 41,9% стал главным изменением рассматриваемого периода. Для производителей это означает существенное расширение фактических объемов выпуска и повышение загрузки производственных мощностей.
Одновременно показатель CAGR за 2022–2025 годы составил -2,3%. Среднегодовой темп не отражает отдельный скачок 2025 года, а характеризует изменение объема на всем временном интервале. Поэтому сочетание двух показателей — роста на 41,9% в 2025 году и CAGR -2,3% за 2022–2025 годы — позволяет точнее оценить ситуацию: рынок демонстрирует сильное краткосрочное восстановление, но долгосрочная динамика пока остается умеренно отрицательной.
Ключевые показатели российского производства активированных углей выглядят следующим образом:
- производство в 2022 году — 20 128,1 тонн;
- производство в 2025 году — 18 762,6 тонн;
- изменение производства в 2025 году относительно 2024 года — рост на 41,9%;
- абсолютное увеличение относительно 2024 года — 5 536,5 тонн;
- изменение производства в 2025 году относительно 2022 года — снижение на 6,8%;
- среднегодовой темп роста за 2022–2025 годы — -2,3%;
- объем производства 2025 года относительно уровня 2022 года — 93,2%.
Для понимания состояния отрасли важно учитывать не только итоговый объем, но и структуру спроса. Активированные угли используются в различных технологических процессах, поэтому изменения выпуска могут быть связаны с динамикой сразу нескольких рынков-потребителей. К ним относятся системы очистки воды, газоочистка, химические производства, пищевая промышленность, фармацевтика и другие направления.
Дополнительным фактором является необходимость обеспечения предприятий специализированными сорбционными материалами российского производства. В условиях изменения структуры внешних поставок и повышенного внимания к внутренним производственным цепочкам наличие собственных мощностей становится важным элементом устойчивости снабжения.
Рост выпуска в 2025 году может также указывать на постепенную адаптацию производителей к изменившейся структуре спроса. Предприятия, располагающие соответствующими технологиями, получают возможность увеличивать выпуск востребованных марок продукции и более полно использовать существующие мощности.
Однако высокий темп роста за один год еще не означает переход отрасли к продолжительному циклу роста. Для подтверждения устойчивого тренда потребуется дальнейшее увеличение выпуска в последующие периоды. Поэтому результаты 2025 года следует рассматривать прежде всего как важный этап восстановления российского производства активированных углей.
Региональная структура производства активированных углей
Производство активированных углей в России отличается высокой территориальной концентрацией. В 2025 году ведущую позицию занимал Приволжский федеральный округ, предприятия которого выпустили 10 612,7 тонн продукции. На его долю пришлось 56,6% общероссийского производства.
Таким образом, более половины всего российского выпуска пришлось на один федеральный округ. Такая концентрация имеет большое значение для анализа отрасли, поскольку динамика предприятий Приволжского федерального округа оказывает существенное влияние на общероссийский показатель.
Второе место по объему выпуска занимал Сибирский федеральный округ — 6 668,6 тонн. Его производственная база также формирует значительную часть российского предложения. Далее следовал Северо-Западный федеральный округ с объемом 1 330,7 тонн.
Распределение выпуска между федеральными округами в 2025 году было следующим:
- Приволжский федеральный округ — 10 612,7 тонн;
- Сибирский федеральный округ — 6 668,6 тонн;
- Северо-Западный федеральный округ — 1 330,7 тонн;
- Центральный федеральный округ — 150,6 тонн.
Приволжский федеральный округ не только являлся крупнейшим производственным центром, но и демонстрировал более благоприятную долгосрочную динамику. За 2022–2025 годы объем производства активированных углей здесь увеличился на 10,9%. Для сравнения, общероссийский показатель за тот же период снизился на 6,8%.
Это означает, что регион развивался существенно лучше российского рынка в целом. Если в масштабах страны выпуск в 2025 году все еще не достиг уровня 2022 года, то предприятия Приволжского федерального округа смогли превысить исходный показатель. Разница между динамикой региона и страны составляет 17,7 процентного пункта.
Сибирский федеральный округ также занимает важное место в отраслевой структуре. Объем выпуска в размере 6 668,6 тонн позволяет рассматривать его как второй крупный центр производства. Концентрация значительных мощностей в двух округах формирует основу российского предложения активированных углей.
Северо-Западный федеральный округ произвел 1 330,7 тонн, а Центральный федеральный округ — 150,6 тонн. При этом совокупная структура показывает, что производство сосредоточено преимущественно за пределами Центрального федерального округа, что отличает данный сегмент от многих других отраслей промышленности, где столичный и прилегающий промышленный регион традиционно играют более заметную роль.
Региональная концентрация имеет несколько последствий для участников рынка. С одной стороны, наличие крупных производственных центров позволяет формировать значительные объемы выпуска и поддерживать специализацию предприятий. С другой стороны, зависимость общероссийского предложения от ограниченного числа территорий повышает значение логистики и стабильности работы крупнейших производителей.
Для покупателей активированных углей расположение производственных мощностей также имеет практическое значение. Чем дальше предприятие находится от конечного потребителя, тем выше потенциальная роль транспортных расходов, сроков доставки и доступности складской инфраструктуры. Поэтому территориальная структура производства является важным параметром при оценке конкурентной среды.
Факторы развития и перспективы российского производства
Результаты 2025 года позволяют говорить о существенном восстановлении производства активированных углей, однако дальнейшее развитие отрасли будет зависеть от способности предприятий сохранить достигнутый уровень выпуска. Важным условием является стабильность спроса со стороны основных отраслей-потребителей.
Активированные угли востребованы там, где требуется удаление органических и других примесей, очистка технологических потоков и повышение качества готовой продукции. По этой причине перспективы сегмента связаны не с одним отдельным рынком, а с совокупным развитием нескольких промышленных направлений.
К числу наиболее значимых факторов, способных влиять на производство в ближайшей перспективе, относятся:
- восстановление и расширение спроса со стороны промышленных потребителей;
- развитие технологий очистки воды и промышленных стоков;
- модернизация газоочистного оборудования и соответствующей инфраструктуры;
- расширение отечественной производственной базы;
- повышение требований к качеству очистки и эффективности сорбционных материалов;
- развитие химической, пищевой и фармацевтической промышленности;
- оптимизация логистики между производственными центрами и конечными потребителями.
Одним из ключевых направлений остается повышение эффективности самого производства. Для специализированных химических материалов большое значение имеют стабильность характеристик продукции, возможность выпускать различные марки активированных углей и способность быстро адаптировать производство под требования заказчиков.
При этом рост выпуска в 2025 году может создать основу для дальнейшего развития предприятий. Увеличение объемов производства позволяет более эффективно использовать оборудование, оптимизировать постоянные затраты и расширять присутствие производителей на внутреннем рынке.
Особое значение имеет ситуация в Приволжском федеральном округе. Регион обеспечил 56,6% российского выпуска и одновременно показал рост на 10,9% за 2022–2025 годы. Такое сочетание высокой доли и положительной долгосрочной динамики делает Приволжский федеральный округ главным центром российского производства активированных углей.
Сибирский федеральный округ формирует второй по значимости производственный кластер. Его выпуск в 2025 году составил 6 668,6 тонн. Совместно с Приволжским федеральным округом он обеспечивает основную часть российского производства, поэтому изменения в деятельности предприятий этих двух территорий будут непосредственно отражаться на общенациональных результатах.
Для участников рынка важна и оценка долгосрочного тренда. Снижение общероссийского производства на 6,8% относительно 2022 года показывает, что отрасль пока не вернулась к исходному уровню. Однако рост на 41,9% в 2025 году демонстрирует наличие потенциала для восстановления. Если высокий объем выпуска будет сохранен и в дальнейшем, отрицательная динамика предыдущих лет может постепенно смениться устойчивым ростом.
Отдельное внимание следует уделять соотношению производственных мощностей и реального спроса. Быстрое увеличение выпуска является положительным фактором только в том случае, если произведенная продукция находит устойчивый сбыт. Поэтому дальнейшее расширение производства будет тесно связано с развитием отраслей, использующих активированные угли в качестве функционального материала.
Более широкий анализ российского рынка, его структуры и отраслевых тенденций представлен в специализированном исследовании рынка активированного угля, которое может использоваться как дополнительный источник информации при оценке направления.
Основные итоги производства активированных углей в России в 2025 году
Производственные результаты 2025 года позволяют выделить несколько наиболее важных особенностей российского рынка активированных углей. Главным событием стало существенное увеличение выпуска после снижения предыдущего года. Объем производства достиг 18 762,6 тонн, увеличившись на 5 536,5 тонн.
При этом показатель все еще находится ниже уровня 2022 года. За три года объем производства сократился на 6,8%, а CAGR составил -2,3%. Следовательно, текущая ситуация сочетает признаки восстановления с сохраняющимся долгосрочным отставанием.
Ключевыми характеристиками рынка по итогам 2025 года являются:
- объем производства активированных углей в России достиг 18 762,6 тонн;
- за год выпуск увеличился на 41,9%;
- прирост относительно 2024 года составил 5 536,5 тонн;
- относительно 2022 года производство снизилось на 6,8%;
- CAGR производства за 2022–2025 годы составил -2,3%;
- объем выпуска 2025 года соответствует 93,2% уровня 2022 года;
- Приволжский федеральный округ обеспечил 10 612,7 тонн продукции;
- доля Приволжского федерального округа в общероссийском выпуске составила 56,6%;
- производство в Приволжском федеральном округе за 2022–2025 годы увеличилось на 10,9%;
- вторым крупным производственным центром стал Сибирский федеральный округ с выпуском 6 668,6 тонн.
Таким образом, производство активированного угля в России в 2025 году вышло на существенно более высокий уровень по сравнению с 2024 годом. Рост на 41,9% стал наиболее заметным изменением отрасли за рассматриваемый период и позволил значительно приблизить объем выпуска к показателю 2022 года.
В то же время отрицательный CAGR в размере 2,3% за 2022–2025 годы показывает, что устойчивый долгосрочный рост пока не сформирован. Поэтому дальнейшая динамика будет определяться тем, сможет ли отрасль сохранить высокий уровень производства, достигнутый в 2025 году.
Региональная структура остается еще одной важной особенностью рынка. Приволжский федеральный округ существенно опережает остальные территории по объему выпуска, а его положительная динамика контрастирует с общероссийским снижением за 2022–2025 годы. Сибирский федеральный округ также сохраняет статус крупного центра производства.
В перспективе именно сохранение производственной активности крупнейших предприятий, расширение внутреннего спроса и развитие технологических применений активированных углей могут стать основой дальнейшего роста отрасли. Для производителей это создает возможности для увеличения загрузки мощностей и укрепления рыночных позиций, а для потребителей — предпосылки для формирования более устойчивого внутреннего предложения.
В целом 2025 год стал для российского производства активированных углей годом заметного восстановления. При сохранении достигнутых объемов выпуска и дальнейшем расширении спроса отрасль имеет потенциал для постепенного выхода из периода снижения и формирования новой траектории роста.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Производство активированного угля в России 2025: рост на 41,9% до 18 762,6 тонн
Анализ импорта и экспорта мяса уток и гусей в России в 2021-2025 годы
110 стр. (14 графиков, 28 диаграмм и 18 таблиц)
Анализ импорта и экспорта магнитных карт в России в 2021-2025 годы
110 стр. (14 графиков, 28 диаграмм и 18 таблиц)
Производство тест-лайнера в России 2025: рост на 7,0%