Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка цемента в России 2025: производство и цены
Обзор рынка цемента в России 2025 года: производство общестроительных цементов составило 57,3 млн тонн, выпуск портландцемента без минеральных добавок вырос на 3,9% к 2022 году, а шлакопортландцемента — на 39,8%. Анализ производства по федеральным округам, динамики отдельных видов цемента, цен производителей и потребительских цен.
Департамент маркетинговой аналитики Alto Group
Обзор рынка цемента в России 2025 года показывает неоднородную динамику производства различных видов цементной продукции. На уровне основной группы общестроительных цементов российский выпуск в 2025 году снизился относительно предыдущего года, однако структура отрасли характеризовалась существенными различиями между отдельными видами продукции. Одновременно ряд специализированных сегментов продемонстрировал рост на горизонте 2022–2025 годов.
В 2025 году объем производства общестроительных цементов в России составил 57 340,9 тыс. тонн, что на 9,2% меньше показателя 2024 года. По сравнению с 2022 годом производство сократилось на 3,4%, а среднегодовой темп изменения за период составил -1,1%. Таким образом, несмотря на снижение в 2025 году, долгосрочная динамика основной группы оставалась относительно умеренной: объем производства сохранился на уровне 96,6% от показателя 2022 года.
При этом отдельные сегменты внутри отрасли развивались разнонаправленно. Наиболее заметное снижение наблюдалось в производстве портландцемента с минеральными добавками, тогда как выпуск шлакопортландцемента и белых портландцементов увеличился по сравнению с 2022 годом. Такая ситуация указывает на изменение структуры производства и различия в динамике спроса на отдельные разновидности цемента.
![]()
В структуре производства важное место занимает группа портландцемента, цемента глиноземистого, цемента шлакового и аналогичных гидравлических цементов. В 2025 году объем ее производства в России составил 58 871,5 тыс. тонн. Это на 9,2% ниже уровня 2024 года и на 3,4% меньше объема 2022 года. Среднегодовой темп изменения производства в 2022–2025 годах составил -1,2%.
Основной объем производства данной группы формируется несколькими крупнейшими федеральными округами. Лидером в 2025 году стал Центральный федеральный округ, где было произведено 15 661,8 тыс. тонн продукции, или 26,6% общероссийского объема. На втором месте находился Приволжский федеральный округ с объемом 12 896,1 тыс. тонн, далее следовали Южный федеральный округ — 9 271,4 тыс. тонн, Уральский федеральный округ — 5 903,9 тыс. тонн и Сибирский федеральный округ — 5 759,5 тыс. тонн.
Распределение производства по федеральным округам показывает, что цементная промышленность России имеет достаточно широкую географическую базу. Наряду с крупнейшими производственными территориями существенные объемы формируются в Северо-Западном, Дальневосточном и Северо-Кавказском федеральных округах.
За период с 2022 по 2025 год Центральный федеральный округ увеличил производство данной группы на 2,6%, тогда как в целом по России показатель снизился на 3,4%. Это означает, что динамика Центрального федерального округа была лучше общероссийской, несмотря на общее сокращение производства.
Внутри основной группы наиболее значимым сегментом остается портландцемент без минеральных добавок. В 2025 году российские предприятия произвели 40 402,6 тыс. тонн такой продукции. Годовое снижение составило 8,6%, однако по сравнению с 2022 годом производство увеличилось на 3,9%. Среднегодовой темп роста за 2022–2025 годы составил 1,3%.
Лидером по производству портландцемента без минеральных добавок в 2025 году стал Приволжский федеральный округ — 9 250,0 тыс. тонн, что соответствует 22,9% российского выпуска. Далее располагались Центральный федеральный округ с объемом 8 875,8 тыс. тонн и Южный федеральный округ — 6 288,5 тыс. тонн. Значительные объемы также выпускались предприятиями Сибирского и Уральского федеральных округов.
При этом динамика Приволжского федерального округа на горизонте 2022–2025 годов оказалась несколько слабее общероссийской: производство в округе увеличилось на 2,7% против роста на 3,9% по России. Несмотря на это, регион сохранил первое место по объему производства данного вида продукции в 2025 году.
Особого внимания заслуживает производство портландцемента с минеральными добавками. В 2025 году российский выпуск составил 14 465,5 тыс. тонн, что на 14,2% меньше уровня 2024 года. По сравнению с 2022 годом объем снизился на 22,2%, а среднегодовой темп изменения за рассматриваемый период составил -8,0%.
Центральный федеральный округ являлся крупнейшим производственным центром данного сегмента. В 2025 году предприятия округа выпустили 4 413,9 тыс. тонн, или 30,5% российского объема. Второе место занимал Приволжский федеральный округ с 3 116,9 тыс. тонн, третье — Южный федеральный округ с 2 980,2 тыс. тонн.
Таким образом, производство цемента в России в 2025 году характеризовалось не только общим снижением, но и существенным перераспределением динамики между отдельными категориями. Наиболее заметное сокращение пришлось на цемент с минеральными добавками, тогда как портландцемент без минеральных добавок на длинном временном интервале сохранял положительную динамику.
Одним из наиболее быстрорастущих сегментов в рассматриваемом периоде стал шлакопортландцемент. В 2025 году его производство в России достигло 2 441,5 тыс. тонн, увеличившись на 16,5% относительно 2024 года. По сравнению с 2022 годом выпуск вырос на 39,8%, а среднегодовой темп роста составил 11,8%.
Особенность данного сегмента заключается в высокой концентрации производства. В 2025 году Центральный федеральный округ произвел 2 133,0 тыс. тонн шлакопортландцемента, что соответствует 87,4% общероссийского объема. На Уральский федеральный округ пришлось 123,0 тыс. тонн, на Северо-Западный федеральный округ — 98,75 тыс. тонн, на Сибирский федеральный округ — 86,7 тыс. тонн.
При этом динамика Центрального федерального округа была еще более выраженной, чем в среднем по России: за 2022–2025 годы производство в регионе выросло на 47,5% против 39,8% по стране. Это свидетельствует о концентрации соответствующих производственных мощностей и усилении роли округа в данном сегменте.
Еще одним сегментом с положительной динамикой на длинном горизонте стали белые портландцементы. В 2025 году объем российского производства составил 246,5 тыс. тонн. Несмотря на снижение на 11,5% относительно 2024 года, выпуск оказался на 57,3% выше уровня 2022 года. Среднегодовой темп роста за 2022–2025 годы достиг 16,3%.
Основным центром производства белых портландцементов являлся Приволжский федеральный округ. В 2025 году здесь было произведено 159,1 тыс. тонн, или 64,5% общероссийского объема. Центральный федеральный округ выпустил 87,43 тыс. тонн. Таким образом, практически весь российский выпуск данного вида продукции был сосредоточен в двух федеральных округах.
Положительная долгосрочная динамика отдельных видов продукции позволяет говорить о структурных изменениях внутри цементной отрасли. При общем снижении выпуска основной группы в 2025 году некоторые специализированные направления демонстрировали существенное увеличение производства. Это важно учитывать при оценке отрасли, поскольку агрегированные показатели не всегда отражают изменения внутри отдельных товарных сегментов.
Отдельную категорию представляют тампонажные портландцементы, которые используются для специализированных задач. В 2025 году их производство в России составило 946,7 тыс. тонн, увеличившись на 3,5% по сравнению с 2024 годом. Однако относительно 2022 года выпуск сократился на 10,6%, а среднегодовой темп изменения составил -3,6%.
Лидирующие позиции в производстве тампонажных портландцементов занимал Уральский федеральный округ. В 2025 году предприятия региона произвели 647,5 тыс. тонн, или 68,4% российского выпуска. Далее следовали Приволжский федеральный округ с 220,75 тыс. тонн и Сибирский федеральный округ с 78,3 тыс. тонн.
Наиболее значительное сокращение производства в рассматриваемой выборке пришлось на глиноземистые цементы. В 2025 году объем их производства составил всего 10,0 тыс. тонн, что на 8,3% меньше показателя предыдущего года и на 25,9% ниже уровня 2022 года. Среднегодовой темп изменения за 2022–2025 годы составил -9,5%, а производство сократилось до 74,1% от уровня 2022 года.
Таким образом, внутренняя структура отрасли отличается высокой неоднородностью. Для одних видов цемента характерно расширение производства, для других — продолжительное снижение. В числе наиболее заметных положительных примеров находятся шлакопортландцемент и белые портландцементы, тогда как портландцемент с минеральными добавками и глиноземистые цементы демонстрировали отрицательную динамику.
Основные особенности производственной структуры в 2025 году можно представить следующим образом:
При интерпретации этих данных важно учитывать, что приведенные показатели относятся к различным уровням детализации товарной классификации. Поэтому отдельные категории следует рассматривать в рамках соответствующей иерархии, а не механически суммировать их между собой.
Для участников рынка региональная структура также имеет практическое значение. Центральный федеральный округ лидировал по выпуску общестроительных цементов и основной группы гидравлических цементов, Приволжский федеральный округ занимал ведущую позицию по портландцементу без минеральных добавок и белым портландцементам, а Уральский федеральный округ выделялся производством тампонажных портландцементов.
Такая специализация может влиять на распределение поставок, загрузку предприятий, транспортную составляющую себестоимости и конкурентную среду на отдельных региональных рынках. При анализе потенциальных поставщиков и перспектив расширения производства поэтому целесообразно учитывать не только общероссийский объем, но и концентрацию выпуска по федеральным округам.
Производственная динамика в 2025 году сопровождалась ростом цен производителей на основные разновидности портландцемента. В отличие от объемов выпуска, ценовые показатели демонстрировали преимущественно положительную динамику.
Средняя цена производителей на портландцемент без минеральных добавок в России в 2025 году составила 6 981,6 рублей за тонну. За год показатель увеличился на 10,8%, а по сравнению с 2023 годом — на 26,5%. Среднегодовой темп роста цен за 2023–2025 годы составил 12,5%.
Наиболее высокая цена производителей данного вида цемента в 2025 году была зафиксирована в Сибирском федеральном округе — 7 925,8 рублей за тонну. Наиболее низкая цена отмечена в Приволжском федеральном округе — 6 760,3 рублей за тонну. Таким образом, между максимальным и минимальным региональными уровнями существовала заметная разница.
Средняя цена производителей на портландцемент с минеральными добавками в 2025 году составила 6 784,6 рублей за тонну. За год она выросла на 6,9%, а относительно 2023 года — на 23,2%. Среднегодовой темп роста за 2023–2025 годы составил 11,0%.
И в данном случае максимальная цена производителей была зарегистрирована в Сибирском федеральном округе — 9 033,3 рублей за тонну. Минимальный уровень отмечался в Приволжском федеральном округе — 6 287,4 рублей за тонну. Разница между региональными значениями показывает, что ценовая ситуация на рынке не является полностью однородной.
На уровне всей основной группы портландцемента, цемента глиноземистого, цемента шлакового и аналогичных гидравлических цементов средняя цена производителей в России в 2025 году составила 6 931,1 рублей за тонну. За год она увеличилась на 9,8%, а по сравнению с 2023 годом — на 25,7%. Среднегодовой темп роста за 2023–2025 годы составил 12,1%.
При этом максимальная цена производителей в 2025 году была отмечена в Сибирском федеральном округе — 8 036,0 рублей за тонну, а минимальная — в Северо-Западном федеральном округе, где показатель составил 4 763,7 рублей за тонну. Такой разрыв подчеркивает существенную дифференциацию ценовых условий между территориями.
Для оценки ситуации на конечном рынке также показательны потребительские цены. В 2025 году средняя потребительская цена на тарированный цемент в России составила 664,4 рублей за упаковку. За год она увеличилась на 13,8%, а по сравнению с 2023 годом — на 30,0%. Среднегодовой темп роста потребительской цены в 2023–2025 годах составил 14,0%.
Наиболее высокая средняя потребительская цена на тарированный цемент в 2025 году была зафиксирована в Северо-Западном федеральном округе — 916,6 рублей за упаковку. Самый низкий показатель отмечен в Северо-Кавказском федеральном округе — 566,4 рублей за упаковку.
Таким образом, в 2025 году цены на цемент демонстрировали рост при одновременном снижении производства основной группы продукции. Для рынка это является важным соотношением: динамика физических объемов выпуска и цен развивалась в разных направлениях. Подобная ситуация имеет значение для оценки выручки производителей, закупочных бюджетов строительных компаний и общей стоимости цементной составляющей в строительных проектах.
Ценовая динамика также характеризуется определенной изменчивостью. Индекс колебаний цен производителей на портландцемент без минеральных добавок за 2023–2025 годы составил 11,7%, на портландцемент с минеральными добавками — 10,5%, а для основной группы гидравлических цементов — 11,3%. Волатильность потребительской цены на тарированный цемент составила 13,1%.
В совокупности данные позволяют выделить несколько ключевых тенденций рынка:
Полученные результаты показывают, что российский цементный рынок в 2025 году находился под воздействием разнонаправленных факторов. С одной стороны, общий объем производства снизился, а с другой — отдельные категории продукции продолжили расширяться. Наиболее существенные изменения наблюдались в сегментах шлакопортландцемента и белых портландцементов, которые на горизонте 2022–2025 годов показали заметный рост.
Региональный фактор остается одним из определяющих для отрасли. Центральный федеральный округ сохраняет ведущие позиции в производстве общестроительных цементов и основной группы гидравлических цементов. Приволжский федеральный округ является крупнейшим производителем портландцемента без минеральных добавок и белых портландцементов, а Уральский федеральный округ отличается высокой концентрацией выпуска тампонажных портландцементов.
Для компаний, работающих со строительными материалами, производителями цемента, строительными организациями и поставщиками оборудования, подобная структура рынка позволяет более точно оценивать потенциальные точки роста и региональную концентрацию предложения. При этом анализ только общероссийского показателя может скрывать существенные различия между отдельными товарными категориями.
Дополнительные сведения о состоянии отрасли и ключевых параметрах российского рынка представлены в исследовании рынка цемента в России.
В целом обзор рынка цемента в России 2025 года показывает переход отрасли к более неоднородной структуре развития. Снижение производства основной массы продукции сочеталось с ростом отдельных специализированных направлений и повышением цен. Общестроительные цементы сохранили значительный масштаб выпуска — 57 340,9 тыс. тонн, при этом динамика различных видов продукции существенно отличалась.
Наиболее важным результатом долгосрочного анализа является отсутствие единого тренда для всей отрасли. Портландцемент без минеральных добавок за 2022–2025 годы увеличил производство, шлакопортландцемент продемонстрировал еще более высокий темп роста, а белые портландцементы увеличили выпуск более чем наполовину. Одновременно портландцемент с минеральными добавками и глиноземистые цементы сократили объемы производства.
Следовательно, оценка перспектив цементной отрасли требует детального анализа товарной структуры, регионального распределения производственных мощностей и ценовой ситуации. Именно сочетание этих параметров позволяет получить объективное представление о состоянии российского рынка цемента и выявить направления, в которых происходят наиболее существенные изменения.
В 2025 году объем производства общестроительных цементов в России составил 57 340,9 тыс. тонн, что на 9,2% меньше показателя 2024 года. По сравнению с 2022 годом производство сократилось на 3,4%, а среднегодовой темп изменения за период составил -1,1%. Таким образом, несмотря на снижение в 2025 году, долгосрочная динамика основной группы оставалась относительно умеренной: объем производства сохранился на уровне 96,6% от показателя 2022 года.
При этом отдельные сегменты внутри отрасли развивались разнонаправленно. Наиболее заметное снижение наблюдалось в производстве портландцемента с минеральными добавками, тогда как выпуск шлакопортландцемента и белых портландцементов увеличился по сравнению с 2022 годом. Такая ситуация указывает на изменение структуры производства и различия в динамике спроса на отдельные разновидности цемента.
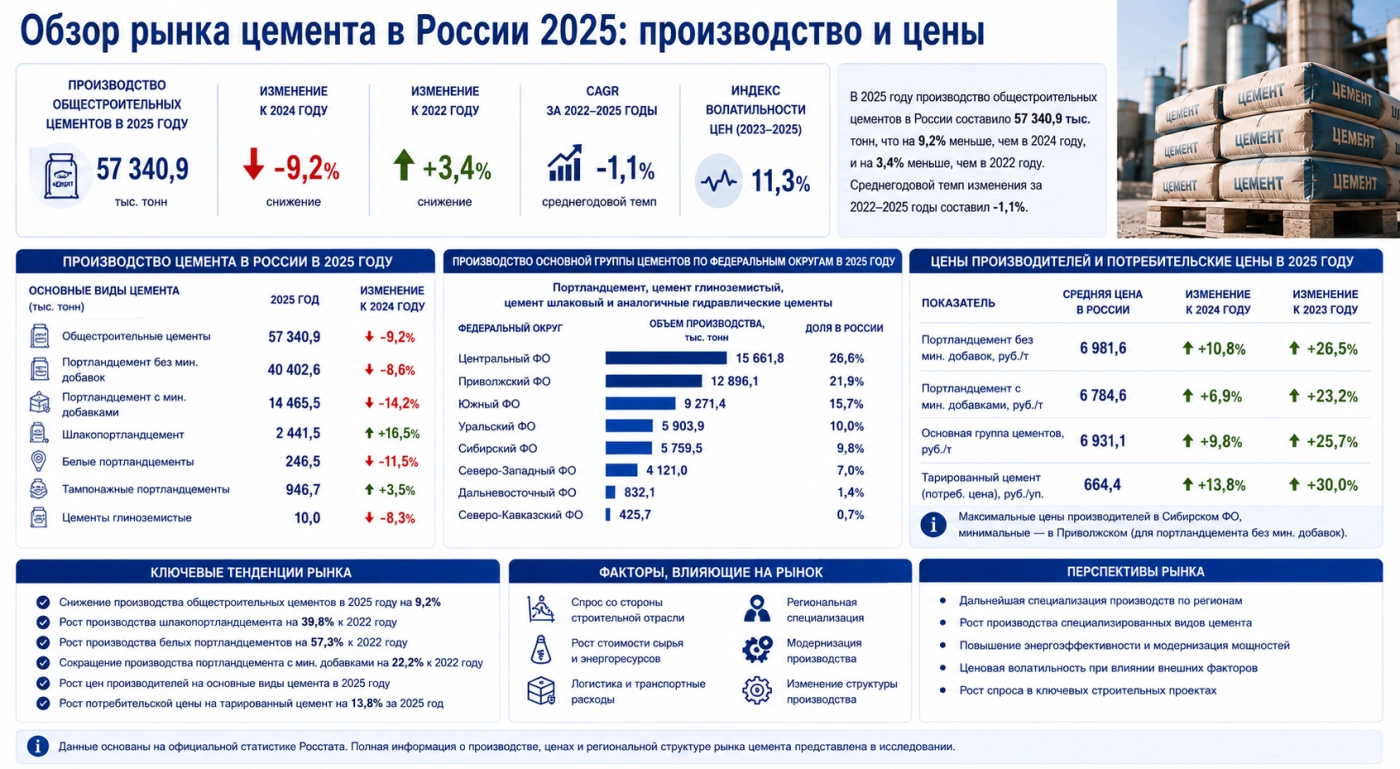
Производство цемента в России: основные результаты 2025 года
В структуре производства важное место занимает группа портландцемента, цемента глиноземистого, цемента шлакового и аналогичных гидравлических цементов. В 2025 году объем ее производства в России составил 58 871,5 тыс. тонн. Это на 9,2% ниже уровня 2024 года и на 3,4% меньше объема 2022 года. Среднегодовой темп изменения производства в 2022–2025 годах составил -1,2%.
Основной объем производства данной группы формируется несколькими крупнейшими федеральными округами. Лидером в 2025 году стал Центральный федеральный округ, где было произведено 15 661,8 тыс. тонн продукции, или 26,6% общероссийского объема. На втором месте находился Приволжский федеральный округ с объемом 12 896,1 тыс. тонн, далее следовали Южный федеральный округ — 9 271,4 тыс. тонн, Уральский федеральный округ — 5 903,9 тыс. тонн и Сибирский федеральный округ — 5 759,5 тыс. тонн.
Распределение производства по федеральным округам показывает, что цементная промышленность России имеет достаточно широкую географическую базу. Наряду с крупнейшими производственными территориями существенные объемы формируются в Северо-Западном, Дальневосточном и Северо-Кавказском федеральных округах.
За период с 2022 по 2025 год Центральный федеральный округ увеличил производство данной группы на 2,6%, тогда как в целом по России показатель снизился на 3,4%. Это означает, что динамика Центрального федерального округа была лучше общероссийской, несмотря на общее сокращение производства.
Внутри основной группы наиболее значимым сегментом остается портландцемент без минеральных добавок. В 2025 году российские предприятия произвели 40 402,6 тыс. тонн такой продукции. Годовое снижение составило 8,6%, однако по сравнению с 2022 годом производство увеличилось на 3,9%. Среднегодовой темп роста за 2022–2025 годы составил 1,3%.
Лидером по производству портландцемента без минеральных добавок в 2025 году стал Приволжский федеральный округ — 9 250,0 тыс. тонн, что соответствует 22,9% российского выпуска. Далее располагались Центральный федеральный округ с объемом 8 875,8 тыс. тонн и Южный федеральный округ — 6 288,5 тыс. тонн. Значительные объемы также выпускались предприятиями Сибирского и Уральского федеральных округов.
При этом динамика Приволжского федерального округа на горизонте 2022–2025 годов оказалась несколько слабее общероссийской: производство в округе увеличилось на 2,7% против роста на 3,9% по России. Несмотря на это, регион сохранил первое место по объему производства данного вида продукции в 2025 году.
Особого внимания заслуживает производство портландцемента с минеральными добавками. В 2025 году российский выпуск составил 14 465,5 тыс. тонн, что на 14,2% меньше уровня 2024 года. По сравнению с 2022 годом объем снизился на 22,2%, а среднегодовой темп изменения за рассматриваемый период составил -8,0%.
Центральный федеральный округ являлся крупнейшим производственным центром данного сегмента. В 2025 году предприятия округа выпустили 4 413,9 тыс. тонн, или 30,5% российского объема. Второе место занимал Приволжский федеральный округ с 3 116,9 тыс. тонн, третье — Южный федеральный округ с 2 980,2 тыс. тонн.
Таким образом, производство цемента в России в 2025 году характеризовалось не только общим снижением, но и существенным перераспределением динамики между отдельными категориями. Наиболее заметное сокращение пришлось на цемент с минеральными добавками, тогда как портландцемент без минеральных добавок на длинном временном интервале сохранял положительную динамику.
Структура производства отдельных видов цемента и региональная специализация
Одним из наиболее быстрорастущих сегментов в рассматриваемом периоде стал шлакопортландцемент. В 2025 году его производство в России достигло 2 441,5 тыс. тонн, увеличившись на 16,5% относительно 2024 года. По сравнению с 2022 годом выпуск вырос на 39,8%, а среднегодовой темп роста составил 11,8%.
Особенность данного сегмента заключается в высокой концентрации производства. В 2025 году Центральный федеральный округ произвел 2 133,0 тыс. тонн шлакопортландцемента, что соответствует 87,4% общероссийского объема. На Уральский федеральный округ пришлось 123,0 тыс. тонн, на Северо-Западный федеральный округ — 98,75 тыс. тонн, на Сибирский федеральный округ — 86,7 тыс. тонн.
При этом динамика Центрального федерального округа была еще более выраженной, чем в среднем по России: за 2022–2025 годы производство в регионе выросло на 47,5% против 39,8% по стране. Это свидетельствует о концентрации соответствующих производственных мощностей и усилении роли округа в данном сегменте.
Еще одним сегментом с положительной динамикой на длинном горизонте стали белые портландцементы. В 2025 году объем российского производства составил 246,5 тыс. тонн. Несмотря на снижение на 11,5% относительно 2024 года, выпуск оказался на 57,3% выше уровня 2022 года. Среднегодовой темп роста за 2022–2025 годы достиг 16,3%.
Основным центром производства белых портландцементов являлся Приволжский федеральный округ. В 2025 году здесь было произведено 159,1 тыс. тонн, или 64,5% общероссийского объема. Центральный федеральный округ выпустил 87,43 тыс. тонн. Таким образом, практически весь российский выпуск данного вида продукции был сосредоточен в двух федеральных округах.
Положительная долгосрочная динамика отдельных видов продукции позволяет говорить о структурных изменениях внутри цементной отрасли. При общем снижении выпуска основной группы в 2025 году некоторые специализированные направления демонстрировали существенное увеличение производства. Это важно учитывать при оценке отрасли, поскольку агрегированные показатели не всегда отражают изменения внутри отдельных товарных сегментов.
Отдельную категорию представляют тампонажные портландцементы, которые используются для специализированных задач. В 2025 году их производство в России составило 946,7 тыс. тонн, увеличившись на 3,5% по сравнению с 2024 годом. Однако относительно 2022 года выпуск сократился на 10,6%, а среднегодовой темп изменения составил -3,6%.
Лидирующие позиции в производстве тампонажных портландцементов занимал Уральский федеральный округ. В 2025 году предприятия региона произвели 647,5 тыс. тонн, или 68,4% российского выпуска. Далее следовали Приволжский федеральный округ с 220,75 тыс. тонн и Сибирский федеральный округ с 78,3 тыс. тонн.
Наиболее значительное сокращение производства в рассматриваемой выборке пришлось на глиноземистые цементы. В 2025 году объем их производства составил всего 10,0 тыс. тонн, что на 8,3% меньше показателя предыдущего года и на 25,9% ниже уровня 2022 года. Среднегодовой темп изменения за 2022–2025 годы составил -9,5%, а производство сократилось до 74,1% от уровня 2022 года.
Таким образом, внутренняя структура отрасли отличается высокой неоднородностью. Для одних видов цемента характерно расширение производства, для других — продолжительное снижение. В числе наиболее заметных положительных примеров находятся шлакопортландцемент и белые портландцементы, тогда как портландцемент с минеральными добавками и глиноземистые цементы демонстрировали отрицательную динамику.
Основные особенности производственной структуры в 2025 году можно представить следующим образом:
- общестроительные цементы — 57 340,9 тыс. тонн производства в России;
- портландцемент без минеральных добавок — 40 402,6 тыс. тонн;
- портландцемент с минеральными добавками — 14 465,5 тыс. тонн;
- шлакопортландцемент — 2 441,5 тыс. тонн;
- портландцементы белые — 246,5 тыс. тонн;
- портландцементы тампонажные — 946,7 тыс. тонн;
- цементы глиноземистые — 10,0 тыс. тонн.
При интерпретации этих данных важно учитывать, что приведенные показатели относятся к различным уровням детализации товарной классификации. Поэтому отдельные категории следует рассматривать в рамках соответствующей иерархии, а не механически суммировать их между собой.
Для участников рынка региональная структура также имеет практическое значение. Центральный федеральный округ лидировал по выпуску общестроительных цементов и основной группы гидравлических цементов, Приволжский федеральный округ занимал ведущую позицию по портландцементу без минеральных добавок и белым портландцементам, а Уральский федеральный округ выделялся производством тампонажных портландцементов.
Такая специализация может влиять на распределение поставок, загрузку предприятий, транспортную составляющую себестоимости и конкурентную среду на отдельных региональных рынках. При анализе потенциальных поставщиков и перспектив расширения производства поэтому целесообразно учитывать не только общероссийский объем, но и концентрацию выпуска по федеральным округам.
Цены производителей и потребительский рынок цемента в 2025 году
Производственная динамика в 2025 году сопровождалась ростом цен производителей на основные разновидности портландцемента. В отличие от объемов выпуска, ценовые показатели демонстрировали преимущественно положительную динамику.
Средняя цена производителей на портландцемент без минеральных добавок в России в 2025 году составила 6 981,6 рублей за тонну. За год показатель увеличился на 10,8%, а по сравнению с 2023 годом — на 26,5%. Среднегодовой темп роста цен за 2023–2025 годы составил 12,5%.
Наиболее высокая цена производителей данного вида цемента в 2025 году была зафиксирована в Сибирском федеральном округе — 7 925,8 рублей за тонну. Наиболее низкая цена отмечена в Приволжском федеральном округе — 6 760,3 рублей за тонну. Таким образом, между максимальным и минимальным региональными уровнями существовала заметная разница.
Средняя цена производителей на портландцемент с минеральными добавками в 2025 году составила 6 784,6 рублей за тонну. За год она выросла на 6,9%, а относительно 2023 года — на 23,2%. Среднегодовой темп роста за 2023–2025 годы составил 11,0%.
И в данном случае максимальная цена производителей была зарегистрирована в Сибирском федеральном округе — 9 033,3 рублей за тонну. Минимальный уровень отмечался в Приволжском федеральном округе — 6 287,4 рублей за тонну. Разница между региональными значениями показывает, что ценовая ситуация на рынке не является полностью однородной.
На уровне всей основной группы портландцемента, цемента глиноземистого, цемента шлакового и аналогичных гидравлических цементов средняя цена производителей в России в 2025 году составила 6 931,1 рублей за тонну. За год она увеличилась на 9,8%, а по сравнению с 2023 годом — на 25,7%. Среднегодовой темп роста за 2023–2025 годы составил 12,1%.
При этом максимальная цена производителей в 2025 году была отмечена в Сибирском федеральном округе — 8 036,0 рублей за тонну, а минимальная — в Северо-Западном федеральном округе, где показатель составил 4 763,7 рублей за тонну. Такой разрыв подчеркивает существенную дифференциацию ценовых условий между территориями.
Для оценки ситуации на конечном рынке также показательны потребительские цены. В 2025 году средняя потребительская цена на тарированный цемент в России составила 664,4 рублей за упаковку. За год она увеличилась на 13,8%, а по сравнению с 2023 годом — на 30,0%. Среднегодовой темп роста потребительской цены в 2023–2025 годах составил 14,0%.
Наиболее высокая средняя потребительская цена на тарированный цемент в 2025 году была зафиксирована в Северо-Западном федеральном округе — 916,6 рублей за упаковку. Самый низкий показатель отмечен в Северо-Кавказском федеральном округе — 566,4 рублей за упаковку.
Таким образом, в 2025 году цены на цемент демонстрировали рост при одновременном снижении производства основной группы продукции. Для рынка это является важным соотношением: динамика физических объемов выпуска и цен развивалась в разных направлениях. Подобная ситуация имеет значение для оценки выручки производителей, закупочных бюджетов строительных компаний и общей стоимости цементной составляющей в строительных проектах.
Ценовая динамика также характеризуется определенной изменчивостью. Индекс колебаний цен производителей на портландцемент без минеральных добавок за 2023–2025 годы составил 11,7%, на портландцемент с минеральными добавками — 10,5%, а для основной группы гидравлических цементов — 11,3%. Волатильность потребительской цены на тарированный цемент составила 13,1%.
В совокупности данные позволяют выделить несколько ключевых тенденций рынка:
- производство основной группы общестроительных цементов в 2025 году сократилось на 9,2% относительно 2024 года;
- по сравнению с 2022 годом снижение производства общестроительных цементов было значительно менее выраженным и составило 3,4%;
- портландцемент без минеральных добавок показал рост производства на 3,9% относительно 2022 года;
- производство портландцемента с минеральными добавками сократилось на 22,2% за 2022–2025 годы;
- выпуск шлакопортландцемента увеличился на 39,8% относительно 2022 года;
- производство белых портландцементов выросло на 57,3% за рассматриваемый период;
- цены производителей на основные виды портландцемента в 2025 году выросли относительно предыдущего года;
- потребительская цена на тарированный цемент увеличилась на 13,8% за 2025 год.
Полученные результаты показывают, что российский цементный рынок в 2025 году находился под воздействием разнонаправленных факторов. С одной стороны, общий объем производства снизился, а с другой — отдельные категории продукции продолжили расширяться. Наиболее существенные изменения наблюдались в сегментах шлакопортландцемента и белых портландцементов, которые на горизонте 2022–2025 годов показали заметный рост.
Региональный фактор остается одним из определяющих для отрасли. Центральный федеральный округ сохраняет ведущие позиции в производстве общестроительных цементов и основной группы гидравлических цементов. Приволжский федеральный округ является крупнейшим производителем портландцемента без минеральных добавок и белых портландцементов, а Уральский федеральный округ отличается высокой концентрацией выпуска тампонажных портландцементов.
Для компаний, работающих со строительными материалами, производителями цемента, строительными организациями и поставщиками оборудования, подобная структура рынка позволяет более точно оценивать потенциальные точки роста и региональную концентрацию предложения. При этом анализ только общероссийского показателя может скрывать существенные различия между отдельными товарными категориями.
Дополнительные сведения о состоянии отрасли и ключевых параметрах российского рынка представлены в исследовании рынка цемента в России.
В целом обзор рынка цемента в России 2025 года показывает переход отрасли к более неоднородной структуре развития. Снижение производства основной массы продукции сочеталось с ростом отдельных специализированных направлений и повышением цен. Общестроительные цементы сохранили значительный масштаб выпуска — 57 340,9 тыс. тонн, при этом динамика различных видов продукции существенно отличалась.
Наиболее важным результатом долгосрочного анализа является отсутствие единого тренда для всей отрасли. Портландцемент без минеральных добавок за 2022–2025 годы увеличил производство, шлакопортландцемент продемонстрировал еще более высокий темп роста, а белые портландцементы увеличили выпуск более чем наполовину. Одновременно портландцемент с минеральными добавками и глиноземистые цементы сократили объемы производства.
Следовательно, оценка перспектив цементной отрасли требует детального анализа товарной структуры, регионального распределения производственных мощностей и ценовой ситуации. Именно сочетание этих параметров позволяет получить объективное представление о состоянии российского рынка цемента и выявить направления, в которых происходят наиболее существенные изменения.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



