Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка грузовых автомобилей в России 2025: производство снизилось на 32,6%
Обзор рынка грузовых автомобилей в России 2025: производство грузовых автотранспортных средств составило 130 706 штук, снизившись на 32,6% за год. Анализ выпуска дизельных грузовиков, самосвалов, бензиновых автомобилей, седельных тягачей и шасси, региональной структуры производства, динамики 2022–2025 годов, средних цен производителей и ключевых изменений рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка грузовых автомобилей в России 2025 показывает, что отечественное производство грузового автотранспорта завершило год со значительным снижением объемов выпуска. В 2025 году в России было произведено 130 706 штук грузовых автотранспортных средств, что на 32,6% меньше показателя 2024 года. При этом динамика отдельных сегментов рынка существенно различалась: производство дизельных грузовых автомобилей и автосамосвалов за период 2022–2025 годов увеличилось, тогда как выпуск бензиновых грузовых автомобилей, седельных тягачей и шасси с установленными двигателями сократился.
Общая ситуация на рынке характеризуется сочетанием двух разнонаправленных тенденций. С одной стороны, в 2025 году произошло резкое сокращение выпуска относительно предыдущего года. С другой стороны, отдельные сегменты сохраняют более высокий уровень производства, чем в 2022 году. Наиболее заметным примером являются грузовые автомобили с дизельным двигателем: их выпуск в 2025 году составил 45 018 штук, что на 38,6% выше уровня 2022 года.
Особенно высокую концентрацию производства демонстрирует Приволжский федеральный округ. В 2025 году на его предприятия пришлось 88,3% общероссийского выпуска грузовых автотранспортных средств. Это подчеркивает ключевую роль региона в формировании российского предложения грузовой техники.
![]()
В течение рассматриваемого периода производство грузовых автотранспортных средств в России носило разнонаправленный характер. После относительно высокого уровня выпуска в предыдущие годы рынок столкнулся со значительным снижением объемов производства в 2025 году.
По итогам года российские предприятия выпустили 130 706 штук грузовых автотранспортных средств. По сравнению с 2024 годом производство уменьшилось на 63 227 штук, или на 32,6%. В то же время относительно 2022 года объем выпуска снизился только на 7,0%, составив 93,0% от уровня базового года.
Среднегодовой темп роста производства за период 2022–2025 годов составил -2,4%. Таким образом, в долгосрочном сравнении рынок демонстрировал умеренное сокращение, однако основное снижение пришлось на более поздний этап рассматриваемого периода.
Основные характеристики рынка грузовых автотранспортных средств в 2025 году:
Структура производства показывает, что рынок в значительной степени ориентирован на несколько основных категорий грузовой техники. Наибольшее значение имеют дизельные грузовые автомобили, бензиновые грузовые автомобили и шасси с установленными двигателями. Отдельное место занимают седельные тягачи и автосамосвалы.
Производство дизельных грузовых автомобилей в 2025 году составило 45 018 штук. Несмотря на снижение на 25,3% относительно 2024 года, показатель оказался на 38,6% выше уровня 2022 года, когда выпуск составлял 32 481 штуку. Среднегодовой темп роста данного сегмента за 2022–2025 годы достиг 11,5%.
Таким образом, именно дизельный сегмент является одним из наиболее устойчивых направлений внутри российского производства грузового транспорта. В 2025 году на Приволжский федеральный округ пришлось 35 252 штуки, или 78,3% российского выпуска. Вторым по объему производства стал Уральский федеральный округ с 9 690 штуками.
Производство автосамосвалов с дизельным двигателем в 2025 году составило 889 штук. За год выпуск сократился на 17,7%, однако по сравнению с 2022 годом увеличился на 28,3%. Среднегодовой темп роста за 2022–2025 годы составил 8,7%.
Для автосамосвалов характерна еще более высокая региональная концентрация. В Приволжском федеральном округе в 2025 году было произведено 883 штуки, что соответствует 99,3% общероссийского выпуска. На Уральский федеральный округ пришлось еще 6 штук.
Существенную часть российского рынка формируют грузовые автомобили с бензиновыми двигателями. В 2025 году объем их производства составил 42 067 штук. За год выпуск сократился на 34,3%, или на 22 008 штук. Относительно 2022 года производство снизилось на 6,9%, а среднегодовой темп роста за 2022–2025 годы составил минус 2,4%.
Динамика бензинового сегмента заметно отличается от ситуации с дизельными грузовыми автомобилями. Если дизельная техника в 2025 году сохранила объем выше уровня 2022 года, то производство бензиновых грузовых автомобилей за рассматриваемый период сократилось до 93,1% от базового уровня.
Отдельно в статистике выделяется более широкая категория новых грузовых автотранспортных средств с поршневым двигателем внутреннего сгорания с искровым зажиганием и прочих новых грузовых транспортных средств. В 2025 году ее производство также составило 42 067 штук. По сравнению с 2024 годом выпуск уменьшился на 22 008 штук, а относительно 2022 года — на 6,9%.
Еще одним важным направлением является производство седельных тягачей для полуприцепов. В 2025 году российские предприятия выпустили 3 674 штуки такой техники. Это на 61,5% меньше, чем годом ранее, и на 54,7% меньше уровня 2022 года.
Среднегодовой темп роста производства седельных тягачей за 2022–2025 годы составил минус 23,2%. Таким образом, данный сегмент оказался одним из наиболее существенно сократившихся направлений рынка грузового транспорта.
При этом основной объем выпуска седельных тягачей сосредоточен в Приволжском федеральном округе. В 2025 году здесь было произведено 3 000 штук, что соответствует 81,7% общероссийского выпуска. На Уральский федеральный округ пришлось 650 штук, а на Центральный федеральный округ — 24 штуки.
Не менее важным элементом производственной структуры являются шасси с установленными двигателями для автотранспортных средств. В 2025 году их производство составило 39 025 штук. За год выпуск снизился на 33,8%, или на 19 893 штуки. По сравнению с 2022 годом сокращение составило 27,0%, а объем производства достиг 73,0% от уровня базового года.
Среднегодовой темп роста производства шасси за 2022–2025 годы составил минус 10,0%. При этом динамика Приволжского федерального округа была еще более слабой: за рассматриваемый период его выпуск сократился на 32,0%, тогда как общероссийское снижение составило 27,0%.
Производство шасси также отличается высокой территориальной концентрацией. В 2025 году в Приволжском федеральном округе было выпущено 34 132 штуки, или 87,5% общероссийского объема. На Уральский федеральный округ пришлось 4 018 штук, на Северо-Западный федеральный округ — 582 штуки.
Региональная структура остальных объемов производства выглядела следующим образом:
Таким образом, Приволжский федеральный округ является главным производственным центром российского рынка грузовых автомобилей. Его предприятия обеспечивают основную часть выпуска сразу по нескольким ключевым категориям техники. Особенно высокая концентрация наблюдается в сегментах автосамосвалов, шасси и грузовых автомобилей с дизельными двигателями.
Региональная специализация имеет важное значение для анализа рынка, поскольку изменение загрузки предприятий Приволжского федерального округа оказывает существенное влияние на общероссийские показатели. Одновременно заметную роль играет Уральский федеральный округ, особенно в производстве дизельных грузовых автомобилей, седельных тягачей и шасси.
Более ранние тенденции развития отрасли и особенности российского рынка грузовой техники представлены в исследовании рынка грузовых автомобилей в России.
Помимо динамики натурального выпуска, важным показателем состояния отрасли являются средние цены производителей. В 2025 году по различным категориям грузовой техники наблюдались заметные различия в ценовой динамике.
Средняя цена производителей на новые грузовые автотранспортные средства с дизельным двигателем в 2025 году составила 5 033 697,4 рублей за штуку. Среднегодовой темп роста цены за 2023–2025 годы составил минус 5,8%. По сравнению с 2024 годом средняя цена снизилась на 17,0%, а относительно 2023 года — на 11,3%.
Индекс колебаний цены за 2023–2025 годы составил 9,3%, что характеризует достаточно заметную изменчивость показателя. В Приволжском федеральном округе средняя цена производителей достигла 5 171 018,6 рублей за штуку.
Для грузовых автомобилей с бензиновыми двигателями ситуация была противоположной. В 2025 году средняя цена производителей составила 1 398 791,0 рублей за штуку. За 2023–2025 годы среднегодовой темп роста цены составил 6,8%. В годовом выражении стоимость увеличилась на 2,5%, а по сравнению с 2023 годом — на 14,1%.
Индекс волатильности средней цены в данном сегменте составил 6,9%. Это указывает на более умеренный уровень колебаний стоимости по сравнению с дизельными грузовыми автомобилями.
Средняя цена производителей седельных тягачей в 2025 году составила 7 033 998,7 рублей за штуку. За 2023–2025 годы среднегодовой темп роста цены составил 1,0%. По сравнению с 2024 годом стоимость увеличилась на 0,3%, а относительно 2023 года — на 2,1%.
При этом ценовая динамика седельных тягачей отличается высокой стабильностью: индекс колебаний за 2023–2025 годы составил всего 1,1%. В Приволжском федеральном округе средняя цена производителей была ниже общероссийского уровня и составила 6 601 991,0 рублей за штуку.
На шасси с установленными двигателями в 2025 году приходилась средняя цена производителей в размере 5 100 140,3 рублей за штуку. Среднегодовой темп роста стоимости за 2023–2025 годы достиг 11,0%, что является одним из наиболее высоких показателей среди рассматриваемых категорий. Индекс волатильности составил 14,7%, свидетельствуя о наиболее заметных колебаниях цены среди представленных групп.
В целом средняя цена производителей грузовых автотранспортных средств в 2025 году составила 2 629 709,9 рублей за штуку. По сравнению с 2024 годом показатель снизился на 5,9%, а относительно 2023 года — на 5,3%. Среднегодовой темп роста цены за 2023–2025 годы составил минус 2,7%, а индекс волатильности — 3,3%.
Сопоставление производственных и ценовых показателей позволяет выделить несколько наиболее заметных тенденций:
Сочетание снижения производства и различной динамики цен показывает, что рынок грузового автотранспорта в 2025 году находился под влиянием неоднородных факторов. Отдельные сегменты сохранили значительный производственный потенциал, тогда как выпуск ряда видов техники заметно сократился.
Обзор рынка грузовых автомобилей в России 2025 демонстрирует существенное сокращение совокупного производства, однако при детальном рассмотрении структура отрасли оказывается значительно более неоднородной. На фоне общего снижения выпуска отдельные сегменты смогли сохранить или даже увеличить объем производства относительно 2022 года.
Наиболее устойчивым направлением являются грузовые автомобили с дизельными двигателями. За 2022–2025 годы их производство увеличилось на 38,6%, а среднегодовой темп роста составил 11,5%. Приволжский федеральный округ при этом обеспечил 78,3% выпуска.
Похожая ситуация наблюдается с автосамосвалами: за рассматриваемый период их производство выросло на 28,3%, а среднегодовой темп роста составил 8,7%. Однако данный сегмент практически полностью сосредоточен в Приволжском федеральном округе, доля которого достигла 99,3%.
В то же время седельные тягачи и шасси демонстрируют значительно более слабую динамику. Производство седельных тягачей в 2025 году оказалось на 54,7% ниже уровня 2022 года, а выпуск шасси сократился на 27,0%.
Общий выпуск грузовых автотранспортных средств в 2025 году составил 130 706 штук. Таким образом, российский рынок завершил год с показателем, который был на 7,0% ниже уровня 2022 года и на 32,6% ниже результата 2024 года.
Ключевые выводы для оценки текущего состояния отрасли:
В результате российский рынок грузовых автомобилей в 2025 году характеризуется высокой концентрацией производства, существенной дифференциацией отдельных сегментов и заметным снижением совокупного выпуска. При этом сохранение объемов производства дизельных грузовиков и автосамосвалов выше уровня 2022 года показывает, что внутри отрасли остаются направления с относительно устойчивой производственной базой.
Для производителей, поставщиков комплектующих, дилеров, инвесторов и корпоративных покупателей принципиальное значение имеет именно сегментная оценка рынка. Общая статистика снижения выпуска не отражает различий между отдельными видами грузовой техники: динамика дизельных грузовых автомобилей, бензиновых грузовиков, седельных тягачей, самосвалов и шасси существенно отличается.
Таким образом, рынок грузовых автомобилей в России в 2025 году находится на этапе структурной перестройки. Сочетание изменения объемов производства, различной ценовой динамики и высокой региональной концентрации формирует неоднородную картину отрасли и требует детального анализа отдельных товарных сегментов при оценке перспектив российского рынка грузового автотранспорта.
Общая ситуация на рынке характеризуется сочетанием двух разнонаправленных тенденций. С одной стороны, в 2025 году произошло резкое сокращение выпуска относительно предыдущего года. С другой стороны, отдельные сегменты сохраняют более высокий уровень производства, чем в 2022 году. Наиболее заметным примером являются грузовые автомобили с дизельным двигателем: их выпуск в 2025 году составил 45 018 штук, что на 38,6% выше уровня 2022 года.
Особенно высокую концентрацию производства демонстрирует Приволжский федеральный округ. В 2025 году на его предприятия пришлось 88,3% общероссийского выпуска грузовых автотранспортных средств. Это подчеркивает ключевую роль региона в формировании российского предложения грузовой техники.
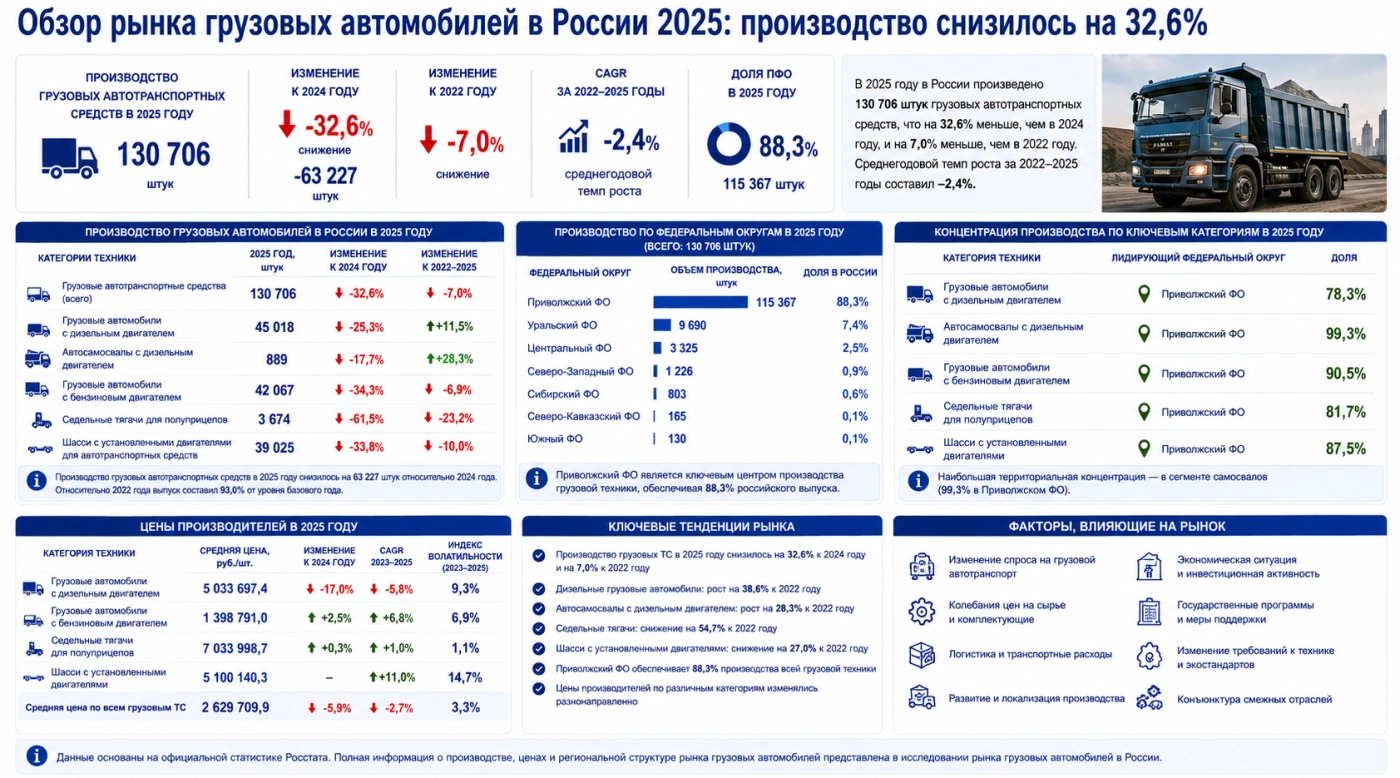
Производство грузовых автомобилей в России: результаты 2025 года
В течение рассматриваемого периода производство грузовых автотранспортных средств в России носило разнонаправленный характер. После относительно высокого уровня выпуска в предыдущие годы рынок столкнулся со значительным снижением объемов производства в 2025 году.
По итогам года российские предприятия выпустили 130 706 штук грузовых автотранспортных средств. По сравнению с 2024 годом производство уменьшилось на 63 227 штук, или на 32,6%. В то же время относительно 2022 года объем выпуска снизился только на 7,0%, составив 93,0% от уровня базового года.
Среднегодовой темп роста производства за период 2022–2025 годов составил -2,4%. Таким образом, в долгосрочном сравнении рынок демонстрировал умеренное сокращение, однако основное снижение пришлось на более поздний этап рассматриваемого периода.
Основные характеристики рынка грузовых автотранспортных средств в 2025 году:
- производство грузовых автотранспортных средств в России — 130 706 штук
- изменение производства к 2024 году — снижение на 32,6%
- изменение производства к 2022 году — снижение на 7,0%
- среднегодовой темп роста за 2022–2025 годы — минус 2,4%
- производство в Приволжском федеральном округе — 115 367 штук
- доля Приволжского федерального округа — 88,3%
Структура производства показывает, что рынок в значительной степени ориентирован на несколько основных категорий грузовой техники. Наибольшее значение имеют дизельные грузовые автомобили, бензиновые грузовые автомобили и шасси с установленными двигателями. Отдельное место занимают седельные тягачи и автосамосвалы.
Производство дизельных грузовых автомобилей в 2025 году составило 45 018 штук. Несмотря на снижение на 25,3% относительно 2024 года, показатель оказался на 38,6% выше уровня 2022 года, когда выпуск составлял 32 481 штуку. Среднегодовой темп роста данного сегмента за 2022–2025 годы достиг 11,5%.
Таким образом, именно дизельный сегмент является одним из наиболее устойчивых направлений внутри российского производства грузового транспорта. В 2025 году на Приволжский федеральный округ пришлось 35 252 штуки, или 78,3% российского выпуска. Вторым по объему производства стал Уральский федеральный округ с 9 690 штуками.
Производство автосамосвалов с дизельным двигателем в 2025 году составило 889 штук. За год выпуск сократился на 17,7%, однако по сравнению с 2022 годом увеличился на 28,3%. Среднегодовой темп роста за 2022–2025 годы составил 8,7%.
Для автосамосвалов характерна еще более высокая региональная концентрация. В Приволжском федеральном округе в 2025 году было произведено 883 штуки, что соответствует 99,3% общероссийского выпуска. На Уральский федеральный округ пришлось еще 6 штук.
Структура рынка: дизельные грузовики, бензиновые автомобили, тягачи и шасси
Существенную часть российского рынка формируют грузовые автомобили с бензиновыми двигателями. В 2025 году объем их производства составил 42 067 штук. За год выпуск сократился на 34,3%, или на 22 008 штук. Относительно 2022 года производство снизилось на 6,9%, а среднегодовой темп роста за 2022–2025 годы составил минус 2,4%.
Динамика бензинового сегмента заметно отличается от ситуации с дизельными грузовыми автомобилями. Если дизельная техника в 2025 году сохранила объем выше уровня 2022 года, то производство бензиновых грузовых автомобилей за рассматриваемый период сократилось до 93,1% от базового уровня.
Отдельно в статистике выделяется более широкая категория новых грузовых автотранспортных средств с поршневым двигателем внутреннего сгорания с искровым зажиганием и прочих новых грузовых транспортных средств. В 2025 году ее производство также составило 42 067 штук. По сравнению с 2024 годом выпуск уменьшился на 22 008 штук, а относительно 2022 года — на 6,9%.
Еще одним важным направлением является производство седельных тягачей для полуприцепов. В 2025 году российские предприятия выпустили 3 674 штуки такой техники. Это на 61,5% меньше, чем годом ранее, и на 54,7% меньше уровня 2022 года.
Среднегодовой темп роста производства седельных тягачей за 2022–2025 годы составил минус 23,2%. Таким образом, данный сегмент оказался одним из наиболее существенно сократившихся направлений рынка грузового транспорта.
При этом основной объем выпуска седельных тягачей сосредоточен в Приволжском федеральном округе. В 2025 году здесь было произведено 3 000 штук, что соответствует 81,7% общероссийского выпуска. На Уральский федеральный округ пришлось 650 штук, а на Центральный федеральный округ — 24 штуки.
Не менее важным элементом производственной структуры являются шасси с установленными двигателями для автотранспортных средств. В 2025 году их производство составило 39 025 штук. За год выпуск снизился на 33,8%, или на 19 893 штуки. По сравнению с 2022 годом сокращение составило 27,0%, а объем производства достиг 73,0% от уровня базового года.
Среднегодовой темп роста производства шасси за 2022–2025 годы составил минус 10,0%. При этом динамика Приволжского федерального округа была еще более слабой: за рассматриваемый период его выпуск сократился на 32,0%, тогда как общероссийское снижение составило 27,0%.
Производство шасси также отличается высокой территориальной концентрацией. В 2025 году в Приволжском федеральном округе было выпущено 34 132 штуки, или 87,5% общероссийского объема. На Уральский федеральный округ пришлось 4 018 штук, на Северо-Западный федеральный округ — 582 штуки.
Региональная структура остальных объемов производства выглядела следующим образом:
- Центральный федеральный округ — 355 штук
- Сибирский федеральный округ — 29 штук
- Северо-Кавказский федеральный округ — 6 штук
- Южный федеральный округ — 3 штуки
Таким образом, Приволжский федеральный округ является главным производственным центром российского рынка грузовых автомобилей. Его предприятия обеспечивают основную часть выпуска сразу по нескольким ключевым категориям техники. Особенно высокая концентрация наблюдается в сегментах автосамосвалов, шасси и грузовых автомобилей с дизельными двигателями.
Региональная специализация имеет важное значение для анализа рынка, поскольку изменение загрузки предприятий Приволжского федерального округа оказывает существенное влияние на общероссийские показатели. Одновременно заметную роль играет Уральский федеральный округ, особенно в производстве дизельных грузовых автомобилей, седельных тягачей и шасси.
Более ранние тенденции развития отрасли и особенности российского рынка грузовой техники представлены в исследовании рынка грузовых автомобилей в России.
Цены производителей и изменение стоимости грузовой техники
Помимо динамики натурального выпуска, важным показателем состояния отрасли являются средние цены производителей. В 2025 году по различным категориям грузовой техники наблюдались заметные различия в ценовой динамике.
Средняя цена производителей на новые грузовые автотранспортные средства с дизельным двигателем в 2025 году составила 5 033 697,4 рублей за штуку. Среднегодовой темп роста цены за 2023–2025 годы составил минус 5,8%. По сравнению с 2024 годом средняя цена снизилась на 17,0%, а относительно 2023 года — на 11,3%.
Индекс колебаний цены за 2023–2025 годы составил 9,3%, что характеризует достаточно заметную изменчивость показателя. В Приволжском федеральном округе средняя цена производителей достигла 5 171 018,6 рублей за штуку.
Для грузовых автомобилей с бензиновыми двигателями ситуация была противоположной. В 2025 году средняя цена производителей составила 1 398 791,0 рублей за штуку. За 2023–2025 годы среднегодовой темп роста цены составил 6,8%. В годовом выражении стоимость увеличилась на 2,5%, а по сравнению с 2023 годом — на 14,1%.
Индекс волатильности средней цены в данном сегменте составил 6,9%. Это указывает на более умеренный уровень колебаний стоимости по сравнению с дизельными грузовыми автомобилями.
Средняя цена производителей седельных тягачей в 2025 году составила 7 033 998,7 рублей за штуку. За 2023–2025 годы среднегодовой темп роста цены составил 1,0%. По сравнению с 2024 годом стоимость увеличилась на 0,3%, а относительно 2023 года — на 2,1%.
При этом ценовая динамика седельных тягачей отличается высокой стабильностью: индекс колебаний за 2023–2025 годы составил всего 1,1%. В Приволжском федеральном округе средняя цена производителей была ниже общероссийского уровня и составила 6 601 991,0 рублей за штуку.
На шасси с установленными двигателями в 2025 году приходилась средняя цена производителей в размере 5 100 140,3 рублей за штуку. Среднегодовой темп роста стоимости за 2023–2025 годы достиг 11,0%, что является одним из наиболее высоких показателей среди рассматриваемых категорий. Индекс волатильности составил 14,7%, свидетельствуя о наиболее заметных колебаниях цены среди представленных групп.
В целом средняя цена производителей грузовых автотранспортных средств в 2025 году составила 2 629 709,9 рублей за штуку. По сравнению с 2024 годом показатель снизился на 5,9%, а относительно 2023 года — на 5,3%. Среднегодовой темп роста цены за 2023–2025 годы составил минус 2,7%, а индекс волатильности — 3,3%.
Сопоставление производственных и ценовых показателей позволяет выделить несколько наиболее заметных тенденций:
- производство грузовых автотранспортных средств в 2025 году резко сократилось относительно 2024 года
- дизельные грузовые автомобили и автосамосвалы сохраняют объем выпуска выше уровня 2022 года
- производство седельных тягачей за 2022–2025 годы сократилось более чем наполовину
- выпуск шасси с установленными двигателями снизился на 27,0% относительно 2022 года
- Приволжский федеральный округ обеспечивает основную часть российского производства грузовой техники
- цены производителей по различным категориям изменялись разнонаправленно
Сочетание снижения производства и различной динамики цен показывает, что рынок грузового автотранспорта в 2025 году находился под влиянием неоднородных факторов. Отдельные сегменты сохранили значительный производственный потенциал, тогда как выпуск ряда видов техники заметно сократился.
Итоги и ключевые тенденции рынка грузовых автомобилей
Обзор рынка грузовых автомобилей в России 2025 демонстрирует существенное сокращение совокупного производства, однако при детальном рассмотрении структура отрасли оказывается значительно более неоднородной. На фоне общего снижения выпуска отдельные сегменты смогли сохранить или даже увеличить объем производства относительно 2022 года.
Наиболее устойчивым направлением являются грузовые автомобили с дизельными двигателями. За 2022–2025 годы их производство увеличилось на 38,6%, а среднегодовой темп роста составил 11,5%. Приволжский федеральный округ при этом обеспечил 78,3% выпуска.
Похожая ситуация наблюдается с автосамосвалами: за рассматриваемый период их производство выросло на 28,3%, а среднегодовой темп роста составил 8,7%. Однако данный сегмент практически полностью сосредоточен в Приволжском федеральном округе, доля которого достигла 99,3%.
В то же время седельные тягачи и шасси демонстрируют значительно более слабую динамику. Производство седельных тягачей в 2025 году оказалось на 54,7% ниже уровня 2022 года, а выпуск шасси сократился на 27,0%.
Общий выпуск грузовых автотранспортных средств в 2025 году составил 130 706 штук. Таким образом, российский рынок завершил год с показателем, который был на 7,0% ниже уровня 2022 года и на 32,6% ниже результата 2024 года.
Ключевые выводы для оценки текущего состояния отрасли:
- российское производство грузовой техники в 2025 году пережило значительное годовое сокращение
- дизельные грузовые автомобили остаются одним из наиболее устойчивых сегментов
- производство автосамосвалов также превышает уровень 2022 года
- выпуск седельных тягачей характеризуется наиболее существенным сокращением среди основных рассматриваемых категорий
- производство шасси снизилось как в России в целом, так и в Приволжском федеральном округе
- Приволжский федеральный округ сохраняет доминирующее положение в структуре производства
- ценовая динамика отдельных видов грузовой техники остается разнонаправленной
В результате российский рынок грузовых автомобилей в 2025 году характеризуется высокой концентрацией производства, существенной дифференциацией отдельных сегментов и заметным снижением совокупного выпуска. При этом сохранение объемов производства дизельных грузовиков и автосамосвалов выше уровня 2022 года показывает, что внутри отрасли остаются направления с относительно устойчивой производственной базой.
Для производителей, поставщиков комплектующих, дилеров, инвесторов и корпоративных покупателей принципиальное значение имеет именно сегментная оценка рынка. Общая статистика снижения выпуска не отражает различий между отдельными видами грузовой техники: динамика дизельных грузовых автомобилей, бензиновых грузовиков, седельных тягачей, самосвалов и шасси существенно отличается.
Таким образом, рынок грузовых автомобилей в России в 2025 году находится на этапе структурной перестройки. Сочетание изменения объемов производства, различной ценовой динамики и высокой региональной концентрации формирует неоднородную картину отрасли и требует детального анализа отдельных товарных сегментов при оценке перспектив российского рынка грузового автотранспорта.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



