Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка борон в России 2025: снижение производства и рост цен
Обзор рынка борон в России в 2025 году: производство зубовых борон снизилось до 10 037 штук, дисковых — до 4 194 штук. Анализ динамики выпуска, региональной структуры, цен производителей, темпов роста и волатильности рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка борон в России 2025 показывает неоднозначную ситуацию в сегменте сельскохозяйственной техники. На фоне последовательного сокращения объемов производства как зубовых, так и дисковых борон российский рынок характеризуется значительным ростом средних цен производителей. При этом динамика отдельных видов продукции заметно различается, что указывает на изменение структуры спроса и неодинаковую ситуацию у производителей различных типов сельскохозяйственной техники.
Бороны относятся к базовой категории машин и оборудования, применяемых при подготовке почвы. Они используются для разрушения почвенной корки, выравнивания поверхности поля, измельчения растительных остатков, закрытия влаги и подготовки земельных участков к последующим агротехническим операциям. Поэтому изменение объемов производства данной техники представляет интерес не только для производителей, но и для сельскохозяйственных предприятий, дилеров, поставщиков комплектующих и инвесторов.
В 2025 году российские предприятия произвели 10 037 штук зубовых борон, что на 11,1% меньше показателя предыдущего года. По сравнению с 2022 годом, когда выпуск составлял 17 977 штук, объем производства сократился на 44,2%. Таким образом, за рассматриваемый период производство уменьшилось до 55,8% от уровня 2022 года.
Сегмент дисковых борон также продемонстрировал отрицательную динамику, однако снижение здесь оказалось менее значительным. В 2025 году объем производства составил 4 194 штуки, что на 11,0% ниже уровня 2024 года и на 22,4% меньше показателя 2022 года, когда было произведено 5 408 штук. За четыре года выпуск сократился до 77,6% от исходного уровня.
Таким образом, общая картина рынка характеризуется сокращением физических объемов выпуска при одновременном существенном увеличении цен производителей. Такая комбинация показателей является одним из ключевых факторов, определяющих состояние российского рынка борон в 2025 году.
![]()
Внутри рассматриваемой группы сельскохозяйственной техники ситуация по отдельным видам борон складывалась по-разному. Зубовые бороны продемонстрировали более глубокое сокращение производства, чем дисковые, что отражается и в рассчитанных среднегодовых темпах изменения выпуска.
Среднегодовой темп роста производства зубовых борон в 2022–2025 годах составил -17,7%. За этот период объем выпуска уменьшился почти наполовину относительно уровня 2022 года. В 2025 году снижение к предыдущему году составило 1 248 штук.
Производство дисковых борон также сокращалось, однако темпы снижения были значительно умереннее. CAGR за 2022–2025 годы составил -8,1%. По итогам 2025 года выпуск оказался на 519 штук ниже уровня 2024 года.
Основные характеристики динамики производства представлены ниже:
Сопоставление результатов показывает, что рынок дисковых борон оказался более устойчивым к сокращению производства. За период с 2022 по 2025 год выпуск дисковых борон уменьшился на 22,4%, тогда как производство зубовых борон сократилось на 44,2%. Разница практически вдвое указывает на более выраженное сокращение выпуска зубовых моделей.
При этом отрицательная динамика не означает полного исчезновения спроса на данную технику. Бороны относятся к оборудованию с относительно длительным сроком эксплуатации, поэтому потребность сельскохозяйственных предприятий может частично удовлетворяться за счет уже имеющегося парка машин. В условиях снижения объемов обновления техники производители могут сталкиваться с уменьшением числа новых заказов.
На ситуацию также влияет инвестиционный цикл в аграрном секторе. Приобретение сельскохозяйственной техники требует значительных финансовых ресурсов, поэтому предприятия могут переносить часть закупок, отдавая приоритет ремонту и продлению срока эксплуатации уже используемого оборудования.
Одновременно изменение структуры сельскохозяйственного производства способно влиять на востребованность различных типов борон. Дисковые модели и зубовые конструкции имеют различное назначение и эксплуатационные характеристики, поэтому изменение технологий обработки почвы может приводить к перераспределению спроса между категориями оборудования.
Производство борон в России характеризуется выраженной региональной концентрацией. Наиболее заметную роль в 2025 году играл Южный федеральный округ, на который приходилась более половины общероссийского выпуска как зубовых, так и дисковых борон.
В сегменте зубовых борон предприятия Южного федерального округа произвели 5 201 штуку. Доля региона составила 51,8% от общероссийского объема. Второе место занял Приволжский федеральный округ с выпуском 2 614 штук, третьим стал Сибирский федеральный округ — 1 497 штук.
Региональная структура производства зубовых борон в 2025 году выглядела следующим образом:
Таким образом, на Южный федеральный округ приходилась основная часть производства зубовых борон. Его преимущество особенно заметно на фоне остальных регионов: выпуск здесь был почти в два раза выше, чем в Приволжском федеральном округе.
Для дисковых борон региональная картина также характеризуется лидерством Южного федерального округа. В 2025 году предприятия региона произвели 2 148 штук, что соответствовало 51,2% российского выпуска.
Второе место по производству дисковых борон занял Сибирский федеральный округ — 821 штука. Центральный федеральный округ произвел 814 штук и оказался практически на сопоставимом уровне. Далее следовали Приволжский федеральный округ с выпуском 384 штуки, Северо-Кавказский федеральный округ — 20 штук, Уральский федеральный округ — 4 штуки и Северо-Западный федеральный округ — 3 штуки.
Региональное распределение производства дисковых борон в 2025 году:
Особое значение имеет динамика производства в Южном федеральном округе. В период 2022–2025 годов выпуск зубовых борон в регионе сократился на 54,3%, тогда как общероссийское снижение составило 44,2%. Следовательно, региональная динамика здесь оказалась слабее общероссийской.
В сегменте дисковых борон ситуация была противоположной. Производство в Южном федеральном округе за 2022–2025 годы снизилось на 17,4%, тогда как по России в целом сокращение составило 22,4%. Таким образом, производство дисковых борон в Южном федеральном округе сокращалось медленнее общероссийского показателя.
Это различие является важным аналитическим сигналом. Несмотря на лидерство Южного федерального округа по текущим объемам выпуска обоих видов борон, траектории развития отдельных сегментов в регионе существенно отличаются. Для производителей и участников рынка это означает необходимость рассматривать не только абсолютные объемы, но и долгосрочную динамику каждого типа оборудования.
Одной из наиболее заметных особенностей рынка в 2025 году стал значительный рост средних цен производителей. Особенно резко изменилась стоимость зубовых борон.
Средняя цена производителей на зубовые бороны в России в 2025 году составила 853 840,0 рублей за штуку. По сравнению с 2024 годом показатель увеличился на 18,0%, а относительно 2023 года — на 2 671,0%. Среднегодовой темп роста цены за 2023–2025 годы составил 426,4%.
Столь значительное изменение цен существенно отличается от динамики физических объемов производства. При сокращении выпуска на рынке одновременно происходил резкий рост средней цены производителей. Это означает, что стоимостные показатели рынка могли демонстрировать совершенно иную динамику по сравнению с натуральными объемами.
Высокий уровень колебаний подтверждается индексом волатильности. За 2023–2025 годы показатель для зубовых борон составил 82,5%. Это свидетельствует о существенной нестабильности цен производителей в рассматриваемом периоде.
Разница между регионами также оказалась значительной. Самая высокая средняя цена производителей на зубовые бороны в 2025 году была зафиксирована в Сибирском федеральном округе и составила 1 541 111,5 рублей за штуку. Самая низкая цена отмечена в Южном федеральном округе — всего 7 055,6 рублей за штуку.
Столь широкий диапазон цен указывает на существенную неоднородность структуры выпуска и ценовых условий в различных регионах. На среднюю цену могут влиять особенности производимой продукции, комплектация, технические характеристики, размер партий и структура поставок.
В сегменте дисковых борон ценовая динамика была более умеренной, однако также оставалась положительной. Средняя цена производителей в России в 2025 году достигла 2 128 866,6 рублей за штуку. По сравнению с 2024 годом показатель увеличился на 17,9%, а относительно 2023 года — на 66,4%.
CAGR цен производителей на дисковые бороны в 2023–2025 годах составил 29,0%. При этом волатильность была значительно ниже, чем у зубовых борон, — 24,7%. Это говорит о более стабильной динамике ценового показателя.
Региональный разброс цен на дисковые бороны также был заметным. В Центральном федеральном округе средняя цена производителей составила 3 656 386,6 рублей за штуку, что стало максимальным значением среди федеральных округов. Минимальный показатель был зафиксирован в Южном федеральном округе — 996 323,1 рублей за штуку.
Сравнение ценовых показателей позволяет выделить несколько важных особенностей рынка:
Таким образом, ценовая ситуация на рынке борон в 2025 году развивалась в направлении, противоположном динамике производства. Сокращение количества выпускаемой техники сопровождалось увеличением средней цены производителей. Для участников рынка это означает необходимость учитывать одновременно натуральные и ценовые показатели при оценке емкости и перспектив сегмента.
Результаты 2025 года позволяют выделить несколько устойчивых тенденций, которые имеют значение для производителей и покупателей сельскохозяйственной техники. Главной из них остается сокращение производства. Причем снижение затронуло оба рассматриваемых сегмента — и зубовые, и дисковые бороны.
При этом дисковые бороны демонстрируют более высокую устойчивость. За 2022–2025 годы их выпуск снизился на 22,4%, тогда как производство зубовых моделей уменьшилось на 44,2%. Если такая дифференциация сохранится, структура производства в дальнейшем может постепенно смещаться в сторону более устойчивых категорий сельскохозяйственной техники.
Важным фактором остается региональная концентрация. Более половины российского производства обоих видов борон сосредоточено в Южном федеральном округе. Это создает преимущества с точки зрения формирования производственной специализации и кооперации, но одновременно повышает зависимость отдельных сегментов от ситуации в ключевом регионе.
Перспективы рынка будут зависеть от инвестиционной активности сельскохозяйственных предприятий, состояния российского парка сельскохозяйственной техники и доступности финансирования для приобретения новых машин. Существенную роль будут играть также государственные меры поддержки аграрного сектора и программы обновления техники.
Для производителей дополнительным направлением развития может стать повышение технологичности продукции. Сельскохозяйственные предприятия заинтересованы не просто в приобретении оборудования, а в повышении эффективности обработки почвы и сокращении эксплуатационных расходов. Поэтому конкурентоспособность техники все в большей степени будет определяться ее производительностью, надежностью и соответствием современным агротехнологиям.
В среднесрочной перспективе можно выделить несколько ключевых направлений развития рынка:
Отдельное значение имеет ценовой фактор. Рост средней стоимости производителей одновременно повышает стоимость обновления машинного парка для сельскохозяйственных предприятий. В таких условиях покупатели будут более внимательно сравнивать технические характеристики, срок службы, производительность и совокупную стоимость владения техникой.
Для производителей, напротив, рост цен может создавать возможности для увеличения выручки при сохранении достаточного уровня спроса. Однако высокая ценовая волатильность в отдельных сегментах повышает требования к управлению производственными и коммерческими рисками.
Более подробная информация о состоянии и развитии российского рынка борон представлена в исследовании рынка борон в России, которое может использоваться для более глубокого анализа отраслевых показателей.
Обзор рынка борон в России 2025 показывает, что отрасль находится в периоде структурной перестройки. Главным вызовом остается снижение физических объемов производства, тогда как ценовые показатели демонстрируют противоположную динамику.
По зубовым боронам российское производство в 2025 году составило 10 037 штук. Выпуск сократился на 11,1% за год и на 44,2% относительно 2022 года. Среднегодовой темп роста за 2022–2025 годы составил минус 17,7%.
Дисковых борон в 2025 году было произведено 4 194 штуки. Снижение к 2024 году составило 11,0%, а к 2022 году — 22,4%. CAGR за 2022–2025 годы составил минус 8,1%, что свидетельствует о более умеренном сокращении производства по сравнению с зубовыми моделями.
Ключевые результаты рынка можно представить следующим образом:
В целом рынок демонстрирует сочетание двух разнонаправленных процессов: снижения натуральных объемов производства и существенного роста цен производителей. Зубовые бороны при этом характеризуются более выраженным сокращением выпуска и значительно большей ценовой волатильностью. Дисковые бороны демонстрируют относительно более устойчивую динамику как по производству, так и по ценам.
Региональная структура остается концентрированной: Южный федеральный округ является главным центром производства обоих видов техники. Однако динамика региона по отдельным сегментам различается, что подчеркивает необходимость детального анализа каждого направления.
Таким образом, рынок борон в России в 2025 году характеризуется снижением объемов производства, ростом средних цен и высокой региональной концентрацией. Дальнейшее развитие отрасли будет зависеть от темпов обновления сельскохозяйственного парка, инвестиционной активности аграрных предприятий, доступности финансирования и способности производителей адаптировать технику к современным требованиям сельскохозяйственного производства.
Бороны относятся к базовой категории машин и оборудования, применяемых при подготовке почвы. Они используются для разрушения почвенной корки, выравнивания поверхности поля, измельчения растительных остатков, закрытия влаги и подготовки земельных участков к последующим агротехническим операциям. Поэтому изменение объемов производства данной техники представляет интерес не только для производителей, но и для сельскохозяйственных предприятий, дилеров, поставщиков комплектующих и инвесторов.
В 2025 году российские предприятия произвели 10 037 штук зубовых борон, что на 11,1% меньше показателя предыдущего года. По сравнению с 2022 годом, когда выпуск составлял 17 977 штук, объем производства сократился на 44,2%. Таким образом, за рассматриваемый период производство уменьшилось до 55,8% от уровня 2022 года.
Сегмент дисковых борон также продемонстрировал отрицательную динамику, однако снижение здесь оказалось менее значительным. В 2025 году объем производства составил 4 194 штуки, что на 11,0% ниже уровня 2024 года и на 22,4% меньше показателя 2022 года, когда было произведено 5 408 штук. За четыре года выпуск сократился до 77,6% от исходного уровня.
Таким образом, общая картина рынка характеризуется сокращением физических объемов выпуска при одновременном существенном увеличении цен производителей. Такая комбинация показателей является одним из ключевых факторов, определяющих состояние российского рынка борон в 2025 году.
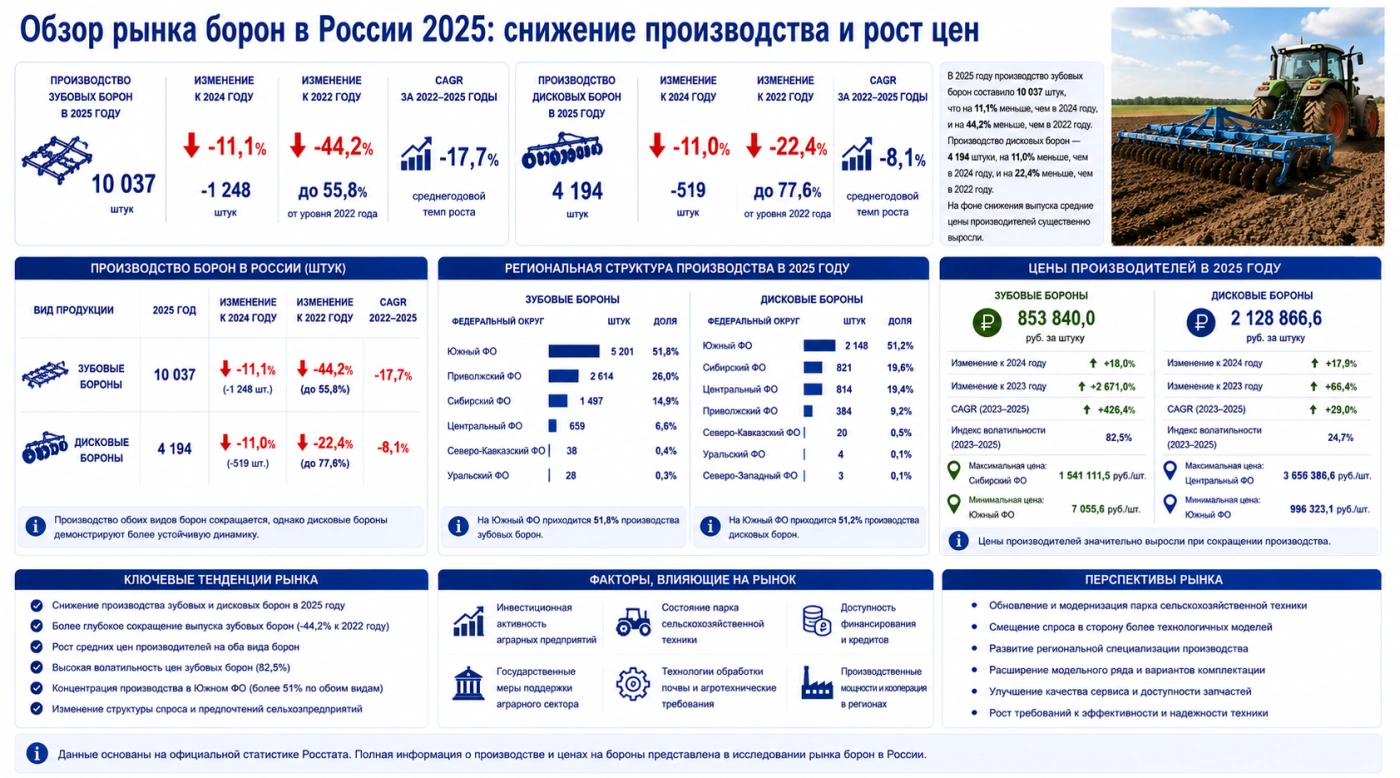
Производство зубовых и дисковых борон в России
Внутри рассматриваемой группы сельскохозяйственной техники ситуация по отдельным видам борон складывалась по-разному. Зубовые бороны продемонстрировали более глубокое сокращение производства, чем дисковые, что отражается и в рассчитанных среднегодовых темпах изменения выпуска.
Среднегодовой темп роста производства зубовых борон в 2022–2025 годах составил -17,7%. За этот период объем выпуска уменьшился почти наполовину относительно уровня 2022 года. В 2025 году снижение к предыдущему году составило 1 248 штук.
Производство дисковых борон также сокращалось, однако темпы снижения были значительно умереннее. CAGR за 2022–2025 годы составил -8,1%. По итогам 2025 года выпуск оказался на 519 штук ниже уровня 2024 года.
Основные характеристики динамики производства представлены ниже:
- зубовые бороны — 10 037 штук в 2025 году;
- снижение производства зубовых борон к 2024 году — 11,1%;
- снижение производства зубовых борон к 2022 году — 44,2%;
- CAGR производства зубовых борон за 2022–2025 годы — минус 17,7%;
- дисковые бороны — 4 194 штуки в 2025 году;
- снижение производства дисковых борон к 2024 году — 11,0%;
- снижение производства дисковых борон к 2022 году — 22,4%;
- CAGR производства дисковых борон за 2022–2025 годы — минус 8,1%.
Сопоставление результатов показывает, что рынок дисковых борон оказался более устойчивым к сокращению производства. За период с 2022 по 2025 год выпуск дисковых борон уменьшился на 22,4%, тогда как производство зубовых борон сократилось на 44,2%. Разница практически вдвое указывает на более выраженное сокращение выпуска зубовых моделей.
При этом отрицательная динамика не означает полного исчезновения спроса на данную технику. Бороны относятся к оборудованию с относительно длительным сроком эксплуатации, поэтому потребность сельскохозяйственных предприятий может частично удовлетворяться за счет уже имеющегося парка машин. В условиях снижения объемов обновления техники производители могут сталкиваться с уменьшением числа новых заказов.
На ситуацию также влияет инвестиционный цикл в аграрном секторе. Приобретение сельскохозяйственной техники требует значительных финансовых ресурсов, поэтому предприятия могут переносить часть закупок, отдавая приоритет ремонту и продлению срока эксплуатации уже используемого оборудования.
Одновременно изменение структуры сельскохозяйственного производства способно влиять на востребованность различных типов борон. Дисковые модели и зубовые конструкции имеют различное назначение и эксплуатационные характеристики, поэтому изменение технологий обработки почвы может приводить к перераспределению спроса между категориями оборудования.
Региональная структура производства борон
Производство борон в России характеризуется выраженной региональной концентрацией. Наиболее заметную роль в 2025 году играл Южный федеральный округ, на который приходилась более половины общероссийского выпуска как зубовых, так и дисковых борон.
В сегменте зубовых борон предприятия Южного федерального округа произвели 5 201 штуку. Доля региона составила 51,8% от общероссийского объема. Второе место занял Приволжский федеральный округ с выпуском 2 614 штук, третьим стал Сибирский федеральный округ — 1 497 штук.
Региональная структура производства зубовых борон в 2025 году выглядела следующим образом:
- Южный федеральный округ — 5 201 штука;
- Приволжский федеральный округ — 2 614 штук;
- Сибирский федеральный округ — 1 497 штук;
- Центральный федеральный округ — 659 штук;
- Северо-Кавказский федеральный округ — 38 штук;
- Уральский федеральный округ — 28 штук.
Таким образом, на Южный федеральный округ приходилась основная часть производства зубовых борон. Его преимущество особенно заметно на фоне остальных регионов: выпуск здесь был почти в два раза выше, чем в Приволжском федеральном округе.
Для дисковых борон региональная картина также характеризуется лидерством Южного федерального округа. В 2025 году предприятия региона произвели 2 148 штук, что соответствовало 51,2% российского выпуска.
Второе место по производству дисковых борон занял Сибирский федеральный округ — 821 штука. Центральный федеральный округ произвел 814 штук и оказался практически на сопоставимом уровне. Далее следовали Приволжский федеральный округ с выпуском 384 штуки, Северо-Кавказский федеральный округ — 20 штук, Уральский федеральный округ — 4 штуки и Северо-Западный федеральный округ — 3 штуки.
Региональное распределение производства дисковых борон в 2025 году:
- Южный федеральный округ — 2 148 штук;
- Сибирский федеральный округ — 821 штука;
- Центральный федеральный округ — 814 штук;
- Приволжский федеральный округ — 384 штуки;
- Северо-Кавказский федеральный округ — 20 штук;
- Уральский федеральный округ — 4 штуки;
- Северо-Западный федеральный округ — 3 штуки.
Особое значение имеет динамика производства в Южном федеральном округе. В период 2022–2025 годов выпуск зубовых борон в регионе сократился на 54,3%, тогда как общероссийское снижение составило 44,2%. Следовательно, региональная динамика здесь оказалась слабее общероссийской.
В сегменте дисковых борон ситуация была противоположной. Производство в Южном федеральном округе за 2022–2025 годы снизилось на 17,4%, тогда как по России в целом сокращение составило 22,4%. Таким образом, производство дисковых борон в Южном федеральном округе сокращалось медленнее общероссийского показателя.
Это различие является важным аналитическим сигналом. Несмотря на лидерство Южного федерального округа по текущим объемам выпуска обоих видов борон, траектории развития отдельных сегментов в регионе существенно отличаются. Для производителей и участников рынка это означает необходимость рассматривать не только абсолютные объемы, но и долгосрочную динамику каждого типа оборудования.
Цены производителей на бороны и изменение рыночной стоимости
Одной из наиболее заметных особенностей рынка в 2025 году стал значительный рост средних цен производителей. Особенно резко изменилась стоимость зубовых борон.
Средняя цена производителей на зубовые бороны в России в 2025 году составила 853 840,0 рублей за штуку. По сравнению с 2024 годом показатель увеличился на 18,0%, а относительно 2023 года — на 2 671,0%. Среднегодовой темп роста цены за 2023–2025 годы составил 426,4%.
Столь значительное изменение цен существенно отличается от динамики физических объемов производства. При сокращении выпуска на рынке одновременно происходил резкий рост средней цены производителей. Это означает, что стоимостные показатели рынка могли демонстрировать совершенно иную динамику по сравнению с натуральными объемами.
Высокий уровень колебаний подтверждается индексом волатильности. За 2023–2025 годы показатель для зубовых борон составил 82,5%. Это свидетельствует о существенной нестабильности цен производителей в рассматриваемом периоде.
Разница между регионами также оказалась значительной. Самая высокая средняя цена производителей на зубовые бороны в 2025 году была зафиксирована в Сибирском федеральном округе и составила 1 541 111,5 рублей за штуку. Самая низкая цена отмечена в Южном федеральном округе — всего 7 055,6 рублей за штуку.
Столь широкий диапазон цен указывает на существенную неоднородность структуры выпуска и ценовых условий в различных регионах. На среднюю цену могут влиять особенности производимой продукции, комплектация, технические характеристики, размер партий и структура поставок.
В сегменте дисковых борон ценовая динамика была более умеренной, однако также оставалась положительной. Средняя цена производителей в России в 2025 году достигла 2 128 866,6 рублей за штуку. По сравнению с 2024 годом показатель увеличился на 17,9%, а относительно 2023 года — на 66,4%.
CAGR цен производителей на дисковые бороны в 2023–2025 годах составил 29,0%. При этом волатильность была значительно ниже, чем у зубовых борон, — 24,7%. Это говорит о более стабильной динамике ценового показателя.
Региональный разброс цен на дисковые бороны также был заметным. В Центральном федеральном округе средняя цена производителей составила 3 656 386,6 рублей за штуку, что стало максимальным значением среди федеральных округов. Минимальный показатель был зафиксирован в Южном федеральном округе — 996 323,1 рублей за штуку.
Сравнение ценовых показателей позволяет выделить несколько важных особенностей рынка:
- цены производителей на оба вида борон в 2025 году увеличились относительно предыдущего года;
- наиболее резкий долгосрочный рост цен наблюдался в сегменте зубовых борон;
- волатильность цен зубовых борон значительно выше, чем у дисковых;
- региональные цены существенно различаются между федеральными округами;
- физические объемы производства при этом демонстрируют устойчивое снижение.
Таким образом, ценовая ситуация на рынке борон в 2025 году развивалась в направлении, противоположном динамике производства. Сокращение количества выпускаемой техники сопровождалось увеличением средней цены производителей. Для участников рынка это означает необходимость учитывать одновременно натуральные и ценовые показатели при оценке емкости и перспектив сегмента.
Ключевые тенденции и перспективы рынка борон в России
Результаты 2025 года позволяют выделить несколько устойчивых тенденций, которые имеют значение для производителей и покупателей сельскохозяйственной техники. Главной из них остается сокращение производства. Причем снижение затронуло оба рассматриваемых сегмента — и зубовые, и дисковые бороны.
При этом дисковые бороны демонстрируют более высокую устойчивость. За 2022–2025 годы их выпуск снизился на 22,4%, тогда как производство зубовых моделей уменьшилось на 44,2%. Если такая дифференциация сохранится, структура производства в дальнейшем может постепенно смещаться в сторону более устойчивых категорий сельскохозяйственной техники.
Важным фактором остается региональная концентрация. Более половины российского производства обоих видов борон сосредоточено в Южном федеральном округе. Это создает преимущества с точки зрения формирования производственной специализации и кооперации, но одновременно повышает зависимость отдельных сегментов от ситуации в ключевом регионе.
Перспективы рынка будут зависеть от инвестиционной активности сельскохозяйственных предприятий, состояния российского парка сельскохозяйственной техники и доступности финансирования для приобретения новых машин. Существенную роль будут играть также государственные меры поддержки аграрного сектора и программы обновления техники.
Для производителей дополнительным направлением развития может стать повышение технологичности продукции. Сельскохозяйственные предприятия заинтересованы не просто в приобретении оборудования, а в повышении эффективности обработки почвы и сокращении эксплуатационных расходов. Поэтому конкурентоспособность техники все в большей степени будет определяться ее производительностью, надежностью и соответствием современным агротехнологиям.
В среднесрочной перспективе можно выделить несколько ключевых направлений развития рынка:
- обновление парка сельскохозяйственной техники;
- повышение технологической эффективности борон;
- развитие региональной производственной специализации;
- расширение модельного ряда и вариантов комплектации;
- совершенствование сервисного обслуживания и поставок запасных частей;
- повышение эффективности использования материалов и производственных ресурсов.
Отдельное значение имеет ценовой фактор. Рост средней стоимости производителей одновременно повышает стоимость обновления машинного парка для сельскохозяйственных предприятий. В таких условиях покупатели будут более внимательно сравнивать технические характеристики, срок службы, производительность и совокупную стоимость владения техникой.
Для производителей, напротив, рост цен может создавать возможности для увеличения выручки при сохранении достаточного уровня спроса. Однако высокая ценовая волатильность в отдельных сегментах повышает требования к управлению производственными и коммерческими рисками.
Более подробная информация о состоянии и развитии российского рынка борон представлена в исследовании рынка борон в России, которое может использоваться для более глубокого анализа отраслевых показателей.
Основные выводы по итогам 2025 года
Обзор рынка борон в России 2025 показывает, что отрасль находится в периоде структурной перестройки. Главным вызовом остается снижение физических объемов производства, тогда как ценовые показатели демонстрируют противоположную динамику.
По зубовым боронам российское производство в 2025 году составило 10 037 штук. Выпуск сократился на 11,1% за год и на 44,2% относительно 2022 года. Среднегодовой темп роста за 2022–2025 годы составил минус 17,7%.
Дисковых борон в 2025 году было произведено 4 194 штуки. Снижение к 2024 году составило 11,0%, а к 2022 году — 22,4%. CAGR за 2022–2025 годы составил минус 8,1%, что свидетельствует о более умеренном сокращении производства по сравнению с зубовыми моделями.
Ключевые результаты рынка можно представить следующим образом:
- производство зубовых борон в 2025 году составило 10 037 штук;
- производство дисковых борон в 2025 году составило 4 194 штуки;
- Южный федеральный округ обеспечил 51,8% выпуска зубовых борон;
- Южный федеральный округ обеспечил 51,2% выпуска дисковых борон;
- производство зубовых борон в России за 2022–2025 годы снизилось на 44,2%;
- производство дисковых борон в России за 2022–2025 годы снизилось на 22,4%;
- средняя цена зубовых борон в 2025 году достигла 853 840,0 рублей за штуку;
- средняя цена дисковых борон в 2025 году составила 2 128 866,6 рублей за штуку;
- волатильность цен зубовых борон за 2023–2025 годы составила 82,5%;
- волатильность цен дисковых борон за 2023–2025 годы составила 24,7%.
В целом рынок демонстрирует сочетание двух разнонаправленных процессов: снижения натуральных объемов производства и существенного роста цен производителей. Зубовые бороны при этом характеризуются более выраженным сокращением выпуска и значительно большей ценовой волатильностью. Дисковые бороны демонстрируют относительно более устойчивую динамику как по производству, так и по ценам.
Региональная структура остается концентрированной: Южный федеральный округ является главным центром производства обоих видов техники. Однако динамика региона по отдельным сегментам различается, что подчеркивает необходимость детального анализа каждого направления.
Таким образом, рынок борон в России в 2025 году характеризуется снижением объемов производства, ростом средних цен и высокой региональной концентрацией. Дальнейшее развитие отрасли будет зависеть от темпов обновления сельскохозяйственного парка, инвестиционной активности аграрных предприятий, доступности финансирования и способности производителей адаптировать технику к современным требованиям сельскохозяйственного производства.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка борон в России 2025: снижение производства и рост цен
Потребительские цены на карамель в России март 2026: рост до 357,6 рублей за килограмм
Анализ импорта и экспорта горелок в Казахстане в 2022-2026 годы
50 стр. (18 графиков, 4 диаграмм и 16 таблиц)
Производство кормовых корнеплодов в России 2025: рост производства на 1,6%

