Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
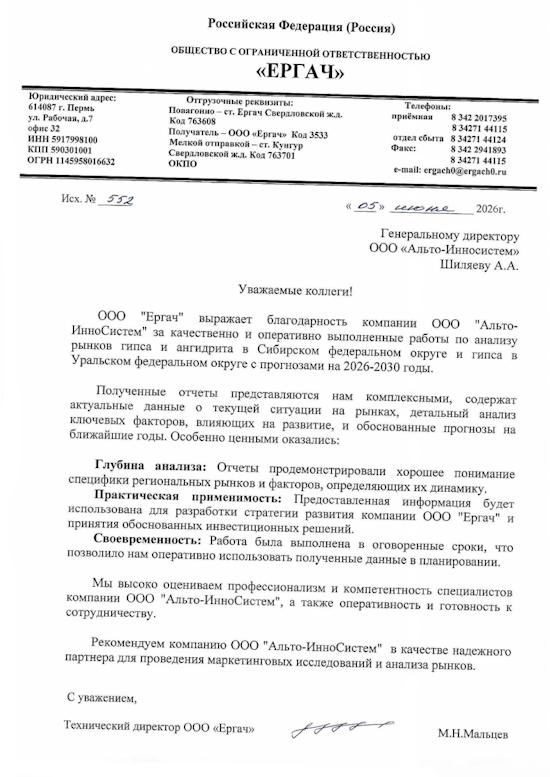
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство телятины в России 2025: рост выпуска на 7,5% за год
Производство телятины в России в 2025 году достигло 1,6 тыс. тонн, увеличившись на 7,5% относительно предыдущего года. Крупнейшим производственным центром стал Приволжский федеральный округ, обеспечивший около 46,1% общего выпуска. Анализ динамики производства, региональной структуры и перспектив российского рынка телятины.
Департамент маркетинговой аналитики Alto Group
Производство телятины в России 2025 года продемонстрировало положительную динамику: объем выпуска парной, остывшей или охлажденной телятины достиг 1,6 тыс. тонн. По сравнению с предыдущим годом производство увеличилось на 7,5%, что свидетельствует о расширении выпуска данной категории мясной продукции и сохранении производственной активности российских предприятий.
Телятина занимает особое место на мясном рынке благодаря специфическим потребительским характеристикам, вкусовым качествам и возможности использования в различных сегментах пищевой промышленности и общественного питания. Продукция востребована ресторанами, гостиницами, предприятиями торговли и потребителями, ориентированными на качественное мясо для приготовления разнообразных блюд.
Увеличение выпуска в 2025 году представляет интерес для участников агропромышленного комплекса, мясоперерабатывающих предприятий, дистрибьюторов и торговых организаций. Динамика производства позволяет оценивать изменение предложения на внутреннем рынке и определять направления дальнейшего развития отрасли. Вместе с тем сам по себе рост выпуска не означает аналогичного увеличения потребления: для комплексной оценки необходимо учитывать цены, импорт, экспорт, запасы и фактический спрос.
Важной особенностью отрасли остается территориальная концентрация производства. В 2025 году крупнейшим производственным центром стал Приволжский федеральный округ, на который пришлось около 46,1% общего объема производства телятины в России. Таким образом, на данный федеральный округ приходилась почти половина выпуска рассматриваемой продукции.
По итогам 2025 года объем производства парной, остывшей или охлажденной телятины в России составил 1,6 тыс. тонн. Рост на 7,5% относительно предыдущего года указывает на положительное изменение производственного показателя. Однако для определения долгосрочного направления развития рынка необходимо анализировать динамику за несколько лет, а также сопоставлять выпуск с изменениями спроса и предложения.
Телятина отличается от других категорий мяса особенностями сырьевой базы, условиями выращивания молодняка крупного рогатого скота и требованиями к организации поставок. Для сохранения качества продукции существенное значение имеют соблюдение температурного режима, сроки транспортировки и условия хранения. Поэтому развитие производства связано не только с возможностями животноводческих хозяйств, но и с эффективностью всей цепочки поставок — от сельскохозяйственного предприятия до конечного покупателя.
Ключевые показатели производства в 2025 году:
Для участников рынка важен не только общий объем выпуска, но и устойчивость производственной динамики. Увеличение производства может расширять возможности снабжения торговых сетей и предприятий общественного питания, а также создавать предпосылки для развития региональных каналов реализации. При этом фактический эффект зависит от уровня себестоимости, закупочных цен на сырье, производительности хозяйств и наличия устойчивого спроса.
На производственные результаты могут влиять стоимость кормов, ветеринарное обслуживание, расходы на содержание животных, доступность трудовых ресурсов и затраты на логистику. Для охлажденной продукции особенно значима организация холодовой цепи, поскольку нарушение условий хранения способно привести к ухудшению качества и дополнительным потерям.
Рост производства телятины в России на 7,5% в 2025 году является положительным сигналом для отрасли. Однако для принятия инвестиционных решений его следует рассматривать вместе с показателями рентабельности, динамикой потребительских цен и возможностями сбыта. Увеличение выпуска наиболее эффективно тогда, когда оно сопровождается стабильными каналами реализации и позволяет предприятиям поддерживать экономически обоснованный уровень загрузки мощностей.
Отдельное значение имеет структура спроса. Телятина используется в ресторанной кухне, специализированной торговле и сегменте продуктов питания с повышенными требованиями к качеству сырья. Предприятия, работающие с этой категорией мяса, могут конкурировать за счет стабильности поставок, прослеживаемости происхождения продукции, соблюдения санитарных требований и способности обеспечивать необходимый ассортимент.
Региональное распределение выпуска является одним из важных факторов развития российского рынка телятины. Размещение производственных мощностей влияет на доступность сырья, транспортные расходы, организацию поставок и возможности взаимодействия между животноводческими хозяйствами, переработчиками и торговыми организациями.
В 2025 году первое место по объему производства парной, остывшей или охлажденной телятины занял Приволжский федеральный округ с долей около 46,1%. Такой результат указывает на значительную роль региона в формировании общероссийского предложения и делает его одним из ключевых направлений для анализа отраслевой конъюнктуры.
Высокая доля одного федерального округа означает, что изменения производственной активности в данном регионе могут заметно отражаться на общероссийском показателе. Поэтому участникам рынка важно отслеживать не только общую динамику выпуска, но и состояние производственной базы крупнейших регионов.
При этом имеющихся данных недостаточно для точного сопоставления абсолютных объемов производства во всех федеральных округах. Поэтому ранжировать остальные регионы, рассчитывать их доли или определять темпы изменения выпуска без дополнительных статистических сведений некорректно.
Региональная концентрация производства может предоставлять предприятиям определенные преимущества. Размещение хозяйств, перерабатывающих организаций и логистических операторов в одном макрорегионе потенциально упрощает взаимодействие между участниками цепочки поставок. При эффективной организации производства это способствует сокращению времени доставки и сохранению качества охлажденного мяса.
В то же время высокая концентрация выпуска повышает значимость диверсификации поставок. Для покупателей, переработчиков и торговых сетей наличие альтернативных поставщиков позволяет уменьшать зависимость от отдельных производственных центров и гибче реагировать на изменения рыночной ситуации.
Для развития регионального предложения существенны несколько направлений:
При реализации этих направлений производители могут повышать надежность поставок и улучшать экономические результаты. Однако конкретный эффект зависит от региональных условий, инвестиционных возможностей предприятий и особенностей местного спроса.
Для более широкого понимания отраслевой конъюнктуры полезно изучать не только производство, но и состояние смежных сегментов мясного рынка. Дополнительные сведения представлены в исследовании рынка телятины в России, посвященном текущей ситуации и перспективам развития отрасли.
Дальнейшая динамика российского производства телятины будет зависеть от сочетания факторов предложения и спроса. Для предприятий животноводческого комплекса важны экономическая эффективность выращивания животных, доступность кормовой базы, ветеринарная безопасность и возможности долгосрочного планирования производственных циклов.
В отличие от некоторых других категорий мясной продукции, выпуск телятины требует внимания к возрастным характеристикам животных и организации поставок сырья. Это определяет особенности планирования производства и влияет на возможности оперативного увеличения предложения. Поэтому расширение выпуска должно сопровождаться оценкой ресурсной обеспеченности хозяйств и ожидаемого спроса.
Существенное значение имеет развитие каналов реализации. Сотрудничество с торговыми сетями, предприятиями общественного питания и специализированными продавцами позволяет производителям формировать более предсказуемую структуру сбыта. Дополнительные возможности возникают при совершенствовании упаковки, маркировки и логистики, обеспечивающих сохранение качества продукции.
К основным направлениям, способным поддержать развитие сегмента, относятся:
При этом оценка перспектив должна учитывать не только физический объем производства, но и денежные показатели рынка. Рост выпуска в тоннах не обязательно сопровождается пропорциональным увеличением выручки или прибыли, поскольку финансовый результат зависит от закупочных и отпускных цен, себестоимости, структуры продаж и расходов на доставку.
Для инвесторов и участников отрасли особенно важно сопоставлять динамику производства с показателями потребления и цен. Если увеличение выпуска сопровождается расширением спроса и устойчивыми условиями сбыта, предприятия получают возможности для укрепления рыночных позиций. Если же предложение растет быстрее потребления, возрастает значение контроля запасов, управления затратами и диверсификации каналов продаж.
Результаты 2025 года показывают положительную динамику российского производства парной, остывшей или охлажденной телятины. Объем выпуска достиг 1,6 тыс. тонн, увеличившись на 7,5% по сравнению с предыдущим годом. В региональной структуре лидировал Приволжский федеральный округ, обеспечивший около 46,1% общероссийского производства.
Для участников рынка эти показатели представляют основу для оценки текущего состояния отрасли, планирования поставок и определения направлений дальнейшего развития. Вместе с тем одного годового показателя недостаточно для выводов о долгосрочной устойчивости роста: необходимы дополнительные сведения о динамике выпуска за несколько лет, потреблении, ценах и внешнеторговых потоках.
Основные выводы по итогам 2025 года:
Таким образом, производство телятины в России в 2025 году характеризовалось ростом на 7,5% и ведущей ролью Приволжского федерального округа. Сохранение положительной динамики в дальнейшем будет зависеть от эффективности животноводческих хозяйств, развития инфраструктуры хранения и доставки, а также способности производителей обеспечивать устойчивые поставки продукции требуемого качества.
Для производителей, переработчиков и торговых организаций ключевой задачей остается комплексная оценка рынка. Анализ объемов выпуска в сочетании с данными о спросе, ценах и региональном распределении производства позволяет принимать более обоснованные решения о закупках, инвестициях и развитии каналов реализации.
Телятина занимает особое место на мясном рынке благодаря специфическим потребительским характеристикам, вкусовым качествам и возможности использования в различных сегментах пищевой промышленности и общественного питания. Продукция востребована ресторанами, гостиницами, предприятиями торговли и потребителями, ориентированными на качественное мясо для приготовления разнообразных блюд.
Увеличение выпуска в 2025 году представляет интерес для участников агропромышленного комплекса, мясоперерабатывающих предприятий, дистрибьюторов и торговых организаций. Динамика производства позволяет оценивать изменение предложения на внутреннем рынке и определять направления дальнейшего развития отрасли. Вместе с тем сам по себе рост выпуска не означает аналогичного увеличения потребления: для комплексной оценки необходимо учитывать цены, импорт, экспорт, запасы и фактический спрос.
Важной особенностью отрасли остается территориальная концентрация производства. В 2025 году крупнейшим производственным центром стал Приволжский федеральный округ, на который пришлось около 46,1% общего объема производства телятины в России. Таким образом, на данный федеральный округ приходилась почти половина выпуска рассматриваемой продукции.
Динамика производства телятины и особенности российского рынка
По итогам 2025 года объем производства парной, остывшей или охлажденной телятины в России составил 1,6 тыс. тонн. Рост на 7,5% относительно предыдущего года указывает на положительное изменение производственного показателя. Однако для определения долгосрочного направления развития рынка необходимо анализировать динамику за несколько лет, а также сопоставлять выпуск с изменениями спроса и предложения.
Телятина отличается от других категорий мяса особенностями сырьевой базы, условиями выращивания молодняка крупного рогатого скота и требованиями к организации поставок. Для сохранения качества продукции существенное значение имеют соблюдение температурного режима, сроки транспортировки и условия хранения. Поэтому развитие производства связано не только с возможностями животноводческих хозяйств, но и с эффективностью всей цепочки поставок — от сельскохозяйственного предприятия до конечного покупателя.
Ключевые показатели производства в 2025 году:
- Объем производства парной, остывшей или охлажденной телятины в России — 1,6 тыс. тонн.
- Изменение объема производства относительно предыдущего года — рост на 7,5%.
- Лидирующий федеральный округ — Приволжский федеральный округ.
- Доля Приволжского федерального округа в общероссийском производстве — около 46,1%.
Для участников рынка важен не только общий объем выпуска, но и устойчивость производственной динамики. Увеличение производства может расширять возможности снабжения торговых сетей и предприятий общественного питания, а также создавать предпосылки для развития региональных каналов реализации. При этом фактический эффект зависит от уровня себестоимости, закупочных цен на сырье, производительности хозяйств и наличия устойчивого спроса.
На производственные результаты могут влиять стоимость кормов, ветеринарное обслуживание, расходы на содержание животных, доступность трудовых ресурсов и затраты на логистику. Для охлажденной продукции особенно значима организация холодовой цепи, поскольку нарушение условий хранения способно привести к ухудшению качества и дополнительным потерям.
Рост производства телятины в России на 7,5% в 2025 году является положительным сигналом для отрасли. Однако для принятия инвестиционных решений его следует рассматривать вместе с показателями рентабельности, динамикой потребительских цен и возможностями сбыта. Увеличение выпуска наиболее эффективно тогда, когда оно сопровождается стабильными каналами реализации и позволяет предприятиям поддерживать экономически обоснованный уровень загрузки мощностей.
Отдельное значение имеет структура спроса. Телятина используется в ресторанной кухне, специализированной торговле и сегменте продуктов питания с повышенными требованиями к качеству сырья. Предприятия, работающие с этой категорией мяса, могут конкурировать за счет стабильности поставок, прослеживаемости происхождения продукции, соблюдения санитарных требований и способности обеспечивать необходимый ассортимент.
Региональная структура производства и лидерство Приволжского федерального округа
Региональное распределение выпуска является одним из важных факторов развития российского рынка телятины. Размещение производственных мощностей влияет на доступность сырья, транспортные расходы, организацию поставок и возможности взаимодействия между животноводческими хозяйствами, переработчиками и торговыми организациями.
В 2025 году первое место по объему производства парной, остывшей или охлажденной телятины занял Приволжский федеральный округ с долей около 46,1%. Такой результат указывает на значительную роль региона в формировании общероссийского предложения и делает его одним из ключевых направлений для анализа отраслевой конъюнктуры.
Высокая доля одного федерального округа означает, что изменения производственной активности в данном регионе могут заметно отражаться на общероссийском показателе. Поэтому участникам рынка важно отслеживать не только общую динамику выпуска, но и состояние производственной базы крупнейших регионов.
При этом имеющихся данных недостаточно для точного сопоставления абсолютных объемов производства во всех федеральных округах. Поэтому ранжировать остальные регионы, рассчитывать их доли или определять темпы изменения выпуска без дополнительных статистических сведений некорректно.
Региональная концентрация производства может предоставлять предприятиям определенные преимущества. Размещение хозяйств, перерабатывающих организаций и логистических операторов в одном макрорегионе потенциально упрощает взаимодействие между участниками цепочки поставок. При эффективной организации производства это способствует сокращению времени доставки и сохранению качества охлажденного мяса.
В то же время высокая концентрация выпуска повышает значимость диверсификации поставок. Для покупателей, переработчиков и торговых сетей наличие альтернативных поставщиков позволяет уменьшать зависимость от отдельных производственных центров и гибче реагировать на изменения рыночной ситуации.
Для развития регионального предложения существенны несколько направлений:
- Повышение эффективности животноводческих хозяйств и оптимизация затрат на содержание поголовья.
- Развитие инфраструктуры охлаждения, хранения и транспортировки мясной продукции.
- Укрепление взаимодействия между производителями сырья, перерабатывающими предприятиями и торговыми организациями.
- Расширение каналов реализации продукции на региональном и межрегиональном уровнях.
- Повышение прозрачности поставок и контроль качества на всех этапах обращения продукции.
При реализации этих направлений производители могут повышать надежность поставок и улучшать экономические результаты. Однако конкретный эффект зависит от региональных условий, инвестиционных возможностей предприятий и особенностей местного спроса.
Для более широкого понимания отраслевой конъюнктуры полезно изучать не только производство, но и состояние смежных сегментов мясного рынка. Дополнительные сведения представлены в исследовании рынка телятины в России, посвященном текущей ситуации и перспективам развития отрасли.
Перспективы развития производства телятины
Дальнейшая динамика российского производства телятины будет зависеть от сочетания факторов предложения и спроса. Для предприятий животноводческого комплекса важны экономическая эффективность выращивания животных, доступность кормовой базы, ветеринарная безопасность и возможности долгосрочного планирования производственных циклов.
В отличие от некоторых других категорий мясной продукции, выпуск телятины требует внимания к возрастным характеристикам животных и организации поставок сырья. Это определяет особенности планирования производства и влияет на возможности оперативного увеличения предложения. Поэтому расширение выпуска должно сопровождаться оценкой ресурсной обеспеченности хозяйств и ожидаемого спроса.
Существенное значение имеет развитие каналов реализации. Сотрудничество с торговыми сетями, предприятиями общественного питания и специализированными продавцами позволяет производителям формировать более предсказуемую структуру сбыта. Дополнительные возможности возникают при совершенствовании упаковки, маркировки и логистики, обеспечивающих сохранение качества продукции.
К основным направлениям, способным поддержать развитие сегмента, относятся:
- Повышение производительности животноводческих хозяйств и эффективности использования ресурсов.
- Совершенствование процессов хранения и транспортировки парной, остывшей и охлажденной телятины.
- Развитие долгосрочных контрактов между производителями, переработчиками и торговыми организациями.
- Расширение доступности качественной продукции для предприятий общественного питания и розничной торговли.
- Повышение прозрачности происхождения сырья и соблюдение требований к безопасности пищевой продукции.
При этом оценка перспектив должна учитывать не только физический объем производства, но и денежные показатели рынка. Рост выпуска в тоннах не обязательно сопровождается пропорциональным увеличением выручки или прибыли, поскольку финансовый результат зависит от закупочных и отпускных цен, себестоимости, структуры продаж и расходов на доставку.
Для инвесторов и участников отрасли особенно важно сопоставлять динамику производства с показателями потребления и цен. Если увеличение выпуска сопровождается расширением спроса и устойчивыми условиями сбыта, предприятия получают возможности для укрепления рыночных позиций. Если же предложение растет быстрее потребления, возрастает значение контроля запасов, управления затратами и диверсификации каналов продаж.
Итоги производства телятины в России в 2025 году
Результаты 2025 года показывают положительную динамику российского производства парной, остывшей или охлажденной телятины. Объем выпуска достиг 1,6 тыс. тонн, увеличившись на 7,5% по сравнению с предыдущим годом. В региональной структуре лидировал Приволжский федеральный округ, обеспечивший около 46,1% общероссийского производства.
Для участников рынка эти показатели представляют основу для оценки текущего состояния отрасли, планирования поставок и определения направлений дальнейшего развития. Вместе с тем одного годового показателя недостаточно для выводов о долгосрочной устойчивости роста: необходимы дополнительные сведения о динамике выпуска за несколько лет, потреблении, ценах и внешнеторговых потоках.
Основные выводы по итогам 2025 года:
- Производство парной, остывшей или охлажденной телятины в России составило 1,6 тыс. тонн.
- По сравнению с предыдущим годом объем выпуска увеличился на 7,5%.
- Крупнейшим производственным центром стал Приволжский федеральный округ.
- Доля Приволжского федерального округа достигла около 46,1% от общероссийского объема.
- Для дальнейшей оценки отрасли необходимо учитывать региональную структуру предложения, себестоимость производства, цены и потребительский спрос.
Таким образом, производство телятины в России в 2025 году характеризовалось ростом на 7,5% и ведущей ролью Приволжского федерального округа. Сохранение положительной динамики в дальнейшем будет зависеть от эффективности животноводческих хозяйств, развития инфраструктуры хранения и доставки, а также способности производителей обеспечивать устойчивые поставки продукции требуемого качества.
Для производителей, переработчиков и торговых организаций ключевой задачей остается комплексная оценка рынка. Анализ объемов выпуска в сочетании с данными о спросе, ценах и региональном распределении производства позволяет принимать более обоснованные решения о закупках, инвестициях и развитии каналов реализации.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться