Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
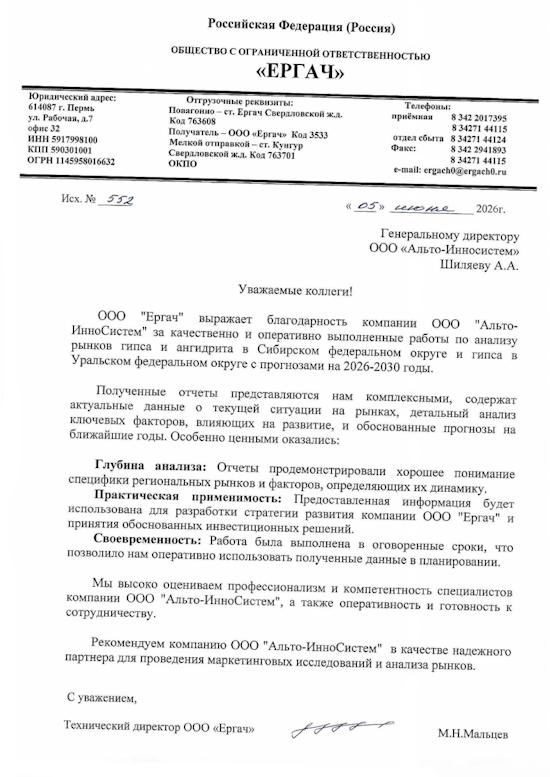
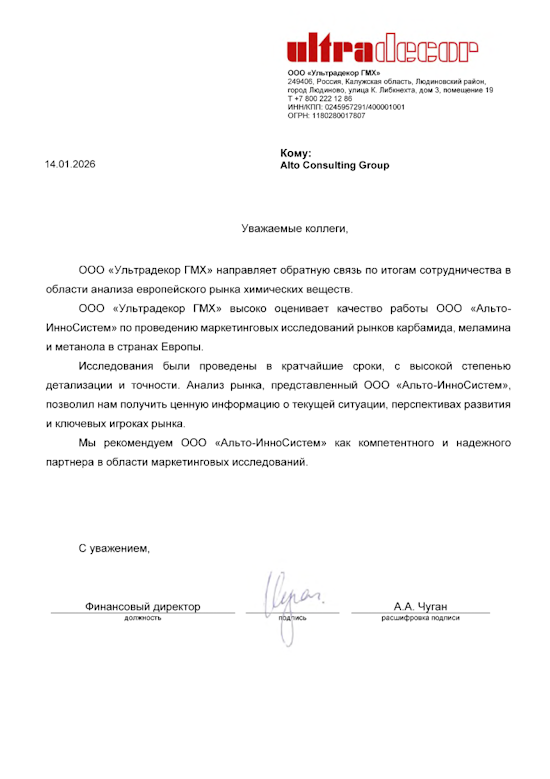
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство дробленого камня в Казахстане 2025: объем выпуска 4,7 млн кубических метров и доля Акмолинской области 52,1%
Производство дробленого камня в Казахстане в 2025 году составило 4 697,5 тысячи кубических метров, снизившись на 1,9% относительно предыдущего года. Более половины национального выпуска обеспечила Акмолинская область, на которую пришлось 52,1% производства. При этом Алматинская область увеличила выпуск на 134,4%, а Туркестанская область — на 123,8%. Анализ региональной структуры, динамики производства и перспектив рынка строительных нерудных материалов.
Департамент маркетинговой аналитики Alto Group
Производство дробленого камня в Казахстане 2025 года характеризовалось незначительным сокращением общенационального объема выпуска при существенной неоднородности региональной динамики. По итогам отчетного периода предприятия страны произвели 4 697,5 тысячи кубических метров продукции, используемой в качестве наполнителя бетона, материала для дорожного покрытия и для других строительных целей. По сравнению с 2024 годом показатель уменьшился на 1,9%.
Дробленый камень является одним из базовых материалов строительной отрасли. Он применяется при изготовлении бетонных и железобетонных конструкций, строительстве автомобильных дорог, возведении фундаментов, устройстве инженерных сооружений и благоустройстве территорий. От объемов его производства во многом зависит обеспеченность строительных проектов необходимыми нерудными материалами, а также устойчивость снабжения предприятий строительного комплекса.
Несмотря на небольшое снижение общенационального показателя, ситуация в отдельных регионах Казахстана существенно различалась. Одни производственные территории продемонстрировали заметное увеличение выпуска, другие столкнулись с сокращением объемов. Особенно выделяется Алматинская область, где производство увеличилось более чем в два раза. Одновременно крупнейший производственный регион страны — Акмолинская область — показал отрицательную динамику.
Общий объем производства в 2025 году составил 4 697 500 кубических метров. При этом на Акмолинскую область пришлось 2 445 500 кубических метров, или 52,1% национального выпуска. Таким образом, более половины всего объема продукции было обеспечено одним регионом, что указывает на высокую территориальную концентрацию производства.
Результаты 2025 года демонстрируют относительную стабильность казахстанского рынка дробленого камня на общенациональном уровне. Снижение выпуска на 1,9% нельзя рассматривать как равномерное сокращение производства по всей стране. Региональные показатели показывают разнонаправленные изменения: в одних областях наблюдалось существенное расширение выпуска, в других — заметное уменьшение объемов.
Для оценки состояния рынка важно учитывать не только общий объем произведенной продукции, но и географическое распределение производственных мощностей. Дробленый камень относится к материалам, транспортировка которых оказывает существенное влияние на экономику поставок. Поэтому расположение карьеров, перерабатывающих предприятий и строительных площадок имеет принципиальное значение для формирования регионального предложения.
Основные показатели производства в Казахстане за 2025 год:
Особого внимания заслуживает изменение производственной активности в отдельных областях. Алматинская область увеличила выпуск на 134,4%, а Туркестанская область — на 123,8%. Актюбинская область также показала положительную динамику, нарастив производство на 17,4%. В области Жетісу увеличение составило 18,9%.
В то же время в крупнейшем производственном центре страны выпуск сократился на 10,3%. Отрицательная динамика также наблюдалась в Карагандинской области, Восточно-Казахстанской области и области Абай. Таким образом, положительные результаты отдельных регионов не полностью компенсировали сокращение производства на других территориях.
Главная особенность рынка в 2025 году — высокая концентрация выпуска при разнонаправленной динамике региональных производителей. Это обстоятельство важно учитывать при анализе конкурентной среды, планировании поставок и оценке перспектив развития предприятий нерудной промышленности.
С точки зрения потребителей дробленого камня ключевое значение имеют доступность сырья, стабильность поставок, соответствие продукции строительным требованиям и транспортные расходы. Поэтому изменение объемов производства в отдельных областях может иметь значение не только для местных предприятий, но и для строительных организаций, работающих на соседних территориях.
Распределение выпуска по регионам показывает, что Акмолинская область занимает доминирующее положение на рынке. В 2025 году здесь было произведено 2 445,5 тысячи кубических метров дробленого камня. Несмотря на сокращение выпуска на 10,3% относительно 2024 года, регион сохранил первое место с существенным отрывом от остальных производителей.
Доля Акмолинской области достигла 52,1% общенационального объема. Фактически на эту территорию пришлось больше половины всего производства рассматриваемой продукции в Казахстане. Такая структура свидетельствует о высокой зависимости общереспубликанского показателя от результатов работы предприятий одного региона.
Второе место по объему производства заняла Карагандинская область, где выпуск составил 542,0 тысячи кубических метров. Однако относительно 2024 года показатель уменьшился на 18,3%. Третью позицию заняла Алматинская область с объемом 491,4 тысячи кубических метров. Именно этот регион продемонстрировал наиболее заметное увеличение среди крупных производителей — на 134,4%.
В области Жетісу было произведено 423,1 тысячи кубических метров продукции, что на 18,9% больше показателя предыдущего года. Актюбинская область обеспечила выпуск 364,9 тысячи кубических метров, увеличив производство на 17,4%.
Региональные показатели за 2025 год представлены ниже:
Сопоставление региональных результатов позволяет выделить несколько особенностей рынка. Во-первых, Акмолинская область остается ключевой производственной территорией, несмотря на отрицательную динамику. Во-вторых, Алматинская область демонстрирует существенное расширение выпуска и укрепляет свои позиции среди крупных региональных производителей. В-третьих, рост производства в области Жетісу и Актюбинской области свидетельствует о положительных изменениях в региональной структуре предложения.
Отдельного внимания заслуживает динамика Восточно-Казахстанской области и области Абай. В первом регионе производство сократилось на 33,5%, до 113,7 тысячи кубических метров. Во втором снижение достигло 65,7%, а объем выпуска составил 71,8 тысячи кубических метров. Подобные изменения показывают, насколько неоднородными были результаты работы региональных производителей в отчетном году.
При интерпретации статистики важно учитывать, что представленные региональные значения не охватывают все области с одинаковой полнотой. По ряду территорий актуальные количественные сведения за 2025 год отсутствуют. Поэтому отсутствие показателя нельзя трактовать как прекращение производства или отсутствие предприятий.
В частности, по Костанайской области последние доступные данные относятся к 2024 году и составляют 80,7 тысячи кубических метров. По Северо-Казахстанской области последняя представленная величина зафиксирована в 2023 году — 51,1 тысячи кубических метров. Эти значения характеризуют соответствующие предыдущие периоды и не могут использоваться как показатели производства за 2025 год.
По Жамбылской области и Южно-Казахстанской области последние доступные сведения относятся к 2017 году. Объемы составляли соответственно 12,5 тысячи и 3,1 тысячи кубических метров. Для Мангистауской и Павлодарской областей последние приведенные показатели относятся к 2013 году и составляют 45,5 тысячи и 10,0 тысячи кубических метров соответственно.
Южно-Казахстанская область в приведенной статистике фигурирует под историческим наименованием. При анализе современной региональной структуры следует учитывать административно-территориальные изменения и не объединять автоматически показатели разных периодов.
Таким образом, при оценке географии производства необходимо разделять актуальные результаты 2025 года и исторические сведения. Это особенно важно для инвесторов и участников строительного рынка, которым требуется достоверная информация о текущих производственных возможностях регионов.
Дальнейшее развитие производства дробленого камня в Казахстане связано с состоянием строительного комплекса, реализацией инфраструктурных проектов и инвестиционной активностью предприятий добывающей промышленности. Данный материал используется практически на всех основных этапах строительства, поэтому спрос на него формируется сразу несколькими направлениями экономики.
Одним из ключевых потребителей является дорожное строительство. Дробленый камень применяется при устройстве оснований автомобильных дорог, формировании дорожных слоев, строительстве транспортных развязок и других инфраструктурных объектов. Масштаб дорожных работ непосредственно влияет на потребность в нерудных строительных материалах.
Не менее важным направлением остается жилищное и коммерческое строительство. Дробленый камень используется в производстве бетона, устройстве фундаментов, строительстве промышленных зданий и возведении инженерных сооружений. Развитие этих направлений формирует устойчивую потребность в продукции со стороны строительных компаний и производителей бетонных смесей.
К основным факторам, влияющим на развитие рынка, относятся:
Для производителей важным направлением развития становится повышение эффективности переработки сырья. Современные дробильно-сортировочные комплексы позволяют выпускать продукцию с заданными характеристиками, обеспечивать стабильность качества и более рационально использовать минерально-сырьевую базу.
Региональная структура рынка также формирует определенные возможности для бизнеса. Высокая доля Акмолинской области указывает на значительную роль местных производителей в обеспечении национального предложения. Одновременно увеличение выпуска в Алматинской области и области Жетісу представляет интерес с точки зрения изменения регионального распределения производственных объемов.
Для потенциальных инвесторов важны не только текущие объемы выпуска, но и наличие сырьевой базы, транспортная инфраструктура, близость к крупным потребителям, доступность оборудования и перспективы реализации строительных проектов. При этом увеличение производства само по себе не гарантирует роста рентабельности: необходимо учитывать себестоимость добычи и переработки, логистические расходы и ценовую конкуренцию.
Более подробные сведения о состоянии отрасли, структуре предложения и перспективах развития представлены в исследовании рынка дробленого камня в Казахстане. Аналитические материалы позволяют рассмотреть отрасль комплексно и оценить основные направления развития строительных нерудных материалов.
Результаты 2025 года показывают, что казахстанский рынок дробленого камня сохранил значительный объем производства, несмотря на небольшое сокращение общенационального показателя. Выпуск продукции достиг 4 697,5 тысячи кубических метров, что на 1,9% ниже результата 2024 года.
Главной особенностью отчетного периода стала высокая концентрация производства в Акмолинской области. На регион пришлось 52,1% национального выпуска. При этом изменение объемов в других областях показало, что производственная активность распределяется неравномерно и зависит от региональных условий.
Ключевые выводы по итогам 2025 года:
В целом производство дробленого камня в Казахстане 2025 характеризуется незначительным снижением национального объема при существенных изменениях региональной структуры. Лидирующее положение Акмолинской области подтверждает концентрацию производственных возможностей в данном регионе, тогда как рост выпуска в Алматинской и Туркестанской областях демонстрирует формирование дополнительных центров производственной активности.
Для участников рынка строительных материалов полученные результаты имеют практическое значение при оценке регионального предложения, выборе поставщиков, планировании логистики и анализе инвестиционных возможностей. В дальнейшем состояние отрасли будет определяться динамикой строительной деятельности, развитием транспортной инфраструктуры и эффективностью использования минерально-сырьевой базы Казахстана.
Дробленый камень является одним из базовых материалов строительной отрасли. Он применяется при изготовлении бетонных и железобетонных конструкций, строительстве автомобильных дорог, возведении фундаментов, устройстве инженерных сооружений и благоустройстве территорий. От объемов его производства во многом зависит обеспеченность строительных проектов необходимыми нерудными материалами, а также устойчивость снабжения предприятий строительного комплекса.
Несмотря на небольшое снижение общенационального показателя, ситуация в отдельных регионах Казахстана существенно различалась. Одни производственные территории продемонстрировали заметное увеличение выпуска, другие столкнулись с сокращением объемов. Особенно выделяется Алматинская область, где производство увеличилось более чем в два раза. Одновременно крупнейший производственный регион страны — Акмолинская область — показал отрицательную динамику.
Общий объем производства в 2025 году составил 4 697 500 кубических метров. При этом на Акмолинскую область пришлось 2 445 500 кубических метров, или 52,1% национального выпуска. Таким образом, более половины всего объема продукции было обеспечено одним регионом, что указывает на высокую территориальную концентрацию производства.
Динамика производства дробленого камня и основные показатели рынка в 2025 году
Результаты 2025 года демонстрируют относительную стабильность казахстанского рынка дробленого камня на общенациональном уровне. Снижение выпуска на 1,9% нельзя рассматривать как равномерное сокращение производства по всей стране. Региональные показатели показывают разнонаправленные изменения: в одних областях наблюдалось существенное расширение выпуска, в других — заметное уменьшение объемов.
Для оценки состояния рынка важно учитывать не только общий объем произведенной продукции, но и географическое распределение производственных мощностей. Дробленый камень относится к материалам, транспортировка которых оказывает существенное влияние на экономику поставок. Поэтому расположение карьеров, перерабатывающих предприятий и строительных площадок имеет принципиальное значение для формирования регионального предложения.
Основные показатели производства в Казахстане за 2025 год:
- Общий объем производства — 4 697,5 тысячи кубических метров.
- Изменение относительно 2024 года — снижение на 1,9%.
- Производство в Акмолинской области — 2 445,5 тысячи кубических метров.
- Доля Акмолинской области в общенациональном выпуске — 52,1%.
- Производство в Алматинской области — 491,4 тысячи кубических метров.
- Производство в Карагандинской области — 542,0 тысячи кубических метров.
- Производство в области Жетісу — 423,1 тысячи кубических метров.
Особого внимания заслуживает изменение производственной активности в отдельных областях. Алматинская область увеличила выпуск на 134,4%, а Туркестанская область — на 123,8%. Актюбинская область также показала положительную динамику, нарастив производство на 17,4%. В области Жетісу увеличение составило 18,9%.
В то же время в крупнейшем производственном центре страны выпуск сократился на 10,3%. Отрицательная динамика также наблюдалась в Карагандинской области, Восточно-Казахстанской области и области Абай. Таким образом, положительные результаты отдельных регионов не полностью компенсировали сокращение производства на других территориях.
Главная особенность рынка в 2025 году — высокая концентрация выпуска при разнонаправленной динамике региональных производителей. Это обстоятельство важно учитывать при анализе конкурентной среды, планировании поставок и оценке перспектив развития предприятий нерудной промышленности.
С точки зрения потребителей дробленого камня ключевое значение имеют доступность сырья, стабильность поставок, соответствие продукции строительным требованиям и транспортные расходы. Поэтому изменение объемов производства в отдельных областях может иметь значение не только для местных предприятий, но и для строительных организаций, работающих на соседних территориях.
Региональная структура производства и лидеры Казахстана
Распределение выпуска по регионам показывает, что Акмолинская область занимает доминирующее положение на рынке. В 2025 году здесь было произведено 2 445,5 тысячи кубических метров дробленого камня. Несмотря на сокращение выпуска на 10,3% относительно 2024 года, регион сохранил первое место с существенным отрывом от остальных производителей.
Доля Акмолинской области достигла 52,1% общенационального объема. Фактически на эту территорию пришлось больше половины всего производства рассматриваемой продукции в Казахстане. Такая структура свидетельствует о высокой зависимости общереспубликанского показателя от результатов работы предприятий одного региона.
Второе место по объему производства заняла Карагандинская область, где выпуск составил 542,0 тысячи кубических метров. Однако относительно 2024 года показатель уменьшился на 18,3%. Третью позицию заняла Алматинская область с объемом 491,4 тысячи кубических метров. Именно этот регион продемонстрировал наиболее заметное увеличение среди крупных производителей — на 134,4%.
В области Жетісу было произведено 423,1 тысячи кубических метров продукции, что на 18,9% больше показателя предыдущего года. Актюбинская область обеспечила выпуск 364,9 тысячи кубических метров, увеличив производство на 17,4%.
Региональные показатели за 2025 год представлены ниже:
- Акмолинская область — 2 445,5 тысячи кубических метров. Снижение на 10,3% относительно 2024 года.
- Карагандинская область — 542,0 тысячи кубических метров. Снижение на 18,3%.
- Алматинская область — 491,4 тысячи кубических метров. Рост на 134,4%.
- Область Жетісу — 423,1 тысячи кубических метров. Рост на 18,9%.
- Актюбинская область — 364,9 тысячи кубических метров. Рост на 17,4%.
- Восточно-Казахстанская область — 113,7 тысячи кубических метров. Снижение на 33,5%.
- Область Абай — 71,8 тысячи кубических метров. Снижение на 65,7%.
- Туркестанская область — 23,5 тысячи кубических метров. Рост на 123,8%.
- Кызылординская область — 0,3 тысячи кубических метров. Данные для сравнения с предыдущим годом отсутствуют.
Сопоставление региональных результатов позволяет выделить несколько особенностей рынка. Во-первых, Акмолинская область остается ключевой производственной территорией, несмотря на отрицательную динамику. Во-вторых, Алматинская область демонстрирует существенное расширение выпуска и укрепляет свои позиции среди крупных региональных производителей. В-третьих, рост производства в области Жетісу и Актюбинской области свидетельствует о положительных изменениях в региональной структуре предложения.
Отдельного внимания заслуживает динамика Восточно-Казахстанской области и области Абай. В первом регионе производство сократилось на 33,5%, до 113,7 тысячи кубических метров. Во втором снижение достигло 65,7%, а объем выпуска составил 71,8 тысячи кубических метров. Подобные изменения показывают, насколько неоднородными были результаты работы региональных производителей в отчетном году.
При интерпретации статистики важно учитывать, что представленные региональные значения не охватывают все области с одинаковой полнотой. По ряду территорий актуальные количественные сведения за 2025 год отсутствуют. Поэтому отсутствие показателя нельзя трактовать как прекращение производства или отсутствие предприятий.
В частности, по Костанайской области последние доступные данные относятся к 2024 году и составляют 80,7 тысячи кубических метров. По Северо-Казахстанской области последняя представленная величина зафиксирована в 2023 году — 51,1 тысячи кубических метров. Эти значения характеризуют соответствующие предыдущие периоды и не могут использоваться как показатели производства за 2025 год.
По Жамбылской области и Южно-Казахстанской области последние доступные сведения относятся к 2017 году. Объемы составляли соответственно 12,5 тысячи и 3,1 тысячи кубических метров. Для Мангистауской и Павлодарской областей последние приведенные показатели относятся к 2013 году и составляют 45,5 тысячи и 10,0 тысячи кубических метров соответственно.
Южно-Казахстанская область в приведенной статистике фигурирует под историческим наименованием. При анализе современной региональной структуры следует учитывать административно-территориальные изменения и не объединять автоматически показатели разных периодов.
Таким образом, при оценке географии производства необходимо разделять актуальные результаты 2025 года и исторические сведения. Это особенно важно для инвесторов и участников строительного рынка, которым требуется достоверная информация о текущих производственных возможностях регионов.
Факторы развития отрасли и перспективы рынка дробленого камня
Дальнейшее развитие производства дробленого камня в Казахстане связано с состоянием строительного комплекса, реализацией инфраструктурных проектов и инвестиционной активностью предприятий добывающей промышленности. Данный материал используется практически на всех основных этапах строительства, поэтому спрос на него формируется сразу несколькими направлениями экономики.
Одним из ключевых потребителей является дорожное строительство. Дробленый камень применяется при устройстве оснований автомобильных дорог, формировании дорожных слоев, строительстве транспортных развязок и других инфраструктурных объектов. Масштаб дорожных работ непосредственно влияет на потребность в нерудных строительных материалах.
Не менее важным направлением остается жилищное и коммерческое строительство. Дробленый камень используется в производстве бетона, устройстве фундаментов, строительстве промышленных зданий и возведении инженерных сооружений. Развитие этих направлений формирует устойчивую потребность в продукции со стороны строительных компаний и производителей бетонных смесей.
К основным факторам, влияющим на развитие рынка, относятся:
- Развитие дорожной инфраструктуры. Строительство и реконструкция автомобильных дорог создают потребность в стабильных поставках щебня и других видов дробленых каменных материалов.
- Жилищное строительство. Возведение жилых комплексов и индивидуальных домов формирует спрос на бетонные смеси, железобетонные изделия и строительные наполнители.
- Промышленное строительство. Создание производственных объектов и складской инфраструктуры требует значительных объемов строительных материалов.
- Развитие добывающих предприятий. Обновление дробильно-сортировочного оборудования позволяет повышать эффективность переработки горных пород и расширять ассортимент готовой продукции.
- Логистика и транспортная доступность. Возможность поставлять материал потребителям на экономически оправданных условиях влияет на конкурентоспособность региональных производителей.
- Качество и характеристики продукции. Соответствие фракционного состава, прочности и других параметров требованиям строительных проектов определяет востребованность конкретных видов дробленого камня.
Для производителей важным направлением развития становится повышение эффективности переработки сырья. Современные дробильно-сортировочные комплексы позволяют выпускать продукцию с заданными характеристиками, обеспечивать стабильность качества и более рационально использовать минерально-сырьевую базу.
Региональная структура рынка также формирует определенные возможности для бизнеса. Высокая доля Акмолинской области указывает на значительную роль местных производителей в обеспечении национального предложения. Одновременно увеличение выпуска в Алматинской области и области Жетісу представляет интерес с точки зрения изменения регионального распределения производственных объемов.
Для потенциальных инвесторов важны не только текущие объемы выпуска, но и наличие сырьевой базы, транспортная инфраструктура, близость к крупным потребителям, доступность оборудования и перспективы реализации строительных проектов. При этом увеличение производства само по себе не гарантирует роста рентабельности: необходимо учитывать себестоимость добычи и переработки, логистические расходы и ценовую конкуренцию.
Более подробные сведения о состоянии отрасли, структуре предложения и перспективах развития представлены в исследовании рынка дробленого камня в Казахстане. Аналитические материалы позволяют рассмотреть отрасль комплексно и оценить основные направления развития строительных нерудных материалов.
Итоги производства дробленого камня в Казахстане за 2025 год
Результаты 2025 года показывают, что казахстанский рынок дробленого камня сохранил значительный объем производства, несмотря на небольшое сокращение общенационального показателя. Выпуск продукции достиг 4 697,5 тысячи кубических метров, что на 1,9% ниже результата 2024 года.
Главной особенностью отчетного периода стала высокая концентрация производства в Акмолинской области. На регион пришлось 52,1% национального выпуска. При этом изменение объемов в других областях показало, что производственная активность распределяется неравномерно и зависит от региональных условий.
Ключевые выводы по итогам 2025 года:
- Общий объем производства дробленого камня в Казахстане составил 4 697,5 тысячи кубических метров.
- Относительно 2024 года национальный показатель сократился на 1,9%.
- Акмолинская область сохранила первое место с результатом 2 445,5 тысячи кубических метров.
- Доля Акмолинской области в общенациональном производстве достигла 52,1%.
- Карагандинская область произвела 542,0 тысячи кубических метров, а Алматинская область — 491,4 тысячи кубических метров.
- Наиболее значительный рост среди крупных производителей зафиксирован в Алматинской области — 134,4%.
- Туркестанская область увеличила производство на 123,8%, а область Жетісу — на 18,9%.
- Наиболее существенное сокращение среди регионов с представленными данными отмечено в области Абай — 65,7%.
В целом производство дробленого камня в Казахстане 2025 характеризуется незначительным снижением национального объема при существенных изменениях региональной структуры. Лидирующее положение Акмолинской области подтверждает концентрацию производственных возможностей в данном регионе, тогда как рост выпуска в Алматинской и Туркестанской областях демонстрирует формирование дополнительных центров производственной активности.
Для участников рынка строительных материалов полученные результаты имеют практическое значение при оценке регионального предложения, выборе поставщиков, планировании логистики и анализе инвестиционных возможностей. В дальнейшем состояние отрасли будет определяться динамикой строительной деятельности, развитием транспортной инфраструктуры и эффективностью использования минерально-сырьевой базы Казахстана.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Предыдущие исследования
Производство строительного гипса в Казахстане 2025: рост на 32,9%, Жамбылская область обеспечивает 90% выпуска
Производство мрамора и известнякового камня в Казахстане 2025: рост на 8,3%, региональная структура и лидерство Актюбинской области
Производство фосфатного сырья в Казахстане 2025: рост на 13,9%, Жамбылская область обеспечивает 99,9% выпуска
Производство гранита, распиленного на плиты толщиной не более 25 см, в Казахстане 2025: снижение на 90,5%
Импорт и экспорт сливочного масла и прочих паст, масел, жиров, изготовленных из молока в России в 2021-2025 годы