Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
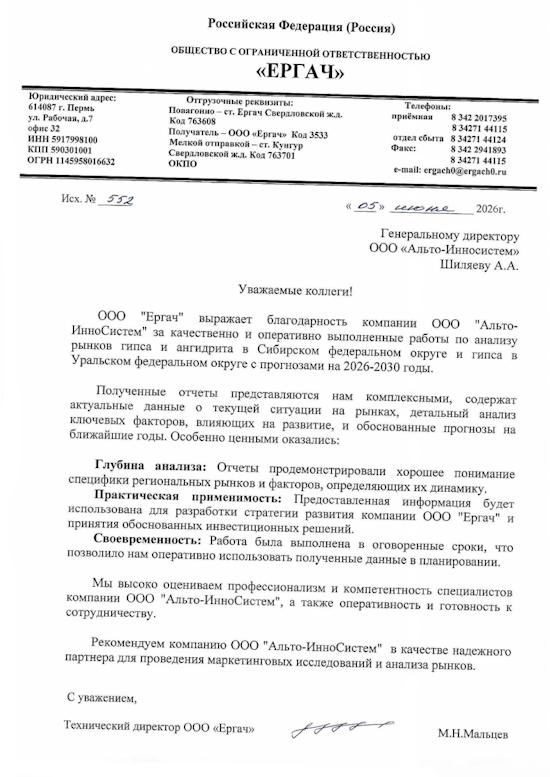
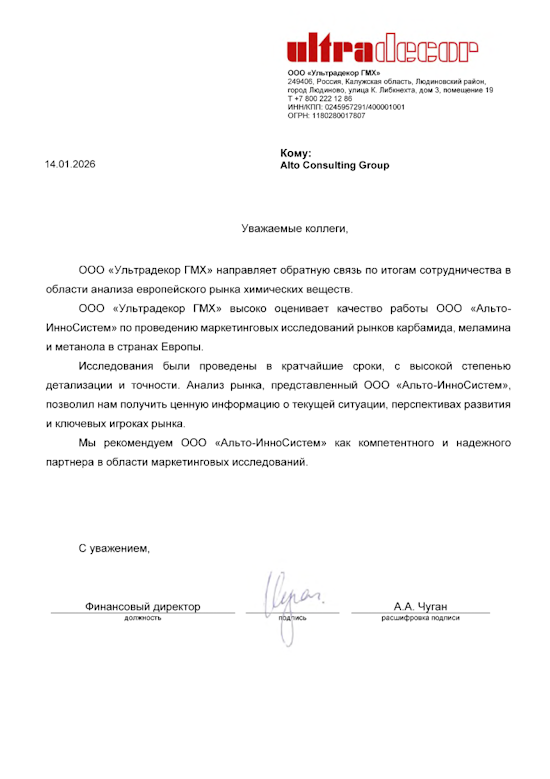
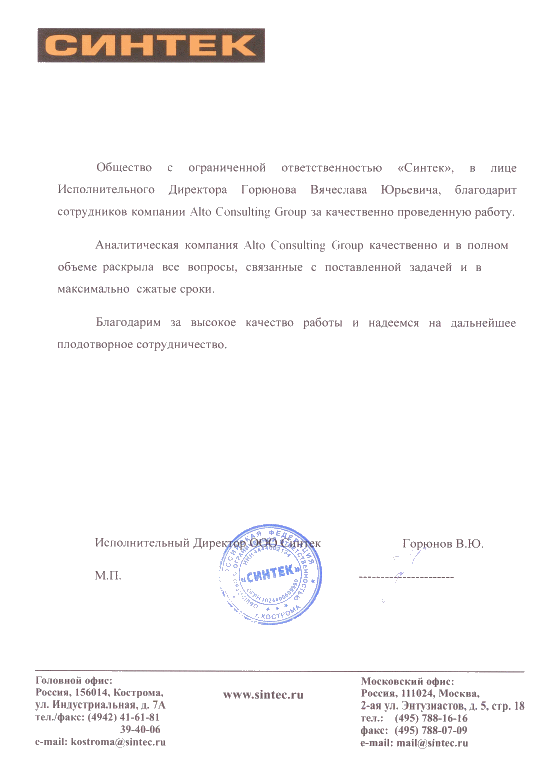
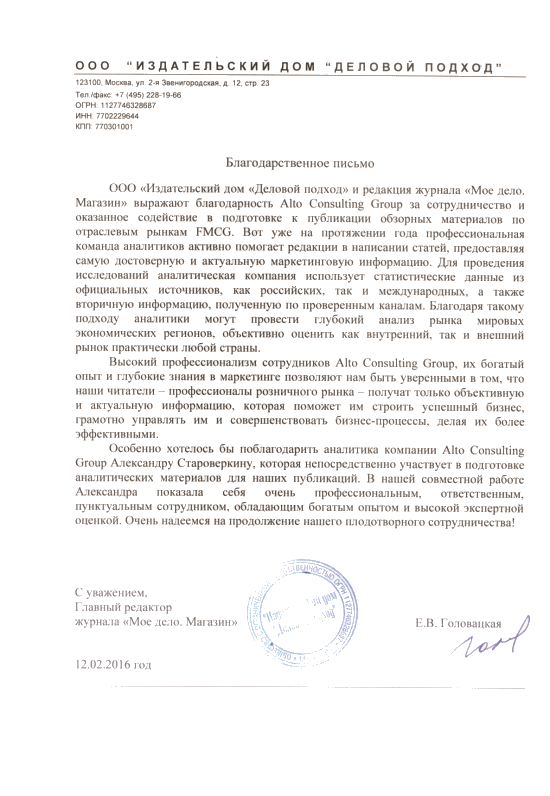
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство мела в Казахстане 2025: объём выпуска превысил 1,15 млн тонн, доля Мангистауской области составила 96,8%
Производство мела в Казахстане в 2025 году достигло 1 155,1 тысячи тонн, увеличившись на 1,8% относительно предыдущего года. Абсолютным лидером стала Мангистауская область, обеспечившая 1 118,5 тысячи тонн продукции и 96,8% национального выпуска. В Актюбинской области производство составило 36,6 тысячи тонн. Анализ региональной структуры, динамики выпуска и особенностей концентрации производства на казахстанском рынке мела.
Департамент маркетинговой аналитики Alto Group
Производство мела в Казахстане 2025 года характеризуется положительной динамикой и высокой концентрацией производственных объёмов в одном из регионов страны. По итогам года предприятия Казахстана выпустили 1 155,1 тысячи тонн данной продукции, что на 1,8% превышает показатель 2024 года. Несмотря на относительно умеренный прирост национального производства, региональная статистика демонстрирует существенные различия в масштабах выпуска и распределении производственной активности.
Мел является востребованным минеральным сырьём, используемым в различных отраслях промышленности. Его применение охватывает производство строительных материалов, лакокрасочной продукции, пластмасс, резинотехнических изделий, бумаги, стекла и других промышленных товаров. В зависимости от характеристик сырья и степени его обработки продукция может использоваться как самостоятельный материал, наполнитель, функциональная добавка или компонент технологических смесей.
Поэтому состояние производства мела представляет интерес не только для участников горнодобывающего и сырьевого секторов, но и для предприятий, работающих в строительной, химической, перерабатывающей и обрабатывающей промышленности. Изменение объёмов выпуска способно влиять на доступность сырьевой базы и возможности обеспечения потребителей внутри страны.
Главной особенностью казахстанского рынка в 2025 году стала доминирующая роль Мангистауской области. На этот регион пришлось 1 118,5 тысячи тонн произведённого мела, что соответствует 96,8% общенационального показателя. Таким образом, практически весь учтённый выпуск продукции был сосредоточен в пределах одной области.
Вторым представленным в региональной статистике производителем выступает Актюбинская область. В 2025 году здесь было произведено 36,6 тысячи тонн мела. При этом регион продемонстрировал отрицательную динамику относительно предыдущего года, тогда как Мангистауская область увеличила выпуск.
По итогам 2025 года объём производства мела в Казахстане достиг 1 155,1 тысячи тонн. Увеличение на 1,8% относительно 2024 года свидетельствует о сохранении положительной динамики отрасли. При этом темпы изменения национального показателя необходимо рассматривать с учётом региональной структуры: результаты крупнейшего производителя оказывают определяющее влияние на общую статистику рынка.
Особенно важным является тот факт, что положительный результат национального производства обеспечен прежде всего увеличением выпуска в Мангистауской области. В 2025 году предприятия региона произвели 1 118,5 тысячи тонн мела, что на 2,1% больше уровня предыдущего года. Таким образом, крупнейший производственный регион не только сохранил лидирующие позиции, но и продемонстрировал более высокую динамику, чем рынок в целом.
В то же время Актюбинская область показала снижение выпуска. Производство мела здесь составило 36,6 тысячи тонн, что на 8,5% ниже показателя 2024 года. Разнонаправленная динамика двух регионов отражает неоднородность производственных процессов и различия в изменении объёмов выпуска на региональном уровне.
Основные количественные характеристики рынка по итогам 2025 года:
Сопоставление показателей позволяет выделить несколько важных особенностей. Во-первых, национальный рынок мела демонстрирует положительное изменение в годовом выражении. Во-вторых, основная часть выпуска обеспечивается одним регионом, что делает его ключевым элементом всей производственной системы. В-третьих, региональная динамика не является однородной: увеличение выпуска в Мангистауской области сопровождается сокращением производства в Актюбинской области.
Рост национального производства на 1,8% в 2025 году обеспечивается на фоне увеличения выпуска в Мангистауской области на 2,1%. Данная зависимость подчёркивает значимость крупнейшего региона для поддержания общереспубликанских производственных показателей.
Для участников рынка важен не только абсолютный объём произведённой продукции, но и характер его изменения. Увеличение выпуска может создавать дополнительные возможности для снабжения промышленных потребителей, формирования товарных запасов и развития межрегиональных поставок. Однако фактическое влияние на предложение зависит также от качества сырья, степени его переработки, логистических возможностей и структуры потребительского спроса.
Мел может реализовываться в различных товарных формах, отличающихся требованиями к чистоте, дисперсности, влажности и другим характеристикам. Поэтому при оценке перспектив рынка необходимо учитывать специфику конечных потребителей и требования предприятий, использующих минеральное сырьё в производственных процессах.
Региональное распределение выпуска в 2025 году демонстрирует чрезвычайно высокую концентрацию производства. Мангистауская область занимает доминирующее положение, обеспечивая почти весь национальный объём мела. Актюбинская область формирует значительно меньшую часть совокупного выпуска.
Распределение производства между регионами, по которым представлены числовые показатели, выглядит следующим образом:
Суммарный объём производства в двух указанных регионах соответствует общенациональному показателю 1 155,1 тысячи тонн. Это позволяет рассматривать представленную региональную структуру как практически полностью сформированную двумя указанными производственными центрами.
Мангистауская область обеспечивает 96,8% производства мела в Казахстане. Такая концентрация означает, что состояние регионального производственного комплекса имеет определяющее значение для национальной статистики. Изменения объёмов выпуска в данной области непосредственно отражаются на общереспубликанском результате.
Лидерство Мангистауской области является ключевой особенностью рынка, которую необходимо учитывать при оценке его инвестиционной привлекательности, конкурентной среды и перспектив развития сырьевого направления. Для потенциальных покупателей промышленного сырья регион представляет особый интерес с точки зрения поиска производителей и организации поставок.
При этом высокая концентрация производства одновременно формирует определённые особенности функционирования рынка. Значительная зависимость от одного региона повышает чувствительность национального показателя к изменениям производственной активности на его территории. В случае изменения объёмов выпуска крупнейшего производителя влияние на общереспубликанскую статистику может быть существенно более выраженным, чем аналогичные изменения в остальных регионах.
Актюбинская область занимает вторую позицию среди регионов, представленных в исходных данных. Однако разрыв между ней и Мангистауской областью остаётся значительным. Объём выпуска в Мангистауской области превышает показатель Актюбинской области более чем в 30 раз. Это наглядно демонстрирует масштаб различий в региональной производственной структуре.
Снижение выпуска в Актюбинской области на 8,5% относительно 2024 года представляет отдельный аналитический интерес. При сравнительно небольшом абсолютном объёме производства даже заметное процентное изменение регионального показателя оказывает ограниченное влияние на общенациональную динамику. В рассматриваемом периоде увеличение производства в Мангистауской области определяло общий положительный результат рынка.
Важно учитывать, что региональная статистика отражает объёмы производства, но сама по себе не позволяет сделать однозначные выводы о прибыльности предприятий, себестоимости продукции, уровне загрузки мощностей или фактических объёмах реализации. Для комплексной оценки конкурентных преимуществ регионов необходим дополнительный анализ производственных затрат, характеристик месторождений, логистики и структуры потребителей.
Перспективы производства мела в Казахстане связаны с состоянием внутреннего промышленного спроса, возможностями сырьевой базы и развитием предприятий, использующих минеральные наполнители и компоненты в технологических процессах. Важную роль играет не только добыча и выпуск исходного сырья, но и его дальнейшая подготовка к промышленному применению.
Одним из направлений развития является повышение степени переработки минеральной продукции. Предприятия, ориентированные на выпуск подготовленного и измельчённого мела с заданными характеристиками, могут работать с более широким кругом промышленных потребителей. Для таких покупателей важны стабильность качества, соответствие техническим требованиям и предсказуемость поставок.
Ключевые направления, определяющие потенциальные возможности развития рынка:
Отдельного внимания заслуживает вопрос диверсификации региональной структуры. В 2025 году 96,8% производства было сосредоточено в Мангистауской области. Такая ситуация подчёркивает важность устойчивой работы крупнейшего производственного региона и одновременно делает актуальным изучение возможностей развития других региональных центров.
Для инвесторов и участников промышленного рынка существенное значение имеет оценка не только текущих объёмов производства, но и потенциальных возможностей увеличения предложения. При принятии решений необходимо анализировать наличие сырьевых ресурсов, доступность производственных площадок, технологические возможности переработки и расстояние до основных потребителей.
Дополнительным направлением анализа является изучение структуры спроса по отраслям. Различные категории покупателей предъявляют неодинаковые требования к качеству мела. Для строительной промышленности могут иметь значение одни характеристики, тогда как производители пластмасс, лакокрасочных материалов и бумаги ориентируются на другие параметры. Поэтому развитие специализированных продуктовых направлений способно стать важным элементом повышения конкурентоспособности производителей.
Более подробные сведения о состоянии отрасли, особенностях предложения и перспективах развития представлены в исследовании рынка мела в Казахстане, которое позволяет глубже оценить основные характеристики данного направления и его потенциал.
Результаты 2025 года подтверждают положительную динамику казахстанского рынка мела. Совокупный выпуск достиг 1 155,1 тысячи тонн, увеличившись на 1,8% относительно 2024 года. При этом основным источником формирования национального предложения выступает Мангистауская область, на долю которой приходится практически весь объём произведённой продукции.
Региональная статистика демонстрирует существенную разницу в масштабах производства. Мангистауская область не только сохраняет абсолютное лидерство, но и показывает положительную динамику. В Актюбинской области, напротив, зафиксировано сокращение выпуска, что отражает неоднородность изменений в региональном распределении производства.
Основные выводы по итогам отчётного года:
Таким образом, производство мела в Казахстане 2025 года характеризуется умеренным ростом национального выпуска, доминирующей ролью Мангистауской области и различной динамикой региональных производственных показателей. Увеличение объёмов в крупнейшем производственном центре стало определяющим фактором положительного результата отрасли.
Для предприятий-потребителей, инвесторов и потенциальных участников рынка наиболее важными характеристиками остаются высокая концентрация предложения, значительный масштаб производства в Мангистауской области и необходимость учитывать региональные особенности при организации закупок и поставок. В дальнейшем развитие отрасли будет зависеть от эффективности использования сырьевой базы, совершенствования технологий переработки и способности производителей обеспечивать промышленных заказчиков продукцией требуемого качества.
Казахстанский рынок мела по итогам 2025 года сохраняет положительную динамику, а Мангистауская область остаётся его ключевым производственным центром. Именно эти особенности определяют текущую структуру отрасли и представляют наибольший интерес при оценке её состояния и перспектив.
Мел является востребованным минеральным сырьём, используемым в различных отраслях промышленности. Его применение охватывает производство строительных материалов, лакокрасочной продукции, пластмасс, резинотехнических изделий, бумаги, стекла и других промышленных товаров. В зависимости от характеристик сырья и степени его обработки продукция может использоваться как самостоятельный материал, наполнитель, функциональная добавка или компонент технологических смесей.
Поэтому состояние производства мела представляет интерес не только для участников горнодобывающего и сырьевого секторов, но и для предприятий, работающих в строительной, химической, перерабатывающей и обрабатывающей промышленности. Изменение объёмов выпуска способно влиять на доступность сырьевой базы и возможности обеспечения потребителей внутри страны.
Главной особенностью казахстанского рынка в 2025 году стала доминирующая роль Мангистауской области. На этот регион пришлось 1 118,5 тысячи тонн произведённого мела, что соответствует 96,8% общенационального показателя. Таким образом, практически весь учтённый выпуск продукции был сосредоточен в пределах одной области.
Вторым представленным в региональной статистике производителем выступает Актюбинская область. В 2025 году здесь было произведено 36,6 тысячи тонн мела. При этом регион продемонстрировал отрицательную динамику относительно предыдущего года, тогда как Мангистауская область увеличила выпуск.
Динамика производства мела и основные показатели рынка Казахстана
По итогам 2025 года объём производства мела в Казахстане достиг 1 155,1 тысячи тонн. Увеличение на 1,8% относительно 2024 года свидетельствует о сохранении положительной динамики отрасли. При этом темпы изменения национального показателя необходимо рассматривать с учётом региональной структуры: результаты крупнейшего производителя оказывают определяющее влияние на общую статистику рынка.
Особенно важным является тот факт, что положительный результат национального производства обеспечен прежде всего увеличением выпуска в Мангистауской области. В 2025 году предприятия региона произвели 1 118,5 тысячи тонн мела, что на 2,1% больше уровня предыдущего года. Таким образом, крупнейший производственный регион не только сохранил лидирующие позиции, но и продемонстрировал более высокую динамику, чем рынок в целом.
В то же время Актюбинская область показала снижение выпуска. Производство мела здесь составило 36,6 тысячи тонн, что на 8,5% ниже показателя 2024 года. Разнонаправленная динамика двух регионов отражает неоднородность производственных процессов и различия в изменении объёмов выпуска на региональном уровне.
Основные количественные характеристики рынка по итогам 2025 года:
- Общий объём производства мела в Казахстане — 1 155,1 тысячи тонн.
- Изменение национального производства относительно 2024 года — увеличение на 1,8%.
- Объём производства в Мангистауской области — 1 118,5 тысячи тонн.
- Динамика производства в Мангистауской области — увеличение на 2,1% за год.
- Доля Мангистауской области в национальном выпуске — 96,8%.
- Объём производства в Актюбинской области — 36,6 тысячи тонн.
- Динамика производства в Актюбинской области — снижение на 8,5% за год.
Сопоставление показателей позволяет выделить несколько важных особенностей. Во-первых, национальный рынок мела демонстрирует положительное изменение в годовом выражении. Во-вторых, основная часть выпуска обеспечивается одним регионом, что делает его ключевым элементом всей производственной системы. В-третьих, региональная динамика не является однородной: увеличение выпуска в Мангистауской области сопровождается сокращением производства в Актюбинской области.
Рост национального производства на 1,8% в 2025 году обеспечивается на фоне увеличения выпуска в Мангистауской области на 2,1%. Данная зависимость подчёркивает значимость крупнейшего региона для поддержания общереспубликанских производственных показателей.
Для участников рынка важен не только абсолютный объём произведённой продукции, но и характер его изменения. Увеличение выпуска может создавать дополнительные возможности для снабжения промышленных потребителей, формирования товарных запасов и развития межрегиональных поставок. Однако фактическое влияние на предложение зависит также от качества сырья, степени его переработки, логистических возможностей и структуры потребительского спроса.
Мел может реализовываться в различных товарных формах, отличающихся требованиями к чистоте, дисперсности, влажности и другим характеристикам. Поэтому при оценке перспектив рынка необходимо учитывать специфику конечных потребителей и требования предприятий, использующих минеральное сырьё в производственных процессах.
Региональная структура производства мела: лидерство Мангистауской области
Региональное распределение выпуска в 2025 году демонстрирует чрезвычайно высокую концентрацию производства. Мангистауская область занимает доминирующее положение, обеспечивая почти весь национальный объём мела. Актюбинская область формирует значительно меньшую часть совокупного выпуска.
Распределение производства между регионами, по которым представлены числовые показатели, выглядит следующим образом:
- Мангистауская область — 1 118,5 тысячи тонн, или 96,8% общенационального производства. Рост относительно 2024 года составил 2,1%.
- Актюбинская область — 36,6 тысячи тонн, или около 3,2% общенационального производства. Снижение относительно 2024 года составило 8,5%.
Суммарный объём производства в двух указанных регионах соответствует общенациональному показателю 1 155,1 тысячи тонн. Это позволяет рассматривать представленную региональную структуру как практически полностью сформированную двумя указанными производственными центрами.
Мангистауская область обеспечивает 96,8% производства мела в Казахстане. Такая концентрация означает, что состояние регионального производственного комплекса имеет определяющее значение для национальной статистики. Изменения объёмов выпуска в данной области непосредственно отражаются на общереспубликанском результате.
Лидерство Мангистауской области является ключевой особенностью рынка, которую необходимо учитывать при оценке его инвестиционной привлекательности, конкурентной среды и перспектив развития сырьевого направления. Для потенциальных покупателей промышленного сырья регион представляет особый интерес с точки зрения поиска производителей и организации поставок.
При этом высокая концентрация производства одновременно формирует определённые особенности функционирования рынка. Значительная зависимость от одного региона повышает чувствительность национального показателя к изменениям производственной активности на его территории. В случае изменения объёмов выпуска крупнейшего производителя влияние на общереспубликанскую статистику может быть существенно более выраженным, чем аналогичные изменения в остальных регионах.
Актюбинская область занимает вторую позицию среди регионов, представленных в исходных данных. Однако разрыв между ней и Мангистауской областью остаётся значительным. Объём выпуска в Мангистауской области превышает показатель Актюбинской области более чем в 30 раз. Это наглядно демонстрирует масштаб различий в региональной производственной структуре.
Снижение выпуска в Актюбинской области на 8,5% относительно 2024 года представляет отдельный аналитический интерес. При сравнительно небольшом абсолютном объёме производства даже заметное процентное изменение регионального показателя оказывает ограниченное влияние на общенациональную динамику. В рассматриваемом периоде увеличение производства в Мангистауской области определяло общий положительный результат рынка.
Важно учитывать, что региональная статистика отражает объёмы производства, но сама по себе не позволяет сделать однозначные выводы о прибыльности предприятий, себестоимости продукции, уровне загрузки мощностей или фактических объёмах реализации. Для комплексной оценки конкурентных преимуществ регионов необходим дополнительный анализ производственных затрат, характеристик месторождений, логистики и структуры потребителей.
Факторы развития отрасли и перспективы казахстанского рынка мела
Перспективы производства мела в Казахстане связаны с состоянием внутреннего промышленного спроса, возможностями сырьевой базы и развитием предприятий, использующих минеральные наполнители и компоненты в технологических процессах. Важную роль играет не только добыча и выпуск исходного сырья, но и его дальнейшая подготовка к промышленному применению.
Одним из направлений развития является повышение степени переработки минеральной продукции. Предприятия, ориентированные на выпуск подготовленного и измельчённого мела с заданными характеристиками, могут работать с более широким кругом промышленных потребителей. Для таких покупателей важны стабильность качества, соответствие техническим требованиям и предсказуемость поставок.
Ключевые направления, определяющие потенциальные возможности развития рынка:
- Расширение промышленного применения мела. Минеральное сырьё востребовано в строительной отрасли, производстве лакокрасочных материалов, пластмасс, бумаги и резинотехнических изделий. Развитие этих направлений формирует потенциальную основу для расширения потребления.
- Совершенствование технологий переработки. Повышение качества измельчения, сортировки и подготовки сырья позволяет выпускать продукцию с характеристиками, соответствующими требованиям различных промышленных заказчиков.
- Развитие региональной производственной инфраструктуры. Эффективная организация добычи, переработки, хранения и отгрузки продукции имеет значение для сокращения логистических издержек и обеспечения стабильности поставок.
- Повышение эффективности крупнейших производственных площадок. Учитывая доминирующую роль Мангистауской области, эффективность предприятий данного региона имеет особое значение для состояния национального рынка.
- Расширение возможностей межрегиональных поставок. Организация эффективной логистики позволяет обеспечивать промышленным потребителям доступ к сырью независимо от территориального расположения производственных объектов.
Отдельного внимания заслуживает вопрос диверсификации региональной структуры. В 2025 году 96,8% производства было сосредоточено в Мангистауской области. Такая ситуация подчёркивает важность устойчивой работы крупнейшего производственного региона и одновременно делает актуальным изучение возможностей развития других региональных центров.
Для инвесторов и участников промышленного рынка существенное значение имеет оценка не только текущих объёмов производства, но и потенциальных возможностей увеличения предложения. При принятии решений необходимо анализировать наличие сырьевых ресурсов, доступность производственных площадок, технологические возможности переработки и расстояние до основных потребителей.
Дополнительным направлением анализа является изучение структуры спроса по отраслям. Различные категории покупателей предъявляют неодинаковые требования к качеству мела. Для строительной промышленности могут иметь значение одни характеристики, тогда как производители пластмасс, лакокрасочных материалов и бумаги ориентируются на другие параметры. Поэтому развитие специализированных продуктовых направлений способно стать важным элементом повышения конкурентоспособности производителей.
Более подробные сведения о состоянии отрасли, особенностях предложения и перспективах развития представлены в исследовании рынка мела в Казахстане, которое позволяет глубже оценить основные характеристики данного направления и его потенциал.
Итоги производства мела в Казахстане за 2025 год
Результаты 2025 года подтверждают положительную динамику казахстанского рынка мела. Совокупный выпуск достиг 1 155,1 тысячи тонн, увеличившись на 1,8% относительно 2024 года. При этом основным источником формирования национального предложения выступает Мангистауская область, на долю которой приходится практически весь объём произведённой продукции.
Региональная статистика демонстрирует существенную разницу в масштабах производства. Мангистауская область не только сохраняет абсолютное лидерство, но и показывает положительную динамику. В Актюбинской области, напротив, зафиксировано сокращение выпуска, что отражает неоднородность изменений в региональном распределении производства.
Основные выводы по итогам отчётного года:
- Национальный объём производства мела в 2025 году составил 1 155,1 тысячи тонн.
- Относительно 2024 года производство в Казахстане увеличилось на 1,8%.
- Мангистауская область произвела 1 118,5 тысячи тонн продукции и заняла первое место среди представленных регионов.
- Доля Мангистауской области в национальном объёме выпуска достигла 96,8%.
- Производство мела в Мангистауской области увеличилось на 2,1% относительно предыдущего года.
- В Актюбинской области было произведено 36,6 тысячи тонн мела.
- Годовое изменение производства в Актюбинской области составило минус 8,5%.
- Региональная структура характеризуется высокой концентрацией выпуска в Мангистауской области.
Таким образом, производство мела в Казахстане 2025 года характеризуется умеренным ростом национального выпуска, доминирующей ролью Мангистауской области и различной динамикой региональных производственных показателей. Увеличение объёмов в крупнейшем производственном центре стало определяющим фактором положительного результата отрасли.
Для предприятий-потребителей, инвесторов и потенциальных участников рынка наиболее важными характеристиками остаются высокая концентрация предложения, значительный масштаб производства в Мангистауской области и необходимость учитывать региональные особенности при организации закупок и поставок. В дальнейшем развитие отрасли будет зависеть от эффективности использования сырьевой базы, совершенствования технологий переработки и способности производителей обеспечивать промышленных заказчиков продукцией требуемого качества.
Казахстанский рынок мела по итогам 2025 года сохраняет положительную динамику, а Мангистауская область остаётся его ключевым производственным центром. Именно эти особенности определяют текущую структуру отрасли и представляют наибольший интерес при оценке её состояния и перспектив.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Предыдущие исследования
Производство гипса в Казахстане 2025: рост на 22,1%, объём выпуска 206,9 тысячи тонн и лидерство Жамбылской области
Производство доломита кальцинированного в Казахстане 2025: снижение на 46,8% и концентрация выпуска в Карагандинской области
Производство плавикового шпата в Казахстане 2025: рост на 9,4%, весь учтённый выпуск сосредоточен в области Абай
Производство агломерированного доломита в Казахстане 2025: рост на 30,3% и концентрация выпуска в области Жетісу