Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



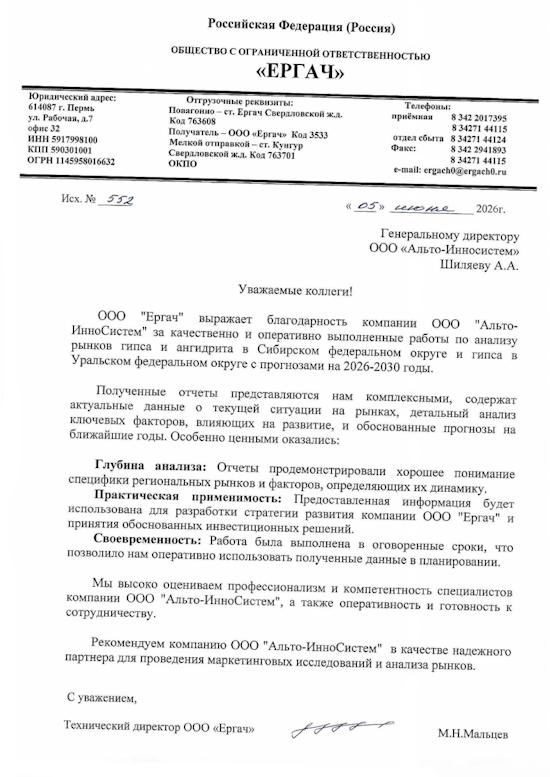
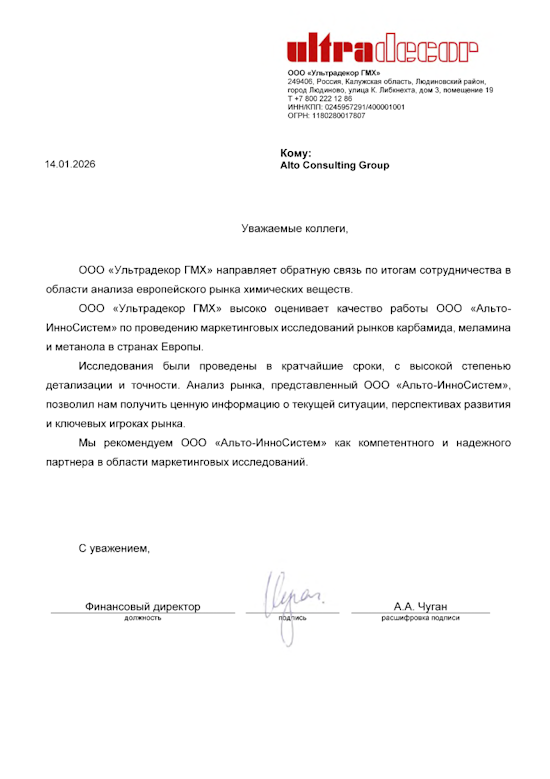
Отзывы клиентов
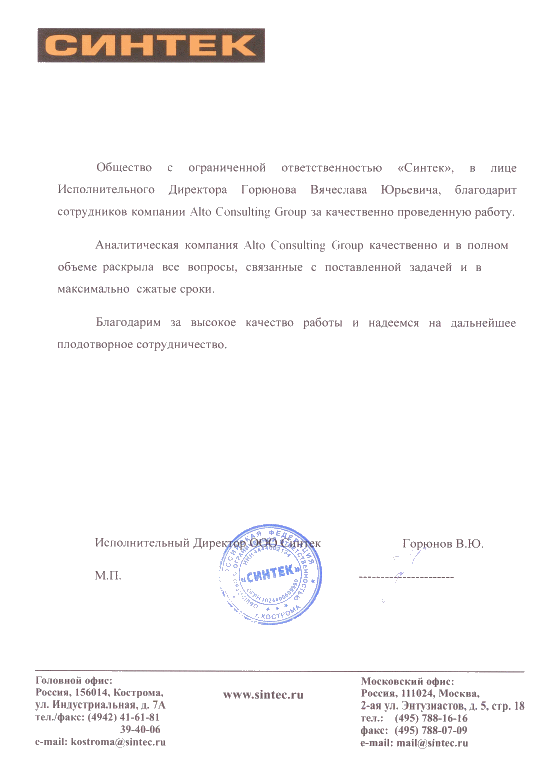
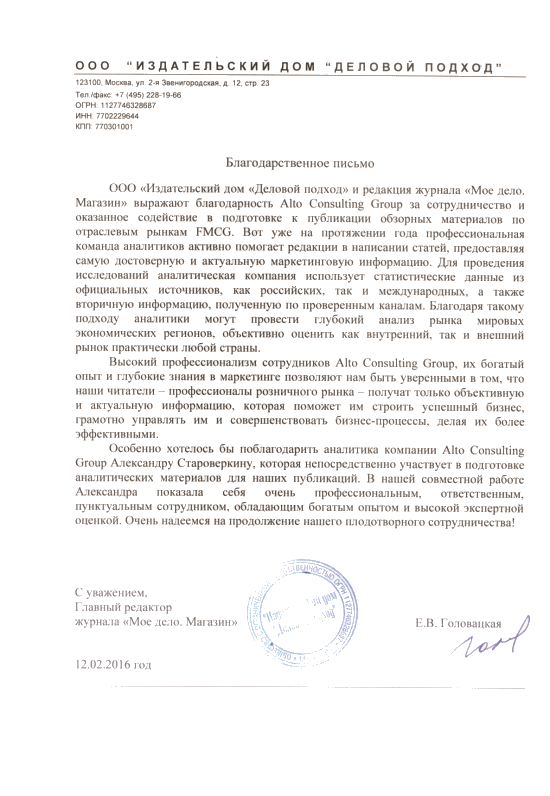
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство цинка в цинковом концентрате в Казахстане 2025: снижение на 3,3%, Восточно-Казахстанская область обеспечивает 41% выпуска
Производство цинка в цинковом концентрате в Казахстане в 2025 году составило 264,4 тысячи тонн, сократившись на 3,3% относительно предыдущего года. Крупнейшим производственным регионом стала Восточно-Казахстанская область с объемом 108,3 тысячи тонн и долей 41,0%. Область Ұлытау заняла второе место с показателем 106,0 тысячи тонн. Анализ регионального распределения, динамики выпуска и структуры горнодобывающей промышленности Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство цинка в цинковом концентрате в Казахстане 2025 года продемонстрировало снижение относительно предыдущего отчетного периода. По итогам года объем выпуска продукции составил 264,4 тысячи тонн, что на 3,3% меньше показателя 2024 года. Несмотря на отрицательную годовую динамику, Казахстан сохраняет значительные объемы производства цинкового концентрата, а его выпуск остается важным направлением национальной горнодобывающей и металлургической промышленности.
Цинк в цинковом концентрате представляет собой промежуточный продукт горнодобывающего производства, получаемый в результате добычи и обогащения полиметаллических руд. Концентрат содержит цинк в повышенной концентрации и служит сырьем для последующих металлургических процессов, в ходе которых получают металл и различные цинксодержащие материалы. Поэтому объемы его производства имеют значение не только для оценки деятельности горнодобывающих предприятий, но и для анализа сырьевого обеспечения металлургического комплекса.
Казахстан обладает развитой минерально-сырьевой базой и исторически занимает заметное место среди производителей цветных металлов. Производство цинкового концентрата связано с деятельностью предприятий, специализирующихся на разработке месторождений полиметаллических руд и их последующем обогащении. Географическое распределение таких производств определяется расположением минеральных ресурсов, состоянием промышленной инфраструктуры и возможностями переработки добытого сырья.
В 2025 году основная часть национального выпуска была сосредоточена в Восточно-Казахстанской области и области Ұлытау. На Восточно-Казахстанскую область пришлось 108,3 тысячи тонн, что соответствует 41,0% общереспубликанского производства. Область Ұлытау обеспечила еще 106,0 тысячи тонн продукции. Таким образом, два крупнейших производственных региона формируют основную часть национального показателя.
По итогам 2025 года объем производства цинка в цинковом концентрате в Казахстане составил 264,4 тысячи тонн. По сравнению с 2024 годом показатель уменьшился на 3,3%. Сокращение выпуска указывает на изменение производственной динамики в рассматриваемом сегменте горнодобывающей промышленности.
При оценке полученных результатов важно учитывать специфику производства минерального сырья. В отличие от многих отраслей обрабатывающей промышленности, объем выпуска концентрата непосредственно связан с особенностями добычи руды, ее качественными характеристиками и технологическими возможностями обогатительных комплексов. Поэтому изменение производства может определяться целым комплексом факторов, а не только состоянием конечного потребительского спроса.
К основным характеристикам отрасли относятся:
Снижение общереспубликанского показателя на 3,3% следует рассматривать в контексте региональной динамики. В Карагандинской области, например, производство, напротив, увеличилось на 0,3% относительно 2024 года и составило 31,0 тысячи тонн. Восточно-Казахстанская область показала снижение на 1,7%, при этом ее выпуск достиг 108,3 тысячи тонн.
Таким образом, динамика производства в крупнейших регионах не была полностью одинаковой. В одних территориях наблюдалось сокращение объемов, в других сохранялась положительная динамика. Это отражает различия в производственных условиях и структуре деятельности предприятий, участвующих в выпуске цинкового концентрата.
Особого внимания заслуживает область Ұлытау. В 2025 году объем производства здесь составил 106,0 тысячи тонн. Показатель сопоставим с результатом Восточно-Казахстанской области, однако данные для сравнения с предыдущим годом отсутствуют. Поэтому оценивать годовую динамику производства в этом регионе на основании имеющейся информации невозможно.
Область Абай также представлена в национальной структуре производства с объемом 19,1 тысячи тонн. Данные о сравнении с 2024 годом не представлены, что ограничивает возможности количественной оценки изменения выпуска за год. Вместе с тем наличие отдельного производственного показателя позволяет учитывать регион при анализе географии казахстанской отрасли.
Главной особенностью производства в 2025 году стала высокая концентрация выпуска в двух ведущих регионах — Восточно-Казахстанской области и области Ұлытау. Совокупный объем их производства составил 214,3 тысячи тонн, что соответствует приблизительно 81,0% общереспубликанского показателя. Это подчеркивает значимость данных территорий для формирования национального предложения цинкового концентрата.
При этом снижение общего выпуска не следует автоматически интерпретировать как долгосрочное ухудшение состояния всей отрасли. Для объективной оценки необходим комплексный анализ добычи руды, содержания цинка в сырье, загрузки обогатительных предприятий, инвестиционной активности и результатов последующих металлургических переделов.
Распределение производства по регионам Казахстана демонстрирует выраженную территориальную специализацию. Основные объемы выпуска формируются в восточной и центральной частях страны, где расположены производственные площадки, связанные с разработкой полиметаллических месторождений и переработкой минерального сырья.
Восточно-Казахстанская область в 2025 году заняла первое место по объему производства цинка в цинковом концентрате. Предприятия региона выпустили 108,3 тысячи тонн продукции. На долю области пришлось 41,0% национального производства. По сравнению с 2024 годом показатель снизился на 1,7%.
Вторую позицию заняла область Ұлытау с объемом 106,0 тысячи тонн. Разница между двумя крупнейшими регионами составила всего 2,3 тысячи тонн. Таким образом, производственные показатели лидеров оказались достаточно близкими, хотя Восточно-Казахстанская область сохранила первое место.
Региональная структура производства в 2025 году по представленным числовым данным выглядит следующим образом:
Суммарный объем производства в перечисленных регионах составляет 264,4 тысячи тонн, что соответствует общему национальному показателю. Это позволяет рассматривать представленную региональную структуру как количественно согласованную с итоговым объемом выпуска за 2025 год.
Восточно-Казахстанская область обеспечивает более двух пятых всего производства цинка в цинковом концентрате в Казахстане. Такая доля подтверждает стратегическую значимость региона для сырьевого обеспечения отрасли. Сохранение существенных производственных объемов здесь имеет значение для всей цепочки создания стоимости — от добычи и обогащения руды до получения конечной металлургической продукции.
Область Ұлытау также занимает важное место в отраслевой структуре. Объем выпуска в 106,0 тысячи тонн практически сопоставим с результатом лидирующей территории. Это означает, что национальное производство опирается не на один регион, а на два крупных производственных центра. Такая конфигурация формирует основу регионального распределения мощностей и определяет географию выпуска цинкового концентрата.
Карагандинская область занимает третью позицию с объемом 31,0 тысячи тонн. В отличие от общереспубликанской динамики, в регионе отмечен небольшой рост производства — 0,3% относительно предыдущего года. Это свидетельствует о сохранении положительной динамики выпуска на региональном уровне, хотя абсолютные объемы существенно уступают показателям двух крупнейших производственных территорий.
Область Абай произвела 19,1 тысячи тонн продукции. Ее присутствие в региональной структуре дополняет географию казахстанского производства и показывает, что выпуск цинкового концентрата представлен сразу в нескольких административно-территориальных единицах.
Отдельно необходимо учитывать информацию по регионам, для которых отсутствуют актуальные данные за 2025 год. В Актюбинской области последнее доступное числовое значение относится к 2017 году и составляет 52,3 тысячи тонн. В Павлодарской области последние доступные сведения относятся к 2011 году — 0,1 тысячи тонн.
Эти показатели характеризуют исторические объемы производства, но не могут использоваться для оценки текущего выпуска в 2025 году. В частности, включение исторического результата Актюбинской области в современную региональную структуру привело бы к некорректному сопоставлению данных разных периодов. Аналогичный подход необходимо применять и к сведениям по Павлодарской области.
Таким образом, при анализе территориального распределения важно разграничивать актуальные показатели и последние доступные исторические сведения. Отсутствие данных за 2025 год не означает, что производство в соответствующем регионе полностью прекратилось. Оно свидетельствует исключительно об отсутствии актуального числового значения в рассматриваемом наборе статистических данных.
Перспективы производства цинка в цинковом концентрате в Казахстане определяются состоянием минерально-сырьевой базы, эффективностью добычи и обогащения руды, техническим уровнем предприятий и ситуацией на международном рынке цветных металлов.
Цинковый концентрат является востребованным промышленным сырьем, поскольку используется для дальнейшего получения металлического цинка. Сам металл применяется в различных отраслях экономики, включая строительство, автомобилестроение, машиностроение, производство металлоконструкций и выпуск защитных покрытий для стальных изделий.
Важным направлением развития отрасли остается повышение эффективности использования минеральных ресурсов. Предприятиям необходимо обеспечивать рациональную переработку добываемой руды, поддерживать стабильные характеристики концентрата и сокращать технологические потери при обогащении.
К основным факторам, определяющим развитие отрасли, относятся:
Для Казахстана развитие данного сегмента имеет значение с точки зрения укрепления позиций в международной системе поставок цветных металлов. Производство концентрата формирует сырьевую основу для дальнейших переделов и способствует развитию взаимосвязанных направлений промышленности.
Вместе с тем снижение выпуска в 2025 году на 3,3% показывает необходимость внимательного наблюдения за производственными показателями. Для предприятий и участников рынка важны не только абсолютные объемы производства, но и устойчивость добычи, качество сырья, эффективность переработки и возможности реализации продукции.
Региональная концентрация также имеет значение при оценке перспектив отрасли. Высокая доля Восточно-Казахстанской области и существенные объемы области Ұлытау определяют ключевые направления территориального развития. Изменения производственной активности в этих регионах способны заметно влиять на общереспубликанские результаты.
Дополнительное значение приобретает развитие перерабатывающей инфраструктуры и повышение глубины промышленной переработки. Чем эффективнее организована технологическая цепочка, тем больше возможностей для формирования добавленной стоимости внутри страны. При этом перспективы таких проектов должны оцениваться с учетом ресурсной обеспеченности, инвестиционных затрат и рыночной конъюнктуры.
Для инвесторов, производителей сырья, металлургических компаний и участников внешнеторговой деятельности анализ региональной структуры позволяет определить основные центры производства и оценить степень концентрации предложения. Более подробная информация о состоянии отрасли представлена в исследовании рынка цинка в цинковом концентрате в Казахстане, посвященном текущей ситуации и перспективам развития данного направления.
Результаты 2025 года показывают, что казахстанская отрасль производства цинкового концентрата сохранила значительный масштаб выпуска, однако продемонстрировала отрицательную динамику по сравнению с предыдущим годом. Общий объем производства составил 264,4 тысячи тонн, что на 3,3% ниже уровня 2024 года.
Главной особенностью отрасли остается высокая территориальная концентрация. Восточно-Казахстанская область обеспечила 108,3 тысячи тонн продукции, а область Ұлытау — 106,0 тысячи тонн. Вместе эти два региона сформировали около 81,0% национального выпуска.
Карагандинская область продемонстрировала небольшое увеличение производства, тогда как Восточно-Казахстанская область завершила год со снижением показателя на 1,7%. Для области Ұлытау и области Абай доступны данные за 2025 год, но отсутствуют сопоставимые значения предыдущего периода.
Основные результаты отчетного года:
Таким образом, производство цинка в цинковом концентрате в Казахстане 2025 характеризуется умеренным сокращением общих объемов при сохранении высокой концентрации выпуска в Восточно-Казахстанской области и области Ұлытау. Отрасль продолжает играть важную роль в минерально-сырьевом и металлургическом комплексе страны.
В дальнейшем динамика производства будет зависеть от эффективности работы горнодобывающих и обогатительных предприятий, состояния ресурсной базы, инвестиционной активности и потребностей металлургической промышленности. Для участников рынка ключевыми ориентирами остаются объемы выпуска в ведущих регионах, изменение производственной структуры и возможности дальнейшего развития переработки цинксодержащего сырья.
Цинк в цинковом концентрате представляет собой промежуточный продукт горнодобывающего производства, получаемый в результате добычи и обогащения полиметаллических руд. Концентрат содержит цинк в повышенной концентрации и служит сырьем для последующих металлургических процессов, в ходе которых получают металл и различные цинксодержащие материалы. Поэтому объемы его производства имеют значение не только для оценки деятельности горнодобывающих предприятий, но и для анализа сырьевого обеспечения металлургического комплекса.
Казахстан обладает развитой минерально-сырьевой базой и исторически занимает заметное место среди производителей цветных металлов. Производство цинкового концентрата связано с деятельностью предприятий, специализирующихся на разработке месторождений полиметаллических руд и их последующем обогащении. Географическое распределение таких производств определяется расположением минеральных ресурсов, состоянием промышленной инфраструктуры и возможностями переработки добытого сырья.
В 2025 году основная часть национального выпуска была сосредоточена в Восточно-Казахстанской области и области Ұлытау. На Восточно-Казахстанскую область пришлось 108,3 тысячи тонн, что соответствует 41,0% общереспубликанского производства. Область Ұлытау обеспечила еще 106,0 тысячи тонн продукции. Таким образом, два крупнейших производственных региона формируют основную часть национального показателя.
Динамика производства цинкового концентрата и основные показатели отрасли
По итогам 2025 года объем производства цинка в цинковом концентрате в Казахстане составил 264,4 тысячи тонн. По сравнению с 2024 годом показатель уменьшился на 3,3%. Сокращение выпуска указывает на изменение производственной динамики в рассматриваемом сегменте горнодобывающей промышленности.
При оценке полученных результатов важно учитывать специфику производства минерального сырья. В отличие от многих отраслей обрабатывающей промышленности, объем выпуска концентрата непосредственно связан с особенностями добычи руды, ее качественными характеристиками и технологическими возможностями обогатительных комплексов. Поэтому изменение производства может определяться целым комплексом факторов, а не только состоянием конечного потребительского спроса.
К основным характеристикам отрасли относятся:
- Общий объем производства цинка в цинковом концентрате в Казахстане в 2025 году — 264,4 тысячи тонн.
- Изменение относительно 2024 года — снижение на 3,3%.
- Крупнейший производственный регион — Восточно-Казахстанская область.
- Объем производства в Восточно-Казахстанской области — 108,3 тысячи тонн.
- Доля Восточно-Казахстанской области в национальном выпуске — 41,0%.
- Второй по объему производства регион — область Ұлытау с показателем 106,0 тысячи тонн.
- Объем производства в Карагандинской области — 31,0 тысячи тонн.
- Объем производства в области Абай — 19,1 тысячи тонн.
Снижение общереспубликанского показателя на 3,3% следует рассматривать в контексте региональной динамики. В Карагандинской области, например, производство, напротив, увеличилось на 0,3% относительно 2024 года и составило 31,0 тысячи тонн. Восточно-Казахстанская область показала снижение на 1,7%, при этом ее выпуск достиг 108,3 тысячи тонн.
Таким образом, динамика производства в крупнейших регионах не была полностью одинаковой. В одних территориях наблюдалось сокращение объемов, в других сохранялась положительная динамика. Это отражает различия в производственных условиях и структуре деятельности предприятий, участвующих в выпуске цинкового концентрата.
Особого внимания заслуживает область Ұлытау. В 2025 году объем производства здесь составил 106,0 тысячи тонн. Показатель сопоставим с результатом Восточно-Казахстанской области, однако данные для сравнения с предыдущим годом отсутствуют. Поэтому оценивать годовую динамику производства в этом регионе на основании имеющейся информации невозможно.
Область Абай также представлена в национальной структуре производства с объемом 19,1 тысячи тонн. Данные о сравнении с 2024 годом не представлены, что ограничивает возможности количественной оценки изменения выпуска за год. Вместе с тем наличие отдельного производственного показателя позволяет учитывать регион при анализе географии казахстанской отрасли.
Главной особенностью производства в 2025 году стала высокая концентрация выпуска в двух ведущих регионах — Восточно-Казахстанской области и области Ұлытау. Совокупный объем их производства составил 214,3 тысячи тонн, что соответствует приблизительно 81,0% общереспубликанского показателя. Это подчеркивает значимость данных территорий для формирования национального предложения цинкового концентрата.
При этом снижение общего выпуска не следует автоматически интерпретировать как долгосрочное ухудшение состояния всей отрасли. Для объективной оценки необходим комплексный анализ добычи руды, содержания цинка в сырье, загрузки обогатительных предприятий, инвестиционной активности и результатов последующих металлургических переделов.
Региональная структура производства цинка в цинковом концентрате в Казахстане
Распределение производства по регионам Казахстана демонстрирует выраженную территориальную специализацию. Основные объемы выпуска формируются в восточной и центральной частях страны, где расположены производственные площадки, связанные с разработкой полиметаллических месторождений и переработкой минерального сырья.
Восточно-Казахстанская область в 2025 году заняла первое место по объему производства цинка в цинковом концентрате. Предприятия региона выпустили 108,3 тысячи тонн продукции. На долю области пришлось 41,0% национального производства. По сравнению с 2024 годом показатель снизился на 1,7%.
Вторую позицию заняла область Ұлытау с объемом 106,0 тысячи тонн. Разница между двумя крупнейшими регионами составила всего 2,3 тысячи тонн. Таким образом, производственные показатели лидеров оказались достаточно близкими, хотя Восточно-Казахстанская область сохранила первое место.
Региональная структура производства в 2025 году по представленным числовым данным выглядит следующим образом:
- Восточно-Казахстанская область — 108,3 тысячи тонн.
- Область Ұлытау — 106,0 тысячи тонн.
- Карагандинская область — 31,0 тысячи тонн.
- Область Абай — 19,1 тысячи тонн.
Суммарный объем производства в перечисленных регионах составляет 264,4 тысячи тонн, что соответствует общему национальному показателю. Это позволяет рассматривать представленную региональную структуру как количественно согласованную с итоговым объемом выпуска за 2025 год.
Восточно-Казахстанская область обеспечивает более двух пятых всего производства цинка в цинковом концентрате в Казахстане. Такая доля подтверждает стратегическую значимость региона для сырьевого обеспечения отрасли. Сохранение существенных производственных объемов здесь имеет значение для всей цепочки создания стоимости — от добычи и обогащения руды до получения конечной металлургической продукции.
Область Ұлытау также занимает важное место в отраслевой структуре. Объем выпуска в 106,0 тысячи тонн практически сопоставим с результатом лидирующей территории. Это означает, что национальное производство опирается не на один регион, а на два крупных производственных центра. Такая конфигурация формирует основу регионального распределения мощностей и определяет географию выпуска цинкового концентрата.
Карагандинская область занимает третью позицию с объемом 31,0 тысячи тонн. В отличие от общереспубликанской динамики, в регионе отмечен небольшой рост производства — 0,3% относительно предыдущего года. Это свидетельствует о сохранении положительной динамики выпуска на региональном уровне, хотя абсолютные объемы существенно уступают показателям двух крупнейших производственных территорий.
Область Абай произвела 19,1 тысячи тонн продукции. Ее присутствие в региональной структуре дополняет географию казахстанского производства и показывает, что выпуск цинкового концентрата представлен сразу в нескольких административно-территориальных единицах.
Отдельно необходимо учитывать информацию по регионам, для которых отсутствуют актуальные данные за 2025 год. В Актюбинской области последнее доступное числовое значение относится к 2017 году и составляет 52,3 тысячи тонн. В Павлодарской области последние доступные сведения относятся к 2011 году — 0,1 тысячи тонн.
Эти показатели характеризуют исторические объемы производства, но не могут использоваться для оценки текущего выпуска в 2025 году. В частности, включение исторического результата Актюбинской области в современную региональную структуру привело бы к некорректному сопоставлению данных разных периодов. Аналогичный подход необходимо применять и к сведениям по Павлодарской области.
Таким образом, при анализе территориального распределения важно разграничивать актуальные показатели и последние доступные исторические сведения. Отсутствие данных за 2025 год не означает, что производство в соответствующем регионе полностью прекратилось. Оно свидетельствует исключительно об отсутствии актуального числового значения в рассматриваемом наборе статистических данных.
Факторы развития и перспективы производства цинкового концентрата
Перспективы производства цинка в цинковом концентрате в Казахстане определяются состоянием минерально-сырьевой базы, эффективностью добычи и обогащения руды, техническим уровнем предприятий и ситуацией на международном рынке цветных металлов.
Цинковый концентрат является востребованным промышленным сырьем, поскольку используется для дальнейшего получения металлического цинка. Сам металл применяется в различных отраслях экономики, включая строительство, автомобилестроение, машиностроение, производство металлоконструкций и выпуск защитных покрытий для стальных изделий.
Важным направлением развития отрасли остается повышение эффективности использования минеральных ресурсов. Предприятиям необходимо обеспечивать рациональную переработку добываемой руды, поддерживать стабильные характеристики концентрата и сокращать технологические потери при обогащении.
К основным факторам, определяющим развитие отрасли, относятся:
- Состояние минерально-сырьевой базы. Объемы и качество доступных запасов полиметаллических руд определяют возможности поддержания производственной деятельности в долгосрочной перспективе.
- Эффективность обогатительных процессов. Совершенствование технологий переработки позволяет повышать извлечение цинка из руды и рациональнее использовать сырье.
- Техническое состояние предприятий. Модернизация оборудования и производственной инфраструктуры имеет значение для поддержания стабильности выпуска.
- Спрос со стороны металлургической промышленности. Потребность в цинковом концентрате зависит от загрузки металлургических предприятий и ситуации на рынке металлического цинка.
- Инвестиционная активность. Финансирование геологоразведки, добычи и переработки сырья создает условия для поддержания и развития производственных мощностей.
- Экологические требования. Современные стандарты промышленной безопасности и природоохранного регулирования влияют на организацию добычи и обогащения минерального сырья.
Для Казахстана развитие данного сегмента имеет значение с точки зрения укрепления позиций в международной системе поставок цветных металлов. Производство концентрата формирует сырьевую основу для дальнейших переделов и способствует развитию взаимосвязанных направлений промышленности.
Вместе с тем снижение выпуска в 2025 году на 3,3% показывает необходимость внимательного наблюдения за производственными показателями. Для предприятий и участников рынка важны не только абсолютные объемы производства, но и устойчивость добычи, качество сырья, эффективность переработки и возможности реализации продукции.
Региональная концентрация также имеет значение при оценке перспектив отрасли. Высокая доля Восточно-Казахстанской области и существенные объемы области Ұлытау определяют ключевые направления территориального развития. Изменения производственной активности в этих регионах способны заметно влиять на общереспубликанские результаты.
Дополнительное значение приобретает развитие перерабатывающей инфраструктуры и повышение глубины промышленной переработки. Чем эффективнее организована технологическая цепочка, тем больше возможностей для формирования добавленной стоимости внутри страны. При этом перспективы таких проектов должны оцениваться с учетом ресурсной обеспеченности, инвестиционных затрат и рыночной конъюнктуры.
Для инвесторов, производителей сырья, металлургических компаний и участников внешнеторговой деятельности анализ региональной структуры позволяет определить основные центры производства и оценить степень концентрации предложения. Более подробная информация о состоянии отрасли представлена в исследовании рынка цинка в цинковом концентрате в Казахстане, посвященном текущей ситуации и перспективам развития данного направления.
Итоги производства цинка в цинковом концентрате в Казахстане в 2025 году
Результаты 2025 года показывают, что казахстанская отрасль производства цинкового концентрата сохранила значительный масштаб выпуска, однако продемонстрировала отрицательную динамику по сравнению с предыдущим годом. Общий объем производства составил 264,4 тысячи тонн, что на 3,3% ниже уровня 2024 года.
Главной особенностью отрасли остается высокая территориальная концентрация. Восточно-Казахстанская область обеспечила 108,3 тысячи тонн продукции, а область Ұлытау — 106,0 тысячи тонн. Вместе эти два региона сформировали около 81,0% национального выпуска.
Карагандинская область продемонстрировала небольшое увеличение производства, тогда как Восточно-Казахстанская область завершила год со снижением показателя на 1,7%. Для области Ұлытау и области Абай доступны данные за 2025 год, но отсутствуют сопоставимые значения предыдущего периода.
Основные результаты отчетного года:
- Общий объем производства цинка в цинковом концентрате в Казахстане составил 264,4 тысячи тонн.
- По сравнению с 2024 годом производство сократилось на 3,3%.
- Восточно-Казахстанская область стала крупнейшим производственным регионом с объемом 108,3 тысячи тонн.
- Доля Восточно-Казахстанской области в национальном выпуске составила 41,0%.
- Область Ұлытау заняла второе место с показателем 106,0 тысячи тонн.
- Карагандинская область произвела 31,0 тысячи тонн, увеличив выпуск на 0,3% относительно 2024 года.
- В области Абай объем производства составил 19,1 тысячи тонн.
- По Актюбинской и Павлодарской областям отсутствуют актуальные числовые данные за 2025 год.
- Два крупнейших региона обеспечили около 81,0% общереспубликанского производства.
Таким образом, производство цинка в цинковом концентрате в Казахстане 2025 характеризуется умеренным сокращением общих объемов при сохранении высокой концентрации выпуска в Восточно-Казахстанской области и области Ұлытау. Отрасль продолжает играть важную роль в минерально-сырьевом и металлургическом комплексе страны.
В дальнейшем динамика производства будет зависеть от эффективности работы горнодобывающих и обогатительных предприятий, состояния ресурсной базы, инвестиционной активности и потребностей металлургической промышленности. Для участников рынка ключевыми ориентирами остаются объемы выпуска в ведущих регионах, изменение производственной структуры и возможности дальнейшего развития переработки цинксодержащего сырья.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Производство цинка в цинковом концентрате в Казахстане 2025: снижение на 3,3%, Восточно-Казахстанская область обеспечивает 41% выпуска
Производство ванадиевых руд и концентратов в Казахстане 2025: рост на 25% и концентрация выпуска в Кызылординской области
Производство хромовых руд в Казахстане 2025: объём выпуска составил 7 004 000 тонн, Актюбинская область обеспечила 100% производства
Предыдущие исследования
Производство ванадиевых руд и концентратов в Казахстане 2025: рост на 25% и концентрация выпуска в Кызылординской области
Производство гранита, распиленного на блоки толщиной более 25 см, в Казахстане 2025: снижение на 60,7% и региональная структура выпуска
Производство строительного песка в Казахстане 2025: рост на 27,5%, объем выпуска достиг 15,98 млн кубических метров
Производство строительного гравия в Казахстане 2025: рост на 27,4%, объем выпуска превысил 4,5 млн кубических метров
Производство природных фосфатов и фосфатного мела в Казахстане 2025: рост на 18,6% и доля Жамбылской области 99,7%
Производство ракушечника в Казахстане 2025: рост на 18,4% и концентрация выпуска в Мангистауской области