Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка железорудного агломерата в России апрель 2026: снижение производства на 17,4% и падение цен производителей на 28,8%
Обзор рынка железорудного агломерата в России апрель 2026 показывает снижение объемов производства и цен производителей на фоне изменений в металлургическом секторе. Выпуск железорудного агломерата составил 3 715,3 тысячи тонн, а средняя цена производителей доменного агломерата снизилась до 4 713,6 рубля за тонну. Анализ производства, региональной структуры, ценовой динамики и ключевых тенденций отрасли.
Департамент маркетинговой аналитики Alto Group
Обзор рынка железорудного агломерата в России апрель 2026 демонстрирует изменение рыночной конъюнктуры в одном из ключевых сегментов сырьевой базы отечественной металлургии. Железорудный агломерат остается важнейшим компонентом технологической цепочки производства чугуна и стали, поэтому динамика его выпуска традиционно рассматривается как один из индикаторов состояния металлургического комплекса страны.
По итогам января–апреля 2026 года российские предприятия произвели 15 777,5 тысячи тонн железорудного агломерата. Несмотря на сохранение значительных объемов выпуска, в течение весны рынок столкнулся с определенным снижением производственной активности. Это связано как с особенностями загрузки металлургических мощностей, так и с корректировкой спроса со стороны отдельных потребителей сырья.
В апреле 2026 года объем производства железорудного агломерата составил 3 715,3 тысячи тонн. По сравнению с мартом показатель снизился на 9,9%, а относительно апреля прошлого года сокращение достигло 17,4%. По сравнению с январем 2026 года объем выпуска уменьшился на 10,5%, что свидетельствует о постепенном ослаблении производственной динамики в течение первых месяцев года.
Отдельного внимания заслуживает ситуация в сегменте доменного железорудного агломерата, который формирует основную часть рынка. Данный вид продукции широко используется металлургическими предприятиями при производстве чугуна и остается одним из базовых компонентов сырьевого обеспечения металлургической отрасли России.
![]()
За январь–апрель 2026 года объем производства доменного железорудного агломерата достиг 9 061,7 тысячи тонн. На долю Уральского федерального округа пришлось 4 554,5 тысячи тонн, что соответствует 50,3% общероссийского выпуска данной продукции.
Выпуск мартеновского железорудного агломерата остается значительно более скромным. За четыре месяца 2026 года произведено 3,8 тысячи тонн продукции, а в апреле объем сократился до 0,1 тысячи тонн. По сравнению с январем снижение достигло 93,3%, что свидетельствует о крайне ограниченной роли данного сегмента на современном рынке.
Основные показатели рынка по итогам января–апреля 2026 года:
Структура производства показывает высокую концентрацию мощностей в нескольких ключевых металлургических регионах страны. Такая ситуация характерна для российского рынка железорудного агломерата на протяжении многих лет благодаря исторически сложившемуся размещению крупных металлургических комбинатов.
Наибольший объем производства в апреле 2026 года был зафиксирован в Уральском федеральном округе — 1 278,1 тысячи тонн. Второе место занял Центральный федеральный округ с результатом 1 218,4 тысячи тонн. Замыкает тройку лидеров Северо-Западный федеральный округ, где было произведено 530,9 тысячи тонн продукции.
Значительные объемы выпуска также сохраняются в Сибирском федеральном округе, который произвел 478,185 тысячи тонн железорудного агломерата. На остальные регионы приходится существенно меньшая доля российского производства.
Анализ регионального распределения показывает, что российский рынок железорудного агломерата характеризуется высокой территориальной концентрацией. Лидирующие позиции Уральского федерального округа обусловлены наличием крупных металлургических предприятий полного цикла, ориентированных на производство чугуна и стали.
На долю Уральского федерального округа приходится 33,2% общего объема производства железорудного агломерата в России. Это позволяет региону сохранять статус ключевого центра агломерационного производства страны.
Среди факторов, оказывающих наибольшее влияние на рынок в 2026 году, можно выделить следующие:
Дополнительное влияние на рынок оказывает технологическая модернизация предприятий. Металлургические компании продолжают инвестировать в повышение эффективности производства, снижение себестоимости продукции и улучшение экологических показателей агломерационных фабрик.
При этом снижение выпуска в апреле не следует рассматривать исключительно как негативный фактор. Для металлургической отрасли характерны циклические колебания загрузки мощностей, связанные с производственными программами крупнейших предприятий и особенностями рыночного спроса.
Более подробные сведения о состоянии отрасли представлены в исследовании рынка железорудного агломерата в России, где рассматриваются долгосрочные тенденции развития производства, потребления и ценовой динамики.
Одним из наиболее заметных событий начала 2026 года стало снижение цен производителей на доменный железорудный агломерат. Средняя цена производителей за январь–апрель составила 5 146,0 рубля за тонну.
В апреле 2026 года данный показатель снизился до 4 713,6 рубля за тонну. По сравнению с мартом снижение составило 6,6%, а относительно апреля прошлого года цены сократились сразу на 28,8%.
Особенно показательной является динамика по сравнению с началом года. Если в январе 2026 года средняя цена производителей составляла 5 481,2 рубля за тонну, то к апрелю показатель снизился на 14,0%.
Основные ценовые тенденции рынка:
Снижение цен происходит одновременно с сокращением объемов производства, что может указывать на сохранение осторожных настроений участников рынка и адаптацию производителей к изменившимся условиям спроса.
Несмотря на текущую коррекцию, железорудный агломерат остается стратегически важным видом продукции для российской металлургии. Состояние рынка во многом будет зависеть от динамики внутреннего производства стали, инвестиционной активности металлургических предприятий и ситуации на мировых рынках металлопродукции.
Обзор рынка железорудного агломерата в России апрель 2026 свидетельствует о снижении производственной активности и заметной коррекции цен производителей по сравнению с предыдущим годом. При этом отрасль сохраняет значительные объемы выпуска, а ключевые металлургические регионы продолжают обеспечивать стабильное функционирование производственной базы.
Основные результаты отчетного периода:
Таким образом, рынок железорудного агломерата в России проходит этап корректировки после более высоких показателей предыдущих периодов. В среднесрочной перспективе дальнейшая динамика отрасли будет определяться состоянием металлургического комплекса, уровнем загрузки производственных мощностей и изменением спроса на продукцию черной металлургии как внутри страны, так и на внешних рынках.
По итогам января–апреля 2026 года российские предприятия произвели 15 777,5 тысячи тонн железорудного агломерата. Несмотря на сохранение значительных объемов выпуска, в течение весны рынок столкнулся с определенным снижением производственной активности. Это связано как с особенностями загрузки металлургических мощностей, так и с корректировкой спроса со стороны отдельных потребителей сырья.
В апреле 2026 года объем производства железорудного агломерата составил 3 715,3 тысячи тонн. По сравнению с мартом показатель снизился на 9,9%, а относительно апреля прошлого года сокращение достигло 17,4%. По сравнению с январем 2026 года объем выпуска уменьшился на 10,5%, что свидетельствует о постепенном ослаблении производственной динамики в течение первых месяцев года.
Отдельного внимания заслуживает ситуация в сегменте доменного железорудного агломерата, который формирует основную часть рынка. Данный вид продукции широко используется металлургическими предприятиями при производстве чугуна и остается одним из базовых компонентов сырьевого обеспечения металлургической отрасли России.
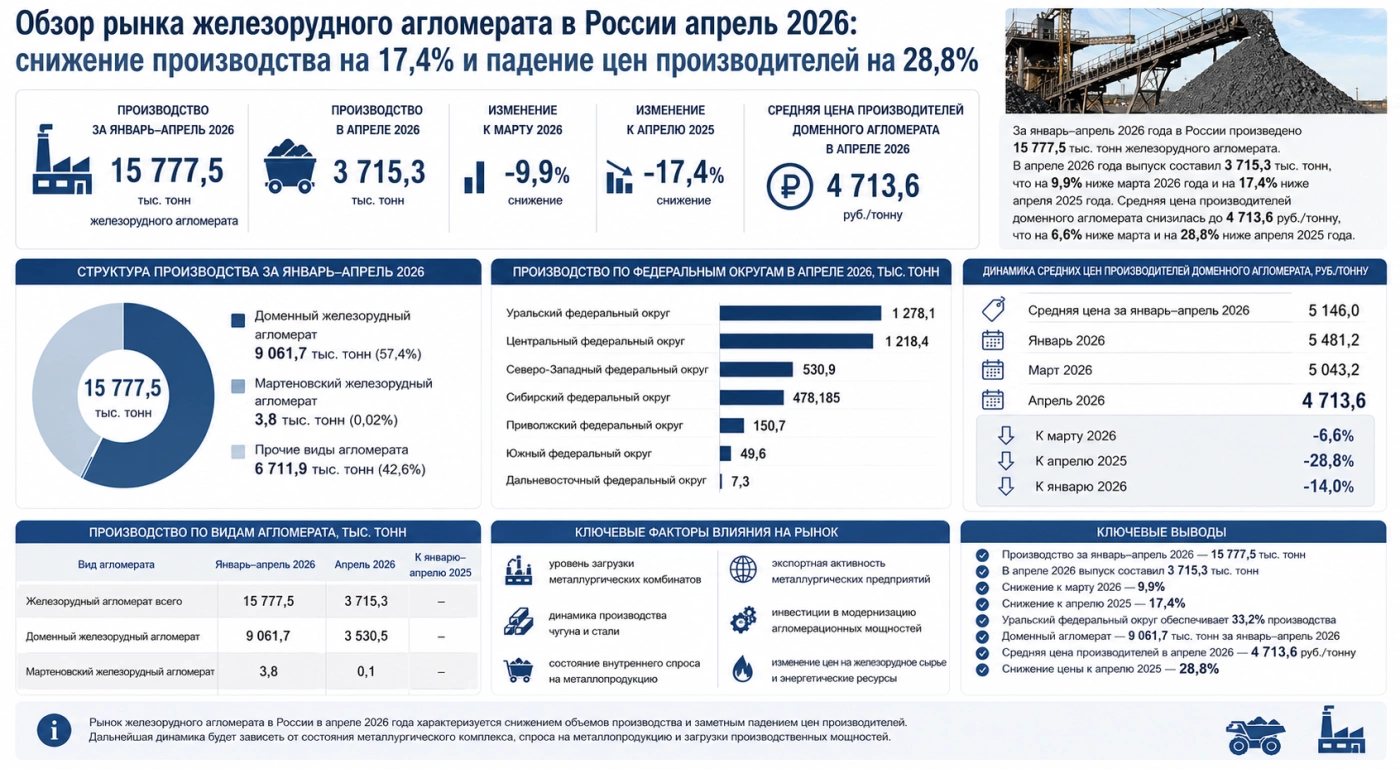
Производство железорудного агломерата в России: основные тенденции рынка
За январь–апрель 2026 года объем производства доменного железорудного агломерата достиг 9 061,7 тысячи тонн. На долю Уральского федерального округа пришлось 4 554,5 тысячи тонн, что соответствует 50,3% общероссийского выпуска данной продукции.
Выпуск мартеновского железорудного агломерата остается значительно более скромным. За четыре месяца 2026 года произведено 3,8 тысячи тонн продукции, а в апреле объем сократился до 0,1 тысячи тонн. По сравнению с январем снижение достигло 93,3%, что свидетельствует о крайне ограниченной роли данного сегмента на современном рынке.
Основные показатели рынка по итогам января–апреля 2026 года:
- производство железорудного агломерата — 15 777,5 тысячи тонн
- производство доменного железорудного агломерата — 9 061,7 тысячи тонн
- производство мартеновского железорудного агломерата — 3,8 тысячи тонн
- объем выпуска железорудного агломерата в апреле 2026 года — 3 715,3 тысячи тонн
- снижение производства относительно марта 2026 года — 9,9%
- снижение производства относительно апреля 2025 года — 17,4%
Структура производства показывает высокую концентрацию мощностей в нескольких ключевых металлургических регионах страны. Такая ситуация характерна для российского рынка железорудного агломерата на протяжении многих лет благодаря исторически сложившемуся размещению крупных металлургических комбинатов.
Наибольший объем производства в апреле 2026 года был зафиксирован в Уральском федеральном округе — 1 278,1 тысячи тонн. Второе место занял Центральный федеральный округ с результатом 1 218,4 тысячи тонн. Замыкает тройку лидеров Северо-Западный федеральный округ, где было произведено 530,9 тысячи тонн продукции.
Значительные объемы выпуска также сохраняются в Сибирском федеральном округе, который произвел 478,185 тысячи тонн железорудного агломерата. На остальные регионы приходится существенно меньшая доля российского производства.
Региональная структура и факторы развития отрасли
Анализ регионального распределения показывает, что российский рынок железорудного агломерата характеризуется высокой территориальной концентрацией. Лидирующие позиции Уральского федерального округа обусловлены наличием крупных металлургических предприятий полного цикла, ориентированных на производство чугуна и стали.
На долю Уральского федерального округа приходится 33,2% общего объема производства железорудного агломерата в России. Это позволяет региону сохранять статус ключевого центра агломерационного производства страны.
Среди факторов, оказывающих наибольшее влияние на рынок в 2026 году, можно выделить следующие:
- уровень загрузки металлургических комбинатов
- динамика производства чугуна и стали
- состояние внутреннего спроса на металлопродукцию
- экспортная активность металлургических предприятий
- инвестиции в модернизацию агломерационных мощностей
- изменение цен на железорудное сырье и энергетические ресурсы
Дополнительное влияние на рынок оказывает технологическая модернизация предприятий. Металлургические компании продолжают инвестировать в повышение эффективности производства, снижение себестоимости продукции и улучшение экологических показателей агломерационных фабрик.
При этом снижение выпуска в апреле не следует рассматривать исключительно как негативный фактор. Для металлургической отрасли характерны циклические колебания загрузки мощностей, связанные с производственными программами крупнейших предприятий и особенностями рыночного спроса.
Более подробные сведения о состоянии отрасли представлены в исследовании рынка железорудного агломерата в России, где рассматриваются долгосрочные тенденции развития производства, потребления и ценовой динамики.
Ценовая динамика и перспективы рынка железорудного агломерата
Одним из наиболее заметных событий начала 2026 года стало снижение цен производителей на доменный железорудный агломерат. Средняя цена производителей за январь–апрель составила 5 146,0 рубля за тонну.
В апреле 2026 года данный показатель снизился до 4 713,6 рубля за тонну. По сравнению с мартом снижение составило 6,6%, а относительно апреля прошлого года цены сократились сразу на 28,8%.
Особенно показательной является динамика по сравнению с началом года. Если в январе 2026 года средняя цена производителей составляла 5 481,2 рубля за тонну, то к апрелю показатель снизился на 14,0%.
Основные ценовые тенденции рынка:
- средняя цена производителей доменного агломерата за январь–апрель 2026 года составила 5 146,0 рубля за тонну
- цена в апреле 2026 года снизилась до 4 713,6 рубля за тонну
- снижение к марту 2026 года составило 6,6%
- снижение к апрелю 2025 года достигло 28,8%
- снижение относительно января 2026 года составило 14,0%
Снижение цен происходит одновременно с сокращением объемов производства, что может указывать на сохранение осторожных настроений участников рынка и адаптацию производителей к изменившимся условиям спроса.
Несмотря на текущую коррекцию, железорудный агломерат остается стратегически важным видом продукции для российской металлургии. Состояние рынка во многом будет зависеть от динамики внутреннего производства стали, инвестиционной активности металлургических предприятий и ситуации на мировых рынках металлопродукции.
Основные выводы по итогам апреля 2026 года
Обзор рынка железорудного агломерата в России апрель 2026 свидетельствует о снижении производственной активности и заметной коррекции цен производителей по сравнению с предыдущим годом. При этом отрасль сохраняет значительные объемы выпуска, а ключевые металлургические регионы продолжают обеспечивать стабильное функционирование производственной базы.
Основные результаты отчетного периода:
- производство железорудного агломерата составило 15 777,5 тысячи тонн за январь–апрель 2026 года
- выпуск в апреле достиг 3 715,3 тысячи тонн
- снижение производства относительно марта составило 9,9%
- снижение относительно апреля прошлого года достигло 17,4%
- Уральский федеральный округ обеспечил 33,2% общероссийского производства
- производство доменного агломерата составило 9 061,7 тысячи тонн
- средняя цена производителей доменного агломерата снизилась до 4 713,6 рубля за тонну
- снижение цен относительно апреля прошлого года достигло 28,8%
Таким образом, рынок железорудного агломерата в России проходит этап корректировки после более высоких показателей предыдущих периодов. В среднесрочной перспективе дальнейшая динамика отрасли будет определяться состоянием металлургического комплекса, уровнем загрузки производственных мощностей и изменением спроса на продукцию черной металлургии как внутри страны, так и на внешних рынках.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка железорудного агломерата в России апрель 2026: снижение производства на 17,4% и падение цен производителей на 28,8%
Цены производителей на электроды с покрытием в России 2025: снижение на 6,7% и разница стоимости по федеральным округам
Анализ рынка ковров в Азербайджане: текущая ситуация и прогнозы на 2026-2030 годы
217 стр. (103 графика, 28 диаграмм и 88 таблиц)
Анализ импорта и экспорта масличных культур в Киргизии в 2021-2025 годы
65 стр. (24 графиков, 4 диаграмм и 28 таблиц)
Предыдущие исследования
Обзор рынка железной руды в России апрель 2026: производство товарной руды выросло на 28,8% за год, выпуск сырой руды превысил 24 млн тонн
Обзор рынка джемперов, пуловеров, кардиганов и жилетов в России апрель 2026: производство превысило 3,6 млн штук, а выпуск пуловеров вырос на 106,4% с начала года
Обзор рынка доломита некальцинированного в России апрель 2026: производство превысило 1,7 млн тонн, а цены производителей выросли на 26,3%
Обзор рынка детских колготок в России апрель 2026: производство выросло на 176,5% с начала года, цены сохраняют стабильность
Обзор рынка гранул каменных, крошки и порошка в России апрель 2026: цены производителей выросли более чем в два раза с начала года

