Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка баранины в России апрель 2026: снижение выпуска замороженной продукции при росте цен производителей на 9,8% с начала года
Обзор рынка баранины в России апрель 2026 отражает снижение производства замороженной баранины и субпродуктов при одновременном росте цен производителей и потребительских цен. Анализ структуры выпуска по федеральным округам показывает доминирование Южного и Северо-Кавказского федеральных округов. Рассматриваются ключевые тенденции мясного рынка, динамика производства и ценовая ситуация в отрасли.
Департамент маркетинговой аналитики Alto Group
Обзор рынка баранины в России апрель 2026 демонстрирует неоднородную динамику развития сегмента мясной продукции, в котором одновременно фиксируются как признаки восстановления отдельных направлений, так и существенное снижение объемов производства по ряду категорий. Рынок баранины в России традиционно характеризуется высокой региональной концентрацией производства, значительной зависимостью от природно-климатических факторов и выраженной сезонностью поставок.
В 2026 году структура рынка продолжает оставаться устойчиво смещенной в сторону Южного и Северо-Кавказского федеральных округов, которые формируют основную часть предложения. При этом наблюдается разнонаправленная динамика между сегментами замороженной и охлажденной продукции, а также субпродуктами, что отражает изменения в структуре спроса и переработки сырья.
Особенностью отчетного периода является сохранение высокого уровня цен при одновременном снижении производства отдельных категорий продукции, особенно в сегменте замороженной баранины и субпродуктов. Это может свидетельствовать о сокращении сырьевой базы, росте издержек производителей и перераспределении потоков продукции в пользу более маржинальных направлений.
![]()
В период с января по апрель 2026 года объем производства замороженной баранины в России составил 552,8 тонны. При этом на Южный федеральный округ пришлось 437,3 тонны, что обеспечивает 79,1% общего объема производства и подтверждает его доминирующее положение в данном сегменте.
В апреле 2026 года производство замороженной баранины составило 135,9 тонны. Это на 7,1% выше уровня предыдущего месяца, однако на 57,4% ниже показателя апреля прошлого года. По сравнению с январем 2026 года зафиксировано снижение на 9,6%, что указывает на общую волатильность сегмента.
Производство свежей и охлажденной баранины в России за январь–апрель 2026 года достигло 2 023,7 тонны, что значительно превышает объем замороженного сегмента. Основной вклад внес Северо-Кавказский федеральный округ, обеспечивший 1 225,8 тонны (60,6%) от общероссийского выпуска.
Основные показатели производства баранины:
Структура рынка демонстрирует четкое разделение функций между федеральными округами: Южный федеральный округ выступает ключевым производителем замороженной продукции, тогда как Северо-Кавказский федеральный округ специализируется на охлажденной баранине.
В сегменте субпродуктов объем производства за январь–апрель 2026 года составил 234,6 тонны, при этом основная часть выпуска также сосредоточена в Южном федеральном округе (168,7 тонны или 71,9%). В апреле объем производства составил 43,0 тонны, что на 9,5% ниже предыдущего месяца.
Региональная структура рынка баранины в России остается крайне концентрированной. Южный федеральный округ и Северо-Кавказский федеральный округ формируют основную часть производства во всех ключевых сегментах.
В сегменте замороженной баранины в апреле 2026 года лидером стал Южный федеральный округ с объемом 115,556 тонны. Далее следуют Сибирский федеральный округ (10,344 тонны) и Северо-Кавказский федеральный округ (8,6 тонны). Остальные округа формируют незначительную долю рынка.
В производстве охлажденной баранины структура распределения более диверсифицирована, однако лидерство Северо-Кавказского федерального округа остается устойчивым. В апреле 2026 года на него пришлось 390,85 тонны продукции, тогда как Южный федеральный округ занял второе место с объемом 85,766 тонны.
Ключевые особенности регионального распределения:
Такая структура объясняется исторически сложившейся специализацией регионов, природными условиями, особенностями животноводства и логистической доступностью рынков сбыта.
Ценовая ситуация на рынке баранины в апреле 2026 года характеризуется ростом как потребительских цен, так и цен производителей, что отражает общий тренд удорожания мясной продукции.
Средняя потребительская цена на баранину в России составила 814,8 рубля за килограмм. По сравнению с предыдущим месяцем показатель вырос на 0,7%, а относительно апреля прошлого года — на 0,4%. С начала года рост составил 3,4%, что указывает на постепенное, но устойчивое удорожание продукции для конечного потребителя.
Средняя цена производителей на баранину (парную, охлажденную или остывшую) достигла 705 503,5 рубля за тонну. Это на 5,5% выше уровня предыдущего месяца, однако на 7,6% ниже показателя прошлого года. По сравнению с январем 2026 года рост составил 9,8%, что свидетельствует о восстановлении ценовой динамики в промышленном сегменте.
Ценовые показатели по рынку отражают следующие тенденции:
Дополнительную аналитическую информацию о структуре и перспективах отрасли можно найти в материале обзор рынка баранины в России и прогноз развития отрасли, где подробно рассматриваются долгосрочные тенденции и факторы роста.
Обзор рынка баранины в России апрель 2026 подтверждает наличие структурных дисбалансов между различными сегментами отрасли. При этом охлажденная баранина демонстрирует более устойчивую производственную базу по сравнению с замороженной продукцией.
Ключевые итоги периода:
Таким образом, рынок баранины в России в апреле 2026 года характеризуется высокой региональной концентрацией, снижением выпуска замороженной продукции и постепенным ростом цен, что формирует сложную, но устойчивую структуру отрасли с выраженной зависимостью от ключевых сельскохозяйственных регионов страны.
В 2026 году структура рынка продолжает оставаться устойчиво смещенной в сторону Южного и Северо-Кавказского федеральных округов, которые формируют основную часть предложения. При этом наблюдается разнонаправленная динамика между сегментами замороженной и охлажденной продукции, а также субпродуктами, что отражает изменения в структуре спроса и переработки сырья.
Особенностью отчетного периода является сохранение высокого уровня цен при одновременном снижении производства отдельных категорий продукции, особенно в сегменте замороженной баранины и субпродуктов. Это может свидетельствовать о сокращении сырьевой базы, росте издержек производителей и перераспределении потоков продукции в пользу более маржинальных направлений.
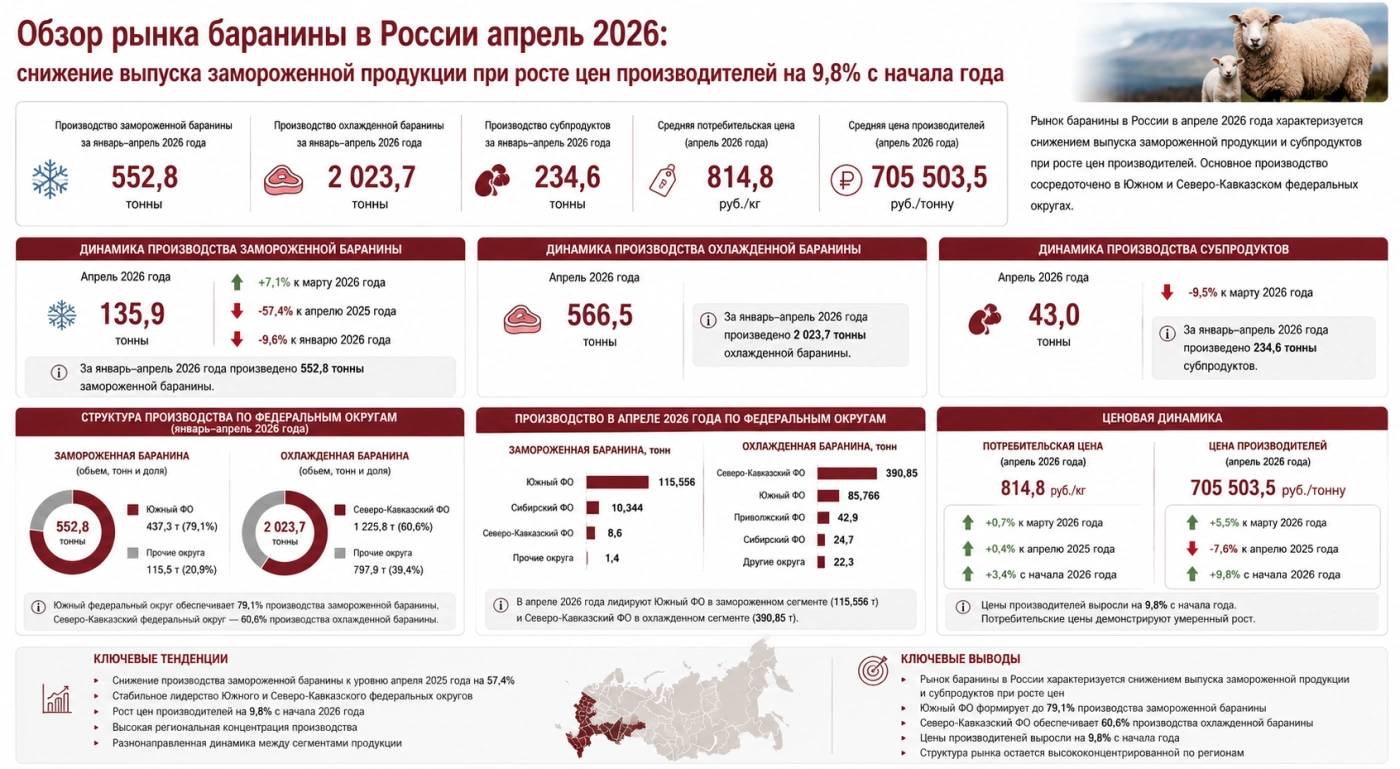
Производство баранины: ключевые тенденции и структура выпуска
В период с января по апрель 2026 года объем производства замороженной баранины в России составил 552,8 тонны. При этом на Южный федеральный округ пришлось 437,3 тонны, что обеспечивает 79,1% общего объема производства и подтверждает его доминирующее положение в данном сегменте.
В апреле 2026 года производство замороженной баранины составило 135,9 тонны. Это на 7,1% выше уровня предыдущего месяца, однако на 57,4% ниже показателя апреля прошлого года. По сравнению с январем 2026 года зафиксировано снижение на 9,6%, что указывает на общую волатильность сегмента.
Производство свежей и охлажденной баранины в России за январь–апрель 2026 года достигло 2 023,7 тонны, что значительно превышает объем замороженного сегмента. Основной вклад внес Северо-Кавказский федеральный округ, обеспечивший 1 225,8 тонны (60,6%) от общероссийского выпуска.
Основные показатели производства баранины:
- производство замороженной баранины за январь–апрель 2026 года — 552,8 тонны
- производство охлажденной баранины за январь–апрель 2026 года — 2 023,7 тонны
- выпуск замороженной баранины в апреле 2026 года — 135,9 тонны
- выпуск охлажденной баранины в апреле 2026 года — 566,5 тонны
- доля Южного федерального округа в замороженном сегменте — 79,1%
- доля Северо-Кавказского федерального округа в охлажденном сегменте — 60,6%
Структура рынка демонстрирует четкое разделение функций между федеральными округами: Южный федеральный округ выступает ключевым производителем замороженной продукции, тогда как Северо-Кавказский федеральный округ специализируется на охлажденной баранине.
В сегменте субпродуктов объем производства за январь–апрель 2026 года составил 234,6 тонны, при этом основная часть выпуска также сосредоточена в Южном федеральном округе (168,7 тонны или 71,9%). В апреле объем производства составил 43,0 тонны, что на 9,5% ниже предыдущего месяца.
Региональная структура рынка и особенности распределения производства
Региональная структура рынка баранины в России остается крайне концентрированной. Южный федеральный округ и Северо-Кавказский федеральный округ формируют основную часть производства во всех ключевых сегментах.
В сегменте замороженной баранины в апреле 2026 года лидером стал Южный федеральный округ с объемом 115,556 тонны. Далее следуют Сибирский федеральный округ (10,344 тонны) и Северо-Кавказский федеральный округ (8,6 тонны). Остальные округа формируют незначительную долю рынка.
В производстве охлажденной баранины структура распределения более диверсифицирована, однако лидерство Северо-Кавказского федерального округа остается устойчивым. В апреле 2026 года на него пришлось 390,85 тонны продукции, тогда как Южный федеральный округ занял второе место с объемом 85,766 тонны.
Ключевые особенности регионального распределения:
- высокая концентрация производства в Южном федеральном округе
- доминирование Северо-Кавказского федерального округа в охлажденном сегменте
- минимальная доля Дальневосточного и Центрального федеральных округов
- ограниченное производство в Сибирском и Уральском федеральных округах
Такая структура объясняется исторически сложившейся специализацией регионов, природными условиями, особенностями животноводства и логистической доступностью рынков сбыта.
Ценовая динамика и экономические факторы развития рынка
Ценовая ситуация на рынке баранины в апреле 2026 года характеризуется ростом как потребительских цен, так и цен производителей, что отражает общий тренд удорожания мясной продукции.
Средняя потребительская цена на баранину в России составила 814,8 рубля за килограмм. По сравнению с предыдущим месяцем показатель вырос на 0,7%, а относительно апреля прошлого года — на 0,4%. С начала года рост составил 3,4%, что указывает на постепенное, но устойчивое удорожание продукции для конечного потребителя.
Средняя цена производителей на баранину (парную, охлажденную или остывшую) достигла 705 503,5 рубля за тонну. Это на 5,5% выше уровня предыдущего месяца, однако на 7,6% ниже показателя прошлого года. По сравнению с январем 2026 года рост составил 9,8%, что свидетельствует о восстановлении ценовой динамики в промышленном сегменте.
Ценовые показатели по рынку отражают следующие тенденции:
- рост себестоимости производства и логистики
- ограниченное предложение сырья в отдельных регионах
- повышение стоимости кормовой базы
- перераспределение продукции между сегментами переработки
- рост спроса на охлажденную продукцию в ряде регионов
Дополнительную аналитическую информацию о структуре и перспективах отрасли можно найти в материале обзор рынка баранины в России и прогноз развития отрасли, где подробно рассматриваются долгосрочные тенденции и факторы роста.
Выводы по состоянию рынка баранины в апреле 2026 года
Обзор рынка баранины в России апрель 2026 подтверждает наличие структурных дисбалансов между различными сегментами отрасли. При этом охлажденная баранина демонстрирует более устойчивую производственную базу по сравнению с замороженной продукцией.
Ключевые итоги периода:
- производство замороженной баранины снизилось на 57,4% к апрелю прошлого года
- производство охлажденной баранины остается основным сегментом рынка
- Южный федеральный округ формирует до 79,1% выпуска замороженной продукции
- Северо-Кавказский федеральный округ обеспечивает 60,6% производства охлажденной баранины
- цены производителей увеличились на 9,8% с начала года
- потребительские цены остаются стабильными с умеренным ростом
Таким образом, рынок баранины в России в апреле 2026 года характеризуется высокой региональной концентрацией, снижением выпуска замороженной продукции и постепенным ростом цен, что формирует сложную, но устойчивую структуру отрасли с выраженной зависимостью от ключевых сельскохозяйственных регионов страны.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Предыдущие исследования
Обзор рынка глины в России апрель 2026: снижение производства тугоплавких глин на 50,3% с начала года и рост цен на бентониты на 29,0%
Обзор рынка строительных песков в России апрель 2026: производство выросло на 76,4% с начала года, а цены производителей достигли 490,3 рубля за кубический метр
Обзор рынка природного мела в России апрель 2026: цены производителей выросли на 187,8%, производство превысило 2,9 миллиона тонн
Обзор рынка пальто и полупальто с верхом из натурального меха в России апрель 2026: Северо-Кавказский федеральный округ формирует более 80% производства
Обзор рынка меховой одежды в России апрель 2026: производство полушубков выросло более чем в два раза, а выпуск пиджаков из натурального меха сократился на 88,3%
Обзор рынка известняка в России апрель 2026: производство превысило 6,1 миллиона тонн, а цены производителей выросли на 7,5% с начала года

