Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка торфа в России апрель 2026: рост производства сельскохозяйственного торфа на 89,4% с начала года и увеличение выпуска торфяных брикетов в 3,5 раза
Обзор рынка торфа в России апрель 2026 показывает разнонаправленную динамику производства и цен. Выпуск неагломерированного торфа достиг 58,0 тысячи тонн, производство торфа для сельского хозяйства выросло на 89,4% с начала года, а выпуск торфяных брикетов увеличился более чем в три раза. Анализ объемов производства, цен производителей, региональной структуры рынка и ключевых тенденций развития торфяной отрасли России.
Департамент маркетинговой аналитики Alto Group
Обзор рынка торфа в России апрель 2026 демонстрирует сохранение высокой активности производителей в сегменте продукции для сельского хозяйства на фоне неоднородной динамики отдельных направлений торфяной промышленности. Торф остается востребованным сырьем для растениеводства, тепличных комплексов, производства почвогрунтов и удобрений, а также используется в энергетическом секторе и коммунальном хозяйстве.
По итогам первых четырех месяцев 2026 года российские предприятия обеспечили значительные объемы выпуска различных видов торфяной продукции. При этом структура рынка продолжает смещаться в сторону сельскохозяйственного применения, что связано с развитием тепличного хозяйства, увеличением спроса на грунты и субстраты, а также расширением использования органических компонентов в аграрном секторе.
Наиболее крупным сегментом остается неагломерированный торф. За январь–апрель 2026 года его производство достигло 197,3 тысячи тонн. Несмотря на снижение относительно аналогичного периода прошлого года, отрасль демонстрирует признаки восстановления благодаря росту объемов выпуска по сравнению с началом текущего года.
![]()
В январе–апреле 2026 года объем производства неагломерированного торфа составил 197,3 тысячи тонн. Крупнейшим производственным регионом остается Северо-Западный федеральный округ, на который пришлось 87,1 тысячи тонн продукции или 44,2% общероссийского выпуска.
В апреле 2026 года производство неагломерированного торфа достигло 58,0 тысячи тонн. По сравнению с мартом показатель увеличился на 14,2%, однако относительно апреля прошлого года объем оказался ниже на 38,2%. Вместе с тем по сравнению с январем текущего года производство выросло на 41,1%, что свидетельствует о сезонном оживлении рынка.
Особое внимание привлекает сегмент торфа для сельского хозяйства. За первые четыре месяца 2026 года выпуск составил 118,4 тысячи тонн, а в апреле достиг 41,9 тысячи тонн. Рост относительно января составил впечатляющие 89,4%, что стало одним из лучших показателей среди всех видов торфяной продукции.
Основные производственные результаты отрасли:
Анализ структуры производства показывает, что наибольшая концентрация предприятий торфяной отрасли сохраняется в Северо-Западном федеральном округе. Именно этот регион формирует основную часть предложения на российском рынке благодаря значительным запасам сырья, развитой добывающей инфраструктуре и близости к ключевым потребителям продукции.
В апреле 2026 года Северо-Западный федеральный округ обеспечил производство 33,482 тысячи тонн неагломерированного торфа. Второе место занял Центральный федеральный округ с объемом 10,567 тысячи тонн, а третье — Уральский федеральный округ с показателем 8,879 тысячи тонн.
Наиболее высокие темпы роста в отчетном периоде демонстрировал сегмент торфяных брикетов и полубрикетов. За январь–апрель 2026 года объем производства составил 8,6 тысячи тонн, а в апреле достиг 3,8 тысячи тонн.
По сравнению с январем выпуск увеличился на 249,0%, а относительно апреля прошлого года рост превысил 114%. Подобная динамика может быть связана с увеличением спроса на специализированную продукцию для сельского хозяйства и садоводства.
В сегменте питательных торфяных брикетов для сельского хозяйства ситуация остается аналогичной. Производство за январь–апрель составило 8,6 тысячи тонн, а доля Северо-Западного федерального округа достигла 98,2%, что свидетельствует о крайне высокой концентрации данного сегмента.
Ключевые особенности региональной структуры рынка:
Подобная структура объясняется географическим расположением крупнейших месторождений торфа и исторически сложившейся специализацией предприятий. Концентрация производства способствует снижению издержек и повышению эффективности поставок продукции на внутренний рынок.
Дополнительные сведения о долгосрочных тенденциях развития отрасли представлены в исследовании рынка торфа в России, где подробно рассматриваются факторы спроса, структура потребления и прогнозы развития сектора.
Ценовая ситуация на рынке торфа в апреле 2026 года оставалась неоднородной. Средняя цена производителей на торф фрезерный для сельского хозяйства составила 1 360,7 рубля за тонну. По сравнению с мартом показатель увеличился на 14,8%, а относительно апреля прошлого года рост достиг 26,4%.
При этом по сравнению с январем 2026 года средняя цена снизилась на 16,2%, что может свидетельствовать о нормализации рынка после ценовых колебаний начала года и увеличении предложения продукции.
Наиболее высокая цена производителей на сельскохозяйственный торф была зафиксирована в Северо-Западном федеральном округе — 6 376,9 рубля за тонну. Минимальное значение наблюдалось в Центральном федеральном округе и составило 1 282,5 рубля за тонну.
В сегменте торфяных брикетов средняя цена производителей в апреле 2026 года достигла 8 628,5 рубля за тонну. Несмотря на снижение относительно предыдущего месяца на 22,5%, показатель оказался выше уровня апреля прошлого года на 10,6%.
Основные ценовые показатели рынка:
Сохранение устойчивого спроса со стороны агропромышленного комплекса, расширение тепличного производства и рост популярности органических субстратов продолжают поддерживать рынок торфа. Дополнительным фактором развития остается повышение интереса к экологичным материалам для растениеводства и рекультивации земель.
Обзор рынка торфа в России апрель 2026 показывает, что отрасль сохраняет высокий потенциал развития благодаря активному росту сельскохозяйственного сегмента и увеличению производства продукции с высокой добавленной стоимостью.
Главные результаты отчетного периода:
Таким образом, российский рынок торфа в апреле 2026 года характеризуется ростом активности в сельскохозяйственном сегменте, высокой концентрацией производства в Северо-Западном федеральном округе и сохранением благоприятных условий для дальнейшего развития отрасли.
По итогам первых четырех месяцев 2026 года российские предприятия обеспечили значительные объемы выпуска различных видов торфяной продукции. При этом структура рынка продолжает смещаться в сторону сельскохозяйственного применения, что связано с развитием тепличного хозяйства, увеличением спроса на грунты и субстраты, а также расширением использования органических компонентов в аграрном секторе.
Наиболее крупным сегментом остается неагломерированный торф. За январь–апрель 2026 года его производство достигло 197,3 тысячи тонн. Несмотря на снижение относительно аналогичного периода прошлого года, отрасль демонстрирует признаки восстановления благодаря росту объемов выпуска по сравнению с началом текущего года.
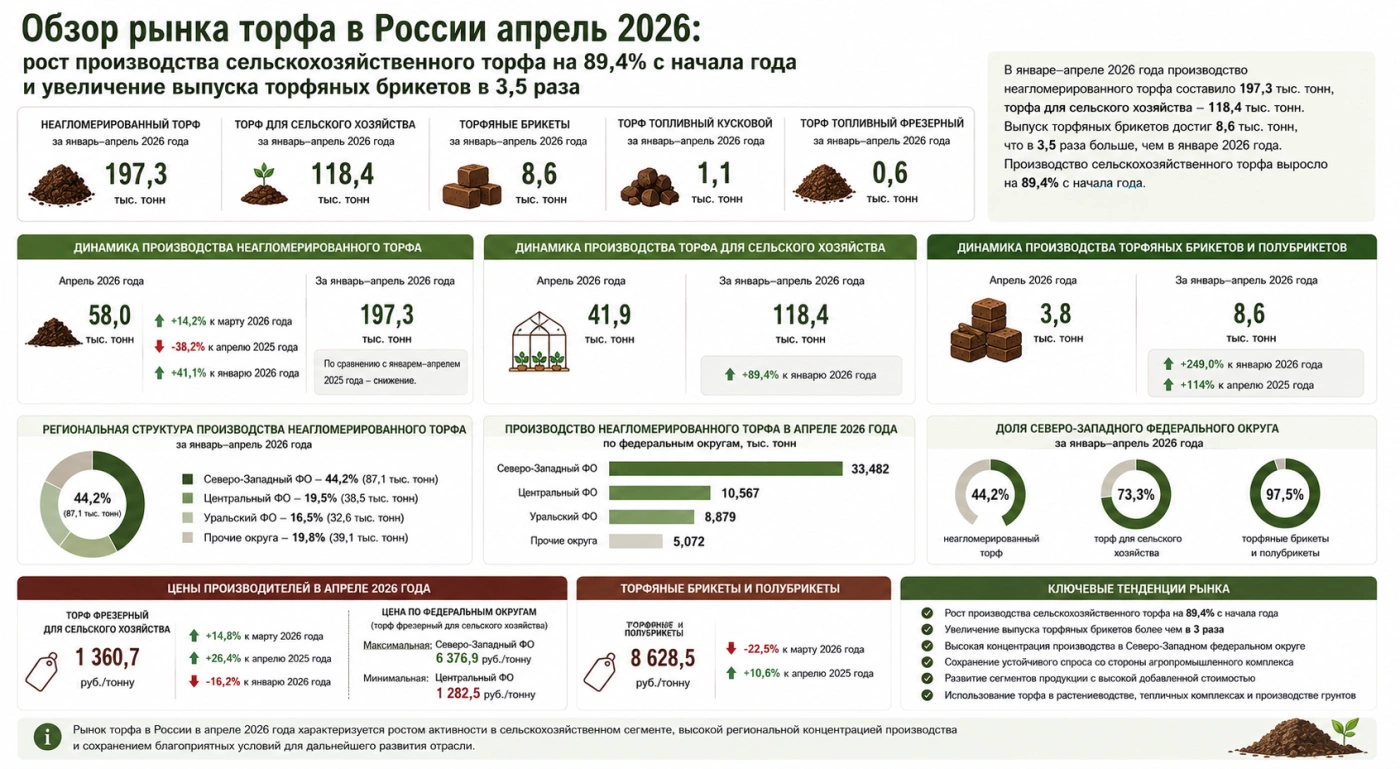
Производство торфа в России: основные показатели рынка
В январе–апреле 2026 года объем производства неагломерированного торфа составил 197,3 тысячи тонн. Крупнейшим производственным регионом остается Северо-Западный федеральный округ, на который пришлось 87,1 тысячи тонн продукции или 44,2% общероссийского выпуска.
В апреле 2026 года производство неагломерированного торфа достигло 58,0 тысячи тонн. По сравнению с мартом показатель увеличился на 14,2%, однако относительно апреля прошлого года объем оказался ниже на 38,2%. Вместе с тем по сравнению с январем текущего года производство выросло на 41,1%, что свидетельствует о сезонном оживлении рынка.
Особое внимание привлекает сегмент торфа для сельского хозяйства. За первые четыре месяца 2026 года выпуск составил 118,4 тысячи тонн, а в апреле достиг 41,9 тысячи тонн. Рост относительно января составил впечатляющие 89,4%, что стало одним из лучших показателей среди всех видов торфяной продукции.
Основные производственные результаты отрасли:
- производство неагломерированного торфа за январь–апрель 2026 года — 197,3 тысячи тонн
- производство торфа фрезерного для сельского хозяйства — 118,4 тысячи тонн
- производство торфяных брикетов и полубрикетов — 8,6 тысячи тонн
- производство торфа топливного кускового — 1,1 тысячи тонн
- производство торфа топливного фрезерного — 0,6 тысячи тонны
- объем выпуска неагломерированного торфа в апреле 2026 года — 58,0 тысячи тонн
- объем выпуска сельскохозяйственного торфа в апреле 2026 года — 41,9 тысячи тонн
Анализ структуры производства показывает, что наибольшая концентрация предприятий торфяной отрасли сохраняется в Северо-Западном федеральном округе. Именно этот регион формирует основную часть предложения на российском рынке благодаря значительным запасам сырья, развитой добывающей инфраструктуре и близости к ключевым потребителям продукции.
В апреле 2026 года Северо-Западный федеральный округ обеспечил производство 33,482 тысячи тонн неагломерированного торфа. Второе место занял Центральный федеральный округ с объемом 10,567 тысячи тонн, а третье — Уральский федеральный округ с показателем 8,879 тысячи тонн.
Региональная структура и динамика отдельных сегментов
Наиболее высокие темпы роста в отчетном периоде демонстрировал сегмент торфяных брикетов и полубрикетов. За январь–апрель 2026 года объем производства составил 8,6 тысячи тонн, а в апреле достиг 3,8 тысячи тонн.
По сравнению с январем выпуск увеличился на 249,0%, а относительно апреля прошлого года рост превысил 114%. Подобная динамика может быть связана с увеличением спроса на специализированную продукцию для сельского хозяйства и садоводства.
В сегменте питательных торфяных брикетов для сельского хозяйства ситуация остается аналогичной. Производство за январь–апрель составило 8,6 тысячи тонн, а доля Северо-Западного федерального округа достигла 98,2%, что свидетельствует о крайне высокой концентрации данного сегмента.
Ключевые особенности региональной структуры рынка:
- Северо-Западный федеральный округ формирует 44,2% производства неагломерированного торфа
- доля Северо-Западного федерального округа в выпуске сельскохозяйственного торфа достигает 73,3%
- производство торфяных брикетов на 97,5% сосредоточено в Северо-Западном федеральном округе
- Центральный федеральный округ остается вторым по значимости производственным центром
- Уральский федеральный округ входит в число крупнейших производителей неагломерированного торфа
Подобная структура объясняется географическим расположением крупнейших месторождений торфа и исторически сложившейся специализацией предприятий. Концентрация производства способствует снижению издержек и повышению эффективности поставок продукции на внутренний рынок.
Дополнительные сведения о долгосрочных тенденциях развития отрасли представлены в исследовании рынка торфа в России, где подробно рассматриваются факторы спроса, структура потребления и прогнозы развития сектора.
Цены производителей и перспективы развития рынка
Ценовая ситуация на рынке торфа в апреле 2026 года оставалась неоднородной. Средняя цена производителей на торф фрезерный для сельского хозяйства составила 1 360,7 рубля за тонну. По сравнению с мартом показатель увеличился на 14,8%, а относительно апреля прошлого года рост достиг 26,4%.
При этом по сравнению с январем 2026 года средняя цена снизилась на 16,2%, что может свидетельствовать о нормализации рынка после ценовых колебаний начала года и увеличении предложения продукции.
Наиболее высокая цена производителей на сельскохозяйственный торф была зафиксирована в Северо-Западном федеральном округе — 6 376,9 рубля за тонну. Минимальное значение наблюдалось в Центральном федеральном округе и составило 1 282,5 рубля за тонну.
В сегменте торфяных брикетов средняя цена производителей в апреле 2026 года достигла 8 628,5 рубля за тонну. Несмотря на снижение относительно предыдущего месяца на 22,5%, показатель оказался выше уровня апреля прошлого года на 10,6%.
Основные ценовые показатели рынка:
- средняя цена производителей на сельскохозяйственный торф — 1 360,7 рубля за тонну
- рост цены к апрелю 2025 года — 26,4%
- средняя цена производителей на торфяные брикеты — 8 628,5 рубля за тонну
- рост цены торфяных брикетов к апрелю прошлого года — 10,6%
- максимальная цена на сельскохозяйственный торф зафиксирована в Северо-Западном федеральном округе
- минимальная цена на сельскохозяйственный торф отмечена в Центральном федеральном округе
Сохранение устойчивого спроса со стороны агропромышленного комплекса, расширение тепличного производства и рост популярности органических субстратов продолжают поддерживать рынок торфа. Дополнительным фактором развития остается повышение интереса к экологичным материалам для растениеводства и рекультивации земель.
Основные выводы по итогам апреля 2026 года
Обзор рынка торфа в России апрель 2026 показывает, что отрасль сохраняет высокий потенциал развития благодаря активному росту сельскохозяйственного сегмента и увеличению производства продукции с высокой добавленной стоимостью.
Главные результаты отчетного периода:
- производство неагломерированного торфа составило 197,3 тысячи тонн за январь–апрель 2026 года
- выпуск сельскохозяйственного торфа достиг 118,4 тысячи тонн
- производство торфяных брикетов выросло на 249,0% по сравнению с январем 2026 года
- выпуск сельскохозяйственного торфа увеличился на 89,4% с начала года
- Северо-Западный федеральный округ остается ключевым производственным центром отрасли
- цена производителей на сельскохозяйственный торф достигла 1 360,7 рубля за тонну
- средняя цена торфяных брикетов составила 8 628,5 рубля за тонну
- рынок сохраняет положительные перспективы благодаря устойчивому спросу со стороны агропромышленного комплекса
Таким образом, российский рынок торфа в апреле 2026 года характеризуется ростом активности в сельскохозяйственном сегменте, высокой концентрацией производства в Северо-Западном федеральном округе и сохранением благоприятных условий для дальнейшего развития отрасли.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Обзор рынка баранины в России апрель 2026: снижение выпуска замороженной продукции при росте цен производителей на 9,8% с начала года
Обзор рынка глины в России апрель 2026: снижение производства тугоплавких глин на 50,3% с начала года и рост цен на бентониты на 29,0%
Обзор рынка строительных песков в России апрель 2026: производство выросло на 76,4% с начала года, а цены производителей достигли 490,3 рубля за кубический метр
Обзор рынка природного мела в России апрель 2026: цены производителей выросли на 187,8%, производство превысило 2,9 миллиона тонн
Обзор рынка пальто и полупальто с верхом из натурального меха в России апрель 2026: Северо-Кавказский федеральный округ формирует более 80% производства
Обзор рынка меховой одежды в России апрель 2026: производство полушубков выросло более чем в два раза, а выпуск пиджаков из натурального меха сократился на 88,3%

