Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство кокса из каменного угля в России 2025: снижение на 6,5% до 22,57 млн тонн
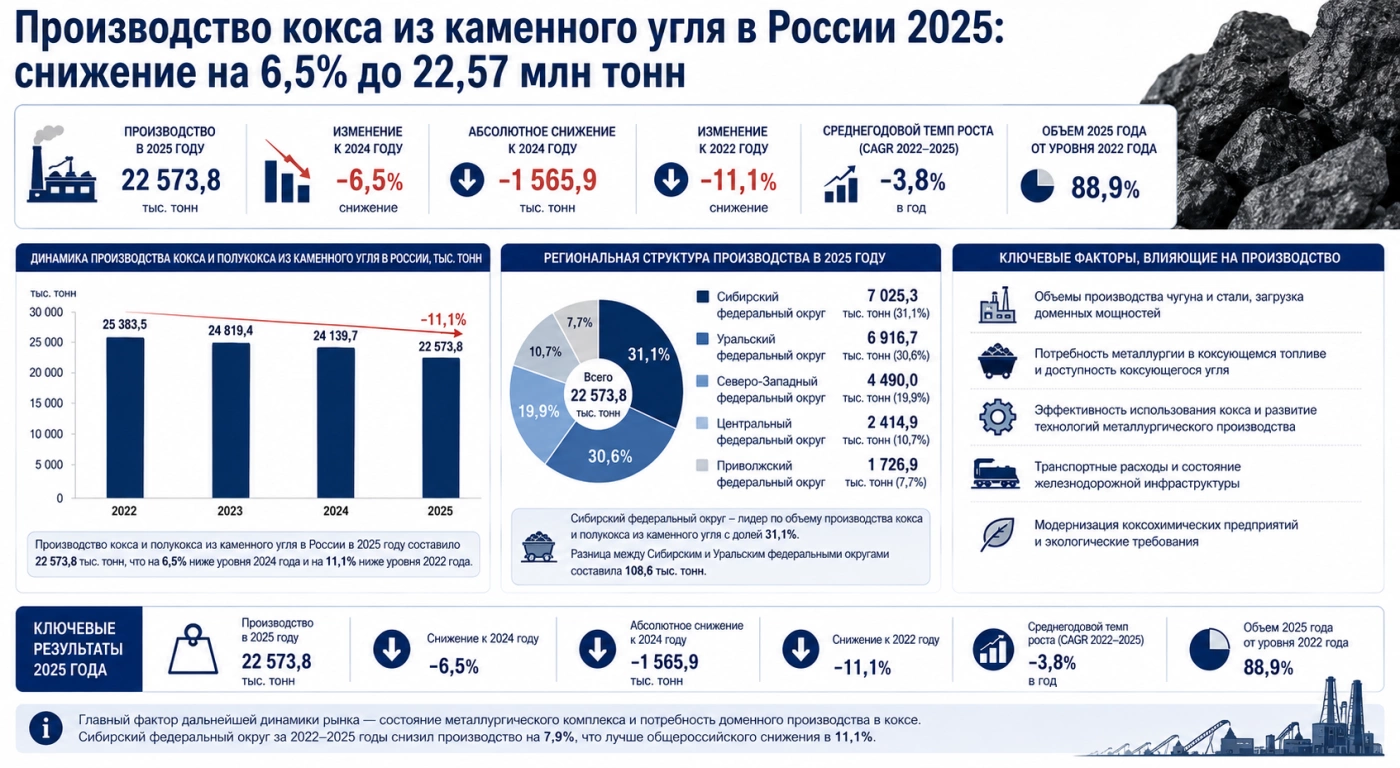
Производство кокса и полукокса из каменного угля в России в 2025 году составило 22 573,8 тыс. тонн, снизившись на 6,5% за год и на 11,1% относительно 2022 года. CAGR за 2022–2025 годы составил -3,8%. Сибирский федеральный округ обеспечил 31,1% российского выпуска, а крупнейшими производственными центрами стали Сибирский, Уральский и Северо-Западный федеральные округа.
Департамент маркетинговой аналитики Alto Group
Производство кокса из каменного угля в России 2025 года характеризовалось снижением объемов выпуска на фоне разнонаправленной динамики отрасли в течение рассматриваемого периода. По итогам 2025 года российские предприятия произвели 22 573,8 тыс. тонн кокса и полукокса из каменного угля по ОКПД2 (19.10.10.110).
По сравнению с 2024 годом объем производства уменьшился на 6,5%. В абсолютном выражении сокращение составило 1 565,9 тыс. тонн. Таким образом, за один год российская коксохимическая промышленность сократила выпуск более чем на 1,5 млн тонн.
Сравнение с 2022 годом также показывает отрицательную динамику. Четыре года назад объем производства составлял 25 383,5 тыс. тонн, тогда как в 2025 году показатель оказался на 2 809,7 тыс. тонн ниже. Совокупное снижение достигло 11,1%, а производство сократилось до 88,9% от уровня 2022 года.
Среднегодовой темп роста, рассчитанный за 2022–2025 годы, составил -3,8%. Это означает, что в среднесрочном периоде производство кокса и полукокса из каменного угля демонстрировало устойчивую тенденцию к сокращению.
Кокс является важным продуктом переработки каменного угля и одним из ключевых материалов для металлургического комплекса. В первую очередь он используется в доменном производстве чугуна, где выполняет одновременно топливную, восстановительную и технологическую функции. Поэтому динамика выпуска кокса тесно связана с состоянием металлургии, объемами производства чугуна и стали, загрузкой доменных мощностей и общей промышленной активностью.
При этом изменение производства кокса не следует рассматривать исключительно как самостоятельный показатель коксохимической отрасли. Значительная часть спроса на продукцию формируется смежными производствами, поэтому снижение выпуска может отражать изменение потребностей металлургических предприятий и оптимизацию производственных процессов.
![]()
В 2025 году объем производства кокса и полукокса из каменного угля в России составил 22 573,8 тыс. тонн. Этот показатель стал ниже результата предыдущего года на 1 565,9 тыс. тонн, или на 6,5%.
За период с 2022 по 2025 год динамика также оказалась отрицательной. Если в 2022 году российские предприятия выпускали 25 383,5 тыс. тонн продукции, то к 2025 году производство уменьшилось до 22 573,8 тыс. тонн.
Основные показатели производства можно представить следующим образом:
Снижение на 6,5% за один год стало основным негативным фактором динамики 2025 года. При этом совокупное падение на 11,1% за 2022–2025 годы показывает, что речь идет не только о краткосрочном изменении, а о более продолжительном сокращении объемов выпуска.
Одним из ключевых факторов, определяющих потребность в коксе, выступает состояние черной металлургии. Доменное производство требует стабильных поставок кокса, поэтому изменение объемов выплавки чугуна и стали непосредственно влияет на потребность предприятий в данном продукте.
Кокс производится в процессе высокотемпературной переработки каменного угля без доступа воздуха. В результате получается материал с высоким содержанием углерода, необходимый для работы доменных печей. Технологические характеристики кокса имеют большое значение для эффективности металлургического процесса, поэтому производители ориентируются не только на объем выпуска, но и на стабильность качества продукции.
Изменение структуры металлургического производства способно влиять на спрос на кокс. При модернизации предприятий, изменении загрузки доменных печей или оптимизации производственных процессов потребность в коксохимической продукции может изменяться даже при относительно стабильной ситуации на отдельных сегментах промышленности.
Еще одним фактором является эффективность использования кокса. Совершенствование металлургических технологий позволяет снижать расход сырья на единицу конечной продукции. В результате рост эффективности доменного производства способен ограничивать потребность в коксе даже при сохранении значительных объемов выплавки.
Сырьевая база также имеет принципиальное значение. Для производства кокса необходимы соответствующие марки коксующегося угля. Изменение доступности сырья, его стоимости, логистических условий и качества может оказывать влияние на себестоимость и экономику коксохимического производства.
Важную роль играет транспортная инфраструктура. Кокс является крупнотоннажным промышленным продуктом, поэтому расходы на перевозку могут иметь существенное значение для конечной экономики поставок. Близость к металлургическим предприятиям и наличие эффективных железнодорожных маршрутов являются конкурентными преимуществами для производственных площадок.
Снижение выпуска в 2025 году также необходимо рассматривать в контексте общей промышленной конъюнктуры. Производители кокса ориентируются на реальные потребности металлургических предприятий, поэтому изменения в загрузке основных потребителей быстро отражаются на производственных планах.
При этом российская коксохимическая промышленность сохраняет стратегическое значение для металлургического комплекса. Даже при снижении физических объемов производства необходимость в качественном коксе сохраняется, поскольку доменная технология остается важнейшим элементом производства чугуна.
Производство кокса и полукокса из каменного угля в 2025 году было сосредоточено преимущественно в пяти федеральных округах. Наибольший объем выпуска пришелся на Сибирский федеральный округ, который произвел 7 025,3 тыс. тонн продукции.
Доля Сибирского федерального округа в общероссийском производстве составила 31,1%. Таким образом, почти треть всего российского выпуска кокса и полукокса из каменного угля в 2025 году была обеспечена предприятиями данного округа.
Распределение производства между федеральными округами выглядело следующим образом:
Сибирский федеральный округ занимает первое место, однако его преимущество перед Уральским федеральным округом относительно небольшое. Разница между объемами производства двух крупнейших региональных центров составила всего 108,6 тыс. тонн.
Уральский федеральный округ произвел 6 916,7 тыс. тонн кокса и полукокса из каменного угля. Его показатель практически сопоставим с объемом Сибирского федерального округа, что подтверждает высокую концентрацию коксохимического производства в двух крупных промышленных регионах.
Третью позицию занимает Северо-Западный федеральный округ с объемом 4 490,0 тыс. тонн. Далее следуют Центральный федеральный округ с результатом 2 414,9 тыс. тонн и Приволжский федеральный округ, где было произведено 1 726,9 тыс. тонн.
Таким образом, региональная структура имеет выраженную промышленную специализацию. Основные производственные мощности сосредоточены в территориях с развитой металлургической и энергетической инфраструктурой.
Сибирский федеральный округ является одним из важнейших центров угольной и металлургической промышленности России. Наличие сырьевой базы и крупных промышленных предприятий формирует благоприятные условия для размещения коксохимических мощностей.
Уральский федеральный округ также обладает значительной промышленной базой. Его положение связано прежде всего с исторически сложившейся концентрацией металлургических предприятий. Высокий объем производства кокса отражает роль региона в обеспечении металлургического комплекса необходимым сырьем.
Северо-Западный федеральный округ занимает третье место. Значительный объем производства здесь связан с крупными промышленными центрами и развитой инфраструктурой, обеспечивающей поставки коксохимической продукции потребителям.
Центральный и Приволжский федеральные округа также участвуют в формировании общероссийского предложения. Их совокупный выпуск дополняет производственную базу крупнейших коксохимических регионов.
Особый интерес представляет динамика Сибирского федерального округа. За 2022–2025 годы его производство снизилось на 7,9%. Несмотря на отрицательную динамику, это сокращение оказалось менее значительным, чем общероссийское снижение, составившее 11,1%.
Следовательно, Сибирский федеральный округ не только сохранил первое место по объемам производства, но и продемонстрировал более устойчивую динамику относительно российского рынка в целом.
Перспективы производства кокса и полукокса из каменного угля напрямую связаны с развитием металлургического комплекса. Главным потребителем кокса остается производство чугуна в доменных печах, поэтому изменение объемов металлургического производства будет одним из важнейших факторов будущего спроса.
На отрасль также воздействуют технологические изменения. Современные металлургические предприятия стремятся повышать эффективность использования топлива и сырья, снижать удельный расход кокса и повышать производительность доменных агрегатов. Такие процессы могут ограничивать физический рост спроса даже при сохранении высокого уровня металлургического производства.
К числу ключевых факторов, определяющих развитие рынка, относятся:
Одним из наиболее важных направлений остается модернизация производственных мощностей. Обновление оборудования позволяет повышать стабильность качества кокса, улучшать энергетическую эффективность и сокращать издержки.
Для крупных производителей важна также интеграция с металлургическими предприятиями. Наличие устойчивых связей между коксохимическими производствами и основными потребителями снижает коммерческие риски и позволяет эффективнее планировать объемы выпуска.
В условиях сокращения производства на 11,1% относительно 2022 года особое значение приобретает управление производственными затратами. Предприятиям необходимо адаптировать объемы выпуска к реальному спросу, контролировать себестоимость и обеспечивать необходимое качество продукции.
Сырьевая обеспеченность остается отдельным фактором конкурентоспособности. Стоимость и качество коксующегося угля напрямую влияют на экономику производства. Поэтому предприятия, имеющие стабильный доступ к подходящему сырью и эффективную логистику, получают дополнительные преимущества.
Не менее важным фактором является экологическая составляющая. Коксохимическое производство связано с образованием выбросов и побочных продуктов, поэтому модернизация оборудования и внедрение природоохранных технологий становятся важной частью долгосрочного развития отрасли.
Для российского рынка также имеет значение география производства. Сибирский и Уральский федеральные округа обеспечивают значительную часть выпуска, поэтому состояние предприятий этих регионов оказывает существенное влияние на общенациональный показатель.
Более подробный отраслевой контекст представлен в исследовании рынка каменноугольного кокса, которое может использоваться как дополнительный источник информации при оценке развития сегмента.
При сохранении высокой роли доменной металлургии кокс будет продолжать оставаться востребованным промышленным продуктом. Однако дальнейшая динамика его производства будет зависеть не столько от самостоятельного расширения коксохимической отрасли, сколько от потребностей металлургии.
Итоги 2025 года показывают, что российское производство кокса и полукокса из каменного угля находилось под воздействием отрицательной динамики. Объем выпуска составил 22 573,8 тыс. тонн, что на 6,5% меньше результата предыдущего года.
В абсолютном выражении производство сократилось на 1 565,9 тыс. тонн. При сравнении с 2022 годом снижение оказалось еще более заметным: выпуск уменьшился на 2 809,7 тыс. тонн, или на 11,1%.
Среднегодовой темп роста за 2022–2025 годы составил -3,8%, а производство в 2025 году достигло только 88,9% уровня 2022 года. Эти показатели подтверждают наличие устойчивой тенденции к сокращению выпуска в среднесрочной перспективе.
Региональная структура остается концентрированной. Сибирский федеральный округ обеспечил 7 025,3 тыс. тонн, или 31,1% общероссийского производства. Вторым крупнейшим центром стал Уральский федеральный округ с объемом 6 916,7 тыс. тонн.
Ключевые результаты анализа:
Таким образом, производство кокса из каменного угля в России 2025 года характеризовалось снижением до 22 573,8 тыс. тонн. Годовое сокращение на 6,5% стало продолжением отрицательной среднесрочной динамики, а относительно 2022 года производство уменьшилось на 11,1%.
При этом региональная структура остается важнейшим фактором устойчивости отрасли. Сибирский федеральный округ сохранил лидерство с долей 31,1%, а его снижение за 2022–2025 годы оказалось менее глубоким, чем общероссийское. Уральский федеральный округ практически сопоставим с Сибирским по объему производства, что формирует два крупнейших центра российской коксохимической промышленности.
Главный фактор дальнейшей динамики рынка — состояние металлургического комплекса и потребность доменного производства в коксе. Изменение объемов выпуска чугуна, модернизация доменных мощностей, повышение эффективности использования кокса и развитие технологий металлургического производства будут определять будущий спрос.
Одновременно производителям необходимо адаптироваться к изменению рыночной конъюнктуры, контролировать сырьевую базу, повышать эффективность оборудования и поддерживать конкурентоспособность продукции. При сохранении значительной роли доменной металлургии кокс останется стратегически важным материалом, однако потенциал роста его выпуска будет зависеть от фактической потребности металлургических предприятий.
В целом 2025 год можно охарактеризовать как период сокращения российского производства кокса и полукокса из каменного угля при сохранении высокой концентрации выпуска в крупнейших промышленных регионах. Сочетание снижения на 6,5% за год и отрицательного CAGR в размере 3,8% указывает на необходимость учитывать долгосрочные структурные изменения при оценке перспектив коксохимического производства в России.
По сравнению с 2024 годом объем производства уменьшился на 6,5%. В абсолютном выражении сокращение составило 1 565,9 тыс. тонн. Таким образом, за один год российская коксохимическая промышленность сократила выпуск более чем на 1,5 млн тонн.
Сравнение с 2022 годом также показывает отрицательную динамику. Четыре года назад объем производства составлял 25 383,5 тыс. тонн, тогда как в 2025 году показатель оказался на 2 809,7 тыс. тонн ниже. Совокупное снижение достигло 11,1%, а производство сократилось до 88,9% от уровня 2022 года.
Среднегодовой темп роста, рассчитанный за 2022–2025 годы, составил -3,8%. Это означает, что в среднесрочном периоде производство кокса и полукокса из каменного угля демонстрировало устойчивую тенденцию к сокращению.
Кокс является важным продуктом переработки каменного угля и одним из ключевых материалов для металлургического комплекса. В первую очередь он используется в доменном производстве чугуна, где выполняет одновременно топливную, восстановительную и технологическую функции. Поэтому динамика выпуска кокса тесно связана с состоянием металлургии, объемами производства чугуна и стали, загрузкой доменных мощностей и общей промышленной активностью.
При этом изменение производства кокса не следует рассматривать исключительно как самостоятельный показатель коксохимической отрасли. Значительная часть спроса на продукцию формируется смежными производствами, поэтому снижение выпуска может отражать изменение потребностей металлургических предприятий и оптимизацию производственных процессов.
Динамика производства кокса и полукокса из каменного угля
В 2025 году объем производства кокса и полукокса из каменного угля в России составил 22 573,8 тыс. тонн. Этот показатель стал ниже результата предыдущего года на 1 565,9 тыс. тонн, или на 6,5%.
За период с 2022 по 2025 год динамика также оказалась отрицательной. Если в 2022 году российские предприятия выпускали 25 383,5 тыс. тонн продукции, то к 2025 году производство уменьшилось до 22 573,8 тыс. тонн.
Основные показатели производства можно представить следующим образом:
- объем производства в России в 2025 году — 22 573,8 тыс. тонн;
- объем производства в России в 2022 году — 25 383,5 тыс. тонн;
- снижение производства в 2025 году относительно 2024 года — 6,5%;
- сокращение производства относительно 2022 года — 11,1%;
- абсолютное снижение относительно 2024 года — 1 565,9 тыс. тонн;
- среднегодовой темп роста за 2022–2025 годы — -3,8%;
- объем производства в 2025 году относительно уровня 2022 года — 88,9%.
Снижение на 6,5% за один год стало основным негативным фактором динамики 2025 года. При этом совокупное падение на 11,1% за 2022–2025 годы показывает, что речь идет не только о краткосрочном изменении, а о более продолжительном сокращении объемов выпуска.
Одним из ключевых факторов, определяющих потребность в коксе, выступает состояние черной металлургии. Доменное производство требует стабильных поставок кокса, поэтому изменение объемов выплавки чугуна и стали непосредственно влияет на потребность предприятий в данном продукте.
Кокс производится в процессе высокотемпературной переработки каменного угля без доступа воздуха. В результате получается материал с высоким содержанием углерода, необходимый для работы доменных печей. Технологические характеристики кокса имеют большое значение для эффективности металлургического процесса, поэтому производители ориентируются не только на объем выпуска, но и на стабильность качества продукции.
Изменение структуры металлургического производства способно влиять на спрос на кокс. При модернизации предприятий, изменении загрузки доменных печей или оптимизации производственных процессов потребность в коксохимической продукции может изменяться даже при относительно стабильной ситуации на отдельных сегментах промышленности.
Еще одним фактором является эффективность использования кокса. Совершенствование металлургических технологий позволяет снижать расход сырья на единицу конечной продукции. В результате рост эффективности доменного производства способен ограничивать потребность в коксе даже при сохранении значительных объемов выплавки.
Сырьевая база также имеет принципиальное значение. Для производства кокса необходимы соответствующие марки коксующегося угля. Изменение доступности сырья, его стоимости, логистических условий и качества может оказывать влияние на себестоимость и экономику коксохимического производства.
Важную роль играет транспортная инфраструктура. Кокс является крупнотоннажным промышленным продуктом, поэтому расходы на перевозку могут иметь существенное значение для конечной экономики поставок. Близость к металлургическим предприятиям и наличие эффективных железнодорожных маршрутов являются конкурентными преимуществами для производственных площадок.
Снижение выпуска в 2025 году также необходимо рассматривать в контексте общей промышленной конъюнктуры. Производители кокса ориентируются на реальные потребности металлургических предприятий, поэтому изменения в загрузке основных потребителей быстро отражаются на производственных планах.
При этом российская коксохимическая промышленность сохраняет стратегическое значение для металлургического комплекса. Даже при снижении физических объемов производства необходимость в качественном коксе сохраняется, поскольку доменная технология остается важнейшим элементом производства чугуна.
Региональная структура производства кокса в России
Производство кокса и полукокса из каменного угля в 2025 году было сосредоточено преимущественно в пяти федеральных округах. Наибольший объем выпуска пришелся на Сибирский федеральный округ, который произвел 7 025,3 тыс. тонн продукции.
Доля Сибирского федерального округа в общероссийском производстве составила 31,1%. Таким образом, почти треть всего российского выпуска кокса и полукокса из каменного угля в 2025 году была обеспечена предприятиями данного округа.
Распределение производства между федеральными округами выглядело следующим образом:
- Сибирский федеральный округ — 7 025,3 тыс. тонн;
- Уральский федеральный округ — 6 916,7 тыс. тонн;
- Северо-Западный федеральный округ — 4 490,0 тыс. тонн;
- Центральный федеральный округ — 2 414,9 тыс. тонн;
- Приволжский федеральный округ — 1 726,9 тыс. тонн.
Сибирский федеральный округ занимает первое место, однако его преимущество перед Уральским федеральным округом относительно небольшое. Разница между объемами производства двух крупнейших региональных центров составила всего 108,6 тыс. тонн.
Уральский федеральный округ произвел 6 916,7 тыс. тонн кокса и полукокса из каменного угля. Его показатель практически сопоставим с объемом Сибирского федерального округа, что подтверждает высокую концентрацию коксохимического производства в двух крупных промышленных регионах.
Третью позицию занимает Северо-Западный федеральный округ с объемом 4 490,0 тыс. тонн. Далее следуют Центральный федеральный округ с результатом 2 414,9 тыс. тонн и Приволжский федеральный округ, где было произведено 1 726,9 тыс. тонн.
Таким образом, региональная структура имеет выраженную промышленную специализацию. Основные производственные мощности сосредоточены в территориях с развитой металлургической и энергетической инфраструктурой.
Сибирский федеральный округ является одним из важнейших центров угольной и металлургической промышленности России. Наличие сырьевой базы и крупных промышленных предприятий формирует благоприятные условия для размещения коксохимических мощностей.
Уральский федеральный округ также обладает значительной промышленной базой. Его положение связано прежде всего с исторически сложившейся концентрацией металлургических предприятий. Высокий объем производства кокса отражает роль региона в обеспечении металлургического комплекса необходимым сырьем.
Северо-Западный федеральный округ занимает третье место. Значительный объем производства здесь связан с крупными промышленными центрами и развитой инфраструктурой, обеспечивающей поставки коксохимической продукции потребителям.
Центральный и Приволжский федеральные округа также участвуют в формировании общероссийского предложения. Их совокупный выпуск дополняет производственную базу крупнейших коксохимических регионов.
Особый интерес представляет динамика Сибирского федерального округа. За 2022–2025 годы его производство снизилось на 7,9%. Несмотря на отрицательную динамику, это сокращение оказалось менее значительным, чем общероссийское снижение, составившее 11,1%.
Следовательно, Сибирский федеральный округ не только сохранил первое место по объемам производства, но и продемонстрировал более устойчивую динамику относительно российского рынка в целом.
Факторы развития отрасли и перспективы производства
Перспективы производства кокса и полукокса из каменного угля напрямую связаны с развитием металлургического комплекса. Главным потребителем кокса остается производство чугуна в доменных печах, поэтому изменение объемов металлургического производства будет одним из важнейших факторов будущего спроса.
На отрасль также воздействуют технологические изменения. Современные металлургические предприятия стремятся повышать эффективность использования топлива и сырья, снижать удельный расход кокса и повышать производительность доменных агрегатов. Такие процессы могут ограничивать физический рост спроса даже при сохранении высокого уровня металлургического производства.
К числу ключевых факторов, определяющих развитие рынка, относятся:
- объемы производства чугуна и стали;
- загрузка доменных мощностей металлургических предприятий;
- потребность металлургии в коксующемся топливе;
- доступность и стоимость коксующегося угля;
- эффективность использования кокса в доменном производстве;
- транспортные расходы и состояние железнодорожной инфраструктуры;
- модернизация коксохимических предприятий;
- требования к качеству и технологическим характеристикам кокса;
- изменение структуры металлургического производства.
Одним из наиболее важных направлений остается модернизация производственных мощностей. Обновление оборудования позволяет повышать стабильность качества кокса, улучшать энергетическую эффективность и сокращать издержки.
Для крупных производителей важна также интеграция с металлургическими предприятиями. Наличие устойчивых связей между коксохимическими производствами и основными потребителями снижает коммерческие риски и позволяет эффективнее планировать объемы выпуска.
В условиях сокращения производства на 11,1% относительно 2022 года особое значение приобретает управление производственными затратами. Предприятиям необходимо адаптировать объемы выпуска к реальному спросу, контролировать себестоимость и обеспечивать необходимое качество продукции.
Сырьевая обеспеченность остается отдельным фактором конкурентоспособности. Стоимость и качество коксующегося угля напрямую влияют на экономику производства. Поэтому предприятия, имеющие стабильный доступ к подходящему сырью и эффективную логистику, получают дополнительные преимущества.
Не менее важным фактором является экологическая составляющая. Коксохимическое производство связано с образованием выбросов и побочных продуктов, поэтому модернизация оборудования и внедрение природоохранных технологий становятся важной частью долгосрочного развития отрасли.
Для российского рынка также имеет значение география производства. Сибирский и Уральский федеральные округа обеспечивают значительную часть выпуска, поэтому состояние предприятий этих регионов оказывает существенное влияние на общенациональный показатель.
Более подробный отраслевой контекст представлен в исследовании рынка каменноугольного кокса, которое может использоваться как дополнительный источник информации при оценке развития сегмента.
При сохранении высокой роли доменной металлургии кокс будет продолжать оставаться востребованным промышленным продуктом. Однако дальнейшая динамика его производства будет зависеть не столько от самостоятельного расширения коксохимической отрасли, сколько от потребностей металлургии.
Основные итоги производства кокса в 2025 году
Итоги 2025 года показывают, что российское производство кокса и полукокса из каменного угля находилось под воздействием отрицательной динамики. Объем выпуска составил 22 573,8 тыс. тонн, что на 6,5% меньше результата предыдущего года.
В абсолютном выражении производство сократилось на 1 565,9 тыс. тонн. При сравнении с 2022 годом снижение оказалось еще более заметным: выпуск уменьшился на 2 809,7 тыс. тонн, или на 11,1%.
Среднегодовой темп роста за 2022–2025 годы составил -3,8%, а производство в 2025 году достигло только 88,9% уровня 2022 года. Эти показатели подтверждают наличие устойчивой тенденции к сокращению выпуска в среднесрочной перспективе.
Региональная структура остается концентрированной. Сибирский федеральный округ обеспечил 7 025,3 тыс. тонн, или 31,1% общероссийского производства. Вторым крупнейшим центром стал Уральский федеральный округ с объемом 6 916,7 тыс. тонн.
Ключевые результаты анализа:
- производство кокса и полукокса из каменного угля в России в 2025 году составило 22 573,8 тыс. тонн;
- по сравнению с 2024 годом выпуск снизился на 6,5%;
- абсолютное снижение относительно 2024 года составило 1 565,9 тыс. тонн;
- относительно 2022 года производство уменьшилось на 11,1%;
- объем выпуска в 2025 году составил 88,9% от уровня 2022 года;
- CAGR производства за 2022–2025 годы составил -3,8%;
- Сибирский федеральный округ обеспечил 31,1% российского выпуска;
- Сибирский федеральный округ произвел 7 025,3 тыс. тонн;
- Уральский федеральный округ произвел 6 916,7 тыс. тонн;
- Северо-Западный федеральный округ произвел 4 490,0 тыс. тонн;
- производство в Сибирском федеральном округе за 2022–2025 годы снизилось на 7,9%, что было лучше общероссийского результата.
Таким образом, производство кокса из каменного угля в России 2025 года характеризовалось снижением до 22 573,8 тыс. тонн. Годовое сокращение на 6,5% стало продолжением отрицательной среднесрочной динамики, а относительно 2022 года производство уменьшилось на 11,1%.
При этом региональная структура остается важнейшим фактором устойчивости отрасли. Сибирский федеральный округ сохранил лидерство с долей 31,1%, а его снижение за 2022–2025 годы оказалось менее глубоким, чем общероссийское. Уральский федеральный округ практически сопоставим с Сибирским по объему производства, что формирует два крупнейших центра российской коксохимической промышленности.
Главный фактор дальнейшей динамики рынка — состояние металлургического комплекса и потребность доменного производства в коксе. Изменение объемов выпуска чугуна, модернизация доменных мощностей, повышение эффективности использования кокса и развитие технологий металлургического производства будут определять будущий спрос.
Одновременно производителям необходимо адаптироваться к изменению рыночной конъюнктуры, контролировать сырьевую базу, повышать эффективность оборудования и поддерживать конкурентоспособность продукции. При сохранении значительной роли доменной металлургии кокс останется стратегически важным материалом, однако потенциал роста его выпуска будет зависеть от фактической потребности металлургических предприятий.
В целом 2025 год можно охарактеризовать как период сокращения российского производства кокса и полукокса из каменного угля при сохранении высокой концентрации выпуска в крупнейших промышленных регионах. Сочетание снижения на 6,5% за год и отрицательного CAGR в размере 3,8% указывает на необходимость учитывать долгосрочные структурные изменения при оценке перспектив коксохимического производства в России.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Производство кокса из каменного угля в России 2025: снижение на 6,5% до 22,57 млн тонн
Производство стеллажей офисных металлических в России 2025: выпуск снизился на 7,0%
Обзор рынка электроприборов для обогрева в России 2025: производство и цены
Производство ученических деревянных столов в России 2025: выпуск составил 264 807 штук

