Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка нержавеющей стали в России 2025: производство снизилось на 17,2%
Обзор рынка нержавеющей стали в России 2025: объем производства нержавеющей стали в слитках и полуфабрикатов снизился до 232 774,1 тонны, а выпуск слитков — до 192 633,2 тонны. Уральский федеральный округ сохранил лидерство с долей 35,3%, средняя цена производителей составила 122 007,4 рубля за тонну. Анализ динамики производства, региональной структуры, цен и ключевых тенденций отрасли.
Департамент маркетинговой аналитики Alto Group
Обзор рынка нержавеющей стали в России 2025 показывает заметное сокращение объемов отечественного производства по сравнению с предыдущим годом. При этом структура выпуска остается достаточно концентрированной: значительная часть производства сосредоточена в Уральском и Южном федеральных округах, а динамика отдельных сегментов отличается от показателей рынка нержавеющей стали в целом.
Нержавеющая сталь относится к стратегически важным видам металлопродукции, используемым в машиностроении, металлургии, строительстве, энергетике, пищевой промышленности, химическом производстве и других отраслях. Ее востребованность определяется сочетанием коррозионной стойкости, прочности, долговечности и возможности использования в условиях повышенных температур и агрессивных сред.
По итогам 2025 года объем производства стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов из нержавеющей стали в России составил 232 774,1 тонны. По сравнению с 2024 годом выпуск сократился на 47 891,4 тонны, или на 17,1%. Относительно 2022 года объем производства снизился на 17,2%, до 82,8% от уровня базового года.
Отдельно следует выделить производство слитков из нержавеющей стали. В 2025 году российские предприятия выпустили 192 633,2 тонны такой продукции. Это на 48 550,8 тонны меньше, чем годом ранее. Снижение относительно 2022 года составило 20,2%, а объем выпуска сократился до 79,8% от уровня 2022 года.
Таким образом, в 2025 году более широкий сегмент нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах продемонстрировал несколько менее глубокое снижение, чем производство непосредственно слитков. Это указывает на различия в динамике отдельных стадий производственной цепочки и продуктовых категорий.
![]()
В течение 2022–2025 годов динамика производства нержавеющей стали в России носила разнонаправленный характер. Однако итоговое сравнение крайних точек рассматриваемого периода показывает устойчивое сокращение совокупного объема выпуска.
В 2025 году производство стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов составило 232 774,1 тонны. По сравнению с 2022 годом, когда выпуск достигал 281 169,0 тонны, объем уменьшился на 48 394,9 тонны. Таким образом, за три года производство сократилось на 17,2%.
Среднегодовой темп роста производства за 2022–2025 годы составил -6,1%. Это означает, что в среднем за рассматриваемый период показатель ежегодно снижался, хотя фактическая динамика отдельных лет могла отличаться от расчетного среднегодового значения.
Производство слитков из нержавеющей стали характеризовалось более значительным сокращением. В 2022 году выпуск составлял 241 504,0 тонны, тогда как в 2025 году он снизился до 192 633,2 тонны. Разница составила 48 870,8 тонны, а итоговое снижение достигло 20,2%.
Среднегодовой темп роста производства слитков за 2022–2025 годы составил -7,3%. В результате в 2025 году объем выпуска находился на уровне 79,8% от показателя 2022 года.
Сопоставление двух показателей позволяет сделать важный вывод: производство слитков из нержавеющей стали сокращалось быстрее, чем совокупный выпуск нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов. Разница между темпами снижения составляет 3,0 процентного пункта по CAGR.
Основные показатели производства в 2025 году:
Сокращение объемов производства отражает изменение масштабов выпуска продукции в рассматриваемом сегменте. При этом нельзя оценивать рынок только по динамике слитков: более широкий показатель включает также продукцию в прочих первичных формах и полуфабрикаты, поэтому его изменения дают более полное представление о производственной активности в отрасли.
Особое значение для рынка имеет структура выпуска по регионам. Производство нержавеющей стали характеризуется концентрацией в нескольких федеральных округах, которые формируют основную часть общероссийского объема.
В 2025 году лидером по производству стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов стал Уральский федеральный округ. На предприятия региона пришлось 82 196,8 тонны продукции, или 35,3% от общего объема российского производства.
Второе место занял Южный федеральный округ с объемом производства 67 394,9 тонны. Существенный вклад также обеспечили предприятия Приволжского и Центрального федеральных округов.
Распределение производства стали нержавеющей в слитках, прочих первичных формах и полуфабрикатов в 2025 году выглядело следующим образом:
Таким образом, на Уральский федеральный округ приходится более трети российского производства рассматриваемой категории. Южный федеральный округ также занимает значительную позицию, а совместный вклад двух крупнейших регионов формирует существенную часть общероссийского выпуска.
Для производства непосредственно слитков из нержавеющей стали региональная картина несколько отличается по абсолютным объемам. Уральский федеральный округ в 2025 году произвел 79 694,6 тонны, что соответствует 41,4% общероссийского выпуска слитков.
На втором месте находился Южный федеральный округ с объемом 57 015,5 тонны. Далее следовали Центральный федеральный округ с 28 306,3 тонны и Приволжский федеральный округ с 22 852,7 тонны.
Структура производства слитков из нержавеющей стали в 2025 году:
Сопоставление региональной структуры двух показателей показывает, что Уральский федеральный округ является особенно значимым центром именно производства слитков. Его доля в выпуске слитков достигает 41,4%, тогда как в более широком сегменте нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах составляет 35,3%.
Вместе с тем динамика Уральского федерального округа за 2022–2025 годы оказалась слабее общероссийской. Производство нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов в регионе сократилось на 22,4% против снижения на 17,2% в России в целом.
Еще более заметным было снижение производства непосредственно слитков. В Уральском федеральном округе за 2022–2025 годы показатель уменьшился на 23,0%, тогда как общероссийское сокращение составило 20,2%.
Таким образом, несмотря на сохранение Уральским федеральным округом статуса крупнейшего производственного центра, темпы снижения выпуска в регионе оказались выше среднероссийских. Это является одним из наиболее важных результатов регионального анализа рынка.
Наряду с производственными показателями существенное значение для оценки рынка имеет динамика цен производителей. В 2025 году средняя цена производителей на сталь нержавеющую в слитках или прочих первичных формах и полуфабрикаты из нержавеющей стали в России составила 122 007,4 рубля за тонну.
По сравнению с 2024 годом средняя цена снизилась на 17,2%. При этом относительно 2023 года показатель оказался выше на 21,6%. Таким образом, несмотря на снижение цены в 2025 году в годовом выражении, уровень цен оставался выше значения двухлетней давности.
Среднегодовой темп роста цены производителей за 2023–2025 годы составил 10,3%. Этот показатель характеризует общую направленность ценовой динамики за рассматриваемый период и показывает, что при сравнении начального и конечного годов наблюдалось увеличение средней цены.
Основные ценовые показатели рынка:
Индекс колебаний, или показатель волатильности, в размере 19,1% характеризует заметную изменчивость ценового показателя в течение рассматриваемого периода. Для участников рынка это означает необходимость учитывать не только текущий уровень цен, но и возможные изменения ценовой конъюнктуры при планировании закупок, производства и долгосрочных контрактов.
При этом представленные данные отражают среднюю цену производителей по России. В исходной статистике отдельные федеральные округа по ценовому показателю не выделены, поэтому сравнивать регионы по уровню цены на основании приведенных данных некорректно.
Результаты 2025 года позволяют выделить несколько ключевых тенденций российского рынка нержавеющей стали. Первая из них связана с сокращением физических объемов производства. Снижение затронуло как более узкий сегмент слитков, так и совокупную категорию нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов.
Вторая тенденция заключается в высокой региональной концентрации производства. Уральский федеральный округ сохраняет статус крупнейшего центра выпуска, а значительную роль также играет Южный федеральный округ. Такая структура указывает на существенную зависимость общероссийского результата от производственной активности нескольких ключевых территорий.
Третья тенденция связана с ценовой динамикой. Несмотря на снижение средней цены производителей в 2025 году по сравнению с 2024 годом, показатель остается выше уровня 2023 года. При этом значение волатильности 19,1% указывает на наличие заметных ценовых колебаний.
Для участников рынка особый интерес представляет сопоставление производственной и ценовой динамики. С одной стороны, в 2025 году объем выпуска сократился, с другой — средняя цена производителей в сравнении с 2023 годом сохранила более высокий уровень. Это формирует неоднозначную картину развития рынка и требует комплексной оценки при принятии инвестиционных и коммерческих решений.
Важнейшие результаты исследования можно представить следующим образом:
В целом Обзор рынка нержавеющей стали в России 2025 показывает, что отрасль завершила год со снижением производственных объемов, однако сохранила значительную производственную базу и выраженную специализацию отдельных регионов. Уральский федеральный округ остается главным центром выпуска, особенно в сегменте слитков, а Южный федеральный округ занимает вторую позицию по объему производства.
С точки зрения долгосрочной динамики наиболее существенным фактором является сокращение производства относительно 2022 года. Одновременно ценовой анализ показывает, что средний уровень цен производителей в 2025 году превышал показатель 2023 года, хотя за последний год произошло снижение на 17,2%.
Для производителей, потребителей металлопродукции, трейдеров и инвесторов сочетание данных о производстве, региональной структуре и ценах позволяет получить более полное представление о текущем состоянии отрасли. Основной особенностью рынка в 2025 году стало одновременное снижение физических объемов выпуска и сохранение более высокого ценового уровня по сравнению с 2023 годом.
Дальнейшее состояние рынка будет зависеть от динамики производственной активности ключевых металлургических предприятий, изменения спроса со стороны основных отраслей-потребителей, инвестиционной активности и ценовой конъюнктуры. При этом региональная структура производства останется важным фактором оценки предложения нержавеющей стали на российском рынке.
Нержавеющая сталь относится к стратегически важным видам металлопродукции, используемым в машиностроении, металлургии, строительстве, энергетике, пищевой промышленности, химическом производстве и других отраслях. Ее востребованность определяется сочетанием коррозионной стойкости, прочности, долговечности и возможности использования в условиях повышенных температур и агрессивных сред.
По итогам 2025 года объем производства стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов из нержавеющей стали в России составил 232 774,1 тонны. По сравнению с 2024 годом выпуск сократился на 47 891,4 тонны, или на 17,1%. Относительно 2022 года объем производства снизился на 17,2%, до 82,8% от уровня базового года.
Отдельно следует выделить производство слитков из нержавеющей стали. В 2025 году российские предприятия выпустили 192 633,2 тонны такой продукции. Это на 48 550,8 тонны меньше, чем годом ранее. Снижение относительно 2022 года составило 20,2%, а объем выпуска сократился до 79,8% от уровня 2022 года.
Таким образом, в 2025 году более широкий сегмент нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах продемонстрировал несколько менее глубокое снижение, чем производство непосредственно слитков. Это указывает на различия в динамике отдельных стадий производственной цепочки и продуктовых категорий.
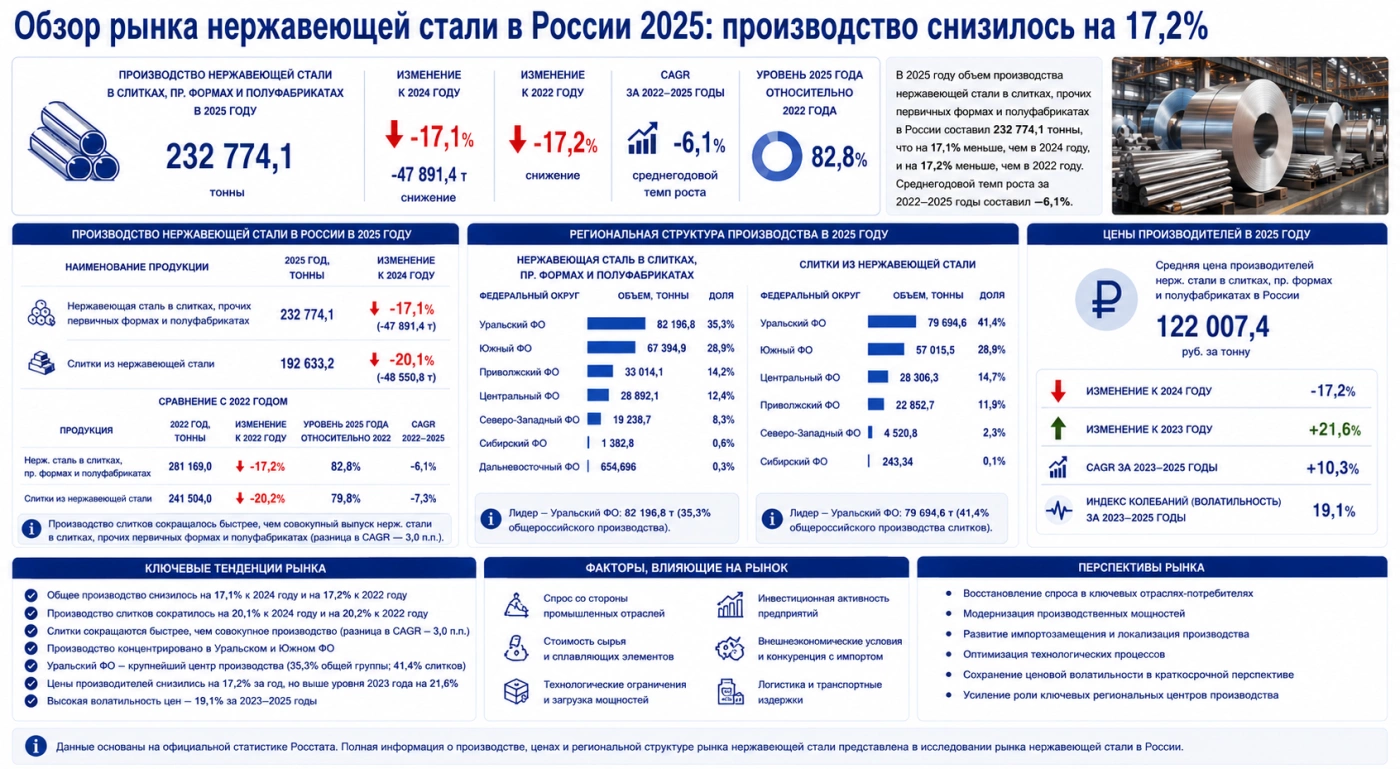
Производство нержавеющей стали: динамика и структура выпуска
В течение 2022–2025 годов динамика производства нержавеющей стали в России носила разнонаправленный характер. Однако итоговое сравнение крайних точек рассматриваемого периода показывает устойчивое сокращение совокупного объема выпуска.
В 2025 году производство стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов составило 232 774,1 тонны. По сравнению с 2022 годом, когда выпуск достигал 281 169,0 тонны, объем уменьшился на 48 394,9 тонны. Таким образом, за три года производство сократилось на 17,2%.
Среднегодовой темп роста производства за 2022–2025 годы составил -6,1%. Это означает, что в среднем за рассматриваемый период показатель ежегодно снижался, хотя фактическая динамика отдельных лет могла отличаться от расчетного среднегодового значения.
Производство слитков из нержавеющей стали характеризовалось более значительным сокращением. В 2022 году выпуск составлял 241 504,0 тонны, тогда как в 2025 году он снизился до 192 633,2 тонны. Разница составила 48 870,8 тонны, а итоговое снижение достигло 20,2%.
Среднегодовой темп роста производства слитков за 2022–2025 годы составил -7,3%. В результате в 2025 году объем выпуска находился на уровне 79,8% от показателя 2022 года.
Сопоставление двух показателей позволяет сделать важный вывод: производство слитков из нержавеющей стали сокращалось быстрее, чем совокупный выпуск нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов. Разница между темпами снижения составляет 3,0 процентного пункта по CAGR.
Основные показатели производства в 2025 году:
- производство нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах — 232 774,1 тонны;
- производство слитков из нержавеющей стали — 192 633,2 тонны;
- снижение производства нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах к 2024 году — 47 891,4 тонны;
- снижение производства слитков к 2024 году — 48 550,8 тонны;
- изменение производства нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах к 2022 году — минус 17,2%;
- изменение производства слитков к 2022 году — минус 20,2%;
- CAGR производства нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов за 2022–2025 годы — минус 6,1%;
- CAGR производства слитков за 2022–2025 годы — минус 7,3%.
Сокращение объемов производства отражает изменение масштабов выпуска продукции в рассматриваемом сегменте. При этом нельзя оценивать рынок только по динамике слитков: более широкий показатель включает также продукцию в прочих первичных формах и полуфабрикаты, поэтому его изменения дают более полное представление о производственной активности в отрасли.
Особое значение для рынка имеет структура выпуска по регионам. Производство нержавеющей стали характеризуется концентрацией в нескольких федеральных округах, которые формируют основную часть общероссийского объема.
Региональная структура производства нержавеющей стали
В 2025 году лидером по производству стали нержавеющей в слитках или прочих первичных формах и полуфабрикатов стал Уральский федеральный округ. На предприятия региона пришлось 82 196,8 тонны продукции, или 35,3% от общего объема российского производства.
Второе место занял Южный федеральный округ с объемом производства 67 394,9 тонны. Существенный вклад также обеспечили предприятия Приволжского и Центрального федеральных округов.
Распределение производства стали нержавеющей в слитках, прочих первичных формах и полуфабрикатов в 2025 году выглядело следующим образом:
- Уральский федеральный округ — 82 196,8 тонны;
- Южный федеральный округ — 67 394,9 тонны;
- Приволжский федеральный округ — 33 014,1 тонны;
- Центральный федеральный округ — 28 892,1 тонны;
- Северо-Западный федеральный округ — 19 238,7 тонны;
- Сибирский федеральный округ — 1 382,8 тонны;
- Дальневосточный федеральный округ — 654,696 тонны.
Таким образом, на Уральский федеральный округ приходится более трети российского производства рассматриваемой категории. Южный федеральный округ также занимает значительную позицию, а совместный вклад двух крупнейших регионов формирует существенную часть общероссийского выпуска.
Для производства непосредственно слитков из нержавеющей стали региональная картина несколько отличается по абсолютным объемам. Уральский федеральный округ в 2025 году произвел 79 694,6 тонны, что соответствует 41,4% общероссийского выпуска слитков.
На втором месте находился Южный федеральный округ с объемом 57 015,5 тонны. Далее следовали Центральный федеральный округ с 28 306,3 тонны и Приволжский федеральный округ с 22 852,7 тонны.
Структура производства слитков из нержавеющей стали в 2025 году:
- Уральский федеральный округ — 79 694,6 тонны;
- Южный федеральный округ — 57 015,5 тонны;
- Центральный федеральный округ — 28 306,3 тонны;
- Приволжский федеральный округ — 22 852,7 тонны;
- Северо-Западный федеральный округ — 4 520,8 тонны;
- Сибирский федеральный округ — 243,34 тонны.
Сопоставление региональной структуры двух показателей показывает, что Уральский федеральный округ является особенно значимым центром именно производства слитков. Его доля в выпуске слитков достигает 41,4%, тогда как в более широком сегменте нержавеющей стали в слитках, прочих первичных формах и полуфабрикатах составляет 35,3%.
Вместе с тем динамика Уральского федерального округа за 2022–2025 годы оказалась слабее общероссийской. Производство нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов в регионе сократилось на 22,4% против снижения на 17,2% в России в целом.
Еще более заметным было снижение производства непосредственно слитков. В Уральском федеральном округе за 2022–2025 годы показатель уменьшился на 23,0%, тогда как общероссийское сокращение составило 20,2%.
Таким образом, несмотря на сохранение Уральским федеральным округом статуса крупнейшего производственного центра, темпы снижения выпуска в регионе оказались выше среднероссийских. Это является одним из наиболее важных результатов регионального анализа рынка.
Цены производителей и состояние ценовой конъюнктуры
Наряду с производственными показателями существенное значение для оценки рынка имеет динамика цен производителей. В 2025 году средняя цена производителей на сталь нержавеющую в слитках или прочих первичных формах и полуфабрикаты из нержавеющей стали в России составила 122 007,4 рубля за тонну.
По сравнению с 2024 годом средняя цена снизилась на 17,2%. При этом относительно 2023 года показатель оказался выше на 21,6%. Таким образом, несмотря на снижение цены в 2025 году в годовом выражении, уровень цен оставался выше значения двухлетней давности.
Среднегодовой темп роста цены производителей за 2023–2025 годы составил 10,3%. Этот показатель характеризует общую направленность ценовой динамики за рассматриваемый период и показывает, что при сравнении начального и конечного годов наблюдалось увеличение средней цены.
Основные ценовые показатели рынка:
- средняя цена производителей в 2025 году — 122 007,4 рубля за тонну;
- изменение цены к 2024 году — минус 17,2%;
- изменение цены к 2023 году — плюс 21,6%;
- CAGR цены производителей за 2023–2025 годы — 10,3%;
- индекс колебаний цены за 2023–2025 годы — 19,1%.
Индекс колебаний, или показатель волатильности, в размере 19,1% характеризует заметную изменчивость ценового показателя в течение рассматриваемого периода. Для участников рынка это означает необходимость учитывать не только текущий уровень цен, но и возможные изменения ценовой конъюнктуры при планировании закупок, производства и долгосрочных контрактов.
При этом представленные данные отражают среднюю цену производителей по России. В исходной статистике отдельные федеральные округа по ценовому показателю не выделены, поэтому сравнивать регионы по уровню цены на основании приведенных данных некорректно.
Основные тенденции и перспективы рынка
Результаты 2025 года позволяют выделить несколько ключевых тенденций российского рынка нержавеющей стали. Первая из них связана с сокращением физических объемов производства. Снижение затронуло как более узкий сегмент слитков, так и совокупную категорию нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов.
Вторая тенденция заключается в высокой региональной концентрации производства. Уральский федеральный округ сохраняет статус крупнейшего центра выпуска, а значительную роль также играет Южный федеральный округ. Такая структура указывает на существенную зависимость общероссийского результата от производственной активности нескольких ключевых территорий.
Третья тенденция связана с ценовой динамикой. Несмотря на снижение средней цены производителей в 2025 году по сравнению с 2024 годом, показатель остается выше уровня 2023 года. При этом значение волатильности 19,1% указывает на наличие заметных ценовых колебаний.
Для участников рынка особый интерес представляет сопоставление производственной и ценовой динамики. С одной стороны, в 2025 году объем выпуска сократился, с другой — средняя цена производителей в сравнении с 2023 годом сохранила более высокий уровень. Это формирует неоднозначную картину развития рынка и требует комплексной оценки при принятии инвестиционных и коммерческих решений.
Важнейшие результаты исследования можно представить следующим образом:
- российское производство нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов в 2025 году составило 232 774,1 тонны;
- производство слитков из нержавеющей стали составило 192 633,2 тонны;
- общий выпуск нержавеющей стали снизился на 17,2% относительно 2022 года;
- производство слитков сократилось на 20,2% относительно 2022 года;
- Уральский федеральный округ обеспечил 35,3% производства нержавеющей стали в слитках, прочих первичных формах и полуфабрикатов;
- доля Уральского федерального округа в производстве слитков достигла 41,4%;
- снижение производства в Уральском федеральном округе за 2022–2025 годы оказалось выше общероссийского уровня;
- средняя цена производителей в 2025 году составила 122 007,4 рубля за тонну;
- CAGR производства нержавеющей стали за 2022–2025 годы составил минус 6,1%;
- CAGR производства слитков за 2022–2025 годы составил минус 7,3%;
- CAGR средней цены производителей за 2023–2025 годы составил 10,3%;
- индекс волатильности цен за 2023–2025 годы составил 19,1%.
В целом Обзор рынка нержавеющей стали в России 2025 показывает, что отрасль завершила год со снижением производственных объемов, однако сохранила значительную производственную базу и выраженную специализацию отдельных регионов. Уральский федеральный округ остается главным центром выпуска, особенно в сегменте слитков, а Южный федеральный округ занимает вторую позицию по объему производства.
С точки зрения долгосрочной динамики наиболее существенным фактором является сокращение производства относительно 2022 года. Одновременно ценовой анализ показывает, что средний уровень цен производителей в 2025 году превышал показатель 2023 года, хотя за последний год произошло снижение на 17,2%.
Для производителей, потребителей металлопродукции, трейдеров и инвесторов сочетание данных о производстве, региональной структуре и ценах позволяет получить более полное представление о текущем состоянии отрасли. Основной особенностью рынка в 2025 году стало одновременное снижение физических объемов выпуска и сохранение более высокого ценового уровня по сравнению с 2023 годом.
Дальнейшее состояние рынка будет зависеть от динамики производственной активности ключевых металлургических предприятий, изменения спроса со стороны основных отраслей-потребителей, инвестиционной активности и ценовой конъюнктуры. При этом региональная структура производства останется важным фактором оценки предложения нержавеющей стали на российском рынке.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться


Предыдущие исследования
Обзор рынка оборудования для производства хлебобулочных изделий в России 2025: рост на 96,3% с 2022 года
Обзор рынка машин для очистки, сортировки или калибровки семян в России 2025: спад производства на 92,0% с 2022 года
Обзор рынка оборудования для пайки и сварки в России 2025: производство снизилось на 9,5%, но превысило уровень 2022 года

