Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка матрасов в России 2025: производство снизилось на 32,5%, цены производителей выросли на 79,1%
Обзор рынка матрасов в России 2025: производство матрасов, кроме матрасных основ, составило 8,1 млн штук, снизившись на 32,5% к 2022 году. На пружинные матрасы пришлось 5,6 млн штук, на беспружинные — 2,1 млн штук, на детские — 317,2 тыс. штук. Центральный федеральный округ обеспечил 64,3% выпуска. При этом средняя цена производителей выросла на 79,1% за год и достигла 6 937,8 рублей за штуку.
Департамент маркетинговой аналитики Alto Group
Обзор рынка матрасов в России 2025 показывает разнонаправленную динамику основных показателей отрасли. С одной стороны, производство матрасов в натуральном выражении заметно сократилось по сравнению как с предыдущим годом, так и с 2022 годом. С другой стороны, ценовые показатели демонстрируют существенный рост, что указывает на изменение стоимости продукции, структуры выпуска и условий работы производителей.
В 2025 году объем производства матрасов, кроме матрасных основ, в России составил 8 056 751 штук. По сравнению с 2024 годом выпуск уменьшился на 6 105 898 штук, или на 43,1%. Если сопоставлять показатель с 2022 годом, когда производство составляло 11 931 997 штук, сокращение достигло 32,5%. Таким образом, за рассматриваемый период российский выпуск снизился до 67,5% от уровня 2022 года.
Среднегодовой темп изменения производства матрасов за 2022–2025 годы составил минус 12,3%. При этом снижение происходило неравномерно по отдельным категориям продукции. Наиболее существенное сокращение пришлось на пружинные матрасы, тогда как производство беспружинных матрасов за тот же период сократилось значительно менее заметно.
В структуре российского производства выделяются три основные категории: пружинные матрасы, беспружинные матрасы и детские матрасы. Каждая из них характеризуется собственной динамикой, региональной структурой и особенностями спроса. Поэтому оценка состояния рынка только по совокупному объему выпуска не позволяет полностью охарактеризовать происходящие в отрасли изменения.
![]()
Пружинные матрасы остаются крупнейшей категорией в структуре российского производства. В 2025 году отечественные предприятия выпустили 5 556 972 штуки такой продукции. Однако именно этот сегмент продемонстрировал наиболее значительное сокращение среди рассматриваемых категорий.
По сравнению с 2024 годом производство пружинных матрасов снизилось на 5 928 681 штук, или на 51,6%. Относительно 2022 года выпуск уменьшился на 37,4%: с 8 883 465 штук до 5 556 972 штук. Среднегодовой темп изменения производства за 2022–2025 годы составил минус 14,5%.
Таким образом, пружинные матрасы остаются крупнейшим сегментом по объему выпуска, однако их доля и абсолютные производственные показатели находятся под давлением. За три года выпуск сократился до 62,6% от уровня 2022 года.
Вторым крупным направлением являются беспружинные матрасы. В 2025 году объем их производства составил 2 100 749 штук. По сравнению с 2024 годом показатель уменьшился на 88 695 штук, или на 4,1%. В сравнении с 2022 годом сокращение составило 6,0%.
Среднегодовой темп изменения производства беспружинных матрасов в 2022–2025 годах составил минус 2,1%. Следовательно, данный сегмент оказался значительно устойчивее пружинных матрасов. К 2025 году производство беспружинной продукции сохранилось на уровне 94,0% от показателя 2022 года.
Отдельную категорию составляют детские матрасы. В 2025 году российские предприятия произвели 317 171 штуку. По сравнению с 2024 годом выпуск снизился на 69 060 штук, или на 17,9%. Относительно 2022 года производство уменьшилось на 23,4%, а среднегодовой темп изменения за рассматриваемый период составил минус 8,5%.
В результате к 2025 году выпуск детских матрасов составил 76,6% от уровня 2022 года. Динамика этого сегмента оказалась более благоприятной, чем у пружинной продукции, но более слабой по сравнению с беспружинными матрасами.
Ключевые показатели производства основных категорий в 2025 году:
Такая структура позволяет сделать важный вывод: основное сокращение российского производства в 2022–2025 годах было связано прежде всего с пружинным сегментом. Беспружинная продукция демонстрировала значительно большую устойчивость, а детские матрасы занимали промежуточное положение по темпам изменения выпуска.
Региональная структура также существенно влияет на состояние отрасли. Производство матрасов в России характеризуется высокой концентрацией в Центральном федеральном округе. В 2025 году предприятия округа выпустили 5 177 124 штуки, что соответствовало 64,3% общероссийского производства.
Для пружинных матрасов концентрация была практически аналогичной. Центральный федеральный округ произвел 3 573 147 штук, или 64,3% российского выпуска. В беспружинном сегменте доля округа была еще выше и составила 66,5% — производство достигло 1 396 189 штук.
В производстве детских матрасов доля Центрального федерального округа составила 51,2%, а объем выпуска достиг 162 488 штук.
Таким образом, Центральный федеральный округ является ключевым производственным центром российского рынка матрасов. Однако динамика его производства в рассматриваемый период была слабее общероссийской. За 2022–2025 годы выпуск матрасов в округе сократился на 46,8%, тогда как по России снижение составило 32,5%.
Для отдельных категорий ситуация также характеризовалась более глубоким спадом. Производство пружинных матрасов в Центральном федеральном округе за 2022–2025 годы снизилось на 52,8% против 37,4% по России в целом. Выпуск беспружинных матрасов в округе уменьшился на 12,4% против общероссийских 6,0%, а производство детских матрасов сократилось на 38,9% против 23,4% по стране.
Высокая концентрация производства в Центральном федеральном округе является одной из главных особенностей российского рынка матрасов. На долю региона приходится более половины выпуска по всем рассматриваемым категориям, что формирует существенную зависимость общероссийского показателя от динамики предприятий данного федерального округа.
В 2025 году после Центрального федерального округа крупнейшим производственным центром по совокупному выпуску матрасов являлся Приволжский федеральный округ — 1 177 385 штук. Далее следовали Сибирский федеральный округ с объемом 709 773 штуки и Южный федеральный округ с объемом 631 262 штуки.
Производство в остальных федеральных округах было существенно ниже. Уральский федеральный округ выпустил 182 686 штук, Северо-Западный федеральный округ — 100 445 штук, Северо-Кавказский федеральный округ — 53 385 штук, Дальневосточный федеральный округ — 24 691 штуку.
Распределение производства матрасов по федеральным округам в 2025 году:
Приведенная структура показывает, что производство распределено по территории России неравномерно. Центральный федеральный округ значительно опережает остальные регионы, тогда как большая часть других округов формирует сравнительно небольшие объемы выпуска.
При этом высокая концентрация производства не означает отсутствия других значимых центров. Приволжский, Сибирский и Южный федеральные округа обеспечивают существенную часть внутреннего предложения. Их роль особенно важна для межрегиональных поставок и формирования конкурентной среды на национальном рынке.
Для производителей и потенциальных инвесторов региональная структура имеет принципиальное значение. Концентрация предприятий в центральной части страны обеспечивает преимущества с точки зрения логистики и доступа к крупнейшим рынкам сбыта, однако одновременно усиливает конкуренцию внутри наиболее развитого производственного кластера.
Для покупателей и торговых организаций распределение производственных мощностей определяет возможности формирования региональных цепочек поставок. Наличие предприятий в нескольких крупных федеральных округах позволяет снижать зависимость от одного источника поставок и оптимизировать логистические расходы.
На фоне сокращения производства особое внимание привлекает динамика цен. В 2025 году средняя потребительская цена на детский матрас в России составила 5 258,5 рублей за штуку. По сравнению с 2024 годом она выросла на 18,8%, а относительно 2023 года — на 28,9%.
Среднегодовой темп роста потребительской цены на детские матрасы в 2023–2025 годах составил 13,5%. Индекс колебаний цены за этот период достиг 13,2%, что характеризует заметную изменчивость показателя.
Региональные различия также достаточно существенны. Самая высокая средняя потребительская цена на детский матрас в 2025 году была зафиксирована в Уральском федеральном округе и составила 7 603,4 рублей за штуку. Минимальный показатель отмечен в Приволжском федеральном округе — 4 580,0 рублей за штуку.
Сегмент матрасов для взрослых характеризуется более высокой абсолютной стоимостью. В 2025 году средняя потребительская цена на матрас для взрослых в России достигла 14 378,7 рублей за штуку. За год показатель увеличился на 5,4%, а по сравнению с 2023 годом — на 17,6%.
Среднегодовой темп роста потребительской цены на матрасы для взрослых в 2023–2025 годах составил 8,4%. Индекс колебаний был ниже, чем в сегменте детских матрасов, и составил 8,1%.
Максимальная средняя потребительская цена на матрас для взрослых в 2025 году наблюдалась в Сибирском федеральном округе — 16 409,3 рублей за штуку. Минимальная цена была зафиксирована в Северо-Кавказском федеральном округе — 7 896,0 рублей за штуку.
Еще более выраженная динамика наблюдалась на уровне цен производителей. В 2025 году средняя цена производителей на матрасы, кроме матрасных основ, составила 6 937,8 рублей за штуку. За год показатель вырос на 79,1%, а относительно 2023 года — на 59,7%.
Среднегодовой темп роста производственной цены за 2023–2025 годы составил 26,4%. При этом индекс колебаний достиг 32,7%, что указывает на существенно более высокую волатильность цен производителей по сравнению с потребительскими ценами.
Региональный диапазон производственных цен также остается широким. В 2025 году максимальная средняя цена производителей была зафиксирована в Уральском федеральном округе и составила 11 168,9 рублей за штуку. Минимальный показатель наблюдался в Дальневосточном федеральном округе — 3 252,8 рублей за штуку.
Сопоставление производственных и потребительских цен позволяет сделать вывод о существенном изменении ценовой среды рынка. Особенно заметным является рост стоимости продукции на уровне производителей. При сокращении натуральных объемов выпуска это может свидетельствовать о значительном изменении структуры затрат и отпускных цен, а также о перестройке товарного предложения.
Ключевые ценовые показатели рынка в 2025 году:
Таким образом, ценовая ситуация на рынке существенно отличается от динамики физического производства. Сокращение выпуска сопровождается значительным ростом цены производителей, тогда как потребительские цены увеличиваются более умеренными темпами. Для анализа рынка это принципиально важно: изменение оборота отрасли нельзя напрямую оценивать только по количеству произведенных матрасов.
Результаты 2025 года показывают, что российский рынок матрасов находится в стадии структурной перестройки. Снижение производства в натуральном выражении сочетается с существенным повышением производственных цен, что формирует неоднозначную картину развития отрасли.
Совокупное производство матрасов, кроме матрасных основ, сократилось до 67,5% от уровня 2022 года. При этом наиболее серьезное падение пришлось на пружинные матрасы — их производство снизилось до 62,6% от уровня 2022 года. Беспружинный сегмент оказался наиболее устойчивым: объем выпуска сохранился на уровне 94,0% от базового показателя.
Основные выводы по рынку:
Для дальнейшего развития отрасли особое значение будет иметь способность производителей адаптироваться к изменению структуры спроса и контролировать себестоимость продукции. Перспективными направлениями остаются развитие беспружинных моделей, расширение ассортимента детских матрасов, повышение технологичности производства и выпуск продукции в различных ценовых категориях.
Важным фактором остается и изменение потребительских предпочтений. Покупатели все больше внимания уделяют не только стоимости изделия, но и его ортопедическим характеристикам, долговечности, составу материалов, экологичности и удобству эксплуатации. Это создает возможности для производителей, способных предлагать дифференцированный ассортимент и более технологичные продукты.
Высокая концентрация производства в Центральном федеральном округе одновременно создает преимущества и определенные риски. С одной стороны, регион обладает развитой инфраструктурой, кадрами и доступом к крупнейшим рынкам сбыта. С другой стороны, более сильное сокращение производства в округе по сравнению с общероссийской динамикой показывает необходимость дальнейшей адаптации предприятий.
В среднесрочной перспективе конкурентоспособность производителей будет зависеть не только от объемов выпуска, но и от способности контролировать затраты, управлять ассортиментом, внедрять новые технологии и находить оптимальное соотношение цены и потребительских характеристик.
Таким образом, Обзор рынка матрасов в России 2025 показывает сочетание двух противоположных тенденций: существенного снижения производства в натуральном выражении и значительного роста цен производителей. При этом структура отрасли постепенно меняется, а беспружинный сегмент демонстрирует большую устойчивость по сравнению с пружинными матрасами. Центральный федеральный округ сохраняет доминирующее положение в производстве, однако именно здесь за рассматриваемый период зафиксировано более значительное сокращение выпуска.
Сложившаяся ситуация указывает на необходимость комплексной оценки рынка с учетом одновременно производственных объемов, региональной структуры, потребительских цен и цен производителей. Такой подход позволяет более точно определить текущее положение отрасли, выявить наиболее устойчивые сегменты и оценить направления дальнейшего развития российского рынка матрасов.
В 2025 году объем производства матрасов, кроме матрасных основ, в России составил 8 056 751 штук. По сравнению с 2024 годом выпуск уменьшился на 6 105 898 штук, или на 43,1%. Если сопоставлять показатель с 2022 годом, когда производство составляло 11 931 997 штук, сокращение достигло 32,5%. Таким образом, за рассматриваемый период российский выпуск снизился до 67,5% от уровня 2022 года.
Среднегодовой темп изменения производства матрасов за 2022–2025 годы составил минус 12,3%. При этом снижение происходило неравномерно по отдельным категориям продукции. Наиболее существенное сокращение пришлось на пружинные матрасы, тогда как производство беспружинных матрасов за тот же период сократилось значительно менее заметно.
В структуре российского производства выделяются три основные категории: пружинные матрасы, беспружинные матрасы и детские матрасы. Каждая из них характеризуется собственной динамикой, региональной структурой и особенностями спроса. Поэтому оценка состояния рынка только по совокупному объему выпуска не позволяет полностью охарактеризовать происходящие в отрасли изменения.
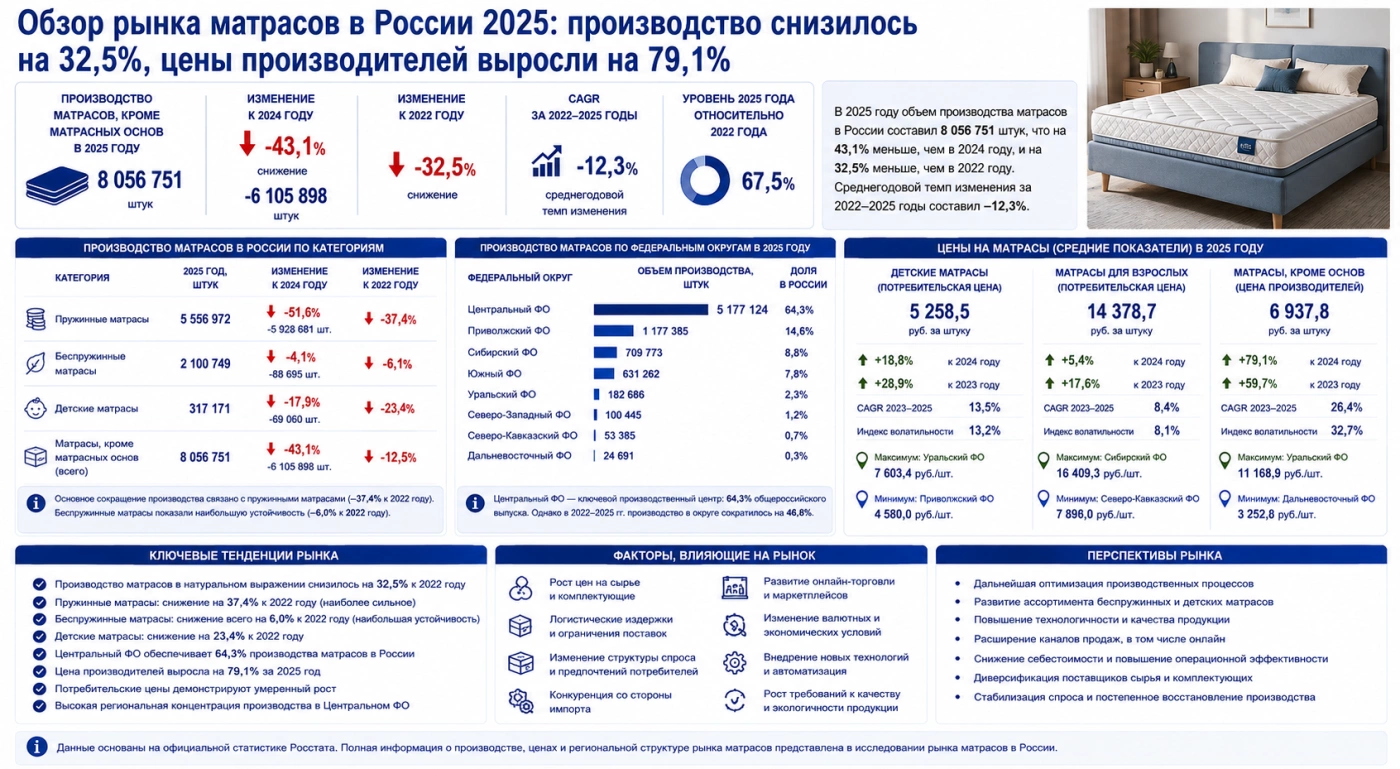
Производство матрасов в России: структура и динамика основных категорий
Пружинные матрасы остаются крупнейшей категорией в структуре российского производства. В 2025 году отечественные предприятия выпустили 5 556 972 штуки такой продукции. Однако именно этот сегмент продемонстрировал наиболее значительное сокращение среди рассматриваемых категорий.
По сравнению с 2024 годом производство пружинных матрасов снизилось на 5 928 681 штук, или на 51,6%. Относительно 2022 года выпуск уменьшился на 37,4%: с 8 883 465 штук до 5 556 972 штук. Среднегодовой темп изменения производства за 2022–2025 годы составил минус 14,5%.
Таким образом, пружинные матрасы остаются крупнейшим сегментом по объему выпуска, однако их доля и абсолютные производственные показатели находятся под давлением. За три года выпуск сократился до 62,6% от уровня 2022 года.
Вторым крупным направлением являются беспружинные матрасы. В 2025 году объем их производства составил 2 100 749 штук. По сравнению с 2024 годом показатель уменьшился на 88 695 штук, или на 4,1%. В сравнении с 2022 годом сокращение составило 6,0%.
Среднегодовой темп изменения производства беспружинных матрасов в 2022–2025 годах составил минус 2,1%. Следовательно, данный сегмент оказался значительно устойчивее пружинных матрасов. К 2025 году производство беспружинной продукции сохранилось на уровне 94,0% от показателя 2022 года.
Отдельную категорию составляют детские матрасы. В 2025 году российские предприятия произвели 317 171 штуку. По сравнению с 2024 годом выпуск снизился на 69 060 штук, или на 17,9%. Относительно 2022 года производство уменьшилось на 23,4%, а среднегодовой темп изменения за рассматриваемый период составил минус 8,5%.
В результате к 2025 году выпуск детских матрасов составил 76,6% от уровня 2022 года. Динамика этого сегмента оказалась более благоприятной, чем у пружинной продукции, но более слабой по сравнению с беспружинными матрасами.
Ключевые показатели производства основных категорий в 2025 году:
- пружинные матрасы — 5 556 972 штуки, снижение на 37,4% к 2022 году;
- беспружинные матрасы — 2 100 749 штук, снижение на 6,0% к 2022 году;
- детские матрасы — 317 171 штука, снижение на 23,4% к 2022 году;
- матрасы, кроме матрасных основ, — 8 056 751 штука, снижение на 32,5% к 2022 году.
Такая структура позволяет сделать важный вывод: основное сокращение российского производства в 2022–2025 годах было связано прежде всего с пружинным сегментом. Беспружинная продукция демонстрировала значительно большую устойчивость, а детские матрасы занимали промежуточное положение по темпам изменения выпуска.
Региональная структура также существенно влияет на состояние отрасли. Производство матрасов в России характеризуется высокой концентрацией в Центральном федеральном округе. В 2025 году предприятия округа выпустили 5 177 124 штуки, что соответствовало 64,3% общероссийского производства.
Для пружинных матрасов концентрация была практически аналогичной. Центральный федеральный округ произвел 3 573 147 штук, или 64,3% российского выпуска. В беспружинном сегменте доля округа была еще выше и составила 66,5% — производство достигло 1 396 189 штук.
В производстве детских матрасов доля Центрального федерального округа составила 51,2%, а объем выпуска достиг 162 488 штук.
Таким образом, Центральный федеральный округ является ключевым производственным центром российского рынка матрасов. Однако динамика его производства в рассматриваемый период была слабее общероссийской. За 2022–2025 годы выпуск матрасов в округе сократился на 46,8%, тогда как по России снижение составило 32,5%.
Для отдельных категорий ситуация также характеризовалась более глубоким спадом. Производство пружинных матрасов в Центральном федеральном округе за 2022–2025 годы снизилось на 52,8% против 37,4% по России в целом. Выпуск беспружинных матрасов в округе уменьшился на 12,4% против общероссийских 6,0%, а производство детских матрасов сократилось на 38,9% против 23,4% по стране.
Региональная структура рынка и концентрация производства
Высокая концентрация производства в Центральном федеральном округе является одной из главных особенностей российского рынка матрасов. На долю региона приходится более половины выпуска по всем рассматриваемым категориям, что формирует существенную зависимость общероссийского показателя от динамики предприятий данного федерального округа.
В 2025 году после Центрального федерального округа крупнейшим производственным центром по совокупному выпуску матрасов являлся Приволжский федеральный округ — 1 177 385 штук. Далее следовали Сибирский федеральный округ с объемом 709 773 штуки и Южный федеральный округ с объемом 631 262 штуки.
Производство в остальных федеральных округах было существенно ниже. Уральский федеральный округ выпустил 182 686 штук, Северо-Западный федеральный округ — 100 445 штук, Северо-Кавказский федеральный округ — 53 385 штук, Дальневосточный федеральный округ — 24 691 штуку.
Распределение производства матрасов по федеральным округам в 2025 году:
- Центральный федеральный округ — 5 177 124 штуки;
- Приволжский федеральный округ — 1 177 385 штук;
- Сибирский федеральный округ — 709 773 штуки;
- Южный федеральный округ — 631 262 штуки;
- Уральский федеральный округ — 182 686 штук;
- Северо-Западный федеральный округ — 100 445 штук;
- Северо-Кавказский федеральный округ — 53 385 штук;
- Дальневосточный федеральный округ — 24 691 штука.
Приведенная структура показывает, что производство распределено по территории России неравномерно. Центральный федеральный округ значительно опережает остальные регионы, тогда как большая часть других округов формирует сравнительно небольшие объемы выпуска.
При этом высокая концентрация производства не означает отсутствия других значимых центров. Приволжский, Сибирский и Южный федеральные округа обеспечивают существенную часть внутреннего предложения. Их роль особенно важна для межрегиональных поставок и формирования конкурентной среды на национальном рынке.
Для производителей и потенциальных инвесторов региональная структура имеет принципиальное значение. Концентрация предприятий в центральной части страны обеспечивает преимущества с точки зрения логистики и доступа к крупнейшим рынкам сбыта, однако одновременно усиливает конкуренцию внутри наиболее развитого производственного кластера.
Для покупателей и торговых организаций распределение производственных мощностей определяет возможности формирования региональных цепочек поставок. Наличие предприятий в нескольких крупных федеральных округах позволяет снижать зависимость от одного источника поставок и оптимизировать логистические расходы.
Цены на матрасы: рост потребительских и производственных показателей
На фоне сокращения производства особое внимание привлекает динамика цен. В 2025 году средняя потребительская цена на детский матрас в России составила 5 258,5 рублей за штуку. По сравнению с 2024 годом она выросла на 18,8%, а относительно 2023 года — на 28,9%.
Среднегодовой темп роста потребительской цены на детские матрасы в 2023–2025 годах составил 13,5%. Индекс колебаний цены за этот период достиг 13,2%, что характеризует заметную изменчивость показателя.
Региональные различия также достаточно существенны. Самая высокая средняя потребительская цена на детский матрас в 2025 году была зафиксирована в Уральском федеральном округе и составила 7 603,4 рублей за штуку. Минимальный показатель отмечен в Приволжском федеральном округе — 4 580,0 рублей за штуку.
Сегмент матрасов для взрослых характеризуется более высокой абсолютной стоимостью. В 2025 году средняя потребительская цена на матрас для взрослых в России достигла 14 378,7 рублей за штуку. За год показатель увеличился на 5,4%, а по сравнению с 2023 годом — на 17,6%.
Среднегодовой темп роста потребительской цены на матрасы для взрослых в 2023–2025 годах составил 8,4%. Индекс колебаний был ниже, чем в сегменте детских матрасов, и составил 8,1%.
Максимальная средняя потребительская цена на матрас для взрослых в 2025 году наблюдалась в Сибирском федеральном округе — 16 409,3 рублей за штуку. Минимальная цена была зафиксирована в Северо-Кавказском федеральном округе — 7 896,0 рублей за штуку.
Еще более выраженная динамика наблюдалась на уровне цен производителей. В 2025 году средняя цена производителей на матрасы, кроме матрасных основ, составила 6 937,8 рублей за штуку. За год показатель вырос на 79,1%, а относительно 2023 года — на 59,7%.
Среднегодовой темп роста производственной цены за 2023–2025 годы составил 26,4%. При этом индекс колебаний достиг 32,7%, что указывает на существенно более высокую волатильность цен производителей по сравнению с потребительскими ценами.
Региональный диапазон производственных цен также остается широким. В 2025 году максимальная средняя цена производителей была зафиксирована в Уральском федеральном округе и составила 11 168,9 рублей за штуку. Минимальный показатель наблюдался в Дальневосточном федеральном округе — 3 252,8 рублей за штуку.
Сопоставление производственных и потребительских цен позволяет сделать вывод о существенном изменении ценовой среды рынка. Особенно заметным является рост стоимости продукции на уровне производителей. При сокращении натуральных объемов выпуска это может свидетельствовать о значительном изменении структуры затрат и отпускных цен, а также о перестройке товарного предложения.
Ключевые ценовые показатели рынка в 2025 году:
- средняя потребительская цена на детский матрас — 5 258,5 рублей за штуку;
- средняя потребительская цена на матрас для взрослых — 14 378,7 рублей за штуку;
- средняя цена производителей на матрасы — 6 937,8 рублей за штуку;
- рост потребительской цены на детские матрасы за год — 18,8%;
- рост потребительской цены на матрасы для взрослых за год — 5,4%;
- рост цены производителей на матрасы за год — 79,1%;
- CAGR потребительской цены на детские матрасы за 2023–2025 годы — 13,5%;
- CAGR потребительской цены на матрасы для взрослых за 2023–2025 годы — 8,4%;
- CAGR цены производителей за 2023–2025 годы — 26,4%.
Таким образом, ценовая ситуация на рынке существенно отличается от динамики физического производства. Сокращение выпуска сопровождается значительным ростом цены производителей, тогда как потребительские цены увеличиваются более умеренными темпами. Для анализа рынка это принципиально важно: изменение оборота отрасли нельзя напрямую оценивать только по количеству произведенных матрасов.
Итоги и перспективы рынка матрасов в России
Результаты 2025 года показывают, что российский рынок матрасов находится в стадии структурной перестройки. Снижение производства в натуральном выражении сочетается с существенным повышением производственных цен, что формирует неоднозначную картину развития отрасли.
Совокупное производство матрасов, кроме матрасных основ, сократилось до 67,5% от уровня 2022 года. При этом наиболее серьезное падение пришлось на пружинные матрасы — их производство снизилось до 62,6% от уровня 2022 года. Беспружинный сегмент оказался наиболее устойчивым: объем выпуска сохранился на уровне 94,0% от базового показателя.
Основные выводы по рынку:
- производство матрасов в России в 2025 году составило 8 056 751 штуку;
- по сравнению с 2022 годом совокупный выпуск сократился на 32,5%;
- пружинные матрасы остаются крупнейшей категорией — 5 556 972 штуки;
- производство беспружинных матрасов составило 2 100 749 штук;
- производство детских матрасов достигло 317 171 штуки;
- Центральный федеральный округ обеспечил 64,3% совокупного выпуска матрасов;
- производство в Центральном федеральном округе за 2022–2025 годы сократилось на 46,8%;
- средняя потребительская цена детского матраса достигла 5 258,5 рублей за штуку;
- средняя потребительская цена матраса для взрослых составила 14 378,7 рублей за штуку;
- средняя цена производителей на матрасы достигла 6 937,8 рублей за штуку;
- цена производителей за 2025 год увеличилась на 79,1%.
Для дальнейшего развития отрасли особое значение будет иметь способность производителей адаптироваться к изменению структуры спроса и контролировать себестоимость продукции. Перспективными направлениями остаются развитие беспружинных моделей, расширение ассортимента детских матрасов, повышение технологичности производства и выпуск продукции в различных ценовых категориях.
Важным фактором остается и изменение потребительских предпочтений. Покупатели все больше внимания уделяют не только стоимости изделия, но и его ортопедическим характеристикам, долговечности, составу материалов, экологичности и удобству эксплуатации. Это создает возможности для производителей, способных предлагать дифференцированный ассортимент и более технологичные продукты.
Высокая концентрация производства в Центральном федеральном округе одновременно создает преимущества и определенные риски. С одной стороны, регион обладает развитой инфраструктурой, кадрами и доступом к крупнейшим рынкам сбыта. С другой стороны, более сильное сокращение производства в округе по сравнению с общероссийской динамикой показывает необходимость дальнейшей адаптации предприятий.
В среднесрочной перспективе конкурентоспособность производителей будет зависеть не только от объемов выпуска, но и от способности контролировать затраты, управлять ассортиментом, внедрять новые технологии и находить оптимальное соотношение цены и потребительских характеристик.
Таким образом, Обзор рынка матрасов в России 2025 показывает сочетание двух противоположных тенденций: существенного снижения производства в натуральном выражении и значительного роста цен производителей. При этом структура отрасли постепенно меняется, а беспружинный сегмент демонстрирует большую устойчивость по сравнению с пружинными матрасами. Центральный федеральный округ сохраняет доминирующее положение в производстве, однако именно здесь за рассматриваемый период зафиксировано более значительное сокращение выпуска.
Сложившаяся ситуация указывает на необходимость комплексной оценки рынка с учетом одновременно производственных объемов, региональной структуры, потребительских цен и цен производителей. Такой подход позволяет более точно определить текущее положение отрасли, выявить наиболее устойчивые сегменты и оценить направления дальнейшего развития российского рынка матрасов.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка матрасов в России 2025: производство снизилось на 32,5%, цены производителей выросли на 79,1%
Производство овощефруктовых пюре в России 2025: снижение на 77,8% за год и на 85,7% с 2022 года
Производство сельди и филе сельди горячего копчения в России 2025: снижение на 24,9% за 2022–2025 годы
Производство смесей для мягкого мороженого в России 2025: рост на 28,7% до 23 528,8 тонн
Предыдущие исследования
Обзор рынка оборудования для производства хлебобулочных изделий в России 2025: рост на 96,3% с 2022 года
Обзор рынка машин для очистки, сортировки или калибровки семян в России 2025: спад производства на 92,0% с 2022 года

