Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка гипса в России 2025: производство снизилось на 5,6%, цены выросли на 17,3%
Обзор рынка гипса в России 2025: производство составило 4 188,8 тыс. тонн, снизившись на 5,6% за год и на 2,0% к 2022 году. Приволжский федеральный округ обеспечил 36,4% выпуска. Средние цены производителей выросли на 17,3% и достигли 3 839,0 рублей за тонну. Анализ динамики производства, региональной структуры, цен и волатильности рынка гипса.
Департамент маркетинговой аналитики Alto Group
Обзор рынка гипса в России 2025 показывает разнонаправленную динамику ключевых показателей отрасли. В течение рассматриваемого периода объем производства менялся неоднородно, а по итогам 2025 года российский выпуск оказался ниже уровня предыдущего года. Одновременно ценовая ситуация развивалась в противоположном направлении: средние цены производителей продолжили увеличиваться, достигнув максимального значения за рассматриваемый период.
Гипс является важным сырьевым материалом для строительной индустрии и используется при производстве строительных смесей, гипсокартонных изделий, штукатурных составов и других материалов. Поэтому динамика его производства непосредственно связана с состоянием строительного рынка, активностью производителей строительных материалов и изменениями спроса со стороны основных потребляющих отраслей.
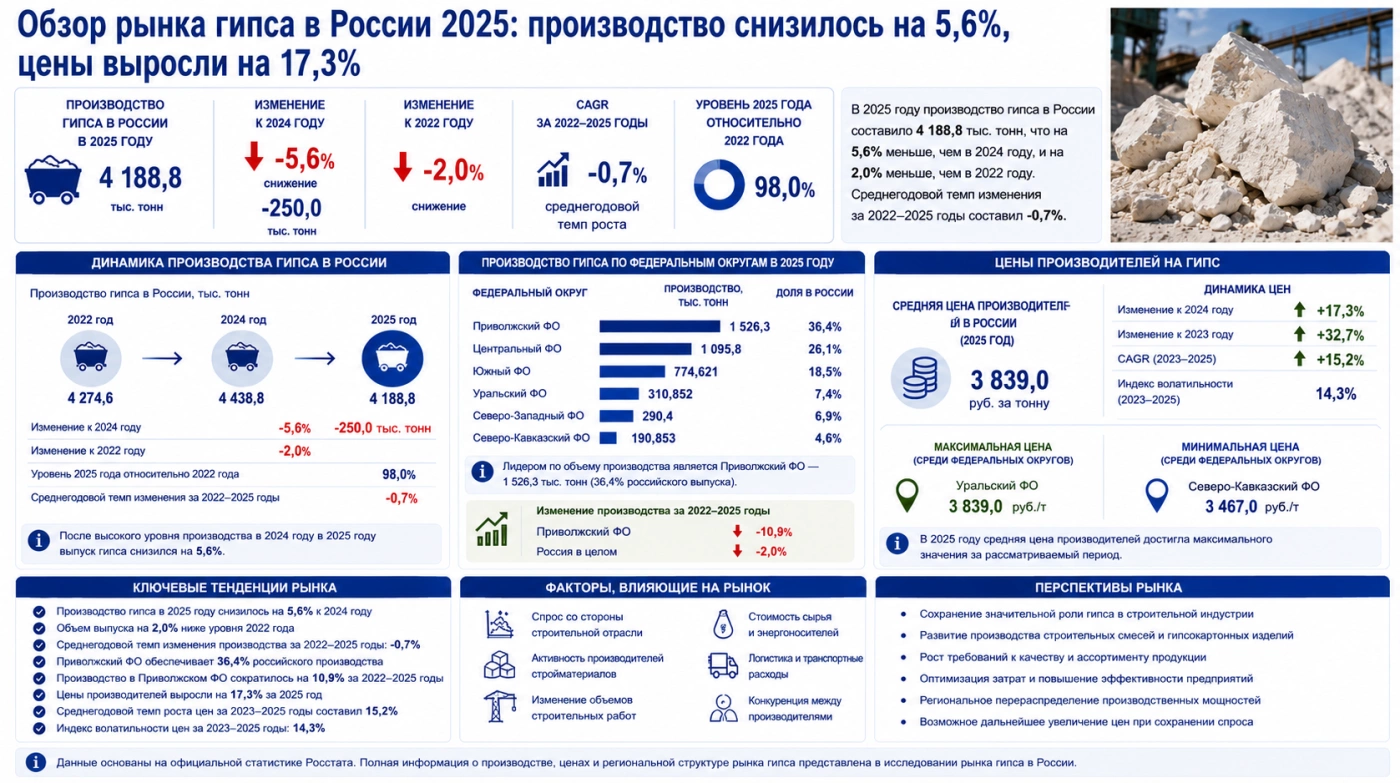
В 2025 году объем производства гипса в России составил 4 188,8 тыс. тонн. По сравнению с 2024 годом выпуск сократился на 5,6%, или на 250,0 тыс. тонн. Таким образом, после достаточно высокого уровня производства в предыдущем году отрасль завершила 2025 год с отрицательной динамикой.
Если сравнивать результат с 2022 годом, снижение оказалось менее существенным. В 2022 году российские предприятия произвели 4 274,6 тыс. тонн гипса, тогда как в 2025 году объем составил 98,0% от этого уровня. Сокращение за весь рассматриваемый период достигло 2,0%.
Среднегодовой темп изменения производства за 2022–2025 годы составил -0,7%. Это означает, что в долгосрочной динамике рынок не демонстрировал устойчивого расширения физических объемов выпуска. При этом характер изменения показателей был неоднородным, что и определило разнонаправленную динамику производства в течение рассматриваемого периода.
![]()
Региональная структура российского производства гипса характеризуется достаточно высокой концентрацией выпуска в нескольких федеральных округах. Основным производственным центром в 2025 году стал Приволжский федеральный округ, на который пришлось более трети общероссийского объема.
Предприятия Приволжского федерального округа произвели 1 526,3 тыс. тонн гипса. Доля округа составила 36,4% от общего российского производства. Таким образом, более трети выпуска было сосредоточено в одном макрорегионе.
Следующие позиции по объемам производства занимали Центральный и Южный федеральные округа. Их совокупный вклад также является значимым для формирования внутреннего предложения гипса и обеспечения потребностей строительной отрасли.
В 2025 году объем производства по федеральным округам распределился следующим образом:
Приволжский федеральный округ заметно опережает остальные регионы по абсолютному объему выпуска. Вместе с тем динамика производства в округе в долгосрочном периоде была слабее общероссийской. За 2022–2025 годы производство гипса в Приволжском федеральном округе сократилось на 10,9%, тогда как в целом по России снижение составило 2,0%.
Такая разница является важным показателем для оценки региональной структуры отрасли. Несмотря на сохранение статуса крупнейшего производителя, Приволжский федеральный округ за рассматриваемый период потерял часть производственного объема относительно уровня 2022 года. Это означает, что лидерство региона по текущему выпуску не сопровождалось аналогичной динамикой его производственной базы.
Центральный федеральный округ занимает второе место с объемом производства 1 095,8 тыс. тонн. Значительный выпуск в регионе связан с высокой концентрацией строительного производства и емким внутренним рынком. Южный федеральный округ также формирует существенную часть общероссийского предложения — в 2025 году здесь было произведено 774,621 тыс. тонн гипса.
Уральский, Северо-Западный и Северо-Кавказский федеральные округа обеспечивают меньшие объемы выпуска, однако их производство дополняет общероссийскую структуру и позволяет формировать предложение в различных частях страны.
Региональная концентрация производства имеет важное значение для участников рынка. Для производителей она определяет расположение основных производственных мощностей, а для покупателей — потенциальную географию поставок и логистические направления. При этом различия в темпах развития отдельных регионов могут приводить к постепенному изменению структуры российского рынка.
Ценовая ситуация в 2025 году существенно отличалась от динамики физических объемов производства. Несмотря на сокращение выпуска, средние цены производителей на гипс продолжили расти.
В 2025 году средняя цена производителей в России составила 3 839,0 рублей за тонну. По сравнению с 2024 годом показатель увеличился на 17,3%, а относительно 2023 года — на 32,7%.
Среднегодовой темп роста цен производителей за 2023–2025 годы составил 15,2%. Таким образом, за рассматриваемый период стоимость продукции росла значительно быстрее, чем объемы ее производства.
Сопоставление производственных и ценовых показателей позволяет выделить важную особенность рынка гипса в 2025 году: сокращение физического выпуска сопровождалось существенным увеличением цен производителей. Для покупателей сырья такая ситуация означает рост стоимости закупок даже при отсутствии аналогичного увеличения объемов потребления.
Динамика цен может иметь значение для предприятий, использующих гипс в качестве сырья. Изменение закупочной стоимости способно отражаться на себестоимости выпуска строительных материалов и другой продукции, в производстве которой используется данный материал.
В 2025 году наиболее высокая цена производителей среди представленных в статистике показателей была зафиксирована на общероссийском уровне и составила 3 839,0 рублей за тонну. Минимальная цена отмечена в Северо-Кавказском федеральном округе — 3 467,0 рублей за тонну.
Разница между максимальным и минимальным значениями показывает наличие региональной дифференциации цен. При этом сравнивать стоимость продукции между регионами необходимо с учетом особенностей локальных рынков, производственных условий и структуры поставок.
Индекс колебаний цен производителей за 2023–2025 годы составил 14,3%. Этот показатель характеризует уровень изменения ценового показателя в течение рассматриваемого периода и указывает на заметную изменчивость ценовой ситуации на рынке.
Таким образом, ценовой сегмент требует отдельного внимания со стороны производителей, переработчиков и крупных потребителей. При планировании закупок важно учитывать не только текущий уровень стоимости продукции, но и изменение ценовой динамики во времени.
Результаты 2025 года позволяют выделить несколько основных тенденций, определяющих текущее состояние российского рынка гипса. Первая из них связана с отсутствием устойчивого роста физических объемов производства. За 2022–2025 годы выпуск сократился на 2,0%, а среднегодовая динамика составила -0,7%.
Вторая тенденция заключается в значительном росте цен производителей. За 2023–2025 годы среднегодовой темп роста цен достиг 15,2%, а только за 2025 год стоимость гипса увеличилась на 17,3% по сравнению с предыдущим годом.
Третьим важным фактором остается региональная концентрация производства. Приволжский федеральный округ сформировал 36,4% российского выпуска, однако одновременно именно здесь наблюдалось более существенное сокращение производства за 2022–2025 годы — 10,9%.
Для участников рынка сочетание этих факторов означает необходимость комплексной оценки ситуации. Одного показателя производства недостаточно для понимания текущего состояния отрасли: важно одновременно анализировать физические объемы выпуска, региональную структуру и ценовую динамику.
Основные характеристики рынка по итогам 2025 года:
Для производителей гипса текущая ситуация указывает на необходимость контроля себестоимости и эффективности производственных процессов. При снижении физических объемов выпуска особенно важными становятся рациональное использование производственных мощностей, оптимизация затрат и сохранение конкурентоспособности продукции.
Для потребителей гипса ключевым фактором становится динамика закупочных цен. Значительное увеличение стоимости продукции в 2025 году повышает значение долгосрочного планирования закупок и оценки потенциальных изменений себестоимости.
Для инвесторов и компаний, рассматривающих возможность развития в отрасли, существенное значение имеет региональная структура. Приволжский федеральный округ остается крупнейшим производственным центром, однако снижение выпуска на 10,9% за 2022–2025 годы показывает, что региональная ситуация требует более детального анализа. Одновременно значительные объемы производства в Центральном и Южном федеральных округах формируют альтернативные центры предложения.
В целом Обзор рынка гипса в России 2025 показывает сочетание двух разнонаправленных процессов: сокращения физических объемов производства и ускоренного роста цен производителей. Российский рынок сохраняет значительный масштаб, однако его дальнейшая динамика будет зависеть от способности предприятий адаптироваться к изменению спроса, затрат и ценовой конъюнктуры.
По итогам 2025 года рынок нельзя охарактеризовать как находящийся в фазе устойчивого расширения производства. Напротив, статистика показывает умеренное сокращение выпуска относительно базового периода. При этом рост цен указывает на изменение экономических условий функционирования отрасли.
Важным фактором остается состояние строительного сектора, поскольку именно строительная индустрия формирует значительную часть потенциального спроса на гипс и продукцию на его основе. Изменение объемов строительных работ, запуск новых объектов и активность производителей строительных материалов могут оказывать влияние на будущие потребности в сырье.
В перспективе конкурентоспособность предприятий будет определяться не только возможностью наращивать производство, но и способностью эффективно управлять затратами, поддерживать стабильное качество продукции и адаптироваться к региональным особенностям спроса.
Таким образом, российский рынок гипса в 2025 году характеризуется снижением производства при одновременном существенном росте цен производителей. Объем выпуска составил 4 188,8 тыс. тонн, а средняя цена достигла 3 839,0 рублей за тонну. Приволжский федеральный округ сохранил статус крупнейшего производственного центра с долей 36,4%, однако его выпуск за 2022–2025 годы снизился на 10,9%.
Сочетание производственной и ценовой статистики позволяет сделать вывод о сложной, но структурно устойчивой ситуации на рынке. Для оценки дальнейших перспектив участникам отрасли необходимо учитывать одновременно объемы производства, региональное распределение мощностей, изменение цен и уровень их колебаний.
Гипс является важным сырьевым материалом для строительной индустрии и используется при производстве строительных смесей, гипсокартонных изделий, штукатурных составов и других материалов. Поэтому динамика его производства непосредственно связана с состоянием строительного рынка, активностью производителей строительных материалов и изменениями спроса со стороны основных потребляющих отраслей.
В 2025 году объем производства гипса в России составил 4 188,8 тыс. тонн. По сравнению с 2024 годом выпуск сократился на 5,6%, или на 250,0 тыс. тонн. Таким образом, после достаточно высокого уровня производства в предыдущем году отрасль завершила 2025 год с отрицательной динамикой.
Если сравнивать результат с 2022 годом, снижение оказалось менее существенным. В 2022 году российские предприятия произвели 4 274,6 тыс. тонн гипса, тогда как в 2025 году объем составил 98,0% от этого уровня. Сокращение за весь рассматриваемый период достигло 2,0%.
Среднегодовой темп изменения производства за 2022–2025 годы составил -0,7%. Это означает, что в долгосрочной динамике рынок не демонстрировал устойчивого расширения физических объемов выпуска. При этом характер изменения показателей был неоднородным, что и определило разнонаправленную динамику производства в течение рассматриваемого периода.
Производство гипса и региональная структура рынка
Региональная структура российского производства гипса характеризуется достаточно высокой концентрацией выпуска в нескольких федеральных округах. Основным производственным центром в 2025 году стал Приволжский федеральный округ, на который пришлось более трети общероссийского объема.
Предприятия Приволжского федерального округа произвели 1 526,3 тыс. тонн гипса. Доля округа составила 36,4% от общего российского производства. Таким образом, более трети выпуска было сосредоточено в одном макрорегионе.
Следующие позиции по объемам производства занимали Центральный и Южный федеральные округа. Их совокупный вклад также является значимым для формирования внутреннего предложения гипса и обеспечения потребностей строительной отрасли.
В 2025 году объем производства по федеральным округам распределился следующим образом:
- Приволжский федеральный округ — 1 526,3 тыс. тонн
- Центральный федеральный округ — 1 095,8 тыс. тонн
- Южный федеральный округ — 774,621 тыс. тонн
- Уральский федеральный округ — 310,852 тыс. тонн
- Северо-Западный федеральный округ — 290,4 тыс. тонн
- Северо-Кавказский федеральный округ — 190,853 тыс. тонн
Приволжский федеральный округ заметно опережает остальные регионы по абсолютному объему выпуска. Вместе с тем динамика производства в округе в долгосрочном периоде была слабее общероссийской. За 2022–2025 годы производство гипса в Приволжском федеральном округе сократилось на 10,9%, тогда как в целом по России снижение составило 2,0%.
Такая разница является важным показателем для оценки региональной структуры отрасли. Несмотря на сохранение статуса крупнейшего производителя, Приволжский федеральный округ за рассматриваемый период потерял часть производственного объема относительно уровня 2022 года. Это означает, что лидерство региона по текущему выпуску не сопровождалось аналогичной динамикой его производственной базы.
Центральный федеральный округ занимает второе место с объемом производства 1 095,8 тыс. тонн. Значительный выпуск в регионе связан с высокой концентрацией строительного производства и емким внутренним рынком. Южный федеральный округ также формирует существенную часть общероссийского предложения — в 2025 году здесь было произведено 774,621 тыс. тонн гипса.
Уральский, Северо-Западный и Северо-Кавказский федеральные округа обеспечивают меньшие объемы выпуска, однако их производство дополняет общероссийскую структуру и позволяет формировать предложение в различных частях страны.
Региональная концентрация производства имеет важное значение для участников рынка. Для производителей она определяет расположение основных производственных мощностей, а для покупателей — потенциальную географию поставок и логистические направления. При этом различия в темпах развития отдельных регионов могут приводить к постепенному изменению структуры российского рынка.
Цены производителей: рост стоимости гипса в 2025 году
Ценовая ситуация в 2025 году существенно отличалась от динамики физических объемов производства. Несмотря на сокращение выпуска, средние цены производителей на гипс продолжили расти.
В 2025 году средняя цена производителей в России составила 3 839,0 рублей за тонну. По сравнению с 2024 годом показатель увеличился на 17,3%, а относительно 2023 года — на 32,7%.
Среднегодовой темп роста цен производителей за 2023–2025 годы составил 15,2%. Таким образом, за рассматриваемый период стоимость продукции росла значительно быстрее, чем объемы ее производства.
Сопоставление производственных и ценовых показателей позволяет выделить важную особенность рынка гипса в 2025 году: сокращение физического выпуска сопровождалось существенным увеличением цен производителей. Для покупателей сырья такая ситуация означает рост стоимости закупок даже при отсутствии аналогичного увеличения объемов потребления.
Динамика цен может иметь значение для предприятий, использующих гипс в качестве сырья. Изменение закупочной стоимости способно отражаться на себестоимости выпуска строительных материалов и другой продукции, в производстве которой используется данный материал.
В 2025 году наиболее высокая цена производителей среди представленных в статистике показателей была зафиксирована на общероссийском уровне и составила 3 839,0 рублей за тонну. Минимальная цена отмечена в Северо-Кавказском федеральном округе — 3 467,0 рублей за тонну.
Разница между максимальным и минимальным значениями показывает наличие региональной дифференциации цен. При этом сравнивать стоимость продукции между регионами необходимо с учетом особенностей локальных рынков, производственных условий и структуры поставок.
Индекс колебаний цен производителей за 2023–2025 годы составил 14,3%. Этот показатель характеризует уровень изменения ценового показателя в течение рассматриваемого периода и указывает на заметную изменчивость ценовой ситуации на рынке.
Таким образом, ценовой сегмент требует отдельного внимания со стороны производителей, переработчиков и крупных потребителей. При планировании закупок важно учитывать не только текущий уровень стоимости продукции, но и изменение ценовой динамики во времени.
Ключевые тенденции и перспективы рынка гипса в России
Результаты 2025 года позволяют выделить несколько основных тенденций, определяющих текущее состояние российского рынка гипса. Первая из них связана с отсутствием устойчивого роста физических объемов производства. За 2022–2025 годы выпуск сократился на 2,0%, а среднегодовая динамика составила -0,7%.
Вторая тенденция заключается в значительном росте цен производителей. За 2023–2025 годы среднегодовой темп роста цен достиг 15,2%, а только за 2025 год стоимость гипса увеличилась на 17,3% по сравнению с предыдущим годом.
Третьим важным фактором остается региональная концентрация производства. Приволжский федеральный округ сформировал 36,4% российского выпуска, однако одновременно именно здесь наблюдалось более существенное сокращение производства за 2022–2025 годы — 10,9%.
Для участников рынка сочетание этих факторов означает необходимость комплексной оценки ситуации. Одного показателя производства недостаточно для понимания текущего состояния отрасли: важно одновременно анализировать физические объемы выпуска, региональную структуру и ценовую динамику.
Основные характеристики рынка по итогам 2025 года:
- производство гипса в России составило 4 188,8 тыс. тонн
- выпуск снизился на 5,6% относительно 2024 года
- по сравнению с 2022 годом производство сократилось на 2,0%
- среднегодовая динамика производства за 2022–2025 годы составила -0,7%
- Приволжский федеральный округ обеспечил 36,4% российского производства
- производство гипса в Приволжском федеральном округе сократилось на 10,9% за 2022–2025 годы
- средняя цена производителей в 2025 году составила 3 839,0 рублей за тонну
- цены производителей выросли на 17,3% за 2025 год
- среднегодовой темп роста цен за 2023–2025 годы составил 15,2%
- индекс колебаний цен за 2023–2025 годы составил 14,3%
Для производителей гипса текущая ситуация указывает на необходимость контроля себестоимости и эффективности производственных процессов. При снижении физических объемов выпуска особенно важными становятся рациональное использование производственных мощностей, оптимизация затрат и сохранение конкурентоспособности продукции.
Для потребителей гипса ключевым фактором становится динамика закупочных цен. Значительное увеличение стоимости продукции в 2025 году повышает значение долгосрочного планирования закупок и оценки потенциальных изменений себестоимости.
Для инвесторов и компаний, рассматривающих возможность развития в отрасли, существенное значение имеет региональная структура. Приволжский федеральный округ остается крупнейшим производственным центром, однако снижение выпуска на 10,9% за 2022–2025 годы показывает, что региональная ситуация требует более детального анализа. Одновременно значительные объемы производства в Центральном и Южном федеральных округах формируют альтернативные центры предложения.
В целом Обзор рынка гипса в России 2025 показывает сочетание двух разнонаправленных процессов: сокращения физических объемов производства и ускоренного роста цен производителей. Российский рынок сохраняет значительный масштаб, однако его дальнейшая динамика будет зависеть от способности предприятий адаптироваться к изменению спроса, затрат и ценовой конъюнктуры.
По итогам 2025 года рынок нельзя охарактеризовать как находящийся в фазе устойчивого расширения производства. Напротив, статистика показывает умеренное сокращение выпуска относительно базового периода. При этом рост цен указывает на изменение экономических условий функционирования отрасли.
Важным фактором остается состояние строительного сектора, поскольку именно строительная индустрия формирует значительную часть потенциального спроса на гипс и продукцию на его основе. Изменение объемов строительных работ, запуск новых объектов и активность производителей строительных материалов могут оказывать влияние на будущие потребности в сырье.
В перспективе конкурентоспособность предприятий будет определяться не только возможностью наращивать производство, но и способностью эффективно управлять затратами, поддерживать стабильное качество продукции и адаптироваться к региональным особенностям спроса.
Таким образом, российский рынок гипса в 2025 году характеризуется снижением производства при одновременном существенном росте цен производителей. Объем выпуска составил 4 188,8 тыс. тонн, а средняя цена достигла 3 839,0 рублей за тонну. Приволжский федеральный округ сохранил статус крупнейшего производственного центра с долей 36,4%, однако его выпуск за 2022–2025 годы снизился на 10,9%.
Сочетание производственной и ценовой статистики позволяет сделать вывод о сложной, но структурно устойчивой ситуации на рынке. Для оценки дальнейших перспектив участникам отрасли необходимо учитывать одновременно объемы производства, региональное распределение мощностей, изменение цен и уровень их колебаний.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка гипса в России 2025: производство снизилось на 5,6%, цены выросли на 17,3%
Производство женских плащей в России в 2024 году: объемы и структура рынка
Цены производителей на крупу перловую в России 2025: рост на 19,0% за год до 19 320,0 руб. за тонну
Производство детской водонепроницаемой обуви в России 2025: рост на 46,0% за год

