Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка грузовых вагонов в России 2025: производство и цены производителей
Обзор рынка грузовых вагонов в России 2025: производство магистральных вагонов широкой колеи снизилось на 29,5%, однако выпуск вагонов-цистерн вырос на 244,1% к 2022 году. Анализ производства крытых вагонов, полувагонов, платформ, хопперов, думпкаров и вагонов бункерного типа, региональной структуры и цен производителей.
Департамент маркетинговой аналитики Alto Group
Обзор рынка грузовых вагонов в России 2025 показывает неоднородную динамику производства различных типов железнодорожного подвижного состава. В течение 2022–2025 годов отрасль развивалась разнонаправленно: по одним категориям вагонов наблюдалось существенное расширение выпуска, тогда как производство других видов сократилось. Наиболее заметным примером роста стали вагоны-цистерны, выпуск которых в 2025 году оказался в 3,44 раза выше уровня 2022 года. Одновременно значительно уменьшилось производство вагонов-самосвалов, вагонов-хопперов и железнодорожных платформ.
Такая разнонаправленная динамика свидетельствует о структурной перестройке российского рынка грузового железнодорожного транспорта. Изменение объемов выпуска отдельных типов вагонов связано с различиями в характере грузопотоков, потребностями грузоотправителей, обновлением вагонного парка и изменением спроса со стороны основных отраслей экономики.
В 2025 году производство магистральных грузовых вагонов широкой колеи в России составило 52 697 штук, что на 29,5% меньше уровня предыдущего года. При этом относительно 2022 года объем выпуска увеличился на 4,9%. Таким образом, несмотря на существенное сокращение производства в последний год рассматриваемого периода, долгосрочный результат остается положительным.
Важной особенностью рынка является высокая региональная концентрация производства. В 2025 году на Приволжский федеральный округ пришлось 37,7% выпуска магистральных грузовых вагонов широкой колеи. Вместе с тем в зависимости от конкретного типа подвижного состава лидирующие позиции занимают разные федеральные округа, что отражает специализацию предприятий и структуру производственных мощностей.
![]()
Внутри рынка грузовых вагонов представлены изделия, предназначенные для перевозки различных категорий грузов. К наиболее значимым сегментам относятся магистральные грузовые вагоны широкой колеи, крытые вагоны, полувагоны, вагоны-цистерны, платформы, хопперы и вагоны бункерного типа. Динамика производства каждой категории существенно отличается.
Магистральные грузовые вагоны широкой колеи в 2025 году стали крупнейшим из рассматриваемых сегментов по абсолютному объему выпуска. Российские предприятия произвели 52 697 штук такой продукции. По сравнению с 2024 годом производство сократилось на 22 018 штук, однако относительно 2022 года объем оказался выше на 4,9%. Среднегодовой темп роста за 2022–2025 годы составил 1,6%, а общий объем производства увеличился в 1,05 раза.
В структуре выпуска лидировал Приволжский федеральный округ — 19 878 штук, или 37,7% российского производства. Далее следовали Сибирский федеральный округ с объемом 12 162 штуки, Северо-Западный федеральный округ — 8 850 штук и Уральский федеральный округ — 8 233 штуки. Более низкие объемы производства зафиксированы в Центральном и Южном федеральных округах.
Отдельного внимания заслуживают крытые грузовые вагоны. В 2025 году их производство составило 3 929 штук, что на 29,9% ниже показателя 2024 года. При этом долгосрочная динамика остается существенно более высокой: по сравнению с 2022 годом выпуск увеличился на 280,3%, а среднегодовой темп роста за 2022–2025 годы достиг 56,1%. За рассматриваемый период производство увеличилось в 3,80 раза.
Основной объем выпуска крытых вагонов в 2025 году пришелся на Сибирский федеральный округ — 2 525 штук, или 64,3% российского производства. Южный федеральный округ произвел 585 штук, Центральный федеральный округ — 429 штук, Приволжский федеральный округ — 390 штук. Таким образом, данный сегмент характеризуется особенно высокой концентрацией производства в одном федеральном округе.
Полувагоны, напротив, демонстрируют более стабильную долгосрочную динамику с небольшим снижением. В 2025 году объем их производства составил 20 914 штук, что на 28,1% меньше уровня 2024 года и на 1,9% ниже показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил -0,6%, а производство сократилось до 98,1% от уровня начала рассматриваемого периода.
Крупнейшим центром производства полувагонов стал Северо-Западный федеральный округ, где в 2025 году было выпущено 6 429 штук, или 30,7% общероссийского объема. Практически сопоставимый результат показал Сибирский федеральный округ — 6 133 штуки. На третьем месте находился Уральский федеральный округ с объемом 4 893 штуки.
Особое место в структуре рынка занимают вагоны-цистерны. В отличие от большинства других категорий, их производство в 2025 году продемонстрировало выраженный рост. Выпуск составил 18 395 штук, что на 44,1% выше уровня 2024 года. По сравнению с 2022 годом производство увеличилось на 244,1%, а среднегодовой темп роста достиг 51,0%. За три года объем выпуска вырос в 3,44 раза.
Приволжский федеральный округ обеспечил более половины российского производства вагонов-цистерн — 9 239 штук, или 50,2% общего выпуска. Далее следовали Уральский федеральный округ с 3 325 вагонами, Сибирский федеральный округ — 2 893 вагона и Северо-Западный федеральный округ — 1 918 вагонов. В Центральном федеральном округе производство составило 1 020 вагонов.
Таким образом, именно сегмент вагонов-цистерн стал одним из главных источников роста рынка грузового подвижного состава в 2025 году. Его динамика существенно контрастирует с сокращением выпуска платформ, хопперов и думпкаров.
Если рассматривать рынок в целом, становится очевидно, что изменение общего объема производства не отражает всех происходящих внутри отрасли процессов. Одновременно с сокращением выпуска одних типов вагонов российские предприятия наращивали производство других видов подвижного состава.
Наиболее заметное снижение за 2022–2025 годы наблюдалось в сегменте вагонов-самосвалов, или думпкаров. В 2025 году их производство составило всего 90 штук, что на 47,4% ниже показателя 2024 года. По сравнению с 2022 годом выпуск сократился на 88,1%, а среднегодовой темп роста составил -50,8%. Таким образом, к концу рассматриваемого периода производство составляло только 11,9% от уровня 2022 года.
Основная часть выпуска думпкаров была сосредоточена в Северо-Западном федеральном округе — 60 штук, или 66,7% общероссийского объема. На Приволжский федеральный округ пришлось 18 штук, на Уральский федеральный округ — 12 штук. Небольшие объемы выпуска показывают, что данный сегмент в настоящее время занимает ограниченное место в структуре отечественного производства грузовых вагонов.
Похожая ситуация наблюдалась с вагонами-хопперами. В 2025 году объем производства составил 891 вагон, что на 89,0% ниже уровня 2024 года и на 67,4% меньше показателя 2022 года. Среднегодовой темп роста в 2022–2025 годах составил -31,2%, а выпуск сократился до 32,6% от уровня 2022 года.
Лидером производства хопперов в 2025 году стал Северо-Западный федеральный округ — 442 вагона, или 49,6% общероссийского выпуска. Приволжский федеральный округ произвел 419 вагонов, Центральный федеральный округ — 30 вагонов. Высокая концентрация производства и существенное сокращение общего выпуска характеризуют данный сегмент как один из наиболее сжавшихся за рассматриваемый период.
Еще одним сегментом со значительным снижением стали железнодорожные платформы. В 2025 году их производство составило 5 548 штук, что на 24,8% меньше уровня 2024 года и на 58,7% ниже показателя 2022 года. Среднегодовой темп роста за период составил -25,5%, а выпуск сократился до 41,3% от уровня 2022 года.
При этом производство платформ отличается крайне высокой региональной концентрацией. На Приволжский федеральный округ пришлось 4 452 платформы, или 80,2% общероссийского выпуска. Центральный федеральный округ произвел 878 платформ, Сибирский федеральный округ — 214 платформ, Уральский федеральный округ — 3 платформы, Северо-Западный федеральный округ — 1 платформу.
Вагоны бункерного типа также продемонстрировали снижение. В 2025 году российские предприятия выпустили 2 877 вагонов, что на 75,2% меньше уровня 2024 года и на 48,9% ниже показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил -20,1%.
Приволжский федеральный округ обеспечил подавляющую часть выпуска — 2 482 вагона, или 86,3% общероссийского производства. На Сибирский федеральный округ пришлось еще 395 вагонов. Такая структура показывает, что производство бункерных вагонов практически полностью сосредоточено в двух регионах.
Основные особенности структуры российского производства грузовых вагонов в 2025 году можно представить следующим образом:
Сопоставление показателей показывает, что Приволжский федеральный округ является наиболее универсальным центром производства грузового подвижного состава. Регион занимает лидирующие позиции сразу по нескольким категориям, включая магистральные грузовые вагоны широкой колеи, вагоны-цистерны, железнодорожные платформы и вагоны бункерного типа.
При этом Сибирский федеральный округ специализируется на выпуске крытых вагонов, а Северо-Западный федеральный округ занимает ведущие позиции в производстве полувагонов, хопперов и думпкаров. Такая специализация формирует неоднородную, но достаточно диверсифицированную географическую структуру отрасли.
Помимо физических объемов выпуска, важным показателем состояния рынка являются цены производителей. В 2025 году средняя цена производителей на магистральные грузовые вагоны широкой колеи в России составила 5 756 598,2 рубля за штуку. За 2023–2025 годы среднегодовой темп роста цены достиг 24,2%.
В 2025 году средняя цена увеличилась на 8,5% по сравнению с предыдущим годом и на 54,3% относительно позапрошлого года. Таким образом, на фоне сокращения физического объема производства в сегменте магистральных грузовых вагонов наблюдалось дальнейшее повышение стоимости единицы продукции.
Региональная дифференциация цен также оставалась заметной. Самая высокая средняя цена производителей в 2025 году была зафиксирована в Сибирском федеральном округе — 6 008 512,3 рубля за штуку. Минимальный показатель отмечен в Уральском федеральном округе — 5 499 768,2 рубля за штуку.
Разница между максимальной и минимальной ценой показывает наличие региональных различий в структуре производства и условиях формирования стоимости. На цену могут влиять особенности комплектации, технологические характеристики продукции, производственная специализация предприятий и другие факторы.
Индекс колебаний цены производителей за 2023–2025 годы составил 21,6%. Данный показатель характеризует заметную изменчивость ценового параметра и указывает на необходимость учитывать динамику стоимости при оценке перспектив рынка и планировании закупок.
В целом результаты 2025 года позволяют выделить несколько наиболее важных тенденций российского рынка грузовых вагонов:
Таким образом, обзор рынка грузовых вагонов в России 2025 показывает, что отрасль находится в стадии структурной трансформации. Снижение производства по ряду традиционных категорий сочетается с расширением отдельных сегментов, прежде всего вагонов-цистерн и крытых грузовых вагонов. Это означает, что оценивать состояние рынка исключительно по суммарной динамике выпуска недостаточно: для понимания реальной ситуации необходимо анализировать структуру производства по типам подвижного состава и регионам.
Для участников рынка особое значение имеет сопоставление производственных и ценовых показателей. Рост средней стоимости магистральных грузовых вагонов на фоне сокращения их выпуска формирует отдельную тенденцию, которую необходимо учитывать при оценке закупочных бюджетов и инвестиционных проектов.
Дополнительные сведения о состоянии отрасли и основных рыночных тенденциях представлены в исследовании рынка грузовых вагонов в России.
В результате 2025 год стал для российского рынка грузовых вагонов периодом существенного перераспределения производственной активности. Наиболее перспективно выглядел сегмент вагонов-цистерн, тогда как ряд специализированных категорий продемонстрировал заметное сокращение. При этом сохранение значительных производственных мощностей в ведущих регионах и рост цен производителей формируют основу для дальнейшего развития рынка и адаптации отрасли к изменяющейся структуре спроса.
Такая разнонаправленная динамика свидетельствует о структурной перестройке российского рынка грузового железнодорожного транспорта. Изменение объемов выпуска отдельных типов вагонов связано с различиями в характере грузопотоков, потребностями грузоотправителей, обновлением вагонного парка и изменением спроса со стороны основных отраслей экономики.
В 2025 году производство магистральных грузовых вагонов широкой колеи в России составило 52 697 штук, что на 29,5% меньше уровня предыдущего года. При этом относительно 2022 года объем выпуска увеличился на 4,9%. Таким образом, несмотря на существенное сокращение производства в последний год рассматриваемого периода, долгосрочный результат остается положительным.
Важной особенностью рынка является высокая региональная концентрация производства. В 2025 году на Приволжский федеральный округ пришлось 37,7% выпуска магистральных грузовых вагонов широкой колеи. Вместе с тем в зависимости от конкретного типа подвижного состава лидирующие позиции занимают разные федеральные округа, что отражает специализацию предприятий и структуру производственных мощностей.
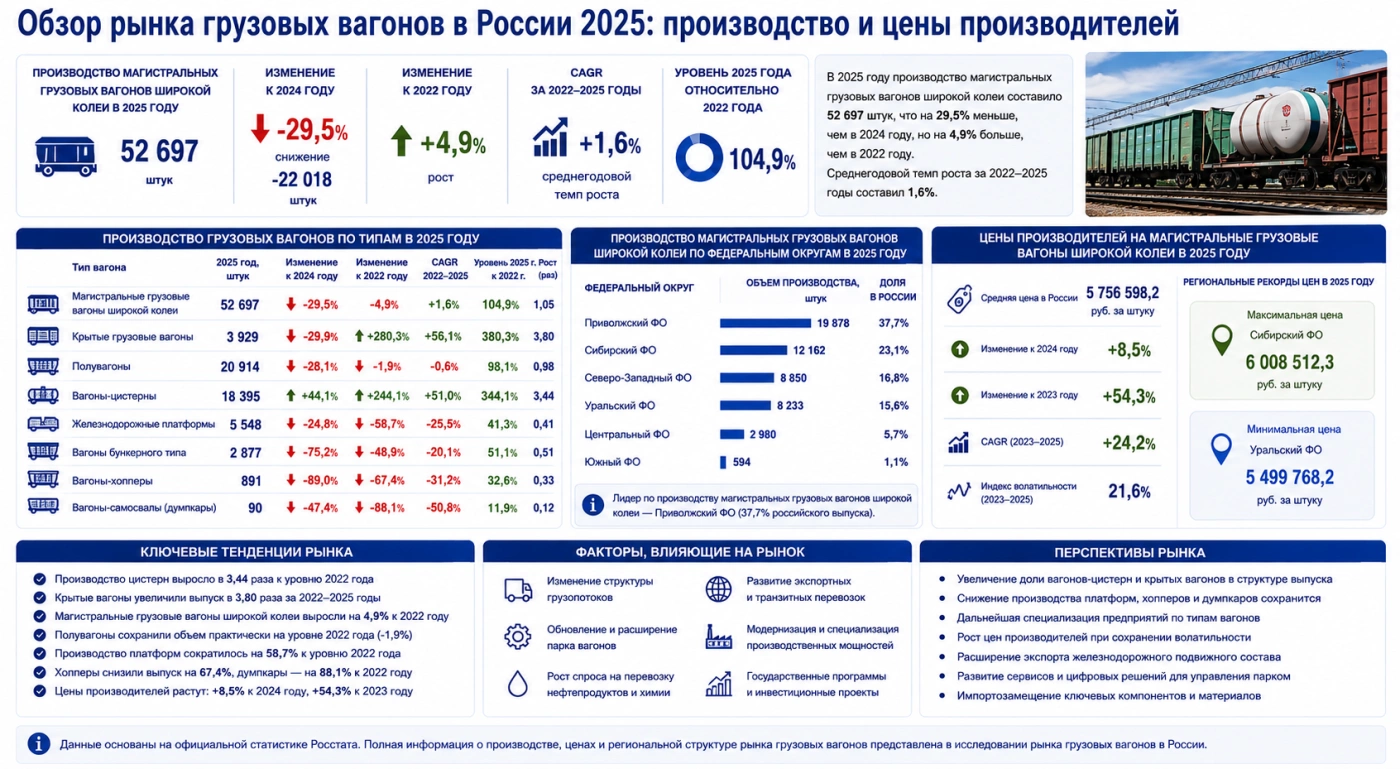
Производство грузовых вагонов: основные сегменты и динамика
Внутри рынка грузовых вагонов представлены изделия, предназначенные для перевозки различных категорий грузов. К наиболее значимым сегментам относятся магистральные грузовые вагоны широкой колеи, крытые вагоны, полувагоны, вагоны-цистерны, платформы, хопперы и вагоны бункерного типа. Динамика производства каждой категории существенно отличается.
Магистральные грузовые вагоны широкой колеи в 2025 году стали крупнейшим из рассматриваемых сегментов по абсолютному объему выпуска. Российские предприятия произвели 52 697 штук такой продукции. По сравнению с 2024 годом производство сократилось на 22 018 штук, однако относительно 2022 года объем оказался выше на 4,9%. Среднегодовой темп роста за 2022–2025 годы составил 1,6%, а общий объем производства увеличился в 1,05 раза.
В структуре выпуска лидировал Приволжский федеральный округ — 19 878 штук, или 37,7% российского производства. Далее следовали Сибирский федеральный округ с объемом 12 162 штуки, Северо-Западный федеральный округ — 8 850 штук и Уральский федеральный округ — 8 233 штуки. Более низкие объемы производства зафиксированы в Центральном и Южном федеральных округах.
Отдельного внимания заслуживают крытые грузовые вагоны. В 2025 году их производство составило 3 929 штук, что на 29,9% ниже показателя 2024 года. При этом долгосрочная динамика остается существенно более высокой: по сравнению с 2022 годом выпуск увеличился на 280,3%, а среднегодовой темп роста за 2022–2025 годы достиг 56,1%. За рассматриваемый период производство увеличилось в 3,80 раза.
Основной объем выпуска крытых вагонов в 2025 году пришелся на Сибирский федеральный округ — 2 525 штук, или 64,3% российского производства. Южный федеральный округ произвел 585 штук, Центральный федеральный округ — 429 штук, Приволжский федеральный округ — 390 штук. Таким образом, данный сегмент характеризуется особенно высокой концентрацией производства в одном федеральном округе.
Полувагоны, напротив, демонстрируют более стабильную долгосрочную динамику с небольшим снижением. В 2025 году объем их производства составил 20 914 штук, что на 28,1% меньше уровня 2024 года и на 1,9% ниже показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил -0,6%, а производство сократилось до 98,1% от уровня начала рассматриваемого периода.
Крупнейшим центром производства полувагонов стал Северо-Западный федеральный округ, где в 2025 году было выпущено 6 429 штук, или 30,7% общероссийского объема. Практически сопоставимый результат показал Сибирский федеральный округ — 6 133 штуки. На третьем месте находился Уральский федеральный округ с объемом 4 893 штуки.
Особое место в структуре рынка занимают вагоны-цистерны. В отличие от большинства других категорий, их производство в 2025 году продемонстрировало выраженный рост. Выпуск составил 18 395 штук, что на 44,1% выше уровня 2024 года. По сравнению с 2022 годом производство увеличилось на 244,1%, а среднегодовой темп роста достиг 51,0%. За три года объем выпуска вырос в 3,44 раза.
Приволжский федеральный округ обеспечил более половины российского производства вагонов-цистерн — 9 239 штук, или 50,2% общего выпуска. Далее следовали Уральский федеральный округ с 3 325 вагонами, Сибирский федеральный округ — 2 893 вагона и Северо-Западный федеральный округ — 1 918 вагонов. В Центральном федеральном округе производство составило 1 020 вагонов.
Таким образом, именно сегмент вагонов-цистерн стал одним из главных источников роста рынка грузового подвижного состава в 2025 году. Его динамика существенно контрастирует с сокращением выпуска платформ, хопперов и думпкаров.
Структура производства по типам вагонов и регионам
Если рассматривать рынок в целом, становится очевидно, что изменение общего объема производства не отражает всех происходящих внутри отрасли процессов. Одновременно с сокращением выпуска одних типов вагонов российские предприятия наращивали производство других видов подвижного состава.
Наиболее заметное снижение за 2022–2025 годы наблюдалось в сегменте вагонов-самосвалов, или думпкаров. В 2025 году их производство составило всего 90 штук, что на 47,4% ниже показателя 2024 года. По сравнению с 2022 годом выпуск сократился на 88,1%, а среднегодовой темп роста составил -50,8%. Таким образом, к концу рассматриваемого периода производство составляло только 11,9% от уровня 2022 года.
Основная часть выпуска думпкаров была сосредоточена в Северо-Западном федеральном округе — 60 штук, или 66,7% общероссийского объема. На Приволжский федеральный округ пришлось 18 штук, на Уральский федеральный округ — 12 штук. Небольшие объемы выпуска показывают, что данный сегмент в настоящее время занимает ограниченное место в структуре отечественного производства грузовых вагонов.
Похожая ситуация наблюдалась с вагонами-хопперами. В 2025 году объем производства составил 891 вагон, что на 89,0% ниже уровня 2024 года и на 67,4% меньше показателя 2022 года. Среднегодовой темп роста в 2022–2025 годах составил -31,2%, а выпуск сократился до 32,6% от уровня 2022 года.
Лидером производства хопперов в 2025 году стал Северо-Западный федеральный округ — 442 вагона, или 49,6% общероссийского выпуска. Приволжский федеральный округ произвел 419 вагонов, Центральный федеральный округ — 30 вагонов. Высокая концентрация производства и существенное сокращение общего выпуска характеризуют данный сегмент как один из наиболее сжавшихся за рассматриваемый период.
Еще одним сегментом со значительным снижением стали железнодорожные платформы. В 2025 году их производство составило 5 548 штук, что на 24,8% меньше уровня 2024 года и на 58,7% ниже показателя 2022 года. Среднегодовой темп роста за период составил -25,5%, а выпуск сократился до 41,3% от уровня 2022 года.
При этом производство платформ отличается крайне высокой региональной концентрацией. На Приволжский федеральный округ пришлось 4 452 платформы, или 80,2% общероссийского выпуска. Центральный федеральный округ произвел 878 платформ, Сибирский федеральный округ — 214 платформ, Уральский федеральный округ — 3 платформы, Северо-Западный федеральный округ — 1 платформу.
Вагоны бункерного типа также продемонстрировали снижение. В 2025 году российские предприятия выпустили 2 877 вагонов, что на 75,2% меньше уровня 2024 года и на 48,9% ниже показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил -20,1%.
Приволжский федеральный округ обеспечил подавляющую часть выпуска — 2 482 вагона, или 86,3% общероссийского производства. На Сибирский федеральный округ пришлось еще 395 вагонов. Такая структура показывает, что производство бункерных вагонов практически полностью сосредоточено в двух регионах.
Основные особенности структуры российского производства грузовых вагонов в 2025 году можно представить следующим образом:
- магистральные грузовые вагоны широкой колеи — 52 697 штук; лидер производства — Приволжский федеральный округ с долей 37,7%
- полувагоны — 20 914 штук; крупнейший производственный центр — Северо-Западный федеральный округ с долей 30,7%
- вагоны-цистерны — 18 395 штук; Приволжский федеральный округ обеспечил 50,2% выпуска
- железнодорожные платформы — 5 548 штук; на Приволжский федеральный округ пришлось 80,2% производства
- крытые грузовые вагоны — 3 929 штук; Сибирский федеральный округ обеспечил 64,3% выпуска
- вагоны бункерного типа — 2 877 штук; доля Приволжского федерального округа составила 86,3%
- вагоны-хопперы — 891 вагон; 49,6% выпуска пришлось на Северо-Западный федеральный округ
- вагоны-самосвалы — 90 штук; 66,7% производства обеспечил Северо-Западный федеральный округ
Сопоставление показателей показывает, что Приволжский федеральный округ является наиболее универсальным центром производства грузового подвижного состава. Регион занимает лидирующие позиции сразу по нескольким категориям, включая магистральные грузовые вагоны широкой колеи, вагоны-цистерны, железнодорожные платформы и вагоны бункерного типа.
При этом Сибирский федеральный округ специализируется на выпуске крытых вагонов, а Северо-Западный федеральный округ занимает ведущие позиции в производстве полувагонов, хопперов и думпкаров. Такая специализация формирует неоднородную, но достаточно диверсифицированную географическую структуру отрасли.
Цены производителей и ключевые тенденции рынка
Помимо физических объемов выпуска, важным показателем состояния рынка являются цены производителей. В 2025 году средняя цена производителей на магистральные грузовые вагоны широкой колеи в России составила 5 756 598,2 рубля за штуку. За 2023–2025 годы среднегодовой темп роста цены достиг 24,2%.
В 2025 году средняя цена увеличилась на 8,5% по сравнению с предыдущим годом и на 54,3% относительно позапрошлого года. Таким образом, на фоне сокращения физического объема производства в сегменте магистральных грузовых вагонов наблюдалось дальнейшее повышение стоимости единицы продукции.
Региональная дифференциация цен также оставалась заметной. Самая высокая средняя цена производителей в 2025 году была зафиксирована в Сибирском федеральном округе — 6 008 512,3 рубля за штуку. Минимальный показатель отмечен в Уральском федеральном округе — 5 499 768,2 рубля за штуку.
Разница между максимальной и минимальной ценой показывает наличие региональных различий в структуре производства и условиях формирования стоимости. На цену могут влиять особенности комплектации, технологические характеристики продукции, производственная специализация предприятий и другие факторы.
Индекс колебаний цены производителей за 2023–2025 годы составил 21,6%. Данный показатель характеризует заметную изменчивость ценового параметра и указывает на необходимость учитывать динамику стоимости при оценке перспектив рынка и планировании закупок.
В целом результаты 2025 года позволяют выделить несколько наиболее важных тенденций российского рынка грузовых вагонов:
- производство различных типов вагонов развивается крайне неоднородно, при этом наиболее выраженный рост демонстрируют вагоны-цистерны и крытые вагоны в сравнении с 2022 годом
- магистральные грузовые вагоны широкой колеи остаются крупнейшей рассматриваемой категорией по объему выпуска, несмотря на снижение производства в 2025 году
- наиболее существенное долгосрочное сокращение отмечено в сегментах думпкаров, хопперов и железнодорожных платформ
- Приволжский федеральный округ сохраняет ведущую роль в производстве сразу нескольких типов грузовых вагонов
- региональная специализация предприятий остается одним из ключевых факторов формирования структуры рынка
- цены производителей на магистральные грузовые вагоны продолжают расти, несмотря на снижение физического объема выпуска
Таким образом, обзор рынка грузовых вагонов в России 2025 показывает, что отрасль находится в стадии структурной трансформации. Снижение производства по ряду традиционных категорий сочетается с расширением отдельных сегментов, прежде всего вагонов-цистерн и крытых грузовых вагонов. Это означает, что оценивать состояние рынка исключительно по суммарной динамике выпуска недостаточно: для понимания реальной ситуации необходимо анализировать структуру производства по типам подвижного состава и регионам.
Для участников рынка особое значение имеет сопоставление производственных и ценовых показателей. Рост средней стоимости магистральных грузовых вагонов на фоне сокращения их выпуска формирует отдельную тенденцию, которую необходимо учитывать при оценке закупочных бюджетов и инвестиционных проектов.
Дополнительные сведения о состоянии отрасли и основных рыночных тенденциях представлены в исследовании рынка грузовых вагонов в России.
В результате 2025 год стал для российского рынка грузовых вагонов периодом существенного перераспределения производственной активности. Наиболее перспективно выглядел сегмент вагонов-цистерн, тогда как ряд специализированных категорий продемонстрировал заметное сокращение. При этом сохранение значительных производственных мощностей в ведущих регионах и рост цен производителей формируют основу для дальнейшего развития рынка и адаптации отрасли к изменяющейся структуре спроса.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



