Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
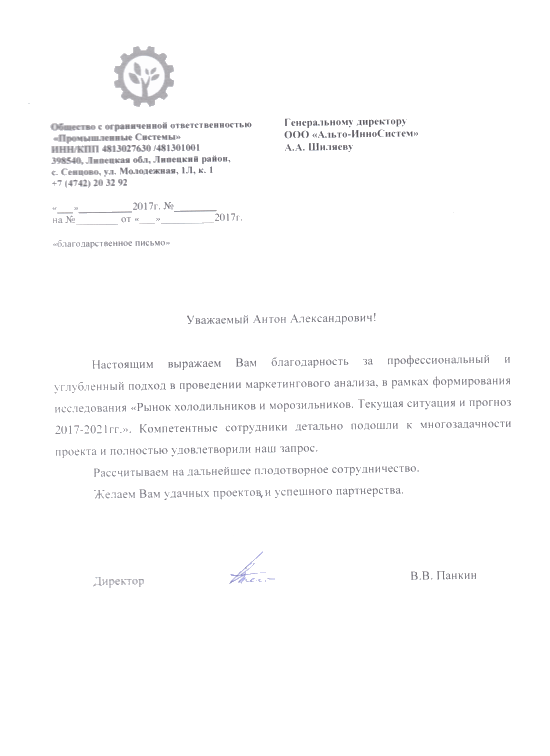
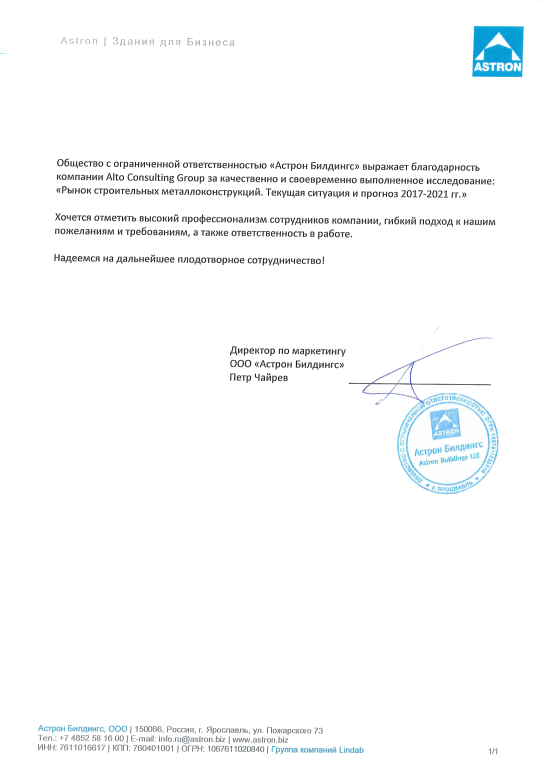
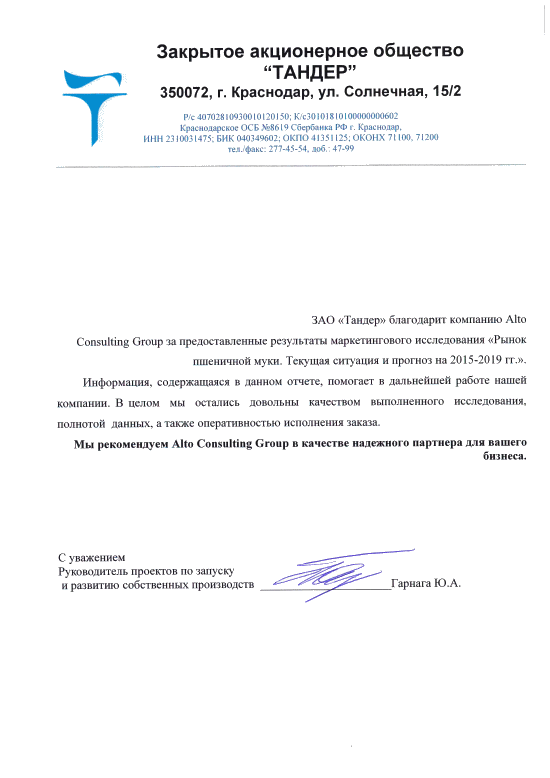
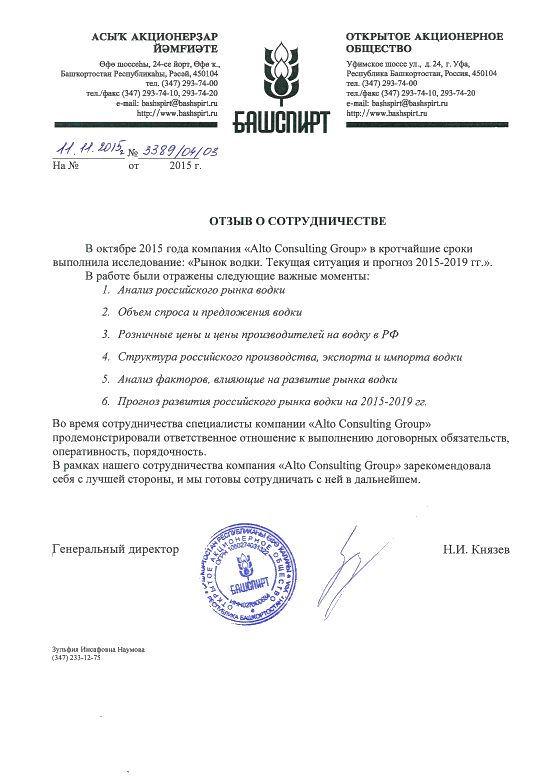
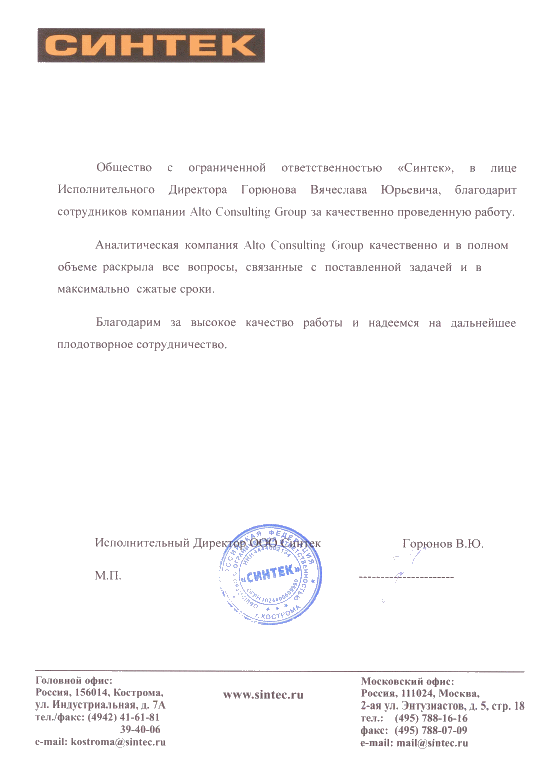
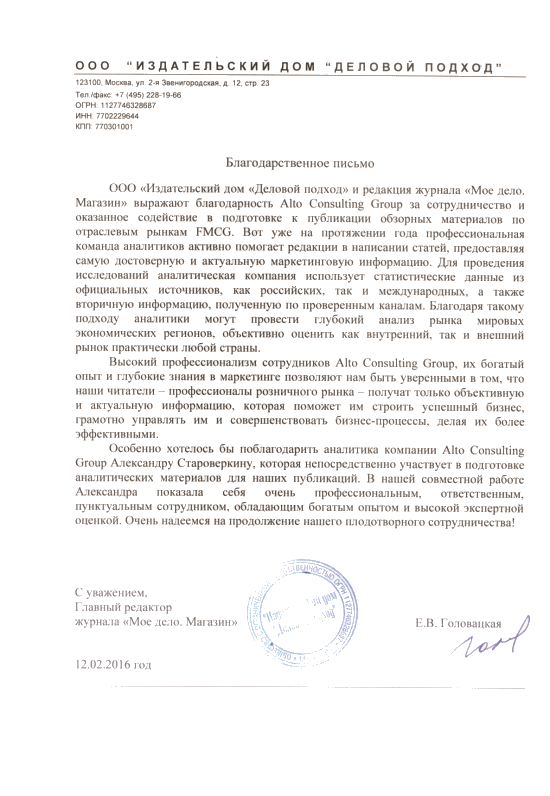
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка медицинской ваты в России 2025: производство снизилось на 8,9%
Обзор рынка медицинской ваты в России 2025: производство составило 2 151,1 тонн, снизившись на 26,6% к уровню 2022 года. Центральный федеральный округ обеспечивает 76,5% выпуска, а средняя цена производителей достигла 277 299,9 рублей за тонну, увеличившись на 10,7% за год. Анализ производства, региональной структуры, цен и ключевых тенденций рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка медицинской ваты в России 2025 показывает сочетание двух разнонаправленных тенденций: физические объемы выпуска продолжают сокращаться, тогда как цены производителей демонстрируют устойчивый рост. Такая ситуация формирует неоднозначную картину развития сегмента и требует раздельной оценки производственной динамики и ценовой конъюнктуры.
Медицинская гигроскопическая вата относится к базовым материалам, используемым в системе здравоохранения и при оказании медицинской помощи. Продукция востребована медицинскими учреждениями, аптечными организациями, производителями перевязочных материалов и другими потребителями, для которых важны стабильность поставок, соответствие установленным требованиям и качество сырья.
В 2025 году объем производства медицинской гигроскопической ваты в России составил 2 151,1 тонн. По сравнению с предыдущим годом выпуск сократился на 8,9%, или на 209,8 тонн. Таким образом, снижение производства продолжилось, а отрасль завершила рассматриваемый период на существенно более низком уровне, чем в начале анализируемого интервала.
Для сравнения, в 2022 году объем российского производства составлял 2 931,7 тонн. За три года выпуск снизился на 26,6%, то есть в 2025 году производство достигло только 73,4% от уровня 2022 года. Среднегодовой темп изменения производства за 2022–2025 годы составил -9,8%.
Сокращение физических объемов производства при одновременном увеличении цен является одним из наиболее заметных результатов рассматриваемого периода. В 2025 году средняя цена производителей медицинской гигроскопической ваты в России достигла 277 299,9 рублей за тонну, что на 10,7% выше уровня 2024 года и на 28,6% выше показателя позапрошлого года.
Динамика производства медицинской гигроскопической ваты в России в 2022–2025 годах характеризуется последовательным сокращением физических объемов. При этом речь идет не о краткосрочном изменении показателя, а о достаточно продолжительном снижении, которое привело к заметному уменьшению производственной базы относительно уровня 2022 года.
По итогам 2025 года российские предприятия произвели 2 151,1 тонн продукции. За год выпуск уменьшился на 209,8 тонн. В относительном выражении снижение составило 8,9%. Таким образом, отрицательная динамика сохранилась и в последнем рассматриваемом году.
Среднегодовой темп роста производства за 2022–2025 годы составил -9,8%. Иными словами, средний темп изменения показывает устойчивое сокращение выпуска в течение рассматриваемого периода. Совокупное снижение за три года достигло 26,6%.
Основные показатели производства медицинской гигроскопической ваты:
Столь продолжительное сокращение выпуска заслуживает особого внимания со стороны участников рынка. Медицинская вата является продукцией с относительно понятным назначением и стабильной сферой применения, поэтому снижение производства может отражать не только изменение конечного спроса, но и трансформацию структуры предложения, ассортимента предприятий, производственных мощностей и закупочной активности.
Важным фактором анализа является также соотношение объемов производства и цен. В 2025 году средняя цена производителей составила 277 299,9 рублей за тонну. За год стоимость продукции увеличилась на 10,7%, а по сравнению с 2023 годом — на 28,6%. Среднегодовой темп роста цен производителей за 2023–2025 годы составил 13,4%.
Таким образом, в сегменте одновременно наблюдаются снижение физических объемов и увеличение ценового показателя. Для производителей это может означать изменение структуры затрат и рыночной стоимости продукции, тогда как для покупателей и организаций, формирующих закупки, повышается значение контроля закупочных цен и условий поставок.
Отдельного внимания заслуживает показатель ценовой волатильности. Индекс колебаний средней цены производителей за 2023–2025 годы составил 12,5%. Это характеризует заметный уровень изменения ценового показателя в рассматриваемом периоде.
Для участников рынка такое сочетание тенденций имеет практическое значение. При планировании закупок недостаточно ориентироваться только на объемы выпуска: необходимо учитывать изменение цен производителей и региональные различия стоимости продукции.
Производство медицинской гигроскопической ваты в России отличается высокой концентрацией в нескольких федеральных округах. Лидирующее положение занимает Центральный федеральный округ, на который приходится основная часть российского выпуска.
В 2025 году предприятия Центрального федерального округа произвели 1 646,2 тонн медицинской гигроскопической ваты. Доля округа составила 76,5% от общего объема производства в России. Таким образом, более трех четвертей российского выпуска сосредоточено в одном федеральном округе.
На втором месте находится Северо-Западный федеральный округ с объемом производства 499,68 тонн. Третью позицию занимает Сибирский федеральный округ, где выпуск составил 5,193 тонн.
Региональное распределение производства в 2025 году:
Такая структура свидетельствует о высокой концентрации производственных мощностей. Центральный федеральный округ формирует основную часть предложения, тогда как Северо-Западный федеральный округ является вторым значимым производственным центром.
Высокая концентрация выпуска может иметь значение для логистики и снабжения потребителей. При ограниченном количестве крупных производственных центров расстояние до предприятия-изготовителя и стоимость доставки способны оказывать влияние на итоговую стоимость закупаемой продукции. Для крупных заказчиков поэтому важна оценка не только общероссийского производства, но и географии расположения предприятий.
Региональная структура также показывает, что производственная база медицинской ваты распределена между территориями неравномерно. Значительно меньший объем выпуска приходится на Сибирский федеральный округ. При этом Центральный и Северо-Западный федеральные округа формируют подавляющую часть представленного производства.
Не менее интересной является региональная структура цен. В 2025 году наиболее высокая средняя цена производителей была зафиксирована в Северо-Западном федеральном округе — 297 213,7 рублей за тонну. Наименьшая цена среди представленных федеральных округов наблюдалась в Центральном федеральном округе и составила 275 008,7 рублей за тонну.
Разница между максимальным и минимальным региональными значениями показывает наличие ценовой дифференциации. При этом крупнейший по объему выпуска Центральный федеральный округ характеризовался более низкой средней ценой производителей по сравнению с Северо-Западным федеральным округом.
Для заказчиков и аналитиков это важный аспект оценки рынка. Одинаковая продукция может иметь различный уровень цен в зависимости от региона производства, условий реализации, структуры затрат и других факторов. Поэтому при подготовке закупочной стратегии целесообразно сопоставлять не только объемы выпуска, но и региональные ценовые показатели.
В целом региональная картина рынка характеризуется двумя особенностями: концентрацией производства в Центральном федеральном округе и различиями в ценах производителей между ведущими регионами. Эти факторы необходимо учитывать при оценке конкурентной среды и перспектив развития отрасли.
Одной из главных особенностей рынка в 2025 году стало опережающее изменение цен относительно динамики физических объемов. Средняя цена производителей достигла 277 299,9 рублей за тонну и увеличилась на 10,7% за год.
За 2023–2025 годы среднегодовой темп роста цен составил 13,4%. Совокупно за период цена в 2025 году оказалась на 28,6% выше уровня 2023 года. При этом индекс волатильности составил 12,5%, что указывает на заметные колебания ценового показателя.
Ключевые особенности ценовой ситуации можно представить следующим образом:
Рост цен производителей на фоне сокращения выпуска формирует особую рыночную ситуацию. Для предприятий-производителей возрастает значение управления себестоимостью, производственной загрузкой и эффективностью использования ресурсов. Для покупателей, напротив, повышается актуальность долгосрочного планирования закупок и мониторинга ценовой конъюнктуры.
Перспективы рынка медицинской гигроскопической ваты будут зависеть от способности производителей поддерживать необходимый объем выпуска, обеспечивать стабильность поставок и контролировать затраты. Существенное значение сохраняет и структура внутреннего спроса, поскольку продукция используется в медицинской сфере и относится к материалам, необходимым для широкого спектра процедур и операций.
Дополнительным направлением анализа является оценка рынка перевязочных материалов и смежных категорий медицинской продукции. Более подробная информация о состоянии данного сегмента представлена в исследовании рынка медицинской ваты и перевязочных материалов.
Для производителей перспективным направлением остается повышение эффективности действующих мощностей. При сокращении физического выпуска особое значение приобретают производительность оборудования, оптимизация расхода сырья, снижение потерь при изготовлении и совершенствование логистики.
Для дистрибьюторов и крупных покупателей актуальным становится мониторинг регионального предложения. Концентрация производства в Центральном федеральном округе означает, что значительная часть рынка связана с несколькими ключевыми производственными территориями. При этом наличие производственных мощностей в Северо-Западном федеральном округе создает дополнительный источник поставок.
В среднесрочной перспективе рынок может развиваться по нескольким направлениям: за счет повышения эффективности существующих предприятий, модернизации производства, совершенствования продукции и оптимизации каналов поставок. При этом динамика цен останется одним из важнейших показателей для участников рынка.
Результаты 2025 года показывают, что рынок медицинской гигроскопической ваты находится под воздействием разнонаправленных факторов. С одной стороны, производство продолжает сокращаться: за год выпуск снизился на 8,9%, а относительно 2022 года — на 26,6%. С другой стороны, средняя цена производителей растет, что существенно меняет экономические параметры работы участников рынка.
Выпуск в России составил 2 151,1 тонн. По сравнению с 2022 годом производство сократилось на 780,6 тонн и достигло 73,4% от уровня базового года. Среднегодовой темп изменения за 2022–2025 годы составил -9,8%.
Центральный федеральный округ сохраняет безусловное лидерство в производстве. В 2025 году здесь было произведено 1 646,2 тонн, что соответствует 76,5% российского выпуска. Вторым крупнейшим производственным центром стал Северо-Западный федеральный округ с объемом 499,68 тонн.
При этом динамика производства Центрального федерального округа за 2022–2025 годы оказалась несколько слабее общероссийской: снижение составило 28,8% против 26,6% по России в целом. Это означает, что сокращение выпуска в крупнейшем производственном регионе происходило более быстрыми темпами, чем в среднем по стране.
Ценовая ситуация выглядит значительно более позитивной. Средняя цена производителей в 2025 году достигла 277 299,9 рублей за тонну и увеличилась на 10,7% за год. За 2023–2025 годы среднегодовой темп роста составил 13,4%, а относительно позапрошлого года цена увеличилась на 28,6%.
Ключевые выводы:
Таким образом, обзор рынка медицинской ваты в России 2025 позволяет выделить ключевую тенденцию отрасли: физические объемы производства сокращаются, одновременно с этим цены производителей демонстрируют устойчивый рост. Производственная база характеризуется высокой концентрацией в Центральном федеральном округе, а ценовая структура — различиями между основными регионами выпуска.
Для компаний, работающих на рынке медицинской продукции, данные тенденции имеют практическое значение. Анализ объемов производства позволяет оценивать состояние предложения, региональная структура помогает определить основные центры выпуска, а динамика цен дает возможность отслеживать изменение стоимости продукции и формировать более обоснованные закупочные и коммерческие стратегии.
Медицинская гигроскопическая вата относится к базовым материалам, используемым в системе здравоохранения и при оказании медицинской помощи. Продукция востребована медицинскими учреждениями, аптечными организациями, производителями перевязочных материалов и другими потребителями, для которых важны стабильность поставок, соответствие установленным требованиям и качество сырья.
В 2025 году объем производства медицинской гигроскопической ваты в России составил 2 151,1 тонн. По сравнению с предыдущим годом выпуск сократился на 8,9%, или на 209,8 тонн. Таким образом, снижение производства продолжилось, а отрасль завершила рассматриваемый период на существенно более низком уровне, чем в начале анализируемого интервала.
Для сравнения, в 2022 году объем российского производства составлял 2 931,7 тонн. За три года выпуск снизился на 26,6%, то есть в 2025 году производство достигло только 73,4% от уровня 2022 года. Среднегодовой темп изменения производства за 2022–2025 годы составил -9,8%.
Сокращение физических объемов производства при одновременном увеличении цен является одним из наиболее заметных результатов рассматриваемого периода. В 2025 году средняя цена производителей медицинской гигроскопической ваты в России достигла 277 299,9 рублей за тонну, что на 10,7% выше уровня 2024 года и на 28,6% выше показателя позапрошлого года.
Производство медицинской ваты в России: динамика и структура рынка
Динамика производства медицинской гигроскопической ваты в России в 2022–2025 годах характеризуется последовательным сокращением физических объемов. При этом речь идет не о краткосрочном изменении показателя, а о достаточно продолжительном снижении, которое привело к заметному уменьшению производственной базы относительно уровня 2022 года.
По итогам 2025 года российские предприятия произвели 2 151,1 тонн продукции. За год выпуск уменьшился на 209,8 тонн. В относительном выражении снижение составило 8,9%. Таким образом, отрицательная динамика сохранилась и в последнем рассматриваемом году.
Среднегодовой темп роста производства за 2022–2025 годы составил -9,8%. Иными словами, средний темп изменения показывает устойчивое сокращение выпуска в течение рассматриваемого периода. Совокупное снижение за три года достигло 26,6%.
Основные показатели производства медицинской гигроскопической ваты:
- объем производства в России в 2025 году — 2 151,1 тонн
- объем производства в России в 2022 году — 2 931,7 тонн
- снижение производства в 2025 году к 2024 году — 8,9%
- абсолютное снижение производства за 2025 год — 209,8 тонн
- снижение производства в 2025 году к 2022 году — 26,6%
- уровень производства 2025 года относительно 2022 года — 73,4%
- среднегодовой темп изменения производства за 2022–2025 годы — -9,8%
Столь продолжительное сокращение выпуска заслуживает особого внимания со стороны участников рынка. Медицинская вата является продукцией с относительно понятным назначением и стабильной сферой применения, поэтому снижение производства может отражать не только изменение конечного спроса, но и трансформацию структуры предложения, ассортимента предприятий, производственных мощностей и закупочной активности.
Важным фактором анализа является также соотношение объемов производства и цен. В 2025 году средняя цена производителей составила 277 299,9 рублей за тонну. За год стоимость продукции увеличилась на 10,7%, а по сравнению с 2023 годом — на 28,6%. Среднегодовой темп роста цен производителей за 2023–2025 годы составил 13,4%.
Таким образом, в сегменте одновременно наблюдаются снижение физических объемов и увеличение ценового показателя. Для производителей это может означать изменение структуры затрат и рыночной стоимости продукции, тогда как для покупателей и организаций, формирующих закупки, повышается значение контроля закупочных цен и условий поставок.
Отдельного внимания заслуживает показатель ценовой волатильности. Индекс колебаний средней цены производителей за 2023–2025 годы составил 12,5%. Это характеризует заметный уровень изменения ценового показателя в рассматриваемом периоде.
Для участников рынка такое сочетание тенденций имеет практическое значение. При планировании закупок недостаточно ориентироваться только на объемы выпуска: необходимо учитывать изменение цен производителей и региональные различия стоимости продукции.
Региональная структура производства и цены производителей
Производство медицинской гигроскопической ваты в России отличается высокой концентрацией в нескольких федеральных округах. Лидирующее положение занимает Центральный федеральный округ, на который приходится основная часть российского выпуска.
В 2025 году предприятия Центрального федерального округа произвели 1 646,2 тонн медицинской гигроскопической ваты. Доля округа составила 76,5% от общего объема производства в России. Таким образом, более трех четвертей российского выпуска сосредоточено в одном федеральном округе.
На втором месте находится Северо-Западный федеральный округ с объемом производства 499,68 тонн. Третью позицию занимает Сибирский федеральный округ, где выпуск составил 5,193 тонн.
Региональное распределение производства в 2025 году:
- Центральный федеральный округ — 1 646,2 тонн
- Северо-Западный федеральный округ — 499,68 тонн
- Сибирский федеральный округ — 5,193 тонн
Такая структура свидетельствует о высокой концентрации производственных мощностей. Центральный федеральный округ формирует основную часть предложения, тогда как Северо-Западный федеральный округ является вторым значимым производственным центром.
Высокая концентрация выпуска может иметь значение для логистики и снабжения потребителей. При ограниченном количестве крупных производственных центров расстояние до предприятия-изготовителя и стоимость доставки способны оказывать влияние на итоговую стоимость закупаемой продукции. Для крупных заказчиков поэтому важна оценка не только общероссийского производства, но и географии расположения предприятий.
Региональная структура также показывает, что производственная база медицинской ваты распределена между территориями неравномерно. Значительно меньший объем выпуска приходится на Сибирский федеральный округ. При этом Центральный и Северо-Западный федеральные округа формируют подавляющую часть представленного производства.
Не менее интересной является региональная структура цен. В 2025 году наиболее высокая средняя цена производителей была зафиксирована в Северо-Западном федеральном округе — 297 213,7 рублей за тонну. Наименьшая цена среди представленных федеральных округов наблюдалась в Центральном федеральном округе и составила 275 008,7 рублей за тонну.
Разница между максимальным и минимальным региональными значениями показывает наличие ценовой дифференциации. При этом крупнейший по объему выпуска Центральный федеральный округ характеризовался более низкой средней ценой производителей по сравнению с Северо-Западным федеральным округом.
Для заказчиков и аналитиков это важный аспект оценки рынка. Одинаковая продукция может иметь различный уровень цен в зависимости от региона производства, условий реализации, структуры затрат и других факторов. Поэтому при подготовке закупочной стратегии целесообразно сопоставлять не только объемы выпуска, но и региональные ценовые показатели.
В целом региональная картина рынка характеризуется двумя особенностями: концентрацией производства в Центральном федеральном округе и различиями в ценах производителей между ведущими регионами. Эти факторы необходимо учитывать при оценке конкурентной среды и перспектив развития отрасли.
Ценовая динамика и перспективы рынка медицинской ваты
Одной из главных особенностей рынка в 2025 году стало опережающее изменение цен относительно динамики физических объемов. Средняя цена производителей достигла 277 299,9 рублей за тонну и увеличилась на 10,7% за год.
За 2023–2025 годы среднегодовой темп роста цен составил 13,4%. Совокупно за период цена в 2025 году оказалась на 28,6% выше уровня 2023 года. При этом индекс волатильности составил 12,5%, что указывает на заметные колебания ценового показателя.
Ключевые особенности ценовой ситуации можно представить следующим образом:
- средняя цена производителей в 2025 году составила 277 299,9 рублей за тонну
- за год цена увеличилась на 10,7%
- относительно 2023 года цена выросла на 28,6%
- среднегодовой темп роста цены за 2023–2025 годы составил 13,4%
- индекс колебаний цены за 2023–2025 годы составил 12,5%
- максимальная цена в 2025 году зафиксирована в Северо-Западном федеральном округе — 297 213,7 рублей за тонну
- минимальная цена в 2025 году зафиксирована в Центральном федеральном округе — 275 008,7 рублей за тонну
Рост цен производителей на фоне сокращения выпуска формирует особую рыночную ситуацию. Для предприятий-производителей возрастает значение управления себестоимостью, производственной загрузкой и эффективностью использования ресурсов. Для покупателей, напротив, повышается актуальность долгосрочного планирования закупок и мониторинга ценовой конъюнктуры.
Перспективы рынка медицинской гигроскопической ваты будут зависеть от способности производителей поддерживать необходимый объем выпуска, обеспечивать стабильность поставок и контролировать затраты. Существенное значение сохраняет и структура внутреннего спроса, поскольку продукция используется в медицинской сфере и относится к материалам, необходимым для широкого спектра процедур и операций.
Дополнительным направлением анализа является оценка рынка перевязочных материалов и смежных категорий медицинской продукции. Более подробная информация о состоянии данного сегмента представлена в исследовании рынка медицинской ваты и перевязочных материалов.
Для производителей перспективным направлением остается повышение эффективности действующих мощностей. При сокращении физического выпуска особое значение приобретают производительность оборудования, оптимизация расхода сырья, снижение потерь при изготовлении и совершенствование логистики.
Для дистрибьюторов и крупных покупателей актуальным становится мониторинг регионального предложения. Концентрация производства в Центральном федеральном округе означает, что значительная часть рынка связана с несколькими ключевыми производственными территориями. При этом наличие производственных мощностей в Северо-Западном федеральном округе создает дополнительный источник поставок.
В среднесрочной перспективе рынок может развиваться по нескольким направлениям: за счет повышения эффективности существующих предприятий, модернизации производства, совершенствования продукции и оптимизации каналов поставок. При этом динамика цен останется одним из важнейших показателей для участников рынка.
Итоги обзора рынка медицинской ваты в России за 2025 год
Результаты 2025 года показывают, что рынок медицинской гигроскопической ваты находится под воздействием разнонаправленных факторов. С одной стороны, производство продолжает сокращаться: за год выпуск снизился на 8,9%, а относительно 2022 года — на 26,6%. С другой стороны, средняя цена производителей растет, что существенно меняет экономические параметры работы участников рынка.
Выпуск в России составил 2 151,1 тонн. По сравнению с 2022 годом производство сократилось на 780,6 тонн и достигло 73,4% от уровня базового года. Среднегодовой темп изменения за 2022–2025 годы составил -9,8%.
Центральный федеральный округ сохраняет безусловное лидерство в производстве. В 2025 году здесь было произведено 1 646,2 тонн, что соответствует 76,5% российского выпуска. Вторым крупнейшим производственным центром стал Северо-Западный федеральный округ с объемом 499,68 тонн.
При этом динамика производства Центрального федерального округа за 2022–2025 годы оказалась несколько слабее общероссийской: снижение составило 28,8% против 26,6% по России в целом. Это означает, что сокращение выпуска в крупнейшем производственном регионе происходило более быстрыми темпами, чем в среднем по стране.
Ценовая ситуация выглядит значительно более позитивной. Средняя цена производителей в 2025 году достигла 277 299,9 рублей за тонну и увеличилась на 10,7% за год. За 2023–2025 годы среднегодовой темп роста составил 13,4%, а относительно позапрошлого года цена увеличилась на 28,6%.
Ключевые выводы:
- российское производство медицинской гигроскопической ваты в 2025 году составило 2 151,1 тонн
- выпуск сократился на 8,9% относительно 2024 года
- по сравнению с 2022 годом производство снизилось на 26,6%
- в 2025 году выпуск достиг 73,4% от уровня 2022 года
- среднегодовой темп изменения производства за 2022–2025 годы составил -9,8%
- Центральный федеральный округ обеспечил 76,5% российского производства
- средняя цена производителей составила 277 299,9 рублей за тонну
- цена производителей увеличилась на 10,7% за год и на 28,6% относительно 2023 года
- среднегодовой темп роста цен за 2023–2025 годы составил 13,4%
- индекс волатильности цен за 2023–2025 годы составил 12,5%
Таким образом, обзор рынка медицинской ваты в России 2025 позволяет выделить ключевую тенденцию отрасли: физические объемы производства сокращаются, одновременно с этим цены производителей демонстрируют устойчивый рост. Производственная база характеризуется высокой концентрацией в Центральном федеральном округе, а ценовая структура — различиями между основными регионами выпуска.
Для компаний, работающих на рынке медицинской продукции, данные тенденции имеют практическое значение. Анализ объемов производства позволяет оценивать состояние предложения, региональная структура помогает определить основные центры выпуска, а динамика цен дает возможность отслеживать изменение стоимости продукции и формировать более обоснованные закупочные и коммерческие стратегии.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться

Предыдущие исследования
Обзор рынка канатов и канатных изделий в России 2025: рост производства шпагата и сетей при снижении цен
Обзор рынка искусственного меха в России 2025: рост тканого меха на 25,5% и снижение вязаного на 39,8%