Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



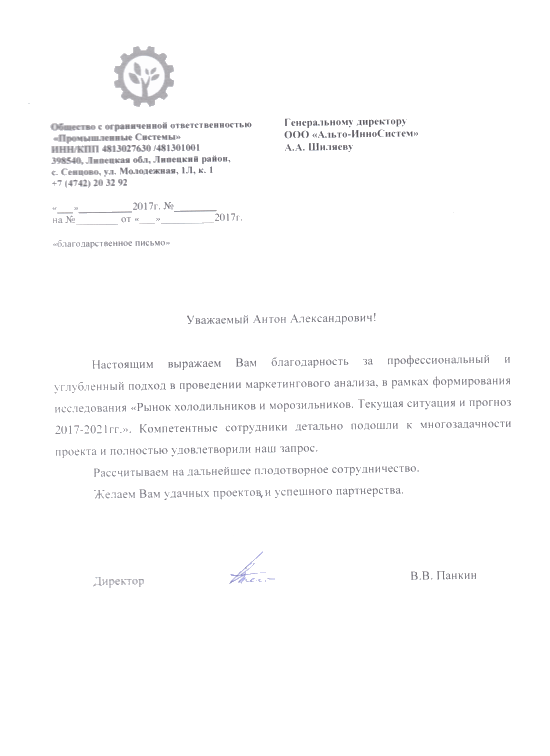
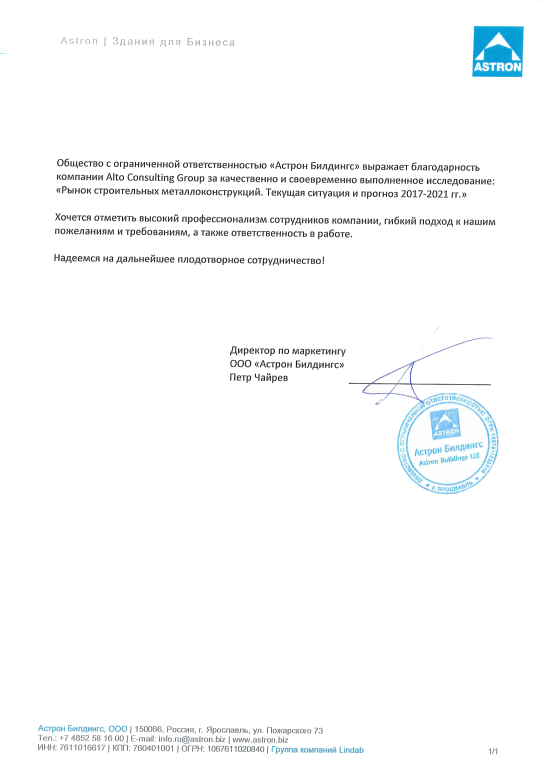
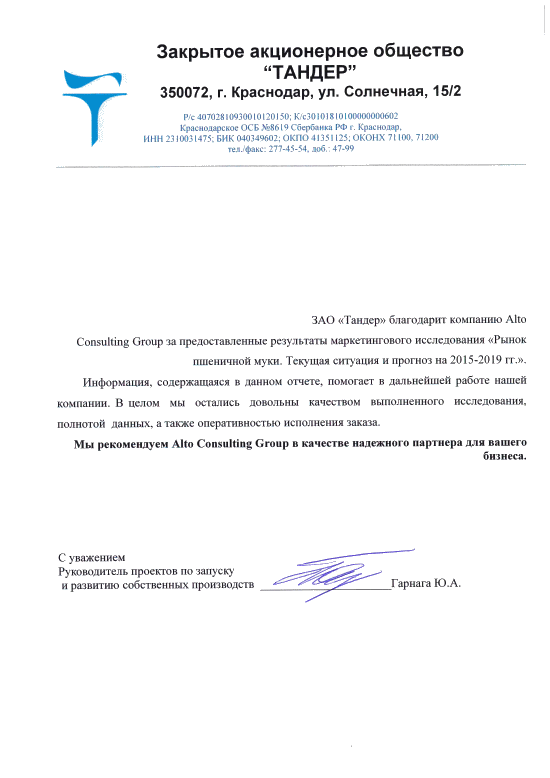
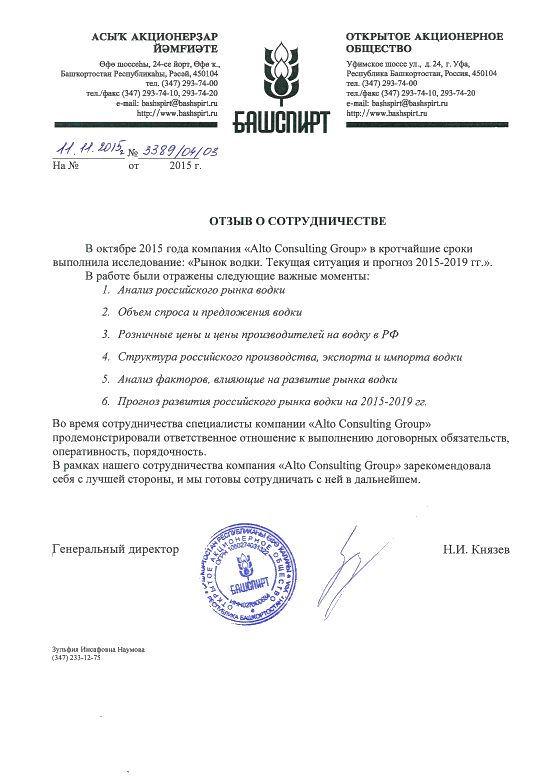
Отзывы клиентов
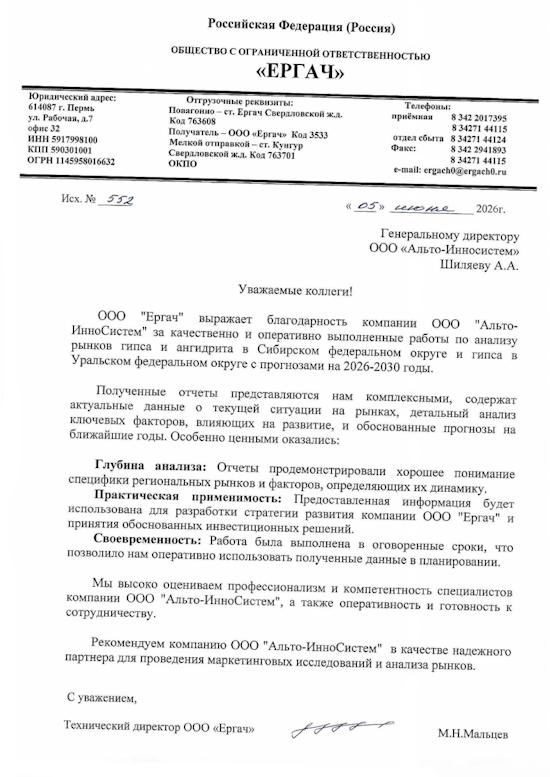
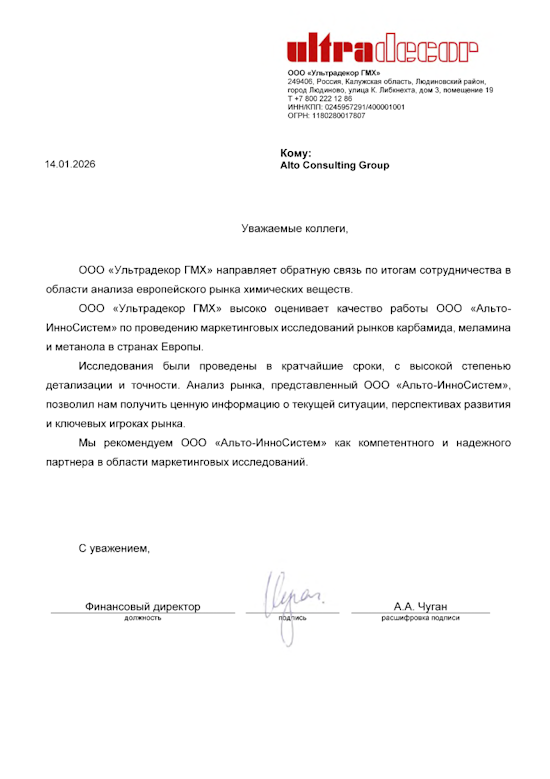
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка шерстяных тканей в России 2025: производство снизилось на 25,3%, цены выросли на 6,0%
Обзор рынка шерстяных тканей в России 2025 показывает сокращение выпуска тканей из шерсти и волоса животных до 4 032,7 тысяч квадратных метров, при этом средняя потребительская цена костюмной шерстяной и полушерстяной ткани выросла до 1 167,5 рублей за квадратный метр. Центральный федеральный округ формирует 83,4% производства. Анализ динамики выпуска, структуры рынка, региональной концентрации и цен.
Департамент маркетинговой аналитики Alto Group
Обзор рынка шерстяных тканей в России 2025 показывает неоднозначную ситуацию в отечественном текстильном производстве. С одной стороны, выпуск тканей из шерсти, тонкого и грубого волоса животных, а также конского волоса заметно сократился относительно предыдущих периодов. С другой стороны, потребительские цены на костюмные шерстяные и полушерстяные ткани продолжают расти, что отражает изменение стоимостных условий реализации продукции и затраты участников отрасли.
В 2025 году российское производство тканей из шерсти или тонкого либо грубого волоса животных, а также конского волоса, подвергнутого кардо- и гребнечесанию, составило 4 032,7 тысяч квадратных метров. По сравнению с 2024 годом объем выпуска снизился на 25,3%, а относительно 2022 года — на 39,9%. Таким образом, за рассматриваемый четырехлетний период производство сократилось до 60,1% от уровня 2022 года.
Среднегодовой темп изменения производства за 2022–2025 годы составил -15,6%. Это указывает на выраженный нисходящий тренд и одновременно демонстрирует, что снижение не ограничивается результатом одного календарного года.
Наиболее значительная часть выпуска сосредоточена в Центральном федеральном округе. В 2025 году здесь было произведено 3 365,2 тысяч квадратных метров тканей рассматриваемой группы, или 83,4% общероссийского объема. Таким образом, более четырех пятых российского производства приходится на один федеральный округ.
При этом структура выпуска неоднородна в зависимости от конкретного вида шерстяных тканей. Готовые шерстяные ткани практически полностью повторяют общую динамику группы, тогда как производство суконных шерстяных тканей сокращается более умеренными темпами. Наиболее сильное падение наблюдается в сегменте тканей из тонкого волоса животных, где выпуск в 2025 году оказался лишь на уровне 32,9% от показателя 2022 года.
Основная группа тканей из шерсти и волоса животных в 2025 году показала существенное снижение объемов производства. Выпуск в России составил 4 032,7 тысяч квадратных метров против более высокого показателя предыдущего года. Абсолютное сокращение относительно 2024 года достигло 1 366,4 тысяч квадратных метров.
Если рассматривать более продолжительный период, сокращение выглядит еще заметнее. В 2022 году объем производства составлял 6 705,5 тысяч квадратных метров, а к 2025 году снизился до 4 032,7 тысяч квадратных метров. За три года отрасль потеряла 39,9% первоначального объема.
Динамика свидетельствует о структурных изменениях в сегменте. Производители могут сталкиваться с ограниченным спросом на отдельные категории шерстяных материалов, изменением ассортимента текстильных предприятий, ростом себестоимости производства и необходимостью адаптации продукции под современные требования швейной промышленности.
Ключевые показатели основной производственной группы в 2025 году:
Важной особенностью рынка является высокая территориальная концентрация производства. Центральный федеральный округ формирует подавляющую часть российского выпуска. На Приволжский федеральный округ приходится значительно меньший объем — 666,07 тысяч квадратных метров, а на Северо-Западный федеральный округ — всего 1,44 тысяч квадратных метров.
Такая структура означает, что производственная динамика крупнейших предприятий Центрального федерального округа оказывает особенно сильное влияние на общероссийский показатель. Изменения объемов выпуска в других регионах пока не способны в сопоставимой степени компенсировать снижение производства в ведущем центре.
Отдельного внимания заслуживает готовая шерстяная ткань. В 2025 году ее производство в России составило 4 029,5 тысяч квадратных метров. Показатель практически соответствует объему всей рассматриваемой производственной группы. По сравнению с 2024 годом выпуск уменьшился на 25,3%, а относительно 2022 года — на 39,9%.
Производство готовых шерстяных тканей в Центральном федеральном округе составило 3 362,0 тысяч квадратных метров, что соответствует 83,4% российского выпуска. Приволжский федеральный округ произвел 666,07 тысяч квадратных метров, а Северо-Западный федеральный округ — 1,44 тысяч квадратных метров.
Таким образом, и общая группа, и готовые шерстяные ткани демонстрируют практически идентичную траекторию. Это говорит о том, что именно готовая шерстяная ткань определяет основную часть статистического результата по рассматриваемому направлению.
С точки зрения долгосрочной динамики ситуация требует внимания со стороны производителей и участников рынка. Сокращение выпуска до 60,1% от уровня 2022 года означает, что за несколько лет рынок существенно уменьшился в натуральном выражении. При этом снижение производства происходит на фоне роста цен на отдельные категории готовой продукции, что свидетельствует о необходимости разделять динамику физических объемов и стоимостных параметров рынка.
Внутри рассматриваемой группы выделяются несколько направлений, которые демонстрируют различную интенсивность изменения производства. Наиболее крупным специализированным сегментом среди представленных данных являются суконные шерстяные ткани.
В 2025 году их производство в России составило 1 748,0 тысяч квадратных метров. Относительно 2024 года выпуск сократился на 19,4%, или на 420,0 тысяч квадратных метров. При сравнении с 2022 годом снижение составило 20,8%, а объем производства сохранился на уровне 79,2% от показателя базового года.
По сравнению с общей группой шерстяных тканей сегмент суконной продукции выглядит более устойчивым. Его среднегодовой темп изменения за 2022–2025 годы составил -7,5%, тогда как по основной группе этот показатель находился на уровне -15,6%.
Региональная структура суконных шерстяных тканей также отличается высокой концентрацией. На Центральный федеральный округ в 2025 году пришлось 1 493,5 тысяч квадратных метров, или 85,4% общероссийского производства. Приволжский федеральный округ обеспечил 253,07 тысяч квадратных метров, а Северо-Западный федеральный округ — 1,44 тысяч квадратных метров.
При этом динамика Центрального федерального округа в данном сегменте была менее негативной, чем общероссийская. За 2022–2025 годы объем производства в округе снизился на 17,7%, тогда как по России сокращение составило 20,8%. Следовательно, ведущий производственный регион продемонстрировал относительно более высокую устойчивость.
Иная ситуация наблюдается в сегменте тканей из тонкого волоса животных, подвергнутого кардо- и гребнечесанию. В 2025 году российское производство составило 929,1 тысяч квадратных метров. За год выпуск снизился на 23,1%, или на 279,6 тысяч квадратных метров.
Наиболее существенным является долгосрочное сокращение. В 2022 году производство составляло 2 827,6 тысяч квадратных метров, тогда как в 2025 году — только 929,1 тысяч квадратных метров. Таким образом, выпуск сократился на 67,1%, а сохранившийся объем составил лишь 32,9% от уровня 2022 года.
Среднегодовой темп изменения данного сегмента за 2022–2025 годы составил -31,0%. Это наиболее интенсивное снижение среди рассмотренных категорий.
Особенностью этого направления является полная концентрация производства в Центральном федеральном округе. В 2025 году на предприятия округа пришлось 929,1 тысяч квадратных метров, то есть 100% российского выпуска. Следовательно, производство тканей из тонкого волоса животных фактически полностью зависит от производственной активности предприятий одного федерального округа.
Еще один узкий сегмент представлен тканями из грубого волоса животных или конского волоса. В 2025 году российский выпуск составил 147,7 тысяч квадратных метров. По сравнению с 2024 годом производство уменьшилось на 23,4%, или на 45,0 тысяч квадратных метров.
В сравнении с 2022 годом снижение оказалось более умеренным — 19,6%. Тогда производство составляло 183,7 тысяч квадратных метров. Таким образом, в 2025 году сохранилось 80,4% уровня 2022 года. Среднегодовой темп изменения за период составил -7,0%.
Как и в случае с тканями из тонкого волоса, производство тканей из грубого волоса животных или конского волоса полностью сосредоточено в Центральном федеральном округе. На его долю приходится 100% российского выпуска, или 147,7 тысяч квадратных метров.
Региональная структура производства в 2025 году в целом выглядела следующим образом:
Для отдельных сегментов концентрация еще выше: производство тканей из тонкого волоса животных и тканей из грубого волоса животных или конского волоса полностью приходится на Центральный федеральный округ.
Такая структура создает высокую зависимость отрасли от состояния предприятий центрального региона. Одновременно концентрация может обеспечивать производителям преимущества за счет сформированной инфраструктуры, доступности квалифицированных кадров, развитой системы поставок и близости к крупнейшим центрам переработки и потребления.
Производственная динамика сопровождается изменением потребительских цен. В 2025 году средняя потребительская цена на костюмную шерстяную и полушерстяную ткань в России составила 1 167,5 рублей за квадратный метр.
По сравнению с предыдущим годом цена увеличилась на 6,0%, а относительно позапрошлого года — на 8,6%. Среднегодовой темп роста показателя за 2023–2025 годы составил 4,2%. Таким образом, ценовая динамика развивается в противоположном направлении относительно натуральных объемов производства: выпуск сокращается, тогда как стоимость продукции растет.
Рост цен может быть связан с изменением затрат на сырье, производство, логистику и реализацию готовых тканей. Кроме того, значение имеет структура продукции: при снижении физического выпуска средняя цена способна увеличиваться за счет изменения ассортимента и доли более дорогих материалов.
Региональная дифференциация цен также остается заметной. В 2025 году самая высокая средняя потребительская цена на костюмную шерстяную и полушерстяную ткань была зафиксирована в Северо-Кавказском федеральном округе и составила 1 320,4 рублей за квадратный метр.
Самая низкая цена отмечена в Сибирском федеральном округе — 968,7 рублей за квадратный метр. Разница между максимальным и минимальным значениями отражает неоднородность региональных условий формирования розничной стоимости.
Индекс колебаний, характеризующий волатильность цены за 2023–2025 годы, составил 4,3%. Это указывает на относительно умеренную изменчивость показателя в рассматриваемом периоде.
Для производителей и поставщиков шерстяных тканей ключевым вызовом становится необходимость одновременно контролировать себестоимость и сохранять конкурентоспособность продукции. В условиях сокращения физических объемов особенно важными становятся эффективное управление производственными мощностями, оптимизация закупок сырья и ориентация на сегменты, где сохраняется устойчивый спрос.
К основным направлениям, способным влиять на дальнейшее развитие отрасли, относятся:
Перспективы сегмента будут зависеть не только от объема конечного спроса, но и от способности производителей адаптироваться к изменяющейся структуре рынка. Для шерстяных тканей особенно важны качество, стабильность характеристик, внешний вид, износостойкость и соответствие требованиям швейных предприятий.
Одновременно рост потребительских цен создает дополнительные стимулы для повышения эффективности производства. Если предприятия смогут контролировать затраты и обеспечивать стабильное качество, у них появятся возможности для укрепления позиций в наиболее востребованных нишах.
С учетом высокой концентрации производства важным направлением долгосрочного развития может стать расширение географии производственной базы. Однако создание новых мощностей требует значительных инвестиций и наличия соответствующей сырьевой, кадровой и технологической инфраструктуры.
Для более глубокого понимания текущих тенденций и перспектив отрасли можно использовать специализированный анализ рынка шерстяных тканей в России, который позволяет рассматривать производственные и рыночные показатели в единой системе.
Результаты 2025 года позволяют сделать вывод о сложной и неоднородной ситуации на российском рынке шерстяных тканей. Общая динамика производства остается отрицательной: выпуск основной группы сократился до 4 032,7 тысяч квадратных метров, что на 25,3% меньше показателя 2024 года и на 39,9% ниже уровня 2022 года.
При этом разные сегменты демонстрируют различную степень устойчивости. Суконные шерстяные ткани сократились относительно 2022 года на 20,8%, тогда как производство тканей из тонкого волоса животных уменьшилось на 67,1%. Выпуск тканей из грубого волоса животных или конского волоса снизился на 19,6%.
Таким образом, наиболее сильное сокращение наблюдается в сегменте тканей из тонкого волоса животных, в то время как производство суконных и тканей из грубого волоса животных демонстрирует сравнительно более умеренное долгосрочное снижение.
Основные результаты 2025 года можно представить следующим образом:
Важнейшей характеристикой российского рынка остается высокая концентрация производства в Центральном федеральном округе. По основной группе на регион приходится 83,4% выпуска, а по отдельным категориям — все 100%. Это делает Центральный федеральный округ ключевым центром отечественного производства шерстяных тканей.
Одновременно ценовая динамика показывает, что сокращение натурального выпуска не сопровождается аналогичным снижением потребительской стоимости продукции. Средняя цена костюмной шерстяной и полушерстяной ткани в 2025 году увеличилась до 1 167,5 рублей за квадратный метр.
В целом Обзор рынка шерстяных тканей в России 2025 демонстрирует сочетание трех основных тенденций: сокращения физических объемов производства, высокой концентрации производственных мощностей и роста потребительских цен. Для предприятий отрасли это означает необходимость более точного управления ассортиментом, затратами и производственными ресурсами.
В среднесрочной перспективе конкурентоспособность российских производителей будет зависеть от способности адаптироваться к изменениям спроса, повышать эффективность технологических процессов, обеспечивать стабильное качество продукции и развивать наиболее перспективные направления. При этом наличие действующей производственной базы и устойчивого спроса на шерстяные материалы создает основу для дальнейшей адаптации отрасли к новым условиям рынка.
В 2025 году российское производство тканей из шерсти или тонкого либо грубого волоса животных, а также конского волоса, подвергнутого кардо- и гребнечесанию, составило 4 032,7 тысяч квадратных метров. По сравнению с 2024 годом объем выпуска снизился на 25,3%, а относительно 2022 года — на 39,9%. Таким образом, за рассматриваемый четырехлетний период производство сократилось до 60,1% от уровня 2022 года.
Среднегодовой темп изменения производства за 2022–2025 годы составил -15,6%. Это указывает на выраженный нисходящий тренд и одновременно демонстрирует, что снижение не ограничивается результатом одного календарного года.
Наиболее значительная часть выпуска сосредоточена в Центральном федеральном округе. В 2025 году здесь было произведено 3 365,2 тысяч квадратных метров тканей рассматриваемой группы, или 83,4% общероссийского объема. Таким образом, более четырех пятых российского производства приходится на один федеральный округ.
При этом структура выпуска неоднородна в зависимости от конкретного вида шерстяных тканей. Готовые шерстяные ткани практически полностью повторяют общую динамику группы, тогда как производство суконных шерстяных тканей сокращается более умеренными темпами. Наиболее сильное падение наблюдается в сегменте тканей из тонкого волоса животных, где выпуск в 2025 году оказался лишь на уровне 32,9% от показателя 2022 года.
Производство шерстяных тканей: динамика и структура выпуска
Основная группа тканей из шерсти и волоса животных в 2025 году показала существенное снижение объемов производства. Выпуск в России составил 4 032,7 тысяч квадратных метров против более высокого показателя предыдущего года. Абсолютное сокращение относительно 2024 года достигло 1 366,4 тысяч квадратных метров.
Если рассматривать более продолжительный период, сокращение выглядит еще заметнее. В 2022 году объем производства составлял 6 705,5 тысяч квадратных метров, а к 2025 году снизился до 4 032,7 тысяч квадратных метров. За три года отрасль потеряла 39,9% первоначального объема.
Динамика свидетельствует о структурных изменениях в сегменте. Производители могут сталкиваться с ограниченным спросом на отдельные категории шерстяных материалов, изменением ассортимента текстильных предприятий, ростом себестоимости производства и необходимостью адаптации продукции под современные требования швейной промышленности.
Ключевые показатели основной производственной группы в 2025 году:
- общий объем производства в России — 4 032,7 тысяч квадратных метров
- снижение относительно 2024 года — 25,3%
- снижение относительно 2022 года — 39,9%
- абсолютное сокращение к 2024 году — 1 366,4 тысяч квадратных метров
- объем производства в Центральном федеральном округе — 3 365,2 тысяч квадратных метров
- доля Центрального федерального округа — 83,4%
- среднегодовой темп изменения за 2022–2025 годы — минус 15,6%
Важной особенностью рынка является высокая территориальная концентрация производства. Центральный федеральный округ формирует подавляющую часть российского выпуска. На Приволжский федеральный округ приходится значительно меньший объем — 666,07 тысяч квадратных метров, а на Северо-Западный федеральный округ — всего 1,44 тысяч квадратных метров.
Такая структура означает, что производственная динамика крупнейших предприятий Центрального федерального округа оказывает особенно сильное влияние на общероссийский показатель. Изменения объемов выпуска в других регионах пока не способны в сопоставимой степени компенсировать снижение производства в ведущем центре.
Отдельного внимания заслуживает готовая шерстяная ткань. В 2025 году ее производство в России составило 4 029,5 тысяч квадратных метров. Показатель практически соответствует объему всей рассматриваемой производственной группы. По сравнению с 2024 годом выпуск уменьшился на 25,3%, а относительно 2022 года — на 39,9%.
Производство готовых шерстяных тканей в Центральном федеральном округе составило 3 362,0 тысяч квадратных метров, что соответствует 83,4% российского выпуска. Приволжский федеральный округ произвел 666,07 тысяч квадратных метров, а Северо-Западный федеральный округ — 1,44 тысяч квадратных метров.
Таким образом, и общая группа, и готовые шерстяные ткани демонстрируют практически идентичную траекторию. Это говорит о том, что именно готовая шерстяная ткань определяет основную часть статистического результата по рассматриваемому направлению.
С точки зрения долгосрочной динамики ситуация требует внимания со стороны производителей и участников рынка. Сокращение выпуска до 60,1% от уровня 2022 года означает, что за несколько лет рынок существенно уменьшился в натуральном выражении. При этом снижение производства происходит на фоне роста цен на отдельные категории готовой продукции, что свидетельствует о необходимости разделять динамику физических объемов и стоимостных параметров рынка.
Сегменты шерстяных тканей и региональная концентрация
Внутри рассматриваемой группы выделяются несколько направлений, которые демонстрируют различную интенсивность изменения производства. Наиболее крупным специализированным сегментом среди представленных данных являются суконные шерстяные ткани.
В 2025 году их производство в России составило 1 748,0 тысяч квадратных метров. Относительно 2024 года выпуск сократился на 19,4%, или на 420,0 тысяч квадратных метров. При сравнении с 2022 годом снижение составило 20,8%, а объем производства сохранился на уровне 79,2% от показателя базового года.
По сравнению с общей группой шерстяных тканей сегмент суконной продукции выглядит более устойчивым. Его среднегодовой темп изменения за 2022–2025 годы составил -7,5%, тогда как по основной группе этот показатель находился на уровне -15,6%.
Региональная структура суконных шерстяных тканей также отличается высокой концентрацией. На Центральный федеральный округ в 2025 году пришлось 1 493,5 тысяч квадратных метров, или 85,4% общероссийского производства. Приволжский федеральный округ обеспечил 253,07 тысяч квадратных метров, а Северо-Западный федеральный округ — 1,44 тысяч квадратных метров.
При этом динамика Центрального федерального округа в данном сегменте была менее негативной, чем общероссийская. За 2022–2025 годы объем производства в округе снизился на 17,7%, тогда как по России сокращение составило 20,8%. Следовательно, ведущий производственный регион продемонстрировал относительно более высокую устойчивость.
Иная ситуация наблюдается в сегменте тканей из тонкого волоса животных, подвергнутого кардо- и гребнечесанию. В 2025 году российское производство составило 929,1 тысяч квадратных метров. За год выпуск снизился на 23,1%, или на 279,6 тысяч квадратных метров.
Наиболее существенным является долгосрочное сокращение. В 2022 году производство составляло 2 827,6 тысяч квадратных метров, тогда как в 2025 году — только 929,1 тысяч квадратных метров. Таким образом, выпуск сократился на 67,1%, а сохранившийся объем составил лишь 32,9% от уровня 2022 года.
Среднегодовой темп изменения данного сегмента за 2022–2025 годы составил -31,0%. Это наиболее интенсивное снижение среди рассмотренных категорий.
Особенностью этого направления является полная концентрация производства в Центральном федеральном округе. В 2025 году на предприятия округа пришлось 929,1 тысяч квадратных метров, то есть 100% российского выпуска. Следовательно, производство тканей из тонкого волоса животных фактически полностью зависит от производственной активности предприятий одного федерального округа.
Еще один узкий сегмент представлен тканями из грубого волоса животных или конского волоса. В 2025 году российский выпуск составил 147,7 тысяч квадратных метров. По сравнению с 2024 годом производство уменьшилось на 23,4%, или на 45,0 тысяч квадратных метров.
В сравнении с 2022 годом снижение оказалось более умеренным — 19,6%. Тогда производство составляло 183,7 тысяч квадратных метров. Таким образом, в 2025 году сохранилось 80,4% уровня 2022 года. Среднегодовой темп изменения за период составил -7,0%.
Как и в случае с тканями из тонкого волоса, производство тканей из грубого волоса животных или конского волоса полностью сосредоточено в Центральном федеральном округе. На его долю приходится 100% российского выпуска, или 147,7 тысяч квадратных метров.
Региональная структура производства в 2025 году в целом выглядела следующим образом:
- Центральный федеральный округ — 3 365,2 тысяч квадратных метров по основной группе шерстяных тканей
- Приволжский федеральный округ — 666,07 тысяч квадратных метров
- Северо-Западный федеральный округ — 1,44 тысяч квадратных метров
Для отдельных сегментов концентрация еще выше: производство тканей из тонкого волоса животных и тканей из грубого волоса животных или конского волоса полностью приходится на Центральный федеральный округ.
Такая структура создает высокую зависимость отрасли от состояния предприятий центрального региона. Одновременно концентрация может обеспечивать производителям преимущества за счет сформированной инфраструктуры, доступности квалифицированных кадров, развитой системы поставок и близости к крупнейшим центрам переработки и потребления.
Цены на шерстяные ткани и факторы развития рынка
Производственная динамика сопровождается изменением потребительских цен. В 2025 году средняя потребительская цена на костюмную шерстяную и полушерстяную ткань в России составила 1 167,5 рублей за квадратный метр.
По сравнению с предыдущим годом цена увеличилась на 6,0%, а относительно позапрошлого года — на 8,6%. Среднегодовой темп роста показателя за 2023–2025 годы составил 4,2%. Таким образом, ценовая динамика развивается в противоположном направлении относительно натуральных объемов производства: выпуск сокращается, тогда как стоимость продукции растет.
Рост цен может быть связан с изменением затрат на сырье, производство, логистику и реализацию готовых тканей. Кроме того, значение имеет структура продукции: при снижении физического выпуска средняя цена способна увеличиваться за счет изменения ассортимента и доли более дорогих материалов.
Региональная дифференциация цен также остается заметной. В 2025 году самая высокая средняя потребительская цена на костюмную шерстяную и полушерстяную ткань была зафиксирована в Северо-Кавказском федеральном округе и составила 1 320,4 рублей за квадратный метр.
Самая низкая цена отмечена в Сибирском федеральном округе — 968,7 рублей за квадратный метр. Разница между максимальным и минимальным значениями отражает неоднородность региональных условий формирования розничной стоимости.
Индекс колебаний, характеризующий волатильность цены за 2023–2025 годы, составил 4,3%. Это указывает на относительно умеренную изменчивость показателя в рассматриваемом периоде.
Для производителей и поставщиков шерстяных тканей ключевым вызовом становится необходимость одновременно контролировать себестоимость и сохранять конкурентоспособность продукции. В условиях сокращения физических объемов особенно важными становятся эффективное управление производственными мощностями, оптимизация закупок сырья и ориентация на сегменты, где сохраняется устойчивый спрос.
К основным направлениям, способным влиять на дальнейшее развитие отрасли, относятся:
- повышение эффективности использования шерстяного сырья и снижение производственных потерь
- развитие технологий обработки и отделки тканей
- расширение ассортимента готовых шерстяных и полушерстяных материалов
- ориентация на потребности производителей костюмов, верхней одежды и другой продукции
- повышение качества и эксплуатационных характеристик российских тканей
- развитие устойчивых каналов поставок сырья и комплектующих
- поиск новых рыночных ниш для продукции отечественных текстильных предприятий
Перспективы сегмента будут зависеть не только от объема конечного спроса, но и от способности производителей адаптироваться к изменяющейся структуре рынка. Для шерстяных тканей особенно важны качество, стабильность характеристик, внешний вид, износостойкость и соответствие требованиям швейных предприятий.
Одновременно рост потребительских цен создает дополнительные стимулы для повышения эффективности производства. Если предприятия смогут контролировать затраты и обеспечивать стабильное качество, у них появятся возможности для укрепления позиций в наиболее востребованных нишах.
С учетом высокой концентрации производства важным направлением долгосрочного развития может стать расширение географии производственной базы. Однако создание новых мощностей требует значительных инвестиций и наличия соответствующей сырьевой, кадровой и технологической инфраструктуры.
Для более глубокого понимания текущих тенденций и перспектив отрасли можно использовать специализированный анализ рынка шерстяных тканей в России, который позволяет рассматривать производственные и рыночные показатели в единой системе.
Основные выводы по рынку шерстяных тканей в России
Результаты 2025 года позволяют сделать вывод о сложной и неоднородной ситуации на российском рынке шерстяных тканей. Общая динамика производства остается отрицательной: выпуск основной группы сократился до 4 032,7 тысяч квадратных метров, что на 25,3% меньше показателя 2024 года и на 39,9% ниже уровня 2022 года.
При этом разные сегменты демонстрируют различную степень устойчивости. Суконные шерстяные ткани сократились относительно 2022 года на 20,8%, тогда как производство тканей из тонкого волоса животных уменьшилось на 67,1%. Выпуск тканей из грубого волоса животных или конского волоса снизился на 19,6%.
Таким образом, наиболее сильное сокращение наблюдается в сегменте тканей из тонкого волоса животных, в то время как производство суконных и тканей из грубого волоса животных демонстрирует сравнительно более умеренное долгосрочное снижение.
Основные результаты 2025 года можно представить следующим образом:
- производство основной группы шерстяных тканей в России составило 4 032,7 тысяч квадратных метров
- годовое снижение производства составило 25,3%
- относительно 2022 года выпуск сократился на 39,9%
- среднегодовой темп изменения производства за 2022–2025 годы составил минус 15,6%
- Центральный федеральный округ обеспечил 83,4% общероссийского производства основной группы
- производство готовых шерстяных тканей составило 4 029,5 тысяч квадратных метров
- выпуск суконных шерстяных тканей достиг 1 748,0 тысяч квадратных метров
- производство тканей из тонкого волоса животных составило 929,1 тысяч квадратных метров
- производство тканей из грубого волоса животных или конского волоса составило 147,7 тысяч квадратных метров
- средняя потребительская цена костюмной шерстяной и полушерстяной ткани достигла 1 167,5 рублей за квадратный метр
- рост средней потребительской цены за год составил 6,0%
- наиболее высокая цена зафиксирована в Северо-Кавказском федеральном округе — 1 320,4 рублей за квадратный метр
- наиболее низкая цена отмечена в Сибирском федеральном округе — 968,7 рублей за квадратный метр
Важнейшей характеристикой российского рынка остается высокая концентрация производства в Центральном федеральном округе. По основной группе на регион приходится 83,4% выпуска, а по отдельным категориям — все 100%. Это делает Центральный федеральный округ ключевым центром отечественного производства шерстяных тканей.
Одновременно ценовая динамика показывает, что сокращение натурального выпуска не сопровождается аналогичным снижением потребительской стоимости продукции. Средняя цена костюмной шерстяной и полушерстяной ткани в 2025 году увеличилась до 1 167,5 рублей за квадратный метр.
В целом Обзор рынка шерстяных тканей в России 2025 демонстрирует сочетание трех основных тенденций: сокращения физических объемов производства, высокой концентрации производственных мощностей и роста потребительских цен. Для предприятий отрасли это означает необходимость более точного управления ассортиментом, затратами и производственными ресурсами.
В среднесрочной перспективе конкурентоспособность российских производителей будет зависеть от способности адаптироваться к изменениям спроса, повышать эффективность технологических процессов, обеспечивать стабильное качество продукции и развивать наиболее перспективные направления. При этом наличие действующей производственной базы и устойчивого спроса на шерстяные материалы создает основу для дальнейшей адаптации отрасли к новым условиям рынка.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели

Предыдущие исследования
Обзор рынка субпродуктов сельскохозяйственной птицы в России 2025: рост производства на 2,9% и цен на 7,1%
Обзор рынка фетра и войлока в России 2025: производство снизилось на 11,9%, но выпуск в 2022–2025 годах вырос на 56,1%