Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
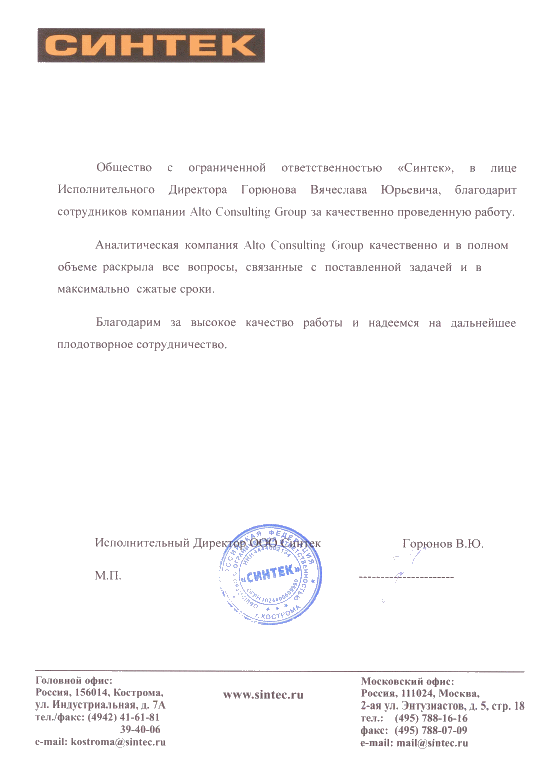
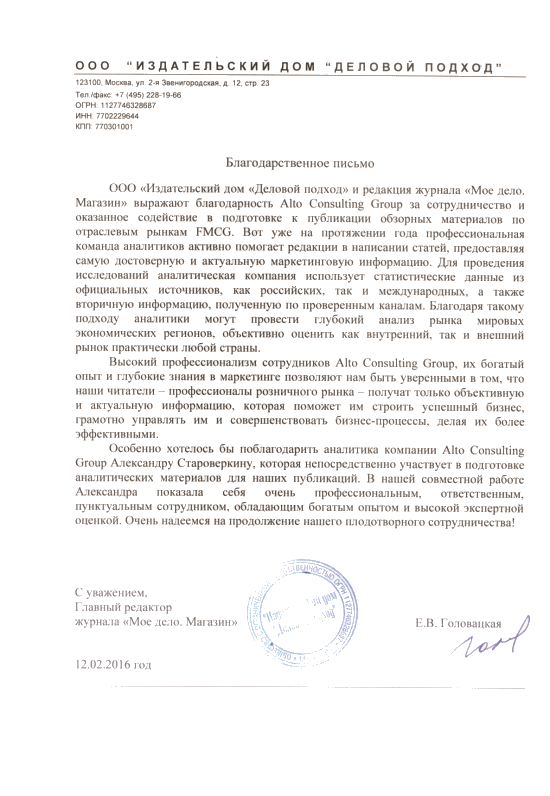
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство кальцинированного или агломерированного доломита в Казахстане 2025: снижение на 42,1% и концентрация 86,5% в Карагандинской области
Производство кальцинированного или агломерированного доломита в Казахстане в 2025 году составило 63,7 тысячи тонн, сократившись на 42,1% относительно предыдущего года. Карагандинская область обеспечила 55,1 тысячи тонн, или 86,5% национального выпуска. Анализ региональной структуры, динамики производства и положения ведущих производителей доломитовой продукции.
Департамент маркетинговой аналитики Alto Group
Производство доломита кальцинированного или агломерированного в Казахстане 2025 года характеризуется существенным сокращением объемов выпуска и высокой концентрацией производственных мощностей в Карагандинской области. По итогам отчетного периода казахстанские предприятия произвели 63,7 тысячи тонн данной продукции. По сравнению с 2024 годом показатель уменьшился на 42,1%, что указывает на заметное изменение производственной активности в рассматриваемом сегменте минерального сырья.
Кальцинированный и агломерированный доломит представляет собой продукцию переработки природного доломитового сырья, имеющую значение для ряда промышленных направлений. Материалы на основе доломита применяются в металлургии, производстве огнеупорных материалов и других технологических процессах, где востребованы соответствующие физико-химические свойства минерального сырья. Поэтому состояние данного сегмента представляет интерес не только для непосредственных производителей, но и для предприятий смежных отраслей.
Снижение общереспубликанского выпуска на 42,1% является главным результатом статистического наблюдения за 2025 год. Такая динамика заслуживает особого внимания при оценке состояния производственной базы, загрузки предприятий и перспектив предложения на внутреннем рынке. Вместе с тем изменение годового показателя само по себе не позволяет однозначно определить причины сокращения: для этого необходимо учитывать производственные планы предприятий, структуру заказов, наличие сырья и ситуацию в отраслях-потребителях.
Важной особенностью рынка остается его территориальная структура. На Карагандинскую область пришлось 55,1 тысячи тонн продукции, что соответствует 86,5% всего производства в Казахстане. Таким образом, подавляющая часть национального выпуска сосредоточена в одном регионе. Другим участником региональной структуры в 2025 году стала область Жетісу, где было произведено 8,6 тысячи тонн продукции.
По итогам 2025 года объем производства кальцинированного или агломерированного доломита в Казахстане составил 63,7 тысячи тонн. Относительно 2024 года выпуск сократился на 42,1%. Это наиболее значимый показатель для оценки текущей ситуации в рассматриваемом сегменте: рынок завершил отчетный год с существенно меньшим объемом производства по сравнению с предыдущим периодом.
Сокращение выпуска необходимо рассматривать в контексте специфики промышленного производства минеральной продукции. Объемы переработки доломита могут зависеть от состояния предприятий-потребителей, характера заключенных контрактов, графиков поставок, производственной загрузки и организации технологических процессов. Однако имеющиеся статистические сведения фиксируют именно изменение объемов выпуска и не содержат достаточной информации для выделения конкретного фактора, который обусловил снижение.
Для участников рынка принципиально важно различать изменение совокупного производства и динамику отдельных региональных площадок. Национальный показатель формируется за счет деятельности предприятий разных территорий, причем влияние крупнейшего производственного региона в рассматриваемом сегменте особенно велико.
Основные показатели производства в Казахстане за 2025 год:
Приведенные показатели показывают, что сокращение национального производства сопровождалось разнонаправленными изменениями в отдельных регионах. Карагандинская область, обеспечивающая основную часть выпуска, продемонстрировала снижение на 46,8%. В то же время область Жетісу увеличила объем производства на 30,3%.
Такое сочетание региональных тенденций представляет особый интерес для аналитической оценки рынка. Рост выпуска в одном регионе не смог компенсировать снижение производства в крупнейшем производственном центре. В результате совокупный показатель по Казахстану уменьшился на 42,1%.
Главная особенность рынка в 2025 году — сочетание существенного сокращения национального выпуска с высокой зависимостью общереспубликанского результата от производственной динамики Карагандинской области. Для инвесторов, поставщиков сырья и потенциальных заказчиков это означает необходимость учитывать не только общие показатели Казахстана, но и положение конкретных региональных производителей.
При анализе рынка также важно учитывать различие между физическими объемами производства и денежной оценкой продукции. Представленные данные характеризуют выпуск в натуральном выражении, то есть в тысячах тонн. Они позволяют оценить масштабы производства, но не дают оснований самостоятельно определять выручку предприятий, среднюю стоимость тонны продукции или рентабельность производственных операций.
Региональное распределение выпуска кальцинированного или агломерированного доломита в 2025 году демонстрирует выраженную концентрацию производства. Основной объем продукции обеспечила Карагандинская область, тогда как второй подтвержденный региональный показатель относится к области Жетісу.
Карагандинская область произвела 55,1 тысячи тонн продукции. При общереспубликанском объеме 63,7 тысячи тонн доля региона достигла 86,5%. Это означает, что именно производственная деятельность предприятий данной области в наибольшей степени определяет итоговую статистику рассматриваемого сегмента.
Область Жетісу выпустила 8,6 тысячи тонн кальцинированного или агломерированного доломита. В отличие от крупнейшего производственного региона, здесь наблюдалось увеличение выпуска: относительно 2024 года показатель вырос на 30,3%. Таким образом, область продемонстрировала положительную динамику на фоне общего сокращения производства в стране.
Отдельного внимания заслуживает Жамбылская область. Последние доступные числовые сведения о производстве рассматриваемой продукции в этом регионе относятся к 2016 году. Тогда объем выпуска составлял 5,0 тысячи тонн. Данные за 2025 год отсутствуют, поэтому оценивать современный уровень производства в Жамбылской области на основании имеющейся информации невозможно.
Региональная картина за отчетный период представлена следующим образом:
Сопоставление региональных результатов позволяет выделить несколько важных особенностей. Во-первых, Карагандинская область сохраняет доминирующее положение по объему выпуска. Во-вторых, область Жетісу демонстрирует противоположную динамику, увеличивая производство относительно предыдущего года. В-третьих, отсутствие актуальных числовых сведений по Жамбылской области ограничивает возможности полноценного сравнения всех регионов, ранее участвовавших в производстве данной продукции.
Карагандинская область остается ключевым центром производства кальцинированного и агломерированного доломита в Казахстане. Доля 86,5% указывает на высокую территориальную концентрацию выпуска и определяющее влияние региона на формирование национального предложения.
Для потребителей доломитовой продукции подобная структура имеет практическое значение. При оценке потенциальных поставщиков необходимо учитывать географию производственных мощностей, доступность транспортной инфраструктуры, стабильность выпуска и возможность обеспечения требуемых объемов поставок. При этом представленные статистические показатели характеризуют производство по регионам, а не фактическое распределение продаж или отгрузок между потребителями.
Высокая концентрация выпуска также повышает аналитическую значимость показателей крупнейшей области. Если производственная активность в Карагандинской области существенно меняется, это непосредственно отражается на общереспубликанском результате. Именно поэтому региональная динамика должна рассматриваться как один из основных элементов мониторинга рынка.
Вместе с тем увеличение производства в области Жетісу показывает, что региональная структура не является полностью однородной. Наличие территорий с различными темпами изменения выпуска создает предпосылки для перераспределения долей между производственными центрами. Однако утверждать, что такое перераспределение уже привело к изменению конкурентных позиций предприятий, без информации об их рыночных долях, поставках и продажах преждевременно.
Перспективы производства кальцинированного или агломерированного доломита в Казахстане связаны с состоянием промышленного сектора, прежде всего отраслей, использующих минеральные материалы в технологических процессах. Существенное значение имеют металлургические предприятия, производство огнеупорных материалов и другие направления промышленной переработки.
Для производителей доломитовой продукции важна не только доступность природного сырья, но и эффективность его последующей обработки. Кальцинирование и агломерация предполагают наличие соответствующих технологических мощностей, соблюдение производственных режимов и контроль характеристик готового материала. Поэтому состояние оборудования и организация производственного процесса могут иметь принципиальное значение для поддержания стабильного выпуска.
При оценке дальнейшего развития сегмента целесообразно учитывать следующие направления:
В условиях снижения выпуска на 42,1% особую важность приобретает мониторинг дальнейшей производственной динамики Карагандинской области. Поскольку регион обеспечивает 86,5% национального объема, изменения в работе расположенных здесь предприятий способны оказывать существенное влияние на весь рынок.
Одновременно положительная динамика области Жетісу представляет интерес с точки зрения регионального развития. Увеличение выпуска на 30,3% относительно 2024 года свидетельствует о расширении производства в этой части Казахстана. Для определения долгосрочного значения данной тенденции потребуется анализ последующих периодов и подтверждение устойчивости роста.
Для потенциальных инвесторов рынок интересен прежде всего с позиции оценки существующей производственной базы, региональной концентрации и возможностей развития переработки минерального сырья. При этом одного показателя физического выпуска недостаточно для принятия инвестиционного решения. Необходимо дополнительно изучать себестоимость, цены реализации, структуру спроса, характеристики сырьевой базы, производственные затраты и конкурентную среду.
Для промышленных потребителей ключевыми критериями остаются качество продукции, соответствие технологическим требованиям, регулярность поставок и надежность поставщиков. Поэтому оценка рынка должна включать не только статистику выпуска, но и анализ коммерческих условий работы с производителями.
Дополнительную информацию о состоянии отрасли, динамике спроса и особенностях казахстанского рынка можно получить в исследовании рынка доломита в Казахстане.
Результаты 2025 года свидетельствуют о существенном сокращении производства кальцинированного или агломерированного доломита в Казахстане. Общий объем выпуска составил 63,7 тысячи тонн, что на 42,1% меньше показателя 2024 года. При этом региональная структура характеризуется высокой концентрацией производственных мощностей в Карагандинской области.
Наиболее важным результатом отчетного периода является сохранение за Карагандинской областью ведущей роли в национальном производстве. Регион обеспечил 55,1 тысячи тонн продукции, или 86,5% общереспубликанского объема. Вместе с тем снижение выпуска в области на 46,8% стало значимым фактором формирования отрицательной динамики по Казахстану в целом.
Область Жетісу продемонстрировала противоположную тенденцию: объем производства достиг 8,6 тысячи тонн, увеличившись на 30,3% относительно предыдущего года. По Жамбылской области актуальные числовые сведения за 2025 год отсутствуют, а последний известный показатель относится к 2016 году.
Ключевые выводы по итогам отчетного периода:
Таким образом, производство доломита кальцинированного или агломерированного в Казахстане 2025 года характеризуется снижением национального выпуска, высокой концентрацией производства в Карагандинской области и разнонаправленной динамикой региональных показателей. Основным фактором формирования общереспубликанского результата остается положение крупнейшего производственного региона, тогда как увеличение выпуска в области Жетісу демонстрирует наличие положительных тенденций на отдельных региональных площадках.
Для участников рынка полученные результаты подчеркивают важность комплексного анализа отрасли. Производителям необходимо учитывать изменения спроса и загрузки мощностей, потребителям — оценивать надежность поставщиков и географию предложения, а инвесторам — изучать потенциал региональных производственных площадок и перспективы промышленной переработки доломитового сырья.
Дальнейшее развитие сегмента будет зависеть от состояния отраслей-потребителей, эффективности производственных процессов и способности предприятий адаптироваться к изменению рыночной конъюнктуры. Главный ориентир для оценки рынка в последующих периодах — динамика выпуска в Карагандинской области и изменение общереспубликанского объема производства.
Кальцинированный и агломерированный доломит представляет собой продукцию переработки природного доломитового сырья, имеющую значение для ряда промышленных направлений. Материалы на основе доломита применяются в металлургии, производстве огнеупорных материалов и других технологических процессах, где востребованы соответствующие физико-химические свойства минерального сырья. Поэтому состояние данного сегмента представляет интерес не только для непосредственных производителей, но и для предприятий смежных отраслей.
Снижение общереспубликанского выпуска на 42,1% является главным результатом статистического наблюдения за 2025 год. Такая динамика заслуживает особого внимания при оценке состояния производственной базы, загрузки предприятий и перспектив предложения на внутреннем рынке. Вместе с тем изменение годового показателя само по себе не позволяет однозначно определить причины сокращения: для этого необходимо учитывать производственные планы предприятий, структуру заказов, наличие сырья и ситуацию в отраслях-потребителях.
Важной особенностью рынка остается его территориальная структура. На Карагандинскую область пришлось 55,1 тысячи тонн продукции, что соответствует 86,5% всего производства в Казахстане. Таким образом, подавляющая часть национального выпуска сосредоточена в одном регионе. Другим участником региональной структуры в 2025 году стала область Жетісу, где было произведено 8,6 тысячи тонн продукции.
Динамика производства кальцинированного и агломерированного доломита в Казахстане
По итогам 2025 года объем производства кальцинированного или агломерированного доломита в Казахстане составил 63,7 тысячи тонн. Относительно 2024 года выпуск сократился на 42,1%. Это наиболее значимый показатель для оценки текущей ситуации в рассматриваемом сегменте: рынок завершил отчетный год с существенно меньшим объемом производства по сравнению с предыдущим периодом.
Сокращение выпуска необходимо рассматривать в контексте специфики промышленного производства минеральной продукции. Объемы переработки доломита могут зависеть от состояния предприятий-потребителей, характера заключенных контрактов, графиков поставок, производственной загрузки и организации технологических процессов. Однако имеющиеся статистические сведения фиксируют именно изменение объемов выпуска и не содержат достаточной информации для выделения конкретного фактора, который обусловил снижение.
Для участников рынка принципиально важно различать изменение совокупного производства и динамику отдельных региональных площадок. Национальный показатель формируется за счет деятельности предприятий разных территорий, причем влияние крупнейшего производственного региона в рассматриваемом сегменте особенно велико.
Основные показатели производства в Казахстане за 2025 год:
- Общий объем производства кальцинированного или агломерированного доломита — 63,7 тысячи тонн.
- Изменение относительно 2024 года — снижение на 42,1%.
- Производство в Карагандинской области — 55,1 тысячи тонн.
- Доля Карагандинской области в общереспубликанском выпуске — 86,5%.
- Производство в области Жетісу — 8,6 тысячи тонн.
- Изменение производства в Карагандинской области относительно 2024 года — снижение на 46,8%.
- Изменение производства в области Жетісу относительно 2024 года — увеличение на 30,3%.
Приведенные показатели показывают, что сокращение национального производства сопровождалось разнонаправленными изменениями в отдельных регионах. Карагандинская область, обеспечивающая основную часть выпуска, продемонстрировала снижение на 46,8%. В то же время область Жетісу увеличила объем производства на 30,3%.
Такое сочетание региональных тенденций представляет особый интерес для аналитической оценки рынка. Рост выпуска в одном регионе не смог компенсировать снижение производства в крупнейшем производственном центре. В результате совокупный показатель по Казахстану уменьшился на 42,1%.
Главная особенность рынка в 2025 году — сочетание существенного сокращения национального выпуска с высокой зависимостью общереспубликанского результата от производственной динамики Карагандинской области. Для инвесторов, поставщиков сырья и потенциальных заказчиков это означает необходимость учитывать не только общие показатели Казахстана, но и положение конкретных региональных производителей.
При анализе рынка также важно учитывать различие между физическими объемами производства и денежной оценкой продукции. Представленные данные характеризуют выпуск в натуральном выражении, то есть в тысячах тонн. Они позволяют оценить масштабы производства, но не дают оснований самостоятельно определять выручку предприятий, среднюю стоимость тонны продукции или рентабельность производственных операций.
Региональная структура производства и положение ведущих областей Казахстана
Региональное распределение выпуска кальцинированного или агломерированного доломита в 2025 году демонстрирует выраженную концентрацию производства. Основной объем продукции обеспечила Карагандинская область, тогда как второй подтвержденный региональный показатель относится к области Жетісу.
Карагандинская область произвела 55,1 тысячи тонн продукции. При общереспубликанском объеме 63,7 тысячи тонн доля региона достигла 86,5%. Это означает, что именно производственная деятельность предприятий данной области в наибольшей степени определяет итоговую статистику рассматриваемого сегмента.
Область Жетісу выпустила 8,6 тысячи тонн кальцинированного или агломерированного доломита. В отличие от крупнейшего производственного региона, здесь наблюдалось увеличение выпуска: относительно 2024 года показатель вырос на 30,3%. Таким образом, область продемонстрировала положительную динамику на фоне общего сокращения производства в стране.
Отдельного внимания заслуживает Жамбылская область. Последние доступные числовые сведения о производстве рассматриваемой продукции в этом регионе относятся к 2016 году. Тогда объем выпуска составлял 5,0 тысячи тонн. Данные за 2025 год отсутствуют, поэтому оценивать современный уровень производства в Жамбылской области на основании имеющейся информации невозможно.
Региональная картина за отчетный период представлена следующим образом:
- Карагандинская область — 55,1 тысячи тонн в 2025 году. Снижение на 46,8% относительно 2024 года. Крупнейший производственный регион страны.
- Область Жетісу — 8,6 тысячи тонн в 2025 году. Рост на 30,3% относительно 2024 года. Регион с положительной динамикой выпуска.
- Жамбылская область — последние доступные данные относятся к 2016 году и составляют 5,0 тысячи тонн. Числовые сведения за 2025 год не представлены.
Сопоставление региональных результатов позволяет выделить несколько важных особенностей. Во-первых, Карагандинская область сохраняет доминирующее положение по объему выпуска. Во-вторых, область Жетісу демонстрирует противоположную динамику, увеличивая производство относительно предыдущего года. В-третьих, отсутствие актуальных числовых сведений по Жамбылской области ограничивает возможности полноценного сравнения всех регионов, ранее участвовавших в производстве данной продукции.
Карагандинская область остается ключевым центром производства кальцинированного и агломерированного доломита в Казахстане. Доля 86,5% указывает на высокую территориальную концентрацию выпуска и определяющее влияние региона на формирование национального предложения.
Для потребителей доломитовой продукции подобная структура имеет практическое значение. При оценке потенциальных поставщиков необходимо учитывать географию производственных мощностей, доступность транспортной инфраструктуры, стабильность выпуска и возможность обеспечения требуемых объемов поставок. При этом представленные статистические показатели характеризуют производство по регионам, а не фактическое распределение продаж или отгрузок между потребителями.
Высокая концентрация выпуска также повышает аналитическую значимость показателей крупнейшей области. Если производственная активность в Карагандинской области существенно меняется, это непосредственно отражается на общереспубликанском результате. Именно поэтому региональная динамика должна рассматриваться как один из основных элементов мониторинга рынка.
Вместе с тем увеличение производства в области Жетісу показывает, что региональная структура не является полностью однородной. Наличие территорий с различными темпами изменения выпуска создает предпосылки для перераспределения долей между производственными центрами. Однако утверждать, что такое перераспределение уже привело к изменению конкурентных позиций предприятий, без информации об их рыночных долях, поставках и продажах преждевременно.
Факторы развития и перспективы рынка доломитовой продукции
Перспективы производства кальцинированного или агломерированного доломита в Казахстане связаны с состоянием промышленного сектора, прежде всего отраслей, использующих минеральные материалы в технологических процессах. Существенное значение имеют металлургические предприятия, производство огнеупорных материалов и другие направления промышленной переработки.
Для производителей доломитовой продукции важна не только доступность природного сырья, но и эффективность его последующей обработки. Кальцинирование и агломерация предполагают наличие соответствующих технологических мощностей, соблюдение производственных режимов и контроль характеристик готового материала. Поэтому состояние оборудования и организация производственного процесса могут иметь принципиальное значение для поддержания стабильного выпуска.
При оценке дальнейшего развития сегмента целесообразно учитывать следующие направления:
- Спрос со стороны промышленности. Потребность металлургических и других промышленных предприятий в доломитовых материалах остается одним из основных факторов, определяющих потенциальные объемы реализации продукции.
- Загрузка производственных мощностей. Изменение интенсивности работы предприятий может отражаться на годовых показателях выпуска и региональной структуре производства.
- Технологическая модернизация. Обновление оборудования и совершенствование процессов переработки сырья способны влиять на эффективность производства и качество готовой продукции.
- Сырьевая обеспеченность. Наличие доступного доломитового сырья и организация его поставок имеют значение для бесперебойной работы производственных предприятий.
- Логистика и география потребления. Расположение производителей относительно промышленных потребителей влияет на организацию поставок и транспортные составляющие затрат.
- Региональная диверсификация. Развитие производственных площадок в разных областях может иметь значение для устойчивости предложения и распределения производственной нагрузки.
В условиях снижения выпуска на 42,1% особую важность приобретает мониторинг дальнейшей производственной динамики Карагандинской области. Поскольку регион обеспечивает 86,5% национального объема, изменения в работе расположенных здесь предприятий способны оказывать существенное влияние на весь рынок.
Одновременно положительная динамика области Жетісу представляет интерес с точки зрения регионального развития. Увеличение выпуска на 30,3% относительно 2024 года свидетельствует о расширении производства в этой части Казахстана. Для определения долгосрочного значения данной тенденции потребуется анализ последующих периодов и подтверждение устойчивости роста.
Для потенциальных инвесторов рынок интересен прежде всего с позиции оценки существующей производственной базы, региональной концентрации и возможностей развития переработки минерального сырья. При этом одного показателя физического выпуска недостаточно для принятия инвестиционного решения. Необходимо дополнительно изучать себестоимость, цены реализации, структуру спроса, характеристики сырьевой базы, производственные затраты и конкурентную среду.
Для промышленных потребителей ключевыми критериями остаются качество продукции, соответствие технологическим требованиям, регулярность поставок и надежность поставщиков. Поэтому оценка рынка должна включать не только статистику выпуска, но и анализ коммерческих условий работы с производителями.
Дополнительную информацию о состоянии отрасли, динамике спроса и особенностях казахстанского рынка можно получить в исследовании рынка доломита в Казахстане.
Основные итоги производства доломита в Казахстане за 2025 год
Результаты 2025 года свидетельствуют о существенном сокращении производства кальцинированного или агломерированного доломита в Казахстане. Общий объем выпуска составил 63,7 тысячи тонн, что на 42,1% меньше показателя 2024 года. При этом региональная структура характеризуется высокой концентрацией производственных мощностей в Карагандинской области.
Наиболее важным результатом отчетного периода является сохранение за Карагандинской областью ведущей роли в национальном производстве. Регион обеспечил 55,1 тысячи тонн продукции, или 86,5% общереспубликанского объема. Вместе с тем снижение выпуска в области на 46,8% стало значимым фактором формирования отрицательной динамики по Казахстану в целом.
Область Жетісу продемонстрировала противоположную тенденцию: объем производства достиг 8,6 тысячи тонн, увеличившись на 30,3% относительно предыдущего года. По Жамбылской области актуальные числовые сведения за 2025 год отсутствуют, а последний известный показатель относится к 2016 году.
Ключевые выводы по итогам отчетного периода:
- Общий объем производства кальцинированного или агломерированного доломита в Казахстане в 2025 году составил 63,7 тысячи тонн.
- По сравнению с 2024 годом национальное производство сократилось на 42,1%.
- Карагандинская область обеспечила выпуск 55,1 тысячи тонн продукции.
- Доля Карагандинской области в общереспубликанском производстве достигла 86,5%.
- Производство в Карагандинской области уменьшилось на 46,8% относительно 2024 года.
- Область Жетісу произвела 8,6 тысячи тонн продукции, увеличив выпуск на 30,3%.
- По Жамбылской области последние доступные данные относятся к 2016 году и составляют 5,0 тысячи тонн.
Таким образом, производство доломита кальцинированного или агломерированного в Казахстане 2025 года характеризуется снижением национального выпуска, высокой концентрацией производства в Карагандинской области и разнонаправленной динамикой региональных показателей. Основным фактором формирования общереспубликанского результата остается положение крупнейшего производственного региона, тогда как увеличение выпуска в области Жетісу демонстрирует наличие положительных тенденций на отдельных региональных площадках.
Для участников рынка полученные результаты подчеркивают важность комплексного анализа отрасли. Производителям необходимо учитывать изменения спроса и загрузки мощностей, потребителям — оценивать надежность поставщиков и географию предложения, а инвесторам — изучать потенциал региональных производственных площадок и перспективы промышленной переработки доломитового сырья.
Дальнейшее развитие сегмента будет зависеть от состояния отраслей-потребителей, эффективности производственных процессов и способности предприятий адаптироваться к изменению рыночной конъюнктуры. Главный ориентир для оценки рынка в последующих периодах — динамика выпуска в Карагандинской области и изменение общереспубликанского объема производства.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Производство кальцинированного или агломерированного доломита в Казахстане 2025: снижение на 42,1% и концентрация 86,5% в Карагандинской области
Производство фосфатного сырья тонкого помола в Казахстане 2025: рост на 28,7%, доля Жамбылской области — 99,3%
Производство гранул, крошки и порошка из камня в Казахстане 2025: рост на 44,4% и концентрация 98,7% в Акмолинской области
Производство других известковых камней в Казахстане 2025: рост на 6,3% и региональная структура добычи
Предыдущие исследования
Производство мела в Казахстане 2025: объём выпуска превысил 1,15 млн тонн, доля Мангистауской области составила 96,8%
Производство гипса в Казахстане 2025: рост на 22,1%, объём выпуска 206,9 тысячи тонн и лидерство Жамбылской области
Производство доломита кальцинированного в Казахстане 2025: снижение на 46,8% и концентрация выпуска в Карагандинской области
Производство плавикового шпата в Казахстане 2025: рост на 9,4%, весь учтённый выпуск сосредоточен в области Абай