Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



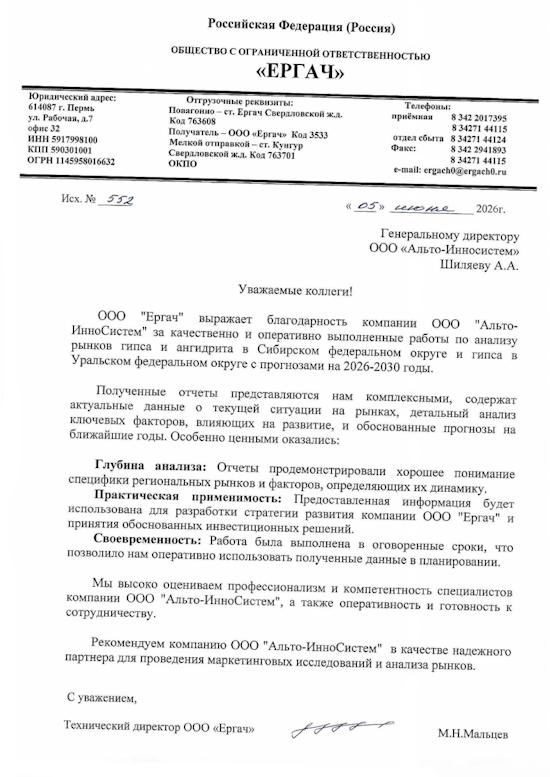
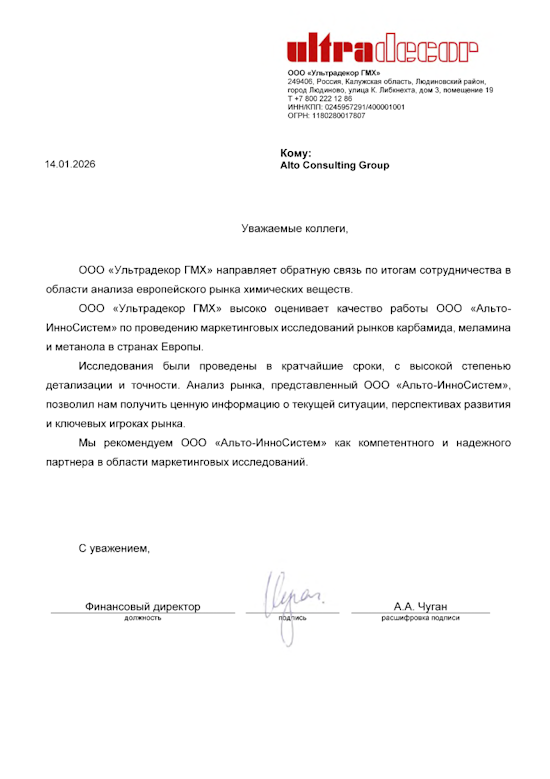
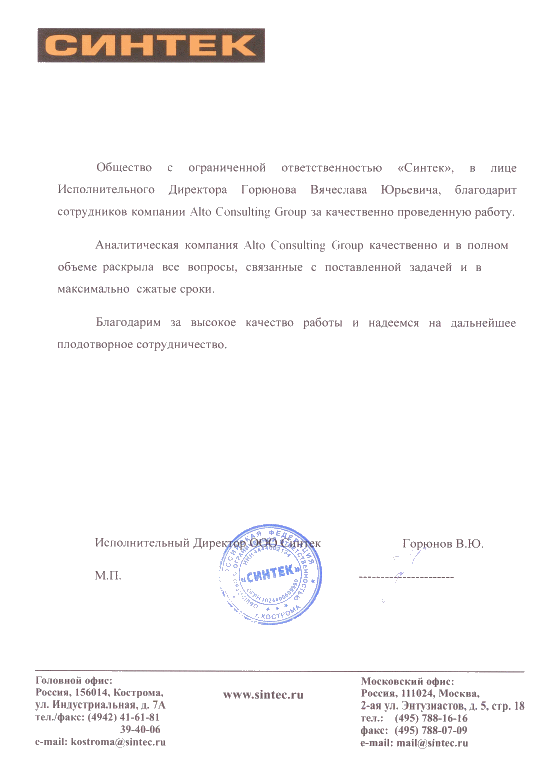
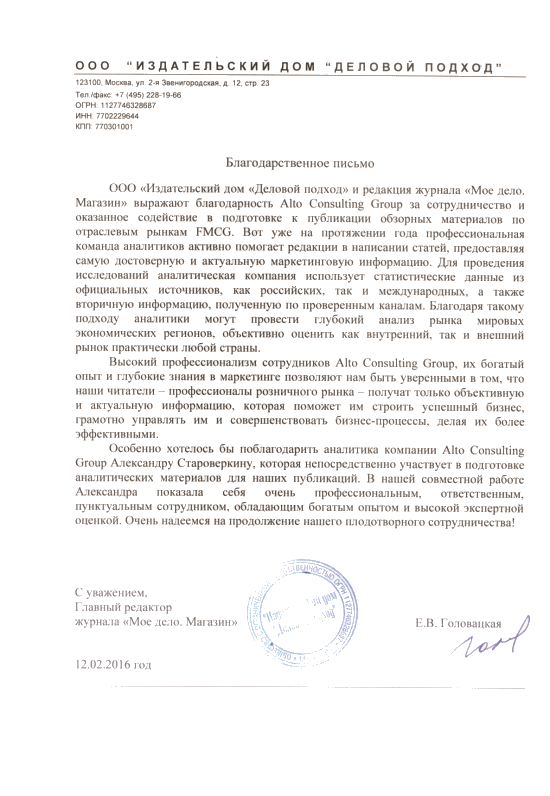
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство необработанного мрамора и травертина в Казахстане 2025: рост на 25,6% и региональная структура добычи
Производство необработанного мрамора и травертина в Казахстане в 2025 году достигло 188,0 тысячи кубических метров, увеличившись на 25,6% за год. Крупнейшим производителем стала область Абай с объемом 42,2 тысячи кубических метров и долей 22,4%. Анализ регионального распределения выпуска, динамики производства и перспектив сырьевого сегмента каменной промышленности Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство необработанного мрамора и травертина в Казахстане 2025 года продемонстрировало положительную динамику. По итогам отчетного периода объем выпуска продукции «Мрамор и травертин, необработанные или грубо раздробленные, непрофилированные» достиг 188,0 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 25,6%, что свидетельствует о расширении производственной активности в данном сегменте добывающей и камнеобрабатывающей промышленности.
Мрамор и травертин относятся к востребованным видам природного камня, которые используются в строительстве, архитектуре, отделке зданий, производстве декоративных изделий и создании элементов ландшафтного дизайна. Необработанное и грубо раздробленное сырье представляет собой начальный этап производственной цепочки: после добычи оно может направляться на сортировку, распиловку, обработку поверхности и дальнейшее изготовление готовой продукции.
Увеличение выпуска на четверть относительно предыдущего года указывает на укрепление производственного потенциала казахстанского рынка природного камня. При этом региональная структура показывает заметную роль нескольких областей, обеспечивающих формирование национального объема производства. В 2025 году крупнейшим производителем стала область Абай, на которую пришлось 22,4% общереспубликанского выпуска.
Положительная динамика отрасли представляет интерес не только для предприятий, непосредственно занимающихся добычей природного камня, но и для производителей строительных материалов, компаний по обработке мрамора и травертина, строительных организаций, поставщиков сырья и участников внешнеторговых операций.
По итогам 2025 года производство необработанного мрамора и травертина в Казахстане составило 188,0 тысячи кубических метров. Прирост на 25,6% относительно 2024 года является важным показателем изменения производственной активности в сегменте природного облицовочного и строительного камня.
Увеличение объемов выпуска может создавать дополнительные возможности для предприятий, работающих на последующих этапах переработки сырья. Необработанный мрамор и травертин востребованы в качестве исходного материала для изготовления плит, облицовочных элементов, архитектурных деталей, декоративных конструкций и других изделий из натурального камня.
Важной особенностью рассматриваемого сегмента является зависимость спроса на сырье от состояния строительной отрасли и инвестиционной активности. Природный камень применяется при реализации проектов различного масштаба: от индивидуального жилищного строительства до оформления общественных пространств, коммерческих зданий и объектов инфраструктуры.
Основные показатели производства в Казахстане за 2025 год:
Приведенные показатели позволяют оценить масштаб национального производства и определить основные региональные центры выпуска. При этом необходимо учитывать, что доступность статистических сведений по отдельным областям неодинакова. Для ряда территорий последние опубликованные числовые значения относятся к более ранним периодам, поэтому их нельзя использовать для определения текущих объемов производства или составления достоверного рейтинга регионов за 2025 год.
Рост общереспубликанского показателя на 25,6% формирует положительный фон для дальнейшего развития сегмента. Однако сам по себе прирост производства не позволяет однозначно судить об увеличении внутреннего потребления, экспорта или рентабельности предприятий. Для комплексной оценки рынка необходимо учитывать также объемы добычи по отдельным месторождениям, поставки сырья, мощности камнеобрабатывающих предприятий и динамику строительного спроса.
Ключевой результат 2025 года — увеличение производства необработанного мрамора и травертина до 188,0 тысячи кубических метров при сохранении значительной роли региональных производителей. Такая динамика подтверждает актуальность анализа сырьевой базы и производственных возможностей Казахстана для участников рынка природного камня.
Географическое распределение производства необработанного мрамора и травертина в Казахстане характеризуется наличием нескольких территорий с подтвержденными показателями выпуска за 2025 год. Наиболее значительный объем среди регионов с актуальными данными обеспечила область Абай.
В 2025 году предприятия региона произвели 42,2 тысячи кубических метров необработанного или грубо раздробленного мрамора и травертина. Доля области Абай в общенациональном объеме достигла 22,4%. Таким образом, регион занял первое место по доступным числовым данным за рассматриваемый период.
Второе место среди регионов с подтвержденными результатами 2025 года занимает Жамбылская область. Объем производства здесь составил 16,6 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 268,9%. Столь существенный прирост указывает на значительное изменение объемов выпуска относительно предыдущего года и выделяет регион среди территорий с актуальной статистикой.
В области Жетісу в 2025 году было произведено 14,1 тысячи кубических метров продукции. При этом относительно 2024 года объем сократился на 14,0%. Таким образом, динамика трех регионов с доступными показателями за отчетный год существенно различалась: область Абай обеспечила крупнейший абсолютный выпуск, Жамбылская область продемонстрировала наиболее высокий темп прироста, а область Жетісу зафиксировала снижение производства.
Региональные показатели за 2025 год:
При интерпретации региональной статистики важно учитывать разницу между отсутствием опубликованных данных и отсутствием производства. Если по территории нет числового показателя за 2025 год, это не означает, что добыча или выпуск продукции там прекратились. Такие сведения необходимо рассматривать отдельно от фактически подтвержденных результатов отчетного периода.
По отдельным регионам Казахстана доступны следующие исторические данные:
Перечисленные значения характеризуют последние доступные исторические наблюдения, а не объемы производства за 2025 год. Особенно важно учитывать это при сравнении регионов: например, показатель Восточно-Казахстанской области в 144,2 тысячи кубических метров относится к 2017 году и не может рассматриваться как актуальный объем выпуска или использоваться для определения ее позиции в рейтинге за 2025 год.
Региональная структура подтверждает необходимость раздельного анализа абсолютных объемов производства, темпов изменения и доли территории в общенациональном выпуске. Высокий темп прироста не всегда означает лидерство по абсолютному объему, а отсутствие актуальной статистики не позволяет делать выводы о фактическом состоянии производства.
Перспективы производства мрамора и травертина в Казахстане во многом связаны с развитием строительного комплекса, расширением мощностей по обработке природного камня и повышением спроса на натуральные отделочные материалы. Мрамор и травертин обладают эстетическими и эксплуатационными характеристиками, благодаря которым сохраняют востребованность при реализации архитектурных и строительных проектов.
Важное значение имеет не только объем добываемого сырья, но и способность предприятий обеспечивать его дальнейшую переработку. Создание добавленной стоимости непосредственно внутри страны позволяет расширять ассортимент отечественной продукции и формировать дополнительные возможности для развития смежных производств.
К основным направлениям развития сегмента относятся:
Отдельное значение имеет изучение характеристик месторождений. Для производителей и потенциальных инвесторов важны сведения о качестве камня, доступных запасах, условиях добычи, транспортной доступности и возможностях организации промышленной переработки. Эти параметры определяют экономическую целесообразность освоения сырьевых объектов и перспективы расширения производства.
Для предприятий строительной и камнеобрабатывающей промышленности существенным фактором остается стабильность поставок. Наличие отечественной сырьевой базы может создавать предпосылки для сокращения логистических издержек и развития локальных производственных цепочек. Вместе с тем конкурентоспособность готовой продукции зависит от качества обработки, себестоимости, ассортимента и соответствия требованиям заказчиков.
Дополнительную информацию о состоянии отрасли, структуре рынка и направлениях его развития можно получить в исследовании рынка мрамора и травертина в Казахстане.
Результаты 2025 года свидетельствуют о положительной динамике казахстанского производства необработанного мрамора и травертина. Общий объем выпуска достиг 188,0 тысячи кубических метров, увеличившись на 25,6% относительно предыдущего года. При этом региональная статистика показывает различия в масштабах производства и темпах его изменения.
Основные выводы по итогам отчетного периода:
Таким образом, производство необработанного мрамора и травертина в Казахстане в 2025 году характеризуется увеличением общереспубликанского выпуска, заметной ролью области Абай и неоднородной динамикой региональных производителей. Рост на 25,6% создает предпосылки для дальнейшего развития сегмента природного камня, расширения сырьевой базы и укрепления отечественной камнеобрабатывающей промышленности. Для объективной оценки перспектив рынка ключевое значение будут иметь дальнейшая динамика производства, доступность месторождений, развитие переработки и спрос со стороны строительного комплекса.
Мрамор и травертин относятся к востребованным видам природного камня, которые используются в строительстве, архитектуре, отделке зданий, производстве декоративных изделий и создании элементов ландшафтного дизайна. Необработанное и грубо раздробленное сырье представляет собой начальный этап производственной цепочки: после добычи оно может направляться на сортировку, распиловку, обработку поверхности и дальнейшее изготовление готовой продукции.
Увеличение выпуска на четверть относительно предыдущего года указывает на укрепление производственного потенциала казахстанского рынка природного камня. При этом региональная структура показывает заметную роль нескольких областей, обеспечивающих формирование национального объема производства. В 2025 году крупнейшим производителем стала область Абай, на которую пришлось 22,4% общереспубликанского выпуска.
Положительная динамика отрасли представляет интерес не только для предприятий, непосредственно занимающихся добычей природного камня, но и для производителей строительных материалов, компаний по обработке мрамора и травертина, строительных организаций, поставщиков сырья и участников внешнеторговых операций.
Динамика производства необработанного мрамора и травертина в Казахстане
По итогам 2025 года производство необработанного мрамора и травертина в Казахстане составило 188,0 тысячи кубических метров. Прирост на 25,6% относительно 2024 года является важным показателем изменения производственной активности в сегменте природного облицовочного и строительного камня.
Увеличение объемов выпуска может создавать дополнительные возможности для предприятий, работающих на последующих этапах переработки сырья. Необработанный мрамор и травертин востребованы в качестве исходного материала для изготовления плит, облицовочных элементов, архитектурных деталей, декоративных конструкций и других изделий из натурального камня.
Важной особенностью рассматриваемого сегмента является зависимость спроса на сырье от состояния строительной отрасли и инвестиционной активности. Природный камень применяется при реализации проектов различного масштаба: от индивидуального жилищного строительства до оформления общественных пространств, коммерческих зданий и объектов инфраструктуры.
Основные показатели производства в Казахстане за 2025 год:
- Общий объем производства — 188,0 тысячи кубических метров.
- Изменение относительно 2024 года — увеличение на 25,6%.
- Крупнейший производственный регион — область Абай.
- Объем производства в области Абай — 42,2 тысячи кубических метров.
- Доля области Абай в общереспубликанском выпуске — 22,4%.
Приведенные показатели позволяют оценить масштаб национального производства и определить основные региональные центры выпуска. При этом необходимо учитывать, что доступность статистических сведений по отдельным областям неодинакова. Для ряда территорий последние опубликованные числовые значения относятся к более ранним периодам, поэтому их нельзя использовать для определения текущих объемов производства или составления достоверного рейтинга регионов за 2025 год.
Рост общереспубликанского показателя на 25,6% формирует положительный фон для дальнейшего развития сегмента. Однако сам по себе прирост производства не позволяет однозначно судить об увеличении внутреннего потребления, экспорта или рентабельности предприятий. Для комплексной оценки рынка необходимо учитывать также объемы добычи по отдельным месторождениям, поставки сырья, мощности камнеобрабатывающих предприятий и динамику строительного спроса.
Ключевой результат 2025 года — увеличение производства необработанного мрамора и травертина до 188,0 тысячи кубических метров при сохранении значительной роли региональных производителей. Такая динамика подтверждает актуальность анализа сырьевой базы и производственных возможностей Казахстана для участников рынка природного камня.
Региональная структура производства мрамора и травертина
Географическое распределение производства необработанного мрамора и травертина в Казахстане характеризуется наличием нескольких территорий с подтвержденными показателями выпуска за 2025 год. Наиболее значительный объем среди регионов с актуальными данными обеспечила область Абай.
В 2025 году предприятия региона произвели 42,2 тысячи кубических метров необработанного или грубо раздробленного мрамора и травертина. Доля области Абай в общенациональном объеме достигла 22,4%. Таким образом, регион занял первое место по доступным числовым данным за рассматриваемый период.
Второе место среди регионов с подтвержденными результатами 2025 года занимает Жамбылская область. Объем производства здесь составил 16,6 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 268,9%. Столь существенный прирост указывает на значительное изменение объемов выпуска относительно предыдущего года и выделяет регион среди территорий с актуальной статистикой.
В области Жетісу в 2025 году было произведено 14,1 тысячи кубических метров продукции. При этом относительно 2024 года объем сократился на 14,0%. Таким образом, динамика трех регионов с доступными показателями за отчетный год существенно различалась: область Абай обеспечила крупнейший абсолютный выпуск, Жамбылская область продемонстрировала наиболее высокий темп прироста, а область Жетісу зафиксировала снижение производства.
Региональные показатели за 2025 год:
- Область Абай — 42,2 тысячи кубических метров; доля в общереспубликанском производстве — 22,4%. Данные для сравнения с предыдущим годом отсутствуют.
- Жамбылская область — 16,6 тысячи кубических метров; увеличение на 268,9% относительно 2024 года.
- Область Жетісу — 14,1 тысячи кубических метров; снижение на 14,0% относительно 2024 года.
При интерпретации региональной статистики важно учитывать разницу между отсутствием опубликованных данных и отсутствием производства. Если по территории нет числового показателя за 2025 год, это не означает, что добыча или выпуск продукции там прекратились. Такие сведения необходимо рассматривать отдельно от фактически подтвержденных результатов отчетного периода.
По отдельным регионам Казахстана доступны следующие исторические данные:
- Актюбинская область — последние доступные числовые данные относятся к 2014 году и составляют 0,1 тысячи кубических метров.
- Алматинская область — последние доступные числовые данные относятся к 2024 году и составляют 40,8 тысячи кубических метров.
- Карагандинская область — последние доступные числовые данные относятся к 2010 году и составляют 3,4 тысячи кубических метров.
- Южно-Казахстанская область — последние доступные числовые данные относятся к 2014 году и составляют 3,9 тысячи кубических метров.
- Северо-Казахстанская область — последние доступные числовые данные относятся к 2013 году и составляют 10,0 тысячи кубических метров.
- Восточно-Казахстанская область — последние доступные числовые данные относятся к 2017 году и составляют 144,2 тысячи кубических метров.
- Область Ұлытау — последние доступные числовые данные относятся к 2023 году и составляют 1,5 тысячи кубических метров.
Перечисленные значения характеризуют последние доступные исторические наблюдения, а не объемы производства за 2025 год. Особенно важно учитывать это при сравнении регионов: например, показатель Восточно-Казахстанской области в 144,2 тысячи кубических метров относится к 2017 году и не может рассматриваться как актуальный объем выпуска или использоваться для определения ее позиции в рейтинге за 2025 год.
Региональная структура подтверждает необходимость раздельного анализа абсолютных объемов производства, темпов изменения и доли территории в общенациональном выпуске. Высокий темп прироста не всегда означает лидерство по абсолютному объему, а отсутствие актуальной статистики не позволяет делать выводы о фактическом состоянии производства.
Факторы развития и перспективы рынка природного камня
Перспективы производства мрамора и травертина в Казахстане во многом связаны с развитием строительного комплекса, расширением мощностей по обработке природного камня и повышением спроса на натуральные отделочные материалы. Мрамор и травертин обладают эстетическими и эксплуатационными характеристиками, благодаря которым сохраняют востребованность при реализации архитектурных и строительных проектов.
Важное значение имеет не только объем добываемого сырья, но и способность предприятий обеспечивать его дальнейшую переработку. Создание добавленной стоимости непосредственно внутри страны позволяет расширять ассортимент отечественной продукции и формировать дополнительные возможности для развития смежных производств.
К основным направлениям развития сегмента относятся:
- Развитие добывающей инфраструктуры. Оснащение предприятий современным оборудованием позволяет повышать эффективность извлечения природного камня и улучшать организацию производственных процессов.
- Расширение камнеобрабатывающих мощностей. Переработка необработанного сырья в плиты, облицовочные материалы и декоративные изделия способствует увеличению добавленной стоимости продукции.
- Развитие строительного сектора. Реализация жилых, коммерческих и инфраструктурных проектов формирует потенциальный спрос на натуральные отделочные материалы.
- Повышение качества продукции. Сортировка сырья, контроль характеристик камня и совершенствование технологий обработки позволяют расширять возможности его применения.
- Развитие межрегиональных поставок. Эффективная логистика помогает производителям расширять географию реализации и обеспечивать сырьем предприятия, расположенные за пределами регионов добычи.
Отдельное значение имеет изучение характеристик месторождений. Для производителей и потенциальных инвесторов важны сведения о качестве камня, доступных запасах, условиях добычи, транспортной доступности и возможностях организации промышленной переработки. Эти параметры определяют экономическую целесообразность освоения сырьевых объектов и перспективы расширения производства.
Для предприятий строительной и камнеобрабатывающей промышленности существенным фактором остается стабильность поставок. Наличие отечественной сырьевой базы может создавать предпосылки для сокращения логистических издержек и развития локальных производственных цепочек. Вместе с тем конкурентоспособность готовой продукции зависит от качества обработки, себестоимости, ассортимента и соответствия требованиям заказчиков.
Дополнительную информацию о состоянии отрасли, структуре рынка и направлениях его развития можно получить в исследовании рынка мрамора и травертина в Казахстане.
Итоги производства необработанного мрамора и травертина в Казахстане за 2025 год
Результаты 2025 года свидетельствуют о положительной динамике казахстанского производства необработанного мрамора и травертина. Общий объем выпуска достиг 188,0 тысячи кубических метров, увеличившись на 25,6% относительно предыдущего года. При этом региональная статистика показывает различия в масштабах производства и темпах его изменения.
Основные выводы по итогам отчетного периода:
- Общереспубликанский объем производства составил 188,0 тысячи кубических метров.
- Годовой прирост производства достиг 25,6%.
- Крупнейшим производственным регионом по доступным данным стала область Абай с объемом 42,2 тысячи кубических метров.
- Доля области Абай в национальном производстве составила 22,4%.
- Жамбылская область произвела 16,6 тысячи кубических метров, увеличив выпуск на 268,9%.
- В области Жетісу объем производства составил 14,1 тысячи кубических метров, что на 14,0% ниже уровня 2024 года.
- По ряду других регионов последние доступные числовые сведения относятся к предыдущим годам, поэтому их показатели за 2025 год не могут быть достоверно определены на основании имеющейся статистики.
Таким образом, производство необработанного мрамора и травертина в Казахстане в 2025 году характеризуется увеличением общереспубликанского выпуска, заметной ролью области Абай и неоднородной динамикой региональных производителей. Рост на 25,6% создает предпосылки для дальнейшего развития сегмента природного камня, расширения сырьевой базы и укрепления отечественной камнеобрабатывающей промышленности. Для объективной оценки перспектив рынка ключевое значение будут иметь дальнейшая динамика производства, доступность месторождений, развитие переработки и спрос со стороны строительного комплекса.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство необработанного гранита в Казахстане 2025: рост на 114,4% и доля Актюбинской области 63,7%
Производство гранита, песчаника и прочего камня в Казахстане 2025: рост на 22,3%, доля Актюбинской области — 47,3%
Производство сланца в Казахстане 2025: объём выпуска составил 70,2 тысячи тонн, Жамбылская область обеспечивает 100% производства
Производство известнякового порошка в Казахстане 2025: рост на 9,8% и доля Алматинской области 60,4%
Производство базальта в Казахстане 2025: выпуск достиг 314,8 тысячи кубических метров, лидером стала Актюбинская область