Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



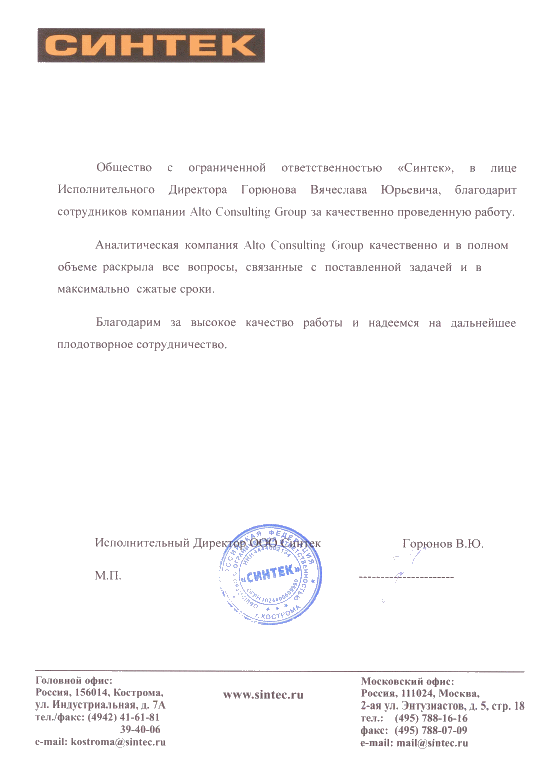
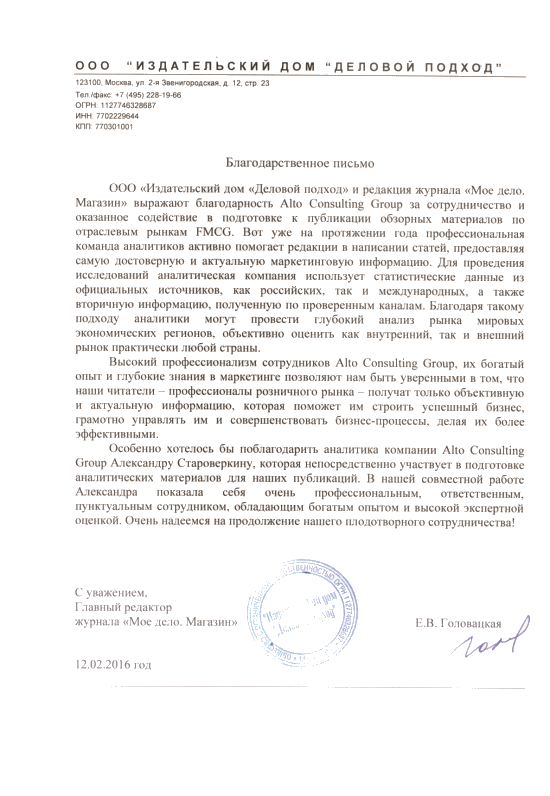
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство мрамора и травертина в Казахстане 2025: рост на 12,7% и лидерство области Абай
Производство мрамора и травертина в Казахстане в 2025 году достигло 188,2 тысячи кубических метров, увеличившись на 12,7% относительно предыдущего года. Крупнейшим производителем стала область Абай с объемом 42,2 тысячи кубических метров и долей 22,4% национального выпуска. Анализ динамики отрасли, региональной специализации и доступности статистических данных.
Департамент маркетинговой аналитики Alto Group
Производство мрамора и травертина в Казахстане 2025 года продемонстрировало положительную динамику. По итогам отчетного периода объем выпуска данной продукции достиг 188,2 тысячи кубических метров, что на 12,7% превышает показатель 2024 года. Увеличение производства свидетельствует о расширении объемов добычи и переработки природного камня, который используется в строительстве, архитектуре, отделке зданий и изготовлении интерьерных изделий.
Мрамор и травертин занимают особое место среди природных облицовочных материалов. Их востребованность определяется сочетанием декоративных характеристик, прочности, долговечности и возможности применения в различных строительных и дизайнерских проектах. Мрамор используется для изготовления напольных и настенных покрытий, лестниц, подоконников, столешниц, декоративных элементов и архитектурных конструкций. Травертин также широко применяется при облицовке фасадов, оформлении интерьеров и благоустройстве общественных пространств.
Положительная динамика казахстанского производства в 2025 году представляет интерес с точки зрения развития минерально-сырьевого комплекса и внутренней базы строительных материалов. Увеличение выпуска на 12,7% показывает, что совокупный объем производства превысил уровень предыдущего года. При этом для полноценной оценки отрасли необходимо учитывать не только общенациональный результат, но и распределение производственной активности между регионами.
Важной особенностью рынка является территориальная концентрация выпуска. По доступным числовым данным, крупнейшим производителем в 2025 году стала область Абай, на долю которой пришлось 22,4% общереспубликанского производства. Объем выпуска в регионе составил 42,2 тысячи кубических метров. Существенные показатели также зафиксированы в Жамбылской области и области Жетісу, однако их вклад в общенациональное производство заметно различается.
По итогам 2025 года объем производства мрамора и травертина в Казахстане составил 188,2 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 12,7%. Таким образом, отрасль завершила отчетный год с положительным изменением объемов выпуска, что подтверждает сохранение производственной активности в сегменте природного облицовочного камня.
Для оценки текущего положения рынка важно рассматривать динамику производства с учетом специфики продукции. Мрамор и травертин относятся к природным материалам, характеристики которых зависят от геологических особенностей месторождений. Различия в цвете, структуре, плотности и декоративных свойствах определяют направления использования камня и его привлекательность для отдельных категорий покупателей.
В отличие от многих массовых строительных материалов, природный камень имеет выраженную зависимость от качества минерального сырья, условий разработки месторождений и технологических возможностей предприятий. Производственная цепочка может включать добычу блоков, распиловку, обработку поверхности, калибровку, изготовление плит и выпуск готовых облицовочных изделий. Поэтому увеличение совокупного объема производства отражает изменение общего выпуска продукции, но само по себе не позволяет определить, какая часть прироста приходится на добычу сырья, а какая — на последующие стадии обработки.
Основные показатели казахстанской отрасли за 2025 год:
Приведенные показатели позволяют выделить несколько особенностей рынка. Во-первых, производство демонстрирует положительную динамику в общереспубликанском масштабе. Во-вторых, крупнейший регион обеспечивает менее четверти национального выпуска, то есть на остальные территории в совокупности приходится большая часть производства. В-третьих, доступность региональной статистики неодинакова, что необходимо учитывать при сравнении производственных центров.
Рост производства на 12,7% в 2025 году является важным показателем состояния отрасли, однако для определения долгосрочного тренда необходим анализ нескольких последовательных лет. Одного годового изменения недостаточно, чтобы делать выводы об устойчивом расширении мощностей, инвестиционной активности или изменении конкурентных позиций отдельных производителей.
На объемы выпуска природного камня потенциально влияют состояние строительного сектора, реализация инфраструктурных проектов, спрос на отделочные материалы, доступность оборудования и транспортные расходы. Дополнительное значение имеют качество сырьевой базы и возможность организации полного цикла обработки непосредственно в Казахстане.
Региональная структура производства мрамора и травертина в Казахстане характеризуется наличием нескольких территорий с подтвержденными показателями выпуска. Лидером по доступным данным за 2025 год стала область Абай, где было произведено 42,2 тысячи кубических метров продукции. Доля региона в общенациональном объеме достигла 22,4%.
Область Абай занимает первое место среди регионов с представленными числовыми данными за рассматриваемый период. При этом отсутствие сопоставимых показателей за 2024 год не позволяет рассчитать темп изменения производства непосредственно в регионе. Для оценки его динамики потребуется дополнительная статистика за предыдущие периоды.
Жамбылская область стала еще одним заметным участником рынка. В 2025 году объем производства мрамора и травертина здесь составил 16,6 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 253,2%. Это наиболее выраженный подтвержденный региональный прирост среди областей, по которым представлены сопоставимые данные за два года.
В области Жетісу в 2025 году было произведено 14,3 тысячи кубических метров мрамора и травертина. В отличие от Жамбылской области, здесь зафиксировано снижение выпуска на 16,9% относительно 2024 года. Таким образом, региональная динамика не была однородной: наряду с территориями, показавшими существенное увеличение производства, присутствовали области с отрицательным изменением показателя.
Сопоставление трех регионов, по которым имеются числовые данные за 2025 год, показывает следующие результаты:
Совокупный объем выпуска в этих трех регионах составил 73,1 тысячи кубических метров. Это расчетная сумма опубликованных региональных показателей, а не полный объем производства Казахстана. Она не должна рассматриваться как исчерпывающая региональная структура рынка, поскольку по другим областям отсутствуют актуальные числовые сведения за 2025 год.
Отдельного внимания заслуживает качество статистической базы. По ряду регионов последние доступные показатели относятся к значительно более ранним периодам. Их можно использовать для исторического анализа, но нельзя корректно сопоставлять с результатами 2025 года без промежуточных значений.
По регионам, для которых отсутствуют числовые данные за 2025 год, доступна следующая информация:
Перечисленные значения характеризуют последние доступные исторические наблюдения, а не объемы производства соответствующих регионов в 2025 году. Например, показатель Алматинской области за 2024 год и значение Восточно-Казахстанской области за 2021 год нельзя использовать для определения их текущего положения в рейтинге производителей.
Отсутствие актуальных сведений также не означает прекращения производства. Оно указывает исключительно на то, что в имеющейся статистической выборке нет подтвержденного числового значения за рассматриваемый год. Поэтому при оценке региональной специализации важно разделять фактически опубликованные показатели и исторические данные.
Дальнейшее развитие производства мрамора и травертина в Казахстане будет зависеть от совокупности факторов, связанных с состоянием строительной отрасли, развитием добывающих предприятий и возможностями переработки природного сырья.
Одним из основных направлений формирования спроса остается строительство жилых и коммерческих объектов. Мрамор и травертин используются при реализации проектов с повышенными требованиями к внешнему виду и долговечности отделочных материалов. Продукция востребована при оформлении входных групп, общественных интерьеров, фасадов, лестничных конструкций и представительских помещений.
Значение имеет и развитие инфраструктурного строительства. Общественные здания, гостиницы, административные комплексы и коммерческие объекты формируют потенциальный спрос на натуральный камень. При этом выбор конкретного материала определяется бюджетом проекта, эксплуатационными требованиями и архитектурными решениями.
К основным направлениям, способным поддерживать развитие рынка, относятся:
Отдельным конкурентным преимуществом может стать переход от реализации преимущественно необработанного сырья к поставкам готовых изделий. Такая модель позволяет производителям участвовать не только в добывающем, но и в более технологически сложном сегменте отраслевой цепочки.
Для оценки перспектив рынка необходимо учитывать и возможные ограничения. Производство природного камня требует значительных затрат на оборудование, разработку месторождений, транспортировку и обработку. Кроме того, характеристики конкретного месторождения определяют ассортимент продукции, который предприятие может предлагать покупателям.
Важным условием дальнейшего развития остается повышение прозрачности региональной статистики. Актуальные сведения по каждой области позволили бы точнее определять центры производственной специализации, отслеживать изменения географии выпуска и оценивать вклад отдельных территорий в общенациональные результаты.
Более подробные сведения о состоянии отрасли, структуре рынка и направлениях его развития представлены в исследовании рынка мрамора и травертина в Казахстане.
Результаты 2025 года показывают положительную динамику казахстанского рынка мрамора и травертина. Общенациональный объем производства достиг 188,2 тысячи кубических метров, увеличившись на 12,7% относительно предыдущего года. Наиболее заметным региональным центром по подтвержденному объему выпуска стала область Абай, обеспечившая более одной пятой национального производства.
Региональные результаты одновременно демонстрируют различия в динамике отдельных территорий. Жамбылская область показала значительный прирост, тогда как в области Жетісу производство сократилось. По области Абай имеется подтвержденный объем выпуска, но отсутствует база для расчета годового изменения.
Ключевые результаты отчетного периода:
Таким образом, производство мрамора и травертина в Казахстане в 2025 году характеризовалось увеличением общенационального выпуска, заметной ролью области Абай и неоднородной динамикой региональных производителей. Рост на 12,7% подтверждает положительное изменение отраслевого показателя, а дальнейшие перспективы рынка будут зависеть от развития сырьевой базы, расширения переработки природного камня и спроса со стороны строительного комплекса.
Для участников рынка особое значение имеют не только общие объемы производства, но и региональная доступность сырья, возможности его промышленной обработки и перспективы реализации готовой продукции. Комплексная оценка этих факторов позволяет точнее определить направления развития казахстанского рынка мрамора и травертина.
Мрамор и травертин занимают особое место среди природных облицовочных материалов. Их востребованность определяется сочетанием декоративных характеристик, прочности, долговечности и возможности применения в различных строительных и дизайнерских проектах. Мрамор используется для изготовления напольных и настенных покрытий, лестниц, подоконников, столешниц, декоративных элементов и архитектурных конструкций. Травертин также широко применяется при облицовке фасадов, оформлении интерьеров и благоустройстве общественных пространств.
Положительная динамика казахстанского производства в 2025 году представляет интерес с точки зрения развития минерально-сырьевого комплекса и внутренней базы строительных материалов. Увеличение выпуска на 12,7% показывает, что совокупный объем производства превысил уровень предыдущего года. При этом для полноценной оценки отрасли необходимо учитывать не только общенациональный результат, но и распределение производственной активности между регионами.
Важной особенностью рынка является территориальная концентрация выпуска. По доступным числовым данным, крупнейшим производителем в 2025 году стала область Абай, на долю которой пришлось 22,4% общереспубликанского производства. Объем выпуска в регионе составил 42,2 тысячи кубических метров. Существенные показатели также зафиксированы в Жамбылской области и области Жетісу, однако их вклад в общенациональное производство заметно различается.
Динамика производства мрамора и травертина в Казахстане
По итогам 2025 года объем производства мрамора и травертина в Казахстане составил 188,2 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 12,7%. Таким образом, отрасль завершила отчетный год с положительным изменением объемов выпуска, что подтверждает сохранение производственной активности в сегменте природного облицовочного камня.
Для оценки текущего положения рынка важно рассматривать динамику производства с учетом специфики продукции. Мрамор и травертин относятся к природным материалам, характеристики которых зависят от геологических особенностей месторождений. Различия в цвете, структуре, плотности и декоративных свойствах определяют направления использования камня и его привлекательность для отдельных категорий покупателей.
В отличие от многих массовых строительных материалов, природный камень имеет выраженную зависимость от качества минерального сырья, условий разработки месторождений и технологических возможностей предприятий. Производственная цепочка может включать добычу блоков, распиловку, обработку поверхности, калибровку, изготовление плит и выпуск готовых облицовочных изделий. Поэтому увеличение совокупного объема производства отражает изменение общего выпуска продукции, но само по себе не позволяет определить, какая часть прироста приходится на добычу сырья, а какая — на последующие стадии обработки.
Основные показатели казахстанской отрасли за 2025 год:
- Общий объем производства мрамора и травертина — 188,2 тысячи кубических метров.
- Изменение относительно 2024 года — увеличение на 12,7%.
- Крупнейший производственный регион — область Абай.
- Объем производства в области Абай — 42,2 тысячи кубических метров.
- Доля области Абай в общенациональном выпуске — 22,4%.
- Производство в Жамбылской области — 16,6 тысячи кубических метров.
- Производство в области Жетісу — 14,3 тысячи кубических метров.
Приведенные показатели позволяют выделить несколько особенностей рынка. Во-первых, производство демонстрирует положительную динамику в общереспубликанском масштабе. Во-вторых, крупнейший регион обеспечивает менее четверти национального выпуска, то есть на остальные территории в совокупности приходится большая часть производства. В-третьих, доступность региональной статистики неодинакова, что необходимо учитывать при сравнении производственных центров.
Рост производства на 12,7% в 2025 году является важным показателем состояния отрасли, однако для определения долгосрочного тренда необходим анализ нескольких последовательных лет. Одного годового изменения недостаточно, чтобы делать выводы об устойчивом расширении мощностей, инвестиционной активности или изменении конкурентных позиций отдельных производителей.
На объемы выпуска природного камня потенциально влияют состояние строительного сектора, реализация инфраструктурных проектов, спрос на отделочные материалы, доступность оборудования и транспортные расходы. Дополнительное значение имеют качество сырьевой базы и возможность организации полного цикла обработки непосредственно в Казахстане.
Региональная структура производства и положение ведущих областей
Региональная структура производства мрамора и травертина в Казахстане характеризуется наличием нескольких территорий с подтвержденными показателями выпуска. Лидером по доступным данным за 2025 год стала область Абай, где было произведено 42,2 тысячи кубических метров продукции. Доля региона в общенациональном объеме достигла 22,4%.
Область Абай занимает первое место среди регионов с представленными числовыми данными за рассматриваемый период. При этом отсутствие сопоставимых показателей за 2024 год не позволяет рассчитать темп изменения производства непосредственно в регионе. Для оценки его динамики потребуется дополнительная статистика за предыдущие периоды.
Жамбылская область стала еще одним заметным участником рынка. В 2025 году объем производства мрамора и травертина здесь составил 16,6 тысячи кубических метров. По сравнению с 2024 годом показатель увеличился на 253,2%. Это наиболее выраженный подтвержденный региональный прирост среди областей, по которым представлены сопоставимые данные за два года.
В области Жетісу в 2025 году было произведено 14,3 тысячи кубических метров мрамора и травертина. В отличие от Жамбылской области, здесь зафиксировано снижение выпуска на 16,9% относительно 2024 года. Таким образом, региональная динамика не была однородной: наряду с территориями, показавшими существенное увеличение производства, присутствовали области с отрицательным изменением показателя.
Сопоставление трех регионов, по которым имеются числовые данные за 2025 год, показывает следующие результаты:
- Область Абай — 42,2 тысячи кубических метров. Крупнейший подтвержденный объем производства; изменение к предыдущему году не определено из-за отсутствия данных за 2024 год.
- Жамбылская область — 16,6 тысячи кубических метров. Увеличение производства на 253,2% относительно 2024 года.
- Область Жетісу — 14,3 тысячи кубических метров. Снижение производства на 16,9% относительно 2024 года.
Совокупный объем выпуска в этих трех регионах составил 73,1 тысячи кубических метров. Это расчетная сумма опубликованных региональных показателей, а не полный объем производства Казахстана. Она не должна рассматриваться как исчерпывающая региональная структура рынка, поскольку по другим областям отсутствуют актуальные числовые сведения за 2025 год.
Отдельного внимания заслуживает качество статистической базы. По ряду регионов последние доступные показатели относятся к значительно более ранним периодам. Их можно использовать для исторического анализа, но нельзя корректно сопоставлять с результатами 2025 года без промежуточных значений.
По регионам, для которых отсутствуют числовые данные за 2025 год, доступна следующая информация:
- Актюбинская область — последние доступные данные относятся к 2022 году и составляют 15,4 тысячи кубических метров.
- Алматинская область — последние доступные данные относятся к 2024 году и составляют 57,1 тысячи кубических метров.
- Карагандинская область — последние доступные данные относятся к 2012 году и составляют 0,7 тысячи кубических метров.
- Мангистауская область — последние доступные данные относятся к 2013 году и составляют 21,8 тысячи кубических метров.
- Южно-Казахстанская область — последние доступные данные относятся к 2014 году и составляют 3,9 тысячи кубических метров.
- Северо-Казахстанская область — последние доступные данные относятся к 2013 году и составляют 10,0 тысячи кубических метров.
- Восточно-Казахстанская область — последние доступные данные относятся к 2021 году и составляют 138,5 тысячи кубических метров.
- Область Ұлытау — последние доступные данные относятся к 2023 году и составляют 1,5 тысячи кубических метров.
Перечисленные значения характеризуют последние доступные исторические наблюдения, а не объемы производства соответствующих регионов в 2025 году. Например, показатель Алматинской области за 2024 год и значение Восточно-Казахстанской области за 2021 год нельзя использовать для определения их текущего положения в рейтинге производителей.
Отсутствие актуальных сведений также не означает прекращения производства. Оно указывает исключительно на то, что в имеющейся статистической выборке нет подтвержденного числового значения за рассматриваемый год. Поэтому при оценке региональной специализации важно разделять фактически опубликованные показатели и исторические данные.
Факторы развития и перспективы рынка природного камня
Дальнейшее развитие производства мрамора и травертина в Казахстане будет зависеть от совокупности факторов, связанных с состоянием строительной отрасли, развитием добывающих предприятий и возможностями переработки природного сырья.
Одним из основных направлений формирования спроса остается строительство жилых и коммерческих объектов. Мрамор и травертин используются при реализации проектов с повышенными требованиями к внешнему виду и долговечности отделочных материалов. Продукция востребована при оформлении входных групп, общественных интерьеров, фасадов, лестничных конструкций и представительских помещений.
Значение имеет и развитие инфраструктурного строительства. Общественные здания, гостиницы, административные комплексы и коммерческие объекты формируют потенциальный спрос на натуральный камень. При этом выбор конкретного материала определяется бюджетом проекта, эксплуатационными требованиями и архитектурными решениями.
К основным направлениям, способным поддерживать развитие рынка, относятся:
- Расширение добычи природного камня. Освоение месторождений и повышение эффективности разработки сырьевой базы могут создавать дополнительные возможности для увеличения выпуска.
- Развитие перерабатывающих мощностей. Организация распиловки, шлифовки, полировки и изготовления готовых изделий позволяет расширять ассортимент продукции и повышать степень переработки сырья.
- Увеличение потребления строительных и облицовочных материалов. Реализация проектов жилой, коммерческой и общественной недвижимости формирует потенциальную базу спроса на натуральный камень.
- Повышение технологической эффективности. Использование современного оборудования способствует более рациональному использованию сырья, улучшению качества обработки и сокращению производственных потерь.
- Развитие межрегиональных поставок. Транспортная доступность и логистические возможности имеют существенное значение для поставок тяжелых строительных материалов на удаленные рынки сбыта.
- Расширение ассортимента готовой продукции. Выпуск плит, облицовочных элементов, ступеней, подоконников и декоративных изделий позволяет работать с различными категориями заказчиков.
Отдельным конкурентным преимуществом может стать переход от реализации преимущественно необработанного сырья к поставкам готовых изделий. Такая модель позволяет производителям участвовать не только в добывающем, но и в более технологически сложном сегменте отраслевой цепочки.
Для оценки перспектив рынка необходимо учитывать и возможные ограничения. Производство природного камня требует значительных затрат на оборудование, разработку месторождений, транспортировку и обработку. Кроме того, характеристики конкретного месторождения определяют ассортимент продукции, который предприятие может предлагать покупателям.
Важным условием дальнейшего развития остается повышение прозрачности региональной статистики. Актуальные сведения по каждой области позволили бы точнее определять центры производственной специализации, отслеживать изменения географии выпуска и оценивать вклад отдельных территорий в общенациональные результаты.
Более подробные сведения о состоянии отрасли, структуре рынка и направлениях его развития представлены в исследовании рынка мрамора и травертина в Казахстане.
Основные итоги производства мрамора и травертина в Казахстане в 2025 году
Результаты 2025 года показывают положительную динамику казахстанского рынка мрамора и травертина. Общенациональный объем производства достиг 188,2 тысячи кубических метров, увеличившись на 12,7% относительно предыдущего года. Наиболее заметным региональным центром по подтвержденному объему выпуска стала область Абай, обеспечившая более одной пятой национального производства.
Региональные результаты одновременно демонстрируют различия в динамике отдельных территорий. Жамбылская область показала значительный прирост, тогда как в области Жетісу производство сократилось. По области Абай имеется подтвержденный объем выпуска, но отсутствует база для расчета годового изменения.
Ключевые результаты отчетного периода:
- Общий объем производства мрамора и травертина в Казахстане составил 188,2 тысячи кубических метров.
- Рост относительно 2024 года достиг 12,7%.
- Область Абай стала крупнейшим регионом по доступным данным с объемом 42,2 тысячи кубических метров.
- Доля области Абай в общенациональном производстве составила 22,4%.
- В Жамбылской области выпуск увеличился на 253,2% и достиг 16,6 тысячи кубических метров.
- В области Жетісу производство сократилось на 16,9% и составило 14,3 тысячи кубических метров.
- По ряду других областей последние доступные числовые наблюдения относятся к более ранним годам, поэтому их показатели за 2025 год не определены.
Таким образом, производство мрамора и травертина в Казахстане в 2025 году характеризовалось увеличением общенационального выпуска, заметной ролью области Абай и неоднородной динамикой региональных производителей. Рост на 12,7% подтверждает положительное изменение отраслевого показателя, а дальнейшие перспективы рынка будут зависеть от развития сырьевой базы, расширения переработки природного камня и спроса со стороны строительного комплекса.
Для участников рынка особое значение имеют не только общие объемы производства, но и региональная доступность сырья, возможности его промышленной обработки и перспективы реализации готовой продукции. Комплексная оценка этих факторов позволяет точнее определить направления развития казахстанского рынка мрамора и травертина.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство гранул, крошки и порошка из камня в Казахстане 2025: рост на 44,4% и концентрация 98,7% в Акмолинской области
Производство вермикулита, перлита и хлорита (не вспененных) в Казахстане 2025: рост на 227,9% и выпуск 42,3 тысячи тонн
Производство кремнистого песка в Казахстане 2025: объем выпуска достиг 826,9 тыс. кубических метров, рост на 1,6%
Производство кварцитов для промышленного применения в Казахстане 2025: рост на 34,4% и объем выпуска 338,6 тысячи кубических метров
Производство других известковых камней в Казахстане 2025: рост на 6,3% и региональная структура добычи
Производство фосфатного сырья тонкого помола в Казахстане 2025: рост на 28,7%, доля Жамбылской области — 99,3%