Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



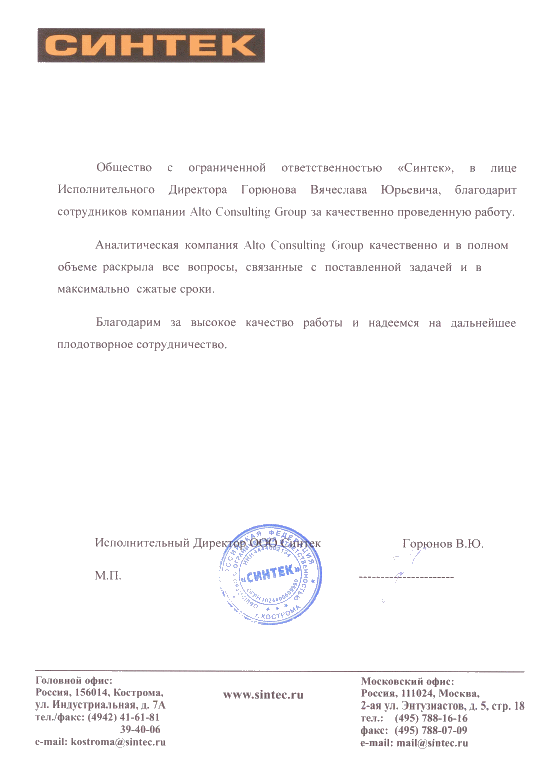
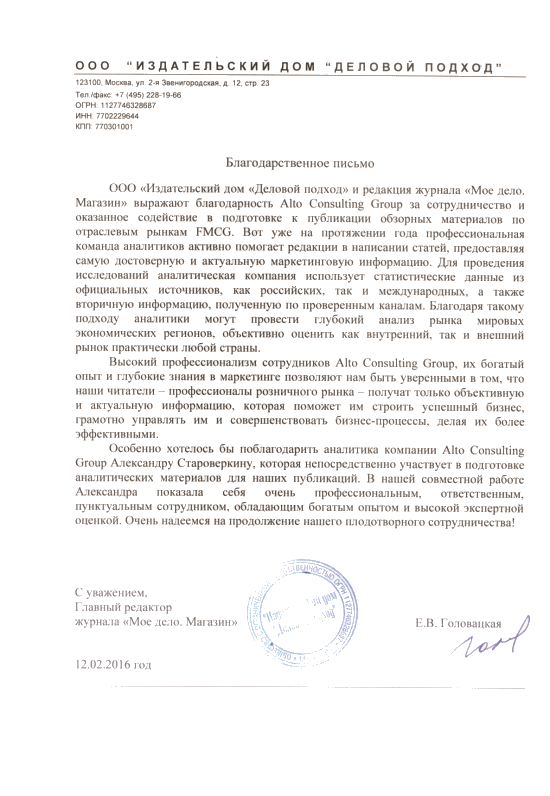
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство медных руд и концентратов в Казахстане 2025: объем достиг 183,7 млн тонн, доля области Абай — 45,9%
Производство медных руд и концентратов в Казахстане в 2025 году составило 183 709,1 тысячи тонн, увеличившись на 1,0% относительно предыдущего года. Крупнейшим производственным регионом стала область Абай, обеспечившая 45,9% национального выпуска. Карагандинская и Павлодарская области также сформировали значительную часть производства. Анализ региональной структуры, динамики добывающих предприятий и положения меднорудного сектора Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство медных руд и концентратов в Казахстане 2025 года характеризуется сохранением положительной динамики и высокой концентрацией выпуска в нескольких ключевых регионах страны. По итогам отчетного периода совокупный объем производства продукции данной категории достиг 183 709,1 тысячи тонн, что на 1,0% превышает показатель 2024 года. Несмотря на умеренный темп общенационального роста, региональная статистика демонстрирует разнонаправленные изменения: одни области увеличили выпуск, тогда как в других наблюдалось сокращение производственных показателей.
Меднорудная промышленность занимает важное место в структуре горнодобывающего комплекса Казахстана. Медные руды и концентраты являются значимым сырьевым ресурсом для металлургических предприятий, выпускающих медь и продукцию дальнейших переделов. Состояние этого сегмента влияет на обеспеченность перерабатывающих производств сырьем, загрузку горнодобывающих предприятий и развитие межрегиональных производственных связей.
По итогам 2025 года наиболее крупным производственным центром стала область Абай. На ее долю пришлось 84 288,6 тысячи тонн, или 45,9% общенационального объема. Таким образом, практически половина зарегистрированного производства была сосредоточена в одном регионе. Вторую и третью позиции заняли Павлодарская и Карагандинская области, обеспечившие соответственно 37 836,6 и 30 569,6 тысячи тонн продукции.
Общереспубликанский прирост на 1,0% формировался на фоне существенных различий в динамике отдельных территорий. В частности, увеличение выпуска в Карагандинской области на 20,3% и в ряде других регионов компенсировало снижение показателей крупнейшего производителя — области Абай. Это свидетельствует о неоднородности отраслевой динамики и необходимости учитывать не только общенациональный показатель, но и региональную структуру производства.
В 2025 году объем производства медных руд и концентратов в Казахстане составил 183 709,1 тысячи тонн. По сравнению с 2024 годом показатель увеличился на 1,0%. Такой результат указывает на сохранение положительной динамики отрасли, хотя темпы прироста остаются умеренными.
Для оценки ситуации важно учитывать, что итоговый показатель складывается из результатов регионов с различными масштабами производства и неодинаковой динамикой. Рост общереспубликанского выпуска не означает, что аналогичная тенденция наблюдалась на каждой производственной территории. Напротив, статистика показывает заметные различия между крупнейшими областями.
Ключевые показатели производства за 2025 год:
Особого внимания заслуживает соотношение общенационального результата и динамики крупнейшего производителя. В области Абай, обеспечившей 45,9% выпуска, производство сократилось на 4,4% относительно 2024 года. При этом общереспубликанский показатель увеличился на 1,0%. Следовательно, положительная динамика Казахстана была обеспечена результатами других регионов, в которых наблюдалось увеличение выпуска.
Наиболее заметный прирост среди областей с представленными данными зафиксирован в Карагандинской области — 20,3%. Объем производства здесь достиг 30 569,6 тысячи тонн. Такой результат делает регион одним из наиболее значимых участников отрасли с точки зрения вклада в общенациональный производственный баланс.
Положительную динамику также продемонстрировали Костанайская область, Жамбылская область, Павлодарская область и Восточно-Казахстанская область. В то же время снижение выпуска в Акмолинской, Актюбинской областях и области Ұлытау показывает, что развитие производства распределялось между территориями неравномерно.
Для участников рынка принципиально важно различать абсолютный объем выпуска и темп его изменения. Регион с высокой процентной динамикой не обязательно является крупнейшим производителем в натуральном выражении. Например, Костанайская область увеличила производство на 89,6%, однако ее объем составил 125,7 тысячи тонн. Карагандинская область при приросте на 20,3% произвела 30 569,6 тысячи тонн. Поэтому при оценке производственного потенциала необходимо одновременно анализировать оба показателя.
Главная особенность 2025 года — сохранение ведущей роли области Абай при одновременном усилении вклада отдельных других регионов. Именно такое сочетание высокой территориальной концентрации и разнонаправленной динамики определяет текущую структуру производства меднорудного сырья в Казахстане.
Географическое распределение выпуска медных руд и концентратов показывает, что отраслевое производство сосредоточено преимущественно в нескольких крупных регионах. Наибольшие объемы приходятся на область Абай, Павлодарскую и Карагандинскую области. Вместе они формируют основную часть национального производственного результата.
По итогам 2025 года область Абай произвела 84 288,6 тысячи тонн продукции. Несмотря на снижение на 4,4% по сравнению с предыдущим годом, регион сохранил первое место с большим отрывом от остальных областей. Доля в размере 45,9% подтверждает стратегическое значение территории для всей меднорудной промышленности Казахстана.
Павлодарская область заняла вторую позицию с показателем 37 836,6 тысячи тонн. По сравнению с 2024 годом производство увеличилось на 3,4%. Регион обеспечил значительный вклад в национальный выпуск и стал одним из основных центров формирования предложения меднорудной продукции.
Карагандинская область заняла третье место. Объем производства составил 30 569,6 тысячи тонн, увеличившись за год на 20,3%. С учетом абсолютных значений и темпов прироста именно этот регион продемонстрировал одну из наиболее выраженных положительных тенденций среди крупных производителей.
Распределение производства по регионам Казахстана в 2025 году:
Приведенные показатели позволяют выделить несколько особенностей региональной структуры.
Во-первых, область Абай остается безусловным лидером по абсолютному объему производства. Ее показатель более чем в два раза превышает выпуск Павлодарской области. Высокая концентрация производства означает, что изменения в работе предприятий данного региона имеют существенное значение для общереспубликанской статистики.
Во-вторых, Павлодарская и Карагандинская области выступают важнейшими производственными центрами. Совокупный выпуск этих двух регионов составляет значительную часть национального объема. При этом Карагандинская область демонстрирует более выраженную положительную динамику, что усиливает ее значение в структуре отрасли.
В-третьих, область Ұлытау сохраняет заметное положение среди производителей. Объем выпуска в 2025 году достиг 20 216,2 тысячи тонн, однако относительно 2024 года показатель снизился на 2,8%. Таким образом, регион остается одним из крупнейших участников рынка, несмотря на отрицательную годовую динамику.
Среди регионов с меньшими объемами производства выделяется Актюбинская область, где было произведено 4 865,3 тысячи тонн. Снижение на 2,7% показывает умеренное ослабление производственной активности относительно предыдущего года. Восточно-Казахстанская область, напротив, увеличила выпуск на 0,8%, достигнув 2 615,6 тысячи тонн.
Акмолинская и Жамбылская области характеризуются относительно небольшими объемами производства, однако демонстрируют разные направления динамики. В Акмолинской области выпуск сократился на 4,4%, тогда как в Жамбылской области увеличился на 4,1%. Это подтверждает отсутствие единой тенденции для всех региональных производителей.
Отдельного внимания заслуживает Костанайская область. В 2025 году объем производства здесь составил 125,7 тысячи тонн, что на 89,6% больше уровня 2024 года. Несмотря на наиболее высокий относительный прирост среди представленных регионов, абсолютный объем остается небольшим по сравнению с ведущими производственными центрами. Поэтому данный результат следует рассматривать прежде всего как существенное изменение регионального показателя, а не как изменение расстановки лидеров отрасли.
По Алматинской области актуальные числовые сведения за 2025 год в предоставленной статистике отсутствуют. Последнее доступное значение относится к 2010 году и составляет 10,6 тысячи тонн. Использовать этот показатель для характеристики современной региональной структуры или сопоставления с результатами 2025 года некорректно. Отсутствие актуального значения также не следует трактовать как отсутствие производства в регионе.
Региональная концентрация является одной из наиболее характерных особенностей казахстанского производства медных руд и концентратов. Доля области Абай в размере 45,9% показывает, насколько значим вклад одного региона в формирование общенационального результата. При этом наличие крупных производственных центров в Павлодарской и Карагандинской областях формирует дополнительные точки опоры для отрасли.
С точки зрения анализа рынка такая структура имеет несколько важных последствий.
Первое — изменение объемов выпуска в крупнейшем регионе способно заметно влиять на общереспубликанскую динамику. Снижение производства в области Абай на 4,4% происходило одновременно с ростом в ряде других областей. В результате национальный показатель все же увеличился на 1,0%.
Второе — увеличение выпуска в Карагандинской области на 20,3% показывает, что положительные изменения могут происходить не только в крупнейшем производственном центре. Для оценки перспектив отрасли необходимо отслеживать динамику всех значимых регионов, а не ограничиваться анализом лидера.
Третье — различия в масштабах производства определяют неодинаковое влияние регионов на общий рынок. Даже высокий процентный прирост в области с небольшим объемом выпуска не всегда способен компенсировать снижение в крупном производственном центре.
Для горнодобывающих компаний, металлургических предприятий, поставщиков оборудования и инвесторов подобная детализация особенно важна. Региональные показатели позволяют оценивать географию производства, определять основные центры формирования сырьевого предложения и анализировать потенциальную роль отдельных территорий в развитии отраслевой кооперации.
Дополнительную информацию о состоянии и перспективах отрасли можно найти в исследовании рынка медных руд и концентратов в Казахстане. Аналитические материалы позволяют рассматривать производственные показатели в более широком контексте рыночного развития.
Результаты 2025 года показывают, что казахстанская отрасль производства медных руд и концентратов сохраняет положительную динамику. Увеличение общенационального выпуска на 1,0% свидетельствует о росте относительно предыдущего года, однако региональная статистика указывает на неодинаковое состояние производственных процессов в разных областях.
Дальнейшее развитие сегмента будет зависеть от производственных возможностей горнодобывающих предприятий, эффективности использования сырьевой базы, инвестиционной активности и потребностей металлургического комплекса. Важную роль также играет согласованность добывающих и перерабатывающих мощностей, поскольку выпуск руды и концентратов связан с последующими этапами получения готовой медной продукции.
При оценке перспектив рынка целесообразно учитывать несколько направлений:
При этом имеющиеся статистические данные позволяют оценить фактические результаты 2025 года, но не дают оснований количественно прогнозировать будущие объемы производства или заявлять о конкретных инвестиционных проектах. Для таких оценок необходимы дополнительные сведения о мощностях предприятий, планах расширения производства, запасах сырья и состоянии спроса на медь.
Ключевые итоги 2025 года:
Таким образом, производство медных руд и концентратов в Казахстане 2025 характеризуется умеренным общенациональным ростом, высокой концентрацией выпуска в области Абай и существенными различиями в динамике отдельных регионов. Ведущую роль в формировании производственного результата продолжают играть область Абай, Павлодарская и Карагандинская области.
Для участников горнодобывающего и металлургического рынков ключевое значение имеет не только общий объем производства, но и изменение регионального распределения выпуска. Увеличение производства в Карагандинской области, сохранение значительных объемов в Павлодарской области и лидерство области Абай формируют основные характеристики отраслевой структуры Казахстана по итогам 2025 года. Дальнейший мониторинг этих показателей позволит объективнее оценивать изменения сырьевого предложения, производственную специализацию регионов и перспективы развития меднорудного комплекса страны.
Меднорудная промышленность занимает важное место в структуре горнодобывающего комплекса Казахстана. Медные руды и концентраты являются значимым сырьевым ресурсом для металлургических предприятий, выпускающих медь и продукцию дальнейших переделов. Состояние этого сегмента влияет на обеспеченность перерабатывающих производств сырьем, загрузку горнодобывающих предприятий и развитие межрегиональных производственных связей.
По итогам 2025 года наиболее крупным производственным центром стала область Абай. На ее долю пришлось 84 288,6 тысячи тонн, или 45,9% общенационального объема. Таким образом, практически половина зарегистрированного производства была сосредоточена в одном регионе. Вторую и третью позиции заняли Павлодарская и Карагандинская области, обеспечившие соответственно 37 836,6 и 30 569,6 тысячи тонн продукции.
Общереспубликанский прирост на 1,0% формировался на фоне существенных различий в динамике отдельных территорий. В частности, увеличение выпуска в Карагандинской области на 20,3% и в ряде других регионов компенсировало снижение показателей крупнейшего производителя — области Абай. Это свидетельствует о неоднородности отраслевой динамики и необходимости учитывать не только общенациональный показатель, но и региональную структуру производства.
Динамика производства медных руд и концентратов в Казахстане
В 2025 году объем производства медных руд и концентратов в Казахстане составил 183 709,1 тысячи тонн. По сравнению с 2024 годом показатель увеличился на 1,0%. Такой результат указывает на сохранение положительной динамики отрасли, хотя темпы прироста остаются умеренными.
Для оценки ситуации важно учитывать, что итоговый показатель складывается из результатов регионов с различными масштабами производства и неодинаковой динамикой. Рост общереспубликанского выпуска не означает, что аналогичная тенденция наблюдалась на каждой производственной территории. Напротив, статистика показывает заметные различия между крупнейшими областями.
Ключевые показатели производства за 2025 год:
- Общий объем производства в Казахстане — 183 709,1 тысячи тонн.
- Изменение относительно 2024 года — увеличение на 1,0%.
- Крупнейший производственный регион — область Абай.
- Объем производства в области Абай — 84 288,6 тысячи тонн.
- Доля области Абай в национальном выпуске — 45,9%.
- Второе место по объему производства занимает Павлодарская область — 37 836,6 тысячи тонн.
- Третью позицию занимает Карагандинская область — 30 569,6 тысячи тонн.
Особого внимания заслуживает соотношение общенационального результата и динамики крупнейшего производителя. В области Абай, обеспечившей 45,9% выпуска, производство сократилось на 4,4% относительно 2024 года. При этом общереспубликанский показатель увеличился на 1,0%. Следовательно, положительная динамика Казахстана была обеспечена результатами других регионов, в которых наблюдалось увеличение выпуска.
Наиболее заметный прирост среди областей с представленными данными зафиксирован в Карагандинской области — 20,3%. Объем производства здесь достиг 30 569,6 тысячи тонн. Такой результат делает регион одним из наиболее значимых участников отрасли с точки зрения вклада в общенациональный производственный баланс.
Положительную динамику также продемонстрировали Костанайская область, Жамбылская область, Павлодарская область и Восточно-Казахстанская область. В то же время снижение выпуска в Акмолинской, Актюбинской областях и области Ұлытау показывает, что развитие производства распределялось между территориями неравномерно.
Для участников рынка принципиально важно различать абсолютный объем выпуска и темп его изменения. Регион с высокой процентной динамикой не обязательно является крупнейшим производителем в натуральном выражении. Например, Костанайская область увеличила производство на 89,6%, однако ее объем составил 125,7 тысячи тонн. Карагандинская область при приросте на 20,3% произвела 30 569,6 тысячи тонн. Поэтому при оценке производственного потенциала необходимо одновременно анализировать оба показателя.
Главная особенность 2025 года — сохранение ведущей роли области Абай при одновременном усилении вклада отдельных других регионов. Именно такое сочетание высокой территориальной концентрации и разнонаправленной динамики определяет текущую структуру производства меднорудного сырья в Казахстане.
Региональная структура производства и показатели областей Казахстана
Географическое распределение выпуска медных руд и концентратов показывает, что отраслевое производство сосредоточено преимущественно в нескольких крупных регионах. Наибольшие объемы приходятся на область Абай, Павлодарскую и Карагандинскую области. Вместе они формируют основную часть национального производственного результата.
По итогам 2025 года область Абай произвела 84 288,6 тысячи тонн продукции. Несмотря на снижение на 4,4% по сравнению с предыдущим годом, регион сохранил первое место с большим отрывом от остальных областей. Доля в размере 45,9% подтверждает стратегическое значение территории для всей меднорудной промышленности Казахстана.
Павлодарская область заняла вторую позицию с показателем 37 836,6 тысячи тонн. По сравнению с 2024 годом производство увеличилось на 3,4%. Регион обеспечил значительный вклад в национальный выпуск и стал одним из основных центров формирования предложения меднорудной продукции.
Карагандинская область заняла третье место. Объем производства составил 30 569,6 тысячи тонн, увеличившись за год на 20,3%. С учетом абсолютных значений и темпов прироста именно этот регион продемонстрировал одну из наиболее выраженных положительных тенденций среди крупных производителей.
Распределение производства по регионам Казахстана в 2025 году:
- Область Абай — 84 288,6 тысячи тонн, снижение на 4,4% к 2024 году.
- Павлодарская область — 37 836,6 тысячи тонн, увеличение на 3,4%.
- Карагандинская область — 30 569,6 тысячи тонн, увеличение на 20,3%.
- Область Ұлытау — 20 216,2 тысячи тонн, снижение на 2,8%.
- Актюбинская область — 4 865,3 тысячи тонн, снижение на 2,7%.
- Восточно-Казахстанская область — 2 615,6 тысячи тонн, увеличение на 0,8%.
- Акмолинская область — 1 803,4 тысячи тонн, снижение на 4,4%.
- Жамбылская область — 1 388,1 тысячи тонн, увеличение на 4,1%.
- Костанайская область — 125,7 тысячи тонн, увеличение на 89,6%.
Приведенные показатели позволяют выделить несколько особенностей региональной структуры.
Во-первых, область Абай остается безусловным лидером по абсолютному объему производства. Ее показатель более чем в два раза превышает выпуск Павлодарской области. Высокая концентрация производства означает, что изменения в работе предприятий данного региона имеют существенное значение для общереспубликанской статистики.
Во-вторых, Павлодарская и Карагандинская области выступают важнейшими производственными центрами. Совокупный выпуск этих двух регионов составляет значительную часть национального объема. При этом Карагандинская область демонстрирует более выраженную положительную динамику, что усиливает ее значение в структуре отрасли.
В-третьих, область Ұлытау сохраняет заметное положение среди производителей. Объем выпуска в 2025 году достиг 20 216,2 тысячи тонн, однако относительно 2024 года показатель снизился на 2,8%. Таким образом, регион остается одним из крупнейших участников рынка, несмотря на отрицательную годовую динамику.
Среди регионов с меньшими объемами производства выделяется Актюбинская область, где было произведено 4 865,3 тысячи тонн. Снижение на 2,7% показывает умеренное ослабление производственной активности относительно предыдущего года. Восточно-Казахстанская область, напротив, увеличила выпуск на 0,8%, достигнув 2 615,6 тысячи тонн.
Акмолинская и Жамбылская области характеризуются относительно небольшими объемами производства, однако демонстрируют разные направления динамики. В Акмолинской области выпуск сократился на 4,4%, тогда как в Жамбылской области увеличился на 4,1%. Это подтверждает отсутствие единой тенденции для всех региональных производителей.
Отдельного внимания заслуживает Костанайская область. В 2025 году объем производства здесь составил 125,7 тысячи тонн, что на 89,6% больше уровня 2024 года. Несмотря на наиболее высокий относительный прирост среди представленных регионов, абсолютный объем остается небольшим по сравнению с ведущими производственными центрами. Поэтому данный результат следует рассматривать прежде всего как существенное изменение регионального показателя, а не как изменение расстановки лидеров отрасли.
По Алматинской области актуальные числовые сведения за 2025 год в предоставленной статистике отсутствуют. Последнее доступное значение относится к 2010 году и составляет 10,6 тысячи тонн. Использовать этот показатель для характеристики современной региональной структуры или сопоставления с результатами 2025 года некорректно. Отсутствие актуального значения также не следует трактовать как отсутствие производства в регионе.
Концентрация выпуска и значение региональной специализации
Региональная концентрация является одной из наиболее характерных особенностей казахстанского производства медных руд и концентратов. Доля области Абай в размере 45,9% показывает, насколько значим вклад одного региона в формирование общенационального результата. При этом наличие крупных производственных центров в Павлодарской и Карагандинской областях формирует дополнительные точки опоры для отрасли.
С точки зрения анализа рынка такая структура имеет несколько важных последствий.
Первое — изменение объемов выпуска в крупнейшем регионе способно заметно влиять на общереспубликанскую динамику. Снижение производства в области Абай на 4,4% происходило одновременно с ростом в ряде других областей. В результате национальный показатель все же увеличился на 1,0%.
Второе — увеличение выпуска в Карагандинской области на 20,3% показывает, что положительные изменения могут происходить не только в крупнейшем производственном центре. Для оценки перспектив отрасли необходимо отслеживать динамику всех значимых регионов, а не ограничиваться анализом лидера.
Третье — различия в масштабах производства определяют неодинаковое влияние регионов на общий рынок. Даже высокий процентный прирост в области с небольшим объемом выпуска не всегда способен компенсировать снижение в крупном производственном центре.
Для горнодобывающих компаний, металлургических предприятий, поставщиков оборудования и инвесторов подобная детализация особенно важна. Региональные показатели позволяют оценивать географию производства, определять основные центры формирования сырьевого предложения и анализировать потенциальную роль отдельных территорий в развитии отраслевой кооперации.
Дополнительную информацию о состоянии и перспективах отрасли можно найти в исследовании рынка медных руд и концентратов в Казахстане. Аналитические материалы позволяют рассматривать производственные показатели в более широком контексте рыночного развития.
Перспективы и основные итоги производства медных руд в Казахстане в 2025 году
Результаты 2025 года показывают, что казахстанская отрасль производства медных руд и концентратов сохраняет положительную динамику. Увеличение общенационального выпуска на 1,0% свидетельствует о росте относительно предыдущего года, однако региональная статистика указывает на неодинаковое состояние производственных процессов в разных областях.
Дальнейшее развитие сегмента будет зависеть от производственных возможностей горнодобывающих предприятий, эффективности использования сырьевой базы, инвестиционной активности и потребностей металлургического комплекса. Важную роль также играет согласованность добывающих и перерабатывающих мощностей, поскольку выпуск руды и концентратов связан с последующими этапами получения готовой медной продукции.
При оценке перспектив рынка целесообразно учитывать несколько направлений:
- Производственная эффективность — повышение результативности действующих предприятий и оптимизация использования имеющихся мощностей.
- Технологическое развитие — внедрение современных решений для добычи, обогащения и подготовки меднорудного сырья.
- Инвестиционная активность — финансирование модернизации производственных объектов и развития инфраструктуры.
- Региональная диверсификация — поддержание производственной активности в нескольких ключевых областях Казахстана.
- Сырьевое обеспечение металлургии — согласование объемов добычи и выпуска концентратов с потребностями перерабатывающих предприятий.
При этом имеющиеся статистические данные позволяют оценить фактические результаты 2025 года, но не дают оснований количественно прогнозировать будущие объемы производства или заявлять о конкретных инвестиционных проектах. Для таких оценок необходимы дополнительные сведения о мощностях предприятий, планах расширения производства, запасах сырья и состоянии спроса на медь.
Ключевые итоги 2025 года:
- Общий объем производства медных руд и концентратов в Казахстане составил 183 709,1 тысячи тонн.
- По сравнению с 2024 годом общенациональный показатель увеличился на 1,0%.
- Крупнейшим производственным регионом стала область Абай с результатом 84 288,6 тысячи тонн.
- Доля области Абай в общенациональном производстве достигла 45,9%.
- Павлодарская область заняла второе место с объемом 37 836,6 тысячи тонн.
- Карагандинская область стала третьим крупнейшим производителем, выпустив 30 569,6 тысячи тонн и увеличив показатель на 20,3%.
- Наиболее высокий относительный прирост среди представленных регионов зафиксирован в Костанайской области — 89,6%.
- В области Абай, Акмолинской области и области Ұлытау наблюдалось снижение производства относительно 2024 года.
Таким образом, производство медных руд и концентратов в Казахстане 2025 характеризуется умеренным общенациональным ростом, высокой концентрацией выпуска в области Абай и существенными различиями в динамике отдельных регионов. Ведущую роль в формировании производственного результата продолжают играть область Абай, Павлодарская и Карагандинская области.
Для участников горнодобывающего и металлургического рынков ключевое значение имеет не только общий объем производства, но и изменение регионального распределения выпуска. Увеличение производства в Карагандинской области, сохранение значительных объемов в Павлодарской области и лидерство области Абай формируют основные характеристики отраслевой структуры Казахстана по итогам 2025 года. Дальнейший мониторинг этих показателей позволит объективнее оценивать изменения сырьевого предложения, производственную специализацию регионов и перспективы развития меднорудного комплекса страны.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Предыдущие исследования
Производство цинка в цинковом концентрате в Казахстане 2025: снижение на 3,3%, Восточно-Казахстанская область обеспечивает 41% выпуска
Производство ванадиевых руд и концентратов в Казахстане 2025: рост на 25% и концентрация выпуска в Кызылординской области
Производство гранита, распиленного на блоки толщиной более 25 см, в Казахстане 2025: снижение на 60,7% и региональная структура выпуска
Производство строительного песка в Казахстане 2025: рост на 27,5%, объем выпуска достиг 15,98 млн кубических метров
Производство строительного гравия в Казахстане 2025: рост на 27,4%, объем выпуска превысил 4,5 млн кубических метров
Производство природных фосфатов и фосфатного мела в Казахстане 2025: рост на 18,6% и доля Жамбылской области 99,7%