Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка дизельного топлива в России 2025: производство и структура выпуска
Обзор рынка дизельного топлива в России 2025 показывает разнонаправленную динамику отдельных видов топлива. Производство дизельного топлива составило 84,5 млн тонн, летнего — 60,9 млн тонн, дизельного топлива экологического класса К5 — 78,8 млн тонн. При этом выпуск арктического топлива вырос на 18,3% с 2022 года, а межсезонного — на 11,9%. Анализ производства, динамики и региональной структуры рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка дизельного топлива в России 2025 показывает неоднородную динамику производства различных видов дизельного топлива. Российский рынок сохраняет масштабную производственную базу, однако изменение структуры выпуска происходит под влиянием сезонности, требований к экологическим характеристикам топлива, особенностей эксплуатации техники в различных климатических зонах и спроса со стороны основных отраслей-потребителей.
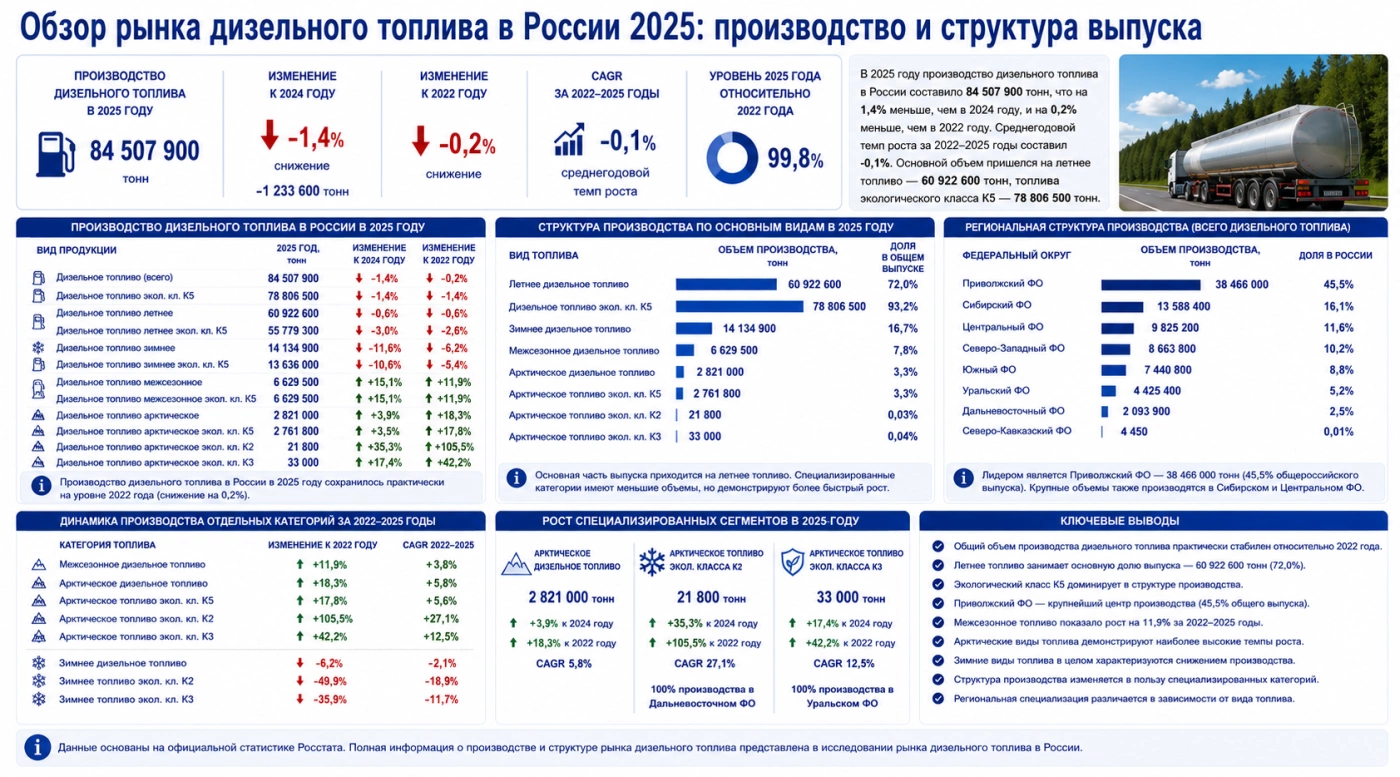
В 2025 году производство дизельного топлива в России составило 84 507 900 тонн, что на 1,4% меньше уровня 2024 года. По сравнению с 2022 годом объем выпуска сократился на 0,2%. Таким образом, за рассматриваемый период производство в целом оставалось практически стабильным, а среднегодовой темп роста составил -0,1%.
При этом внутри общей категории наблюдались существенно разные тенденции. Наиболее значительный объем пришелся на летнее дизельное топливо, выпуск которого составил 60 922 600 тонн. Производство топлива экологического класса К5 достигло 78 806 500 тонн, а зимнего дизельного топлива — 14 134 900 тонн.
Одновременно ряд специализированных категорий демонстрировал рост. В частности, производство арктического дизельного топлива увеличилось с 2 384 300 тонн в 2022 году до 2 821 000 тонн в 2025 году, то есть на 18,3%. Еще более заметный рост зафиксирован по арктическому топливу экологического класса К2: его выпуск за тот же период увеличился более чем в два раза.
Таким образом, ключевой особенностью российского рынка дизельного топлива в 2025 году стало сочетание практически стабильного общего объема выпуска с изменением структуры производства отдельных видов продукции.
![]()
Дизельное топливо является одной из важнейших категорий нефтепродуктов российского рынка. Оно используется в грузовом и пассажирском транспорте, сельскохозяйственной и строительной технике, железнодорожном транспорте, промышленном оборудовании, энергетике и других сферах.
В течение 2022–2025 годов общий выпуск дизельного топлива изменялся относительно незначительно. В 2025 году производство составило 84 507 900 тонн против 84 676 900 тонн в 2022 году. Сокращение за четыре года составило всего 0,2%, что указывает на высокую устойчивость производственной базы.
По сравнению с 2024 годом производство снизилось на 1 233 600 тонн. При этом динамика отдельных разновидностей топлива существенно отличалась от общероссийской тенденции.
Основные показатели производства в 2025 году:
Сопоставление показателей позволяет увидеть важную особенность рынка: основная масса выпуска приходится на стандартные и наиболее востребованные категории дизельного топлива, тогда как специализированные виды имеют значительно меньшие объемы производства, но в отдельных случаях демонстрируют более высокие темпы роста.
Особенно показательной является динамика арктического дизельного топлива. В 2025 году его производство увеличилось на 3,9% по сравнению с 2024 годом и на 18,3% относительно 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 5,8%.
Еще более высокие темпы продемонстрировало производство арктического топлива экологического класса К2. В 2025 году было произведено 21 800 тонн такой продукции, что на 35,3% больше уровня предыдущего года. По сравнению с 2022 годом выпуск вырос на 105,5%, а среднегодовой темп роста составил 27,1%.
В то же время зимнее дизельное топливо развивалось менее динамично. Его производство в 2025 году снизилось на 11,6% относительно 2024 года и на 6,2% по сравнению с 2022 годом. Среднегодовой темп роста в 2022–2025 годах составил -2,1%.
Анализ структуры рынка показывает, что наиболее значительную роль продолжает играть летнее дизельное топливо. В 2025 году российские предприятия произвели 60 922 600 тонн данной продукции. Это на 0,6% меньше, чем годом ранее, и на 0,6% ниже уровня 2022 года.
Отдельно выделяется летнее дизельное топливо экологического класса К5. В 2025 году его производство составило 55 779 300 тонн, что на 3,0% меньше уровня 2024 года и на 2,6% ниже показателя 2022 года. При этом производство в Приволжском федеральном округе достигло 28 454 400 тонн, или 51,0% общероссийского выпуска данной категории.
Производство зимнего дизельного топлива в 2025 году составило 14 134 900 тонн. Основной объем также пришелся на Приволжский федеральный округ — 5 540 500 тонн, или 39,2% российского выпуска. Сибирский федеральный округ обеспечил еще 4 430 600 тонн, а Центральный федеральный округ — 1 673 200 тонн.
Зимнее дизельное топливо экологического класса К5 характеризовалось аналогичной региональной структурой. В 2025 году его производство составило 13 636 000 тонн, из которых 5 540 500 тонн пришлось на Приволжский федеральный округ. Его доля достигла 40,6%.
Интерес представляет сегмент межсезонного топлива. В 2025 году выпуск межсезонного дизельного топлива составил 6 629 500 тонн, увеличившись на 15,1% по сравнению с 2024 годом и на 11,9% относительно 2022 года. Среднегодовой темп роста за рассматриваемый период составил 3,8%.
Основной объем межсезонного топлива производится в Приволжском федеральном округе. В 2025 году на его предприятия пришлось 3 504 900 тонн, или 52,9% общероссийского производства. Вторым по объему выпуска стал Центральный федеральный округ с 2 059 500 тонн.
Такая структура отражает значение Приволжского федерального округа для российского рынка дизельного топлива. Регион занимает ведущие позиции сразу в нескольких крупных категориях, включая дизельное топливо в целом, летнее топливо, зимнее топливо и межсезонные разновидности.
Арктическое дизельное топливо занимает относительно небольшую долю общего производства, однако характеризуется более выраженной положительной динамикой. Такая продукция предназначена для эксплуатации техники и транспорта в условиях низких температур и особенно востребована в северных и восточных регионах страны.
В 2025 году производство арктического дизельного топлива достигло 2 821 000 тонн. По сравнению с 2024 годом объем увеличился на 106 400 тонн, а относительно 2022 года — на 436 700 тонн.
Лидером по производству арктического дизельного топлива стал Уральский федеральный округ, где в 2025 году было выпущено 1 004 600 тонн продукции. Его доля составила 35,6% российского производства. Второе место занял Приволжский федеральный округ с 896 300 тонн, третье — Северо-Западный федеральный округ с 475 310 тонн.
Сегмент арктического топлива экологического класса К5 демонстрирует практически аналогичную структуру. В 2025 году его производство составило 2 761 800 тонн, что на 3,5% выше уровня 2024 года и на 17,8% больше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 5,6%.
При этом Уральский федеральный округ произвел 971 600 тонн арктического топлива экологического класса К5, или 35,2% общероссийского объема. Значительные объемы также обеспечили Приволжский, Северо-Западный и Сибирский федеральные округа.
Наиболее высокая динамика наблюдается в небольшой категории арктического топлива экологического класса К2. В 2025 году его производство составило 21 800 тонн против 10 600 тонн в 2022 году. Таким образом, за рассматриваемый период выпуск увеличился на 105,5%, а среднегодовой темп роста достиг 27,1%.
При этом 100% производства арктического дизельного топлива экологического класса К2 в 2025 году пришлось на Дальневосточный федеральный округ. Объем выпуска в регионе составил 21 800 тонн.
Арктическое дизельное топливо экологического класса К3 также демонстрировало рост. В 2025 году его производство достигло 33 000 тонн, что на 17,4% больше уровня 2024 года и на 42,2% выше показателя 2022 года. Среднегодовой темп роста составил 12,5%. Весь объем производства данной категории в 2025 году пришелся на Уральский федеральный округ.
Таким образом, специализированные виды арктического топлива характеризуются более высокими темпами роста по сравнению с большинством крупных категорий дизельного топлива. Это связано прежде всего со спецификой их применения и территориальными особенностями российского рынка.
Производство дизельного топлива в России характеризуется высокой концентрацией в нескольких федеральных округах. Крупнейшим производственным центром является Приволжский федеральный округ.
В 2025 году в Приволжском федеральном округе было произведено 38 466 000 тонн дизельного топлива, что соответствует 45,5% общероссийского выпуска. На втором месте находился Сибирский федеральный округ с объемом 13 588 400 тонн, на третьем — Центральный федеральный округ с 9 825 200 тонн.
Распределение производства дизельного топлива в 2025 году выглядело следующим образом:
Приволжский федеральный округ занимает лидирующие позиции не только в общем производстве дизельного топлива, но и в ряде его наиболее крупных разновидностей. В частности, на его предприятия приходится 48,7% выпуска дизельного топлива экологического класса К5, 46,8% летнего дизельного топлива и 51,0% летнего топлива экологического класса К5.
В зимнем сегменте позиции округа также остаются значительными. На его долю приходится 39,2% производства зимнего дизельного топлива и 40,6% выпуска зимнего топлива экологического класса К5.
При этом региональная специализация отдельных категорий топлива выражена достаточно отчетливо. Южный федеральный округ является крупнейшим производителем летнего дизельного топлива вне экологических классов: в 2025 году на него пришлось 2 641 500 тонн, или 59,3% российского выпуска этой продукции.
Сибирский федеральный округ занимает ведущую позицию в производстве зимнего дизельного топлива вне классов. В 2025 году его предприятия выпустили 411 300 тонн, что соответствует 84,3% общероссийского объема данной категории.
Северо-Западный федеральный округ практически полностью формирует производство летнего дизельного топлива экологического класса К2. В 2025 году здесь было произведено 685 900 тонн, или 99,5% российского выпуска этой категории.
Таким образом, география производства дизельного топлива определяется не только масштабом нефтеперерабатывающей промышленности, но и спецификой климатических условий, сезонностью потребления и характеристиками отдельных видов топлива.
В целом региональная структура демонстрирует сочетание крупных универсальных производственных центров и территориальной специализации по отдельным категориям продукции. Это особенно заметно на примере арктического топлива, производство которого сосредоточено преимущественно в Уральском, Приволжском, Северо-Западном и восточных регионах России.
Сопоставление показателей за 2022–2025 годы позволяет выделить несколько разнонаправленных тенденций. Крупнейшие категории дизельного топлива в целом демонстрируют стабилизацию или умеренное сокращение производства. В то же время специализированные виды, ориентированные на конкретные климатические и эксплуатационные условия, в ряде случаев показывают значительно более высокие темпы роста.
Наиболее заметные изменения за рассматриваемый период:
Такая картина показывает постепенное перераспределение производственной активности внутри рынка. При относительно стабильном общем выпуске увеличивается значение отдельных специализированных разновидностей топлива, особенно предназначенных для эксплуатации в сложных климатических условиях.
Отдельного внимания заслуживает производство летнего дизельного топлива вне экологических классов. В 2025 году его выпуск составил 4 453 800 тонн, что на 48,4% больше уровня 2024 года и на 10,6% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 3,4%.
В то же время производство зимнего дизельного топлива вне классов сократилось с 646 500 тонн в 2022 году до 488 000 тонн в 2025 году. Снижение за период составило 24,5%, а среднегодовой темп роста был отрицательным и составил -9,0%.
Еще более выраженное сокращение наблюдалось в производстве зимнего дизельного топлива экологического класса К2. За 2022–2025 годы выпуск снизился на 49,9% — с 10 400 тонн до 5 200 тонн. Производство зимнего топлива экологического класса К3 сократилось на 35,9% — с 5 800 тонн до 3 700 тонн.
В результате рынок дизельного топлива в 2025 году нельзя характеризовать исключительно как растущий или сокращающийся. Основной тренд заключается в структурной перестройке производства при сохранении практически стабильного общего объема выпуска.
Для участников рынка это означает необходимость учитывать не только совокупный объем производства, но и изменения внутри отдельных продуктовых сегментов. Различия между летним, зимним, межсезонным и арктическим топливом становятся существенным фактором оценки перспектив отдельных производителей и регионов.
Результаты 2025 года показывают, что российская отрасль дизельного топлива сохраняет значительные производственные мощности и способна обеспечивать высокий объем выпуска при одновременном изменении структуры продукции.
Общий объем производства дизельного топлива составил 84 507 900 тонн. Несмотря на снижение на 1,4% относительно 2024 года, показатель практически соответствует уровню 2022 года. Это свидетельствует о высокой устойчивости базового сегмента.
Главным производственным центром остается Приволжский федеральный округ, обеспечивший 45,5% общего выпуска. При этом другие округа имеют выраженную специализацию по отдельным категориям топлива.
Наиболее перспективно в рассматриваемом периоде развивался сегмент арктического топлива. Производство арктического дизельного топлива выросло на 18,3% относительно 2022 года, а выпуск арктического топлива экологического класса К2 увеличился более чем в два раза.
Основные выводы по итогам 2025 года:
Таким образом, обзор рынка дизельного топлива в России 2025 показывает сочетание устойчивого общего производства и заметных структурных изменений внутри отрасли. При практически неизменном объеме выпуска относительно 2022 года растет значение специализированных разновидностей топлива, прежде всего арктических и межсезонных. Одновременно происходит перераспределение производственной активности между регионами в зависимости от климатических условий, сезонности и специфики конечного спроса.
Для производителей, поставщиков и потенциальных инвесторов ключевое значение имеет дальнейшее отслеживание не только совокупного выпуска, но и динамики отдельных категорий дизельного топлива. Именно внутри этих сегментов формируются наиболее заметные изменения российского рынка и возникают новые направления для развития производственных мощностей.
В 2025 году производство дизельного топлива в России составило 84 507 900 тонн, что на 1,4% меньше уровня 2024 года. По сравнению с 2022 годом объем выпуска сократился на 0,2%. Таким образом, за рассматриваемый период производство в целом оставалось практически стабильным, а среднегодовой темп роста составил -0,1%.
При этом внутри общей категории наблюдались существенно разные тенденции. Наиболее значительный объем пришелся на летнее дизельное топливо, выпуск которого составил 60 922 600 тонн. Производство топлива экологического класса К5 достигло 78 806 500 тонн, а зимнего дизельного топлива — 14 134 900 тонн.
Одновременно ряд специализированных категорий демонстрировал рост. В частности, производство арктического дизельного топлива увеличилось с 2 384 300 тонн в 2022 году до 2 821 000 тонн в 2025 году, то есть на 18,3%. Еще более заметный рост зафиксирован по арктическому топливу экологического класса К2: его выпуск за тот же период увеличился более чем в два раза.
Таким образом, ключевой особенностью российского рынка дизельного топлива в 2025 году стало сочетание практически стабильного общего объема выпуска с изменением структуры производства отдельных видов продукции.
Производство дизельного топлива в России: основные тенденции
Дизельное топливо является одной из важнейших категорий нефтепродуктов российского рынка. Оно используется в грузовом и пассажирском транспорте, сельскохозяйственной и строительной технике, железнодорожном транспорте, промышленном оборудовании, энергетике и других сферах.
В течение 2022–2025 годов общий выпуск дизельного топлива изменялся относительно незначительно. В 2025 году производство составило 84 507 900 тонн против 84 676 900 тонн в 2022 году. Сокращение за четыре года составило всего 0,2%, что указывает на высокую устойчивость производственной базы.
По сравнению с 2024 годом производство снизилось на 1 233 600 тонн. При этом динамика отдельных разновидностей топлива существенно отличалась от общероссийской тенденции.
Основные показатели производства в 2025 году:
- дизельное топливо — 84 507 900 тонн;
- дизельное топливо экологического класса К5 — 78 806 500 тонн;
- дизельное топливо летнее — 60 922 600 тонн;
- дизельное топливо летнее экологического класса К5 — 55 779 300 тонн;
- дизельное топливо зимнее — 14 134 900 тонн;
- дизельное топливо зимнее экологического класса К5 — 13 636 000 тонн;
- дизельное топливо межсезонное — 6 629 500 тонн;
- дизельное топливо межсезонное экологического класса К5 — 6 629 500 тонн;
- дизельное топливо арктическое — 2 821 000 тонн;
- дизельное топливо арктическое экологического класса К5 — 2 761 800 тонн.
Сопоставление показателей позволяет увидеть важную особенность рынка: основная масса выпуска приходится на стандартные и наиболее востребованные категории дизельного топлива, тогда как специализированные виды имеют значительно меньшие объемы производства, но в отдельных случаях демонстрируют более высокие темпы роста.
Особенно показательной является динамика арктического дизельного топлива. В 2025 году его производство увеличилось на 3,9% по сравнению с 2024 годом и на 18,3% относительно 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 5,8%.
Еще более высокие темпы продемонстрировало производство арктического топлива экологического класса К2. В 2025 году было произведено 21 800 тонн такой продукции, что на 35,3% больше уровня предыдущего года. По сравнению с 2022 годом выпуск вырос на 105,5%, а среднегодовой темп роста составил 27,1%.
В то же время зимнее дизельное топливо развивалось менее динамично. Его производство в 2025 году снизилось на 11,6% относительно 2024 года и на 6,2% по сравнению с 2022 годом. Среднегодовой темп роста в 2022–2025 годах составил -2,1%.
Структура производства по основным видам дизельного топлива
Анализ структуры рынка показывает, что наиболее значительную роль продолжает играть летнее дизельное топливо. В 2025 году российские предприятия произвели 60 922 600 тонн данной продукции. Это на 0,6% меньше, чем годом ранее, и на 0,6% ниже уровня 2022 года.
Отдельно выделяется летнее дизельное топливо экологического класса К5. В 2025 году его производство составило 55 779 300 тонн, что на 3,0% меньше уровня 2024 года и на 2,6% ниже показателя 2022 года. При этом производство в Приволжском федеральном округе достигло 28 454 400 тонн, или 51,0% общероссийского выпуска данной категории.
Производство зимнего дизельного топлива в 2025 году составило 14 134 900 тонн. Основной объем также пришелся на Приволжский федеральный округ — 5 540 500 тонн, или 39,2% российского выпуска. Сибирский федеральный округ обеспечил еще 4 430 600 тонн, а Центральный федеральный округ — 1 673 200 тонн.
Зимнее дизельное топливо экологического класса К5 характеризовалось аналогичной региональной структурой. В 2025 году его производство составило 13 636 000 тонн, из которых 5 540 500 тонн пришлось на Приволжский федеральный округ. Его доля достигла 40,6%.
Интерес представляет сегмент межсезонного топлива. В 2025 году выпуск межсезонного дизельного топлива составил 6 629 500 тонн, увеличившись на 15,1% по сравнению с 2024 годом и на 11,9% относительно 2022 года. Среднегодовой темп роста за рассматриваемый период составил 3,8%.
Основной объем межсезонного топлива производится в Приволжском федеральном округе. В 2025 году на его предприятия пришлось 3 504 900 тонн, или 52,9% общероссийского производства. Вторым по объему выпуска стал Центральный федеральный округ с 2 059 500 тонн.
Такая структура отражает значение Приволжского федерального округа для российского рынка дизельного топлива. Регион занимает ведущие позиции сразу в нескольких крупных категориях, включая дизельное топливо в целом, летнее топливо, зимнее топливо и межсезонные разновидности.
Арктическое дизельное топливо: наиболее заметный рост специализированного сегмента
Арктическое дизельное топливо занимает относительно небольшую долю общего производства, однако характеризуется более выраженной положительной динамикой. Такая продукция предназначена для эксплуатации техники и транспорта в условиях низких температур и особенно востребована в северных и восточных регионах страны.
В 2025 году производство арктического дизельного топлива достигло 2 821 000 тонн. По сравнению с 2024 годом объем увеличился на 106 400 тонн, а относительно 2022 года — на 436 700 тонн.
Лидером по производству арктического дизельного топлива стал Уральский федеральный округ, где в 2025 году было выпущено 1 004 600 тонн продукции. Его доля составила 35,6% российского производства. Второе место занял Приволжский федеральный округ с 896 300 тонн, третье — Северо-Западный федеральный округ с 475 310 тонн.
Сегмент арктического топлива экологического класса К5 демонстрирует практически аналогичную структуру. В 2025 году его производство составило 2 761 800 тонн, что на 3,5% выше уровня 2024 года и на 17,8% больше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 5,6%.
При этом Уральский федеральный округ произвел 971 600 тонн арктического топлива экологического класса К5, или 35,2% общероссийского объема. Значительные объемы также обеспечили Приволжский, Северо-Западный и Сибирский федеральные округа.
Наиболее высокая динамика наблюдается в небольшой категории арктического топлива экологического класса К2. В 2025 году его производство составило 21 800 тонн против 10 600 тонн в 2022 году. Таким образом, за рассматриваемый период выпуск увеличился на 105,5%, а среднегодовой темп роста достиг 27,1%.
При этом 100% производства арктического дизельного топлива экологического класса К2 в 2025 году пришлось на Дальневосточный федеральный округ. Объем выпуска в регионе составил 21 800 тонн.
Арктическое дизельное топливо экологического класса К3 также демонстрировало рост. В 2025 году его производство достигло 33 000 тонн, что на 17,4% больше уровня 2024 года и на 42,2% выше показателя 2022 года. Среднегодовой темп роста составил 12,5%. Весь объем производства данной категории в 2025 году пришелся на Уральский федеральный округ.
Таким образом, специализированные виды арктического топлива характеризуются более высокими темпами роста по сравнению с большинством крупных категорий дизельного топлива. Это связано прежде всего со спецификой их применения и территориальными особенностями российского рынка.
Региональная структура производства дизельного топлива
Производство дизельного топлива в России характеризуется высокой концентрацией в нескольких федеральных округах. Крупнейшим производственным центром является Приволжский федеральный округ.
В 2025 году в Приволжском федеральном округе было произведено 38 466 000 тонн дизельного топлива, что соответствует 45,5% общероссийского выпуска. На втором месте находился Сибирский федеральный округ с объемом 13 588 400 тонн, на третьем — Центральный федеральный округ с 9 825 200 тонн.
Распределение производства дизельного топлива в 2025 году выглядело следующим образом:
- Приволжский федеральный округ — 38 466 000 тонн;
- Сибирский федеральный округ — 13 588 400 тонн;
- Центральный федеральный округ — 9 825 200 тонн;
- Северо-Западный федеральный округ — 8 663 800 тонн;
- Южный федеральный округ — 7 440 800 тонн;
- Уральский федеральный округ — 4 425 400 тонн;
- Дальневосточный федеральный округ — 2 093 900 тонн;
- Северо-Кавказский федеральный округ — 4 450 тонн.
Приволжский федеральный округ занимает лидирующие позиции не только в общем производстве дизельного топлива, но и в ряде его наиболее крупных разновидностей. В частности, на его предприятия приходится 48,7% выпуска дизельного топлива экологического класса К5, 46,8% летнего дизельного топлива и 51,0% летнего топлива экологического класса К5.
В зимнем сегменте позиции округа также остаются значительными. На его долю приходится 39,2% производства зимнего дизельного топлива и 40,6% выпуска зимнего топлива экологического класса К5.
При этом региональная специализация отдельных категорий топлива выражена достаточно отчетливо. Южный федеральный округ является крупнейшим производителем летнего дизельного топлива вне экологических классов: в 2025 году на него пришлось 2 641 500 тонн, или 59,3% российского выпуска этой продукции.
Сибирский федеральный округ занимает ведущую позицию в производстве зимнего дизельного топлива вне классов. В 2025 году его предприятия выпустили 411 300 тонн, что соответствует 84,3% общероссийского объема данной категории.
Северо-Западный федеральный округ практически полностью формирует производство летнего дизельного топлива экологического класса К2. В 2025 году здесь было произведено 685 900 тонн, или 99,5% российского выпуска этой категории.
Таким образом, география производства дизельного топлива определяется не только масштабом нефтеперерабатывающей промышленности, но и спецификой климатических условий, сезонностью потребления и характеристиками отдельных видов топлива.
В целом региональная структура демонстрирует сочетание крупных универсальных производственных центров и территориальной специализации по отдельным категориям продукции. Это особенно заметно на примере арктического топлива, производство которого сосредоточено преимущественно в Уральском, Приволжском, Северо-Западном и восточных регионах России.
Динамика отдельных категорий и перспективы рынка
Сопоставление показателей за 2022–2025 годы позволяет выделить несколько разнонаправленных тенденций. Крупнейшие категории дизельного топлива в целом демонстрируют стабилизацию или умеренное сокращение производства. В то же время специализированные виды, ориентированные на конкретные климатические и эксплуатационные условия, в ряде случаев показывают значительно более высокие темпы роста.
Наиболее заметные изменения за рассматриваемый период:
- производство дизельного топлива в целом сократилось на 0,2%;
- производство дизельного топлива экологического класса К5 снизилось на 1,4%;
- производство летнего дизельного топлива уменьшилось на 0,6%;
- производство летнего дизельного топлива экологического класса К5 сократилось на 2,6%;
- производство зимнего дизельного топлива снизилось на 6,2%;
- производство зимнего дизельного топлива экологического класса К5 сократилось на 5,4%;
- производство межсезонного дизельного топлива увеличилось на 11,9%;
- производство арктического дизельного топлива выросло на 18,3%;
- производство арктического дизельного топлива экологического класса К5 увеличилось на 17,8%;
- производство арктического дизельного топлива экологического класса К2 выросло на 105,5%;
- производство арктического дизельного топлива экологического класса К3 увеличилось на 42,2%.
Такая картина показывает постепенное перераспределение производственной активности внутри рынка. При относительно стабильном общем выпуске увеличивается значение отдельных специализированных разновидностей топлива, особенно предназначенных для эксплуатации в сложных климатических условиях.
Отдельного внимания заслуживает производство летнего дизельного топлива вне экологических классов. В 2025 году его выпуск составил 4 453 800 тонн, что на 48,4% больше уровня 2024 года и на 10,6% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 3,4%.
В то же время производство зимнего дизельного топлива вне классов сократилось с 646 500 тонн в 2022 году до 488 000 тонн в 2025 году. Снижение за период составило 24,5%, а среднегодовой темп роста был отрицательным и составил -9,0%.
Еще более выраженное сокращение наблюдалось в производстве зимнего дизельного топлива экологического класса К2. За 2022–2025 годы выпуск снизился на 49,9% — с 10 400 тонн до 5 200 тонн. Производство зимнего топлива экологического класса К3 сократилось на 35,9% — с 5 800 тонн до 3 700 тонн.
В результате рынок дизельного топлива в 2025 году нельзя характеризовать исключительно как растущий или сокращающийся. Основной тренд заключается в структурной перестройке производства при сохранении практически стабильного общего объема выпуска.
Для участников рынка это означает необходимость учитывать не только совокупный объем производства, но и изменения внутри отдельных продуктовых сегментов. Различия между летним, зимним, межсезонным и арктическим топливом становятся существенным фактором оценки перспектив отдельных производителей и регионов.
Итоги обзора рынка дизельного топлива в России в 2025 году
Результаты 2025 года показывают, что российская отрасль дизельного топлива сохраняет значительные производственные мощности и способна обеспечивать высокий объем выпуска при одновременном изменении структуры продукции.
Общий объем производства дизельного топлива составил 84 507 900 тонн. Несмотря на снижение на 1,4% относительно 2024 года, показатель практически соответствует уровню 2022 года. Это свидетельствует о высокой устойчивости базового сегмента.
Главным производственным центром остается Приволжский федеральный округ, обеспечивший 45,5% общего выпуска. При этом другие округа имеют выраженную специализацию по отдельным категориям топлива.
Наиболее перспективно в рассматриваемом периоде развивался сегмент арктического топлива. Производство арктического дизельного топлива выросло на 18,3% относительно 2022 года, а выпуск арктического топлива экологического класса К2 увеличился более чем в два раза.
Основные выводы по итогам 2025 года:
- российское производство дизельного топлива сохранило масштаб практически на уровне 2022 года;
- крупнейшим сегментом остается летнее дизельное топливо;
- экологический класс К5 занимает основную часть производства в соответствующих категориях;
- Приволжский федеральный округ является крупнейшим центром производства дизельного топлива;
- межсезонное дизельное топливо увеличило производство на 11,9% относительно 2022 года;
- арктическое дизельное топливо показало рост на 18,3% за 2022–2025 годы;
- производство арктического топлива экологического класса К5 увеличилось на 17,8%;
- отдельные категории арктического топлива демонстрируют особенно высокие темпы роста;
- зимние виды дизельного топлива в целом характеризуются снижением производства;
- региональная структура выпуска существенно различается в зависимости от вида дизельного топлива.
Таким образом, обзор рынка дизельного топлива в России 2025 показывает сочетание устойчивого общего производства и заметных структурных изменений внутри отрасли. При практически неизменном объеме выпуска относительно 2022 года растет значение специализированных разновидностей топлива, прежде всего арктических и межсезонных. Одновременно происходит перераспределение производственной активности между регионами в зависимости от климатических условий, сезонности и специфики конечного спроса.
Для производителей, поставщиков и потенциальных инвесторов ключевое значение имеет дальнейшее отслеживание не только совокупного выпуска, но и динамики отдельных категорий дизельного топлива. Именно внутри этих сегментов формируются наиболее заметные изменения российского рынка и возникают новые направления для развития производственных мощностей.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка дизельного топлива в России 2025: производство и структура выпуска
Цены производителей на жом свекловичный в России 2025: рост на 57,7% до 7 994,7 рублей за тонну
Розничные цены на какао в России 2025: рост на 23,3% за два года при волатильности 10,5%
Производство пирогов, пирожков и пончиков в России 2025: рост на 24,5% и выпуск 122 545,7 тонн
Предыдущие исследования
Обзор рынка стеклянной посуды для лабораторных и фармацевтических целей в России 2025: производство выросло на 5,1%, цены — на 8,8%
Обзор рынка оборудования для переработки продуктов в России 2025: производство машин снизилось на 50,4%

