Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
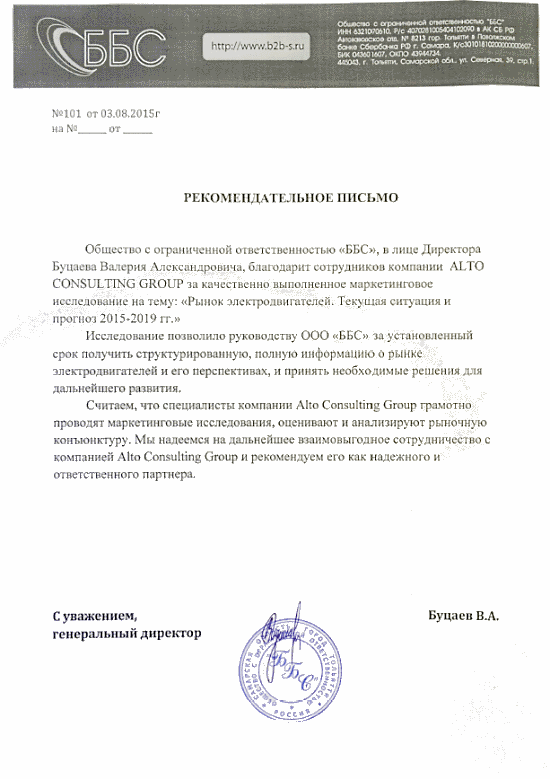
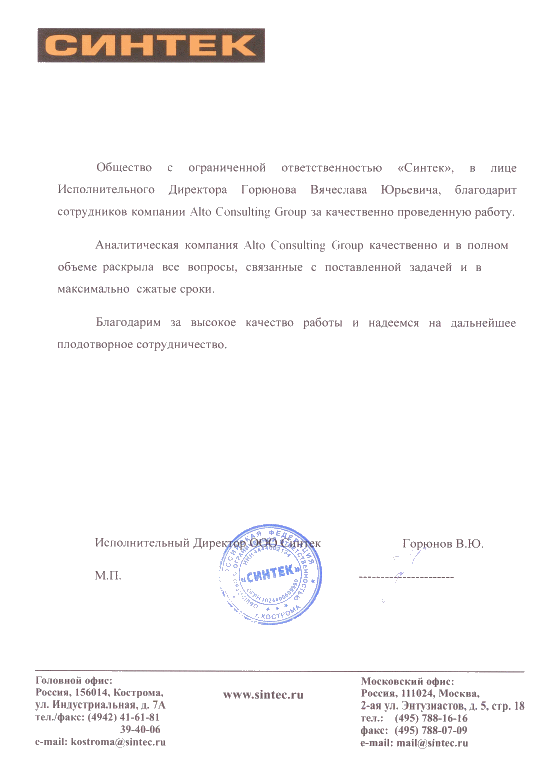
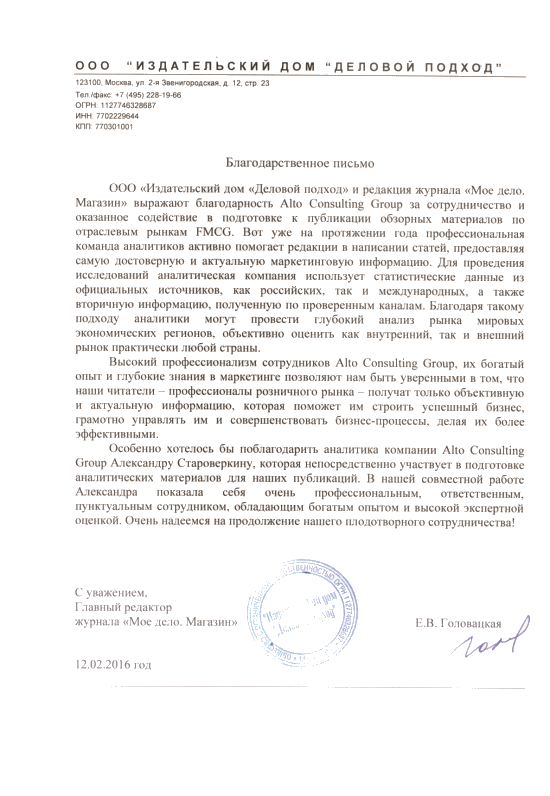
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка солода в России 2025: производство снизилось на 2,1%, а выпуск ржаного солода вырос
Обзор рынка солода в России 2025 года показывает разнонаправленную динамику производства. Выпуск солода в стране составил 1 726 884,2 тонн, снизившись на 2,1% за год, при этом объем остается на 1,1% выше уровня 2022 года. Центральный федеральный округ обеспечил 55,9% российского производства. Анализ структуры выпуска, ключевых видов солода, регионального распределения и основных тенденций отрасли.
Департамент маркетинговой аналитики Alto Group
Обзор рынка солода в России 2025 года показывает, что отечественная отрасль сохраняет значительный объем производства, однако динамика по отдельным видам продукции развивается неодинаково. На фоне умеренного сокращения общего выпуска наблюдаются различия между основными категориями солода: производство пивоваренного ячменного солода снизилось, выпуск пшеничного солода также сократился, тогда как производство ржаного солода продемонстрировало положительную динамику.
Солод является важным сырьевым компонентом для целого ряда отраслей пищевой промышленности. Основное значение продукция имеет для пивоварения, однако различные виды солода также используются при производстве хлеба, кваса, концентратов, экстрактов и других пищевых продуктов. Поэтому изменения объемов производства позволяют оценивать не только состояние непосредственно солодовенной отрасли, но и связанные с ней сегменты рынка.
В 2025 году объем производства солода в России составил 1 726 884,2 тонн. По сравнению с 2024 годом показатель уменьшился на 2,1%, или на 36 894,5 тонн. При этом относительно 2022 года производство увеличилось на 1,1%, а среднегодовой темп роста за период 2022–2025 годов составил 0,4%. Таким образом, в долгосрочной ретроспективе рынок демонстрирует скорее стабильность, чем выраженный рост.
Особое значение имеет структура регионального производства. В 2025 году Центральный федеральный округ обеспечил 965 894,0 тонн солода, или 55,9% общероссийского выпуска. На втором месте находился Приволжский федеральный округ, далее следовали Северо-Западный и Сибирский федеральные округа.
При этом внутри общей категории солода сформировались различные тенденции. Наиболее крупным сегментом остается солод ячменный пивоваренный, объем которого в 2025 году достиг 1 681 896,6 тонн. Ржаной солод, напротив, показал рост, а производство пшеничного солода существенно сократилось.
В 2025 году российское производство солода сохранило высокий абсолютный объем, несмотря на снижение относительно предыдущего года. Выпуск на уровне 1,73 миллиона тонн свидетельствует о масштабности отрасли и ее значении для обеспечения внутреннего рынка сырьем.
Снижение на 2,1% по отношению к 2024 году нельзя рассматривать как резкое сокращение производственного потенциала. Показатель находится в пределах умеренного изменения годовой динамики, а по сравнению с 2022 годом производство, напротив, увеличилось. Это указывает на относительно устойчивую базу отрасли, при которой краткосрочные колебания не привели к существенному изменению общего масштаба производства.
За период 2022–2025 годов объем выпуска увеличился в 1,01 раза. Среднегодовой темп роста составил 0,4%. Такая динамика характеризует рынок как зрелый: существенного расширения физического объема производства не наблюдается, а изменения в большей степени связаны с перераспределением выпуска между отдельными видами продукции и регионами.
Структура производства солода в 2025 году по федеральным округам выглядела следующим образом:
Центральный федеральный округ является безусловным лидером российского производства. На его долю приходится более половины всего выпуска. Такая концентрация создает для производителей преимущества с точки зрения доступа к крупным потребителям, транспортной инфраструктуре, сырьевой базе и другим элементам производственной цепочки.
Одновременно заметную роль играет Приволжский федеральный округ, обеспечивший в 2025 году 377 460,7 тонн выпуска. Северо-Западный федеральный округ также сохраняет существенное значение с объемом 234 754,1 тонн. В совокупности эти регионы формируют значительную часть российского предложения.
Сибирский федеральный округ занимает следующую позицию с объемом 125 265,2 тонн. Его присутствие особенно важно с точки зрения географической диверсификации производства. Более низкие объемы выпуска демонстрируют Южный, Уральский и Дальневосточный федеральные округа.
Интересным показателем является динамика Центрального федерального округа. В период 2022–2025 годов темпы роста производства в регионе составили минус 10,1%, тогда как по России в целом за тот же период зафиксирован рост на 1,1%. Это означает, что лидерство Центрального федерального округа сохраняется преимущественно за счет уже сформированной производственной базы, при этом его доля в структуре выпуска в долгосрочном периоде претерпевает изменения.
Для рынка это создает важный стратегический аспект: дальнейшая динамика отрасли может определяться не только увеличением общего производства, но и изменением географии размещения производственных мощностей.
Основу российского рынка составляет солод ячменный пивоваренный. В 2025 году его производство достигло 1 681 896,6 тонн, что соответствует подавляющей части общего выпуска солода в стране. При этом относительно 2024 года производство сократилось на 35 770,2 тонн, или на 2,1%.
Таким образом, изменения именно в сегменте ячменного пивоваренного солода в значительной степени определяют общую динамику рынка. Сокращение выпуска может быть связано с изменением потребности перерабатывающих предприятий, колебаниями производственных планов, состоянием сырьевой базы и структурой спроса.
Региональная структура ячменного пивоваренного солода отличается высокой концентрацией. Центральный федеральный округ в 2025 году произвел 933 406,1 тонн, что соответствует 55,5% общероссийского выпуска. Приволжский федеральный округ обеспечил 372 837,5 тонн, Северо-Западный федеральный округ — 234 627,7 тонн, Сибирский федеральный округ — 117 570,7 тонн.
Остальные регионы значительно уступают лидерам по объемам производства. Южный федеральный округ произвел 11 595,1 тонн, Уральский федеральный округ — 9 179,7 тонн, Дальневосточный федеральный округ — 2 679,8 тонн.
Таким образом, сегмент ячменного пивоваренного солода характеризуется сочетанием высокой концентрации и относительно стабильного спроса. Его дальнейшее развитие будет тесно связано с состоянием пивоваренной отрасли и объемами закупок сырья предприятиями-переработчиками.
Вторым важным направлением является производство ржаного солода. В 2025 году российские предприятия выпустили 35 160,0 тонн этой продукции. В отличие от общего рынка и ячменного пивоваренного солода, выпуск ржаного солода увеличился на 1,2% относительно 2024 года. Прирост составил 431,3 тонн.
Ржаной солод отличается от ячменного спецификой применения и может использоваться в производстве продуктов с характерными вкусовыми и технологическими свойствами. Его доля в общем выпуске остается значительно меньше ячменного сегмента, однако положительная динамика показывает наличие устойчивого спроса на специализированную продукцию.
Региональная структура ржаного солода еще более концентрирована, чем в целом по отрасли. Центральный федеральный округ произвел 26 162,7 тонн, обеспечив 74,4% российского выпуска. На Приволжский федеральный округ пришлось 4 623,2 тонн, на Сибирский федеральный округ — 4 318,5 тонн, на Южный федеральный округ — 55,6 тонн.
Высокая доля Центрального федерального округа свидетельствует о значительной концентрации мощностей по выпуску ржаного солода. Для участников рынка это означает наличие выраженных региональных центров производства и относительно ограниченного числа территорий, где сформирована соответствующая специализация.
Еще одним сегментом является солод пшеничный. В 2025 году объем его производства в России составил 9 635,6 тонн. По сравнению с 2024 годом показатель снизился на 14,1%, или на 1 577,3 тонн. Таким образом, пшеничный солод продемонстрировал наиболее заметное относительное сокращение среди рассматриваемых категорий.
В Центральном федеральном округе было произведено 6 159,9 тонн пшеничного солода, что соответствует 63,9% российского выпуска. Сибирский федеральный округ обеспечил 3 349,3 тонн, а Северо-Западный федеральный округ — 126,445 тонн.
Сопоставление трех основных видов продукции позволяет выделить несколько особенностей российского рынка:
Такая структура показывает, что рынок солода в России нельзя рассматривать исключительно через показатель общего производства. Для более точной оценки необходимо учитывать изменения внутри отдельных продуктовых сегментов.
Текущая ситуация на рынке характеризуется сочетанием стабильного масштаба производства и разнонаправленной динамики отдельных категорий. С одной стороны, общий объем выпуска в 2025 году снизился относительно предыдущего года. С другой стороны, показатель остается выше уровня 2022 года, а производство ржаного солода продолжает расти.
Ключевой особенностью отрасли является ее зрелость. Среднегодовой темп роста в 2022–2025 годах составил всего 0,4%, поэтому рассчитывать на быстрое увеличение физических объемов рынка только за счет расширения существующего спроса достаточно сложно. Более перспективным направлением становится повышение эффективности предприятий, развитие специализированных видов продукции и совершенствование технологий.
На динамику отрасли влияет состояние пивоваренной промышленности. Поскольку ячменный пивоваренный солод занимает доминирующее положение, изменения потребности пивоваренных компаний непосредственно отражаются на загрузке солодовенных предприятий. При этом развитие сегментов ржаного и пшеничного солода позволяет частично диверсифицировать структуру выпуска.
Важное значение имеет и география производства. Центральный федеральный округ сохраняет статус крупнейшего центра производства солода, однако его долгосрочная динамика уступает общероссийской. Это может создавать возможности для других регионов, способных нарастить выпуск при наличии сырьевой, производственной и логистической базы.
К числу основных факторов, способных определять развитие рынка в дальнейшем, относятся:
Для производителей особое значение приобретает управление себестоимостью и качеством. При зрелом рынке конкурентоспособность предприятия все больше зависит не от простого увеличения физических объемов, а от способности стабильно обеспечивать требуемые характеристики продукции и эффективно взаимодействовать с крупными потребителями.
Дополнительные возможности могут быть связаны с расширением ассортимента специализированных солодов. Потребности пищевой промышленности становятся более разнообразными, поэтому производители, способные адаптировать технологические процессы под различные требования заказчиков, получают дополнительные конкурентные преимущества.
Определенный потенциал сохраняется и у ржаного солода. Несмотря на небольшой абсолютный объем, в 2025 году он показал положительную динамику. Сохранение или ускорение этого тренда способно постепенно увеличить значение сегмента в общей структуре рынка.
Более широкий контекст развития отрасли представлен в материалах по рынку пивоваренного солода в России, которые позволяют дополнительно оценить особенности формирования спроса и производственной базы.
Производственные результаты 2025 года позволяют охарактеризовать российский рынок солода как устойчивую, но зрелую отрасль с высокой концентрацией производственных мощностей. Общий объем выпуска составил 1 726 884,2 тонн, что на 2,1% меньше показателя 2024 года. Одновременно относительно 2022 года производство выросло на 1,1%, а среднегодовой темп роста за трехлетний период составил 0,4%.
Наиболее существенная часть производства приходится на ячменный пивоваренный солод. Его выпуск достиг 1 681 896,6 тонн, однако за год сократился на 2,1%. Ржаной солод продемонстрировал противоположную динамику: производство увеличилось на 1,2%, до 35 160,0 тонн. Пшеничный солод оказался наиболее уязвимым сегментом — его выпуск снизился на 14,1%, до 9 635,6 тонн.
Региональная структура также остается важной характеристикой рынка. Центральный федеральный округ обеспечил 55,9% общего производства солода и сохранил абсолютное лидерство. При этом за 2022–2025 годы производство в округе сократилось на 10,1%, что заметно хуже общероссийской динамики.
Основные результаты 2025 года можно представить следующим образом:
Таким образом, Обзор рынка солода в России 2025 показывает отсутствие резкого расширения отрасли, но одновременно подтверждает ее устойчивость и значительный производственный масштаб. Главным направлением остается ячменный пивоваренный солод, тогда как ржаный сегмент демонстрирует потенциал роста, а пшеничный нуждается в восстановлении объемов выпуска.
В среднесрочной перспективе ключевыми факторами конкурентоспособности производителей будут эффективность использования сырья, модернизация оборудования, стабильность качества и способность адаптироваться к изменениям структуры спроса. При сохранении сформированной производственной базы российский рынок солода имеет предпосылки для дальнейшего развития прежде всего за счет технологического совершенствования и более эффективного распределения выпуска между отдельными видами продукции и регионами.
Солод является важным сырьевым компонентом для целого ряда отраслей пищевой промышленности. Основное значение продукция имеет для пивоварения, однако различные виды солода также используются при производстве хлеба, кваса, концентратов, экстрактов и других пищевых продуктов. Поэтому изменения объемов производства позволяют оценивать не только состояние непосредственно солодовенной отрасли, но и связанные с ней сегменты рынка.
В 2025 году объем производства солода в России составил 1 726 884,2 тонн. По сравнению с 2024 годом показатель уменьшился на 2,1%, или на 36 894,5 тонн. При этом относительно 2022 года производство увеличилось на 1,1%, а среднегодовой темп роста за период 2022–2025 годов составил 0,4%. Таким образом, в долгосрочной ретроспективе рынок демонстрирует скорее стабильность, чем выраженный рост.
Особое значение имеет структура регионального производства. В 2025 году Центральный федеральный округ обеспечил 965 894,0 тонн солода, или 55,9% общероссийского выпуска. На втором месте находился Приволжский федеральный округ, далее следовали Северо-Западный и Сибирский федеральные округа.
При этом внутри общей категории солода сформировались различные тенденции. Наиболее крупным сегментом остается солод ячменный пивоваренный, объем которого в 2025 году достиг 1 681 896,6 тонн. Ржаной солод, напротив, показал рост, а производство пшеничного солода существенно сократилось.
Объем производства и региональная структура рынка солода
В 2025 году российское производство солода сохранило высокий абсолютный объем, несмотря на снижение относительно предыдущего года. Выпуск на уровне 1,73 миллиона тонн свидетельствует о масштабности отрасли и ее значении для обеспечения внутреннего рынка сырьем.
Снижение на 2,1% по отношению к 2024 году нельзя рассматривать как резкое сокращение производственного потенциала. Показатель находится в пределах умеренного изменения годовой динамики, а по сравнению с 2022 годом производство, напротив, увеличилось. Это указывает на относительно устойчивую базу отрасли, при которой краткосрочные колебания не привели к существенному изменению общего масштаба производства.
За период 2022–2025 годов объем выпуска увеличился в 1,01 раза. Среднегодовой темп роста составил 0,4%. Такая динамика характеризует рынок как зрелый: существенного расширения физического объема производства не наблюдается, а изменения в большей степени связаны с перераспределением выпуска между отдельными видами продукции и регионами.
Структура производства солода в 2025 году по федеральным округам выглядела следующим образом:
- Центральный федеральный округ — 965 894,0 тонн
- Приволжский федеральный округ — 377 460,7 тонн
- Северо-Западный федеральный округ — 234 754,1 тонн
- Сибирский федеральный округ — 125 265,2 тонн
- Южный федеральный округ — 11 650,7 тонн
- Уральский федеральный округ — 9 179,7 тонн
- Дальневосточный федеральный округ — 2 679,8 тонн
Центральный федеральный округ является безусловным лидером российского производства. На его долю приходится более половины всего выпуска. Такая концентрация создает для производителей преимущества с точки зрения доступа к крупным потребителям, транспортной инфраструктуре, сырьевой базе и другим элементам производственной цепочки.
Одновременно заметную роль играет Приволжский федеральный округ, обеспечивший в 2025 году 377 460,7 тонн выпуска. Северо-Западный федеральный округ также сохраняет существенное значение с объемом 234 754,1 тонн. В совокупности эти регионы формируют значительную часть российского предложения.
Сибирский федеральный округ занимает следующую позицию с объемом 125 265,2 тонн. Его присутствие особенно важно с точки зрения географической диверсификации производства. Более низкие объемы выпуска демонстрируют Южный, Уральский и Дальневосточный федеральные округа.
Интересным показателем является динамика Центрального федерального округа. В период 2022–2025 годов темпы роста производства в регионе составили минус 10,1%, тогда как по России в целом за тот же период зафиксирован рост на 1,1%. Это означает, что лидерство Центрального федерального округа сохраняется преимущественно за счет уже сформированной производственной базы, при этом его доля в структуре выпуска в долгосрочном периоде претерпевает изменения.
Для рынка это создает важный стратегический аспект: дальнейшая динамика отрасли может определяться не только увеличением общего производства, но и изменением географии размещения производственных мощностей.
Производство основных видов солода: ячменный, ржаной и пшеничный
Основу российского рынка составляет солод ячменный пивоваренный. В 2025 году его производство достигло 1 681 896,6 тонн, что соответствует подавляющей части общего выпуска солода в стране. При этом относительно 2024 года производство сократилось на 35 770,2 тонн, или на 2,1%.
Таким образом, изменения именно в сегменте ячменного пивоваренного солода в значительной степени определяют общую динамику рынка. Сокращение выпуска может быть связано с изменением потребности перерабатывающих предприятий, колебаниями производственных планов, состоянием сырьевой базы и структурой спроса.
Региональная структура ячменного пивоваренного солода отличается высокой концентрацией. Центральный федеральный округ в 2025 году произвел 933 406,1 тонн, что соответствует 55,5% общероссийского выпуска. Приволжский федеральный округ обеспечил 372 837,5 тонн, Северо-Западный федеральный округ — 234 627,7 тонн, Сибирский федеральный округ — 117 570,7 тонн.
Остальные регионы значительно уступают лидерам по объемам производства. Южный федеральный округ произвел 11 595,1 тонн, Уральский федеральный округ — 9 179,7 тонн, Дальневосточный федеральный округ — 2 679,8 тонн.
Таким образом, сегмент ячменного пивоваренного солода характеризуется сочетанием высокой концентрации и относительно стабильного спроса. Его дальнейшее развитие будет тесно связано с состоянием пивоваренной отрасли и объемами закупок сырья предприятиями-переработчиками.
Вторым важным направлением является производство ржаного солода. В 2025 году российские предприятия выпустили 35 160,0 тонн этой продукции. В отличие от общего рынка и ячменного пивоваренного солода, выпуск ржаного солода увеличился на 1,2% относительно 2024 года. Прирост составил 431,3 тонн.
Ржаной солод отличается от ячменного спецификой применения и может использоваться в производстве продуктов с характерными вкусовыми и технологическими свойствами. Его доля в общем выпуске остается значительно меньше ячменного сегмента, однако положительная динамика показывает наличие устойчивого спроса на специализированную продукцию.
Региональная структура ржаного солода еще более концентрирована, чем в целом по отрасли. Центральный федеральный округ произвел 26 162,7 тонн, обеспечив 74,4% российского выпуска. На Приволжский федеральный округ пришлось 4 623,2 тонн, на Сибирский федеральный округ — 4 318,5 тонн, на Южный федеральный округ — 55,6 тонн.
Высокая доля Центрального федерального округа свидетельствует о значительной концентрации мощностей по выпуску ржаного солода. Для участников рынка это означает наличие выраженных региональных центров производства и относительно ограниченного числа территорий, где сформирована соответствующая специализация.
Еще одним сегментом является солод пшеничный. В 2025 году объем его производства в России составил 9 635,6 тонн. По сравнению с 2024 годом показатель снизился на 14,1%, или на 1 577,3 тонн. Таким образом, пшеничный солод продемонстрировал наиболее заметное относительное сокращение среди рассматриваемых категорий.
В Центральном федеральном округе было произведено 6 159,9 тонн пшеничного солода, что соответствует 63,9% российского выпуска. Сибирский федеральный округ обеспечил 3 349,3 тонн, а Северо-Западный федеральный округ — 126,445 тонн.
Сопоставление трех основных видов продукции позволяет выделить несколько особенностей российского рынка:
- ячменный пивоваренный солод формирует основную часть российского производства и определяет общую динамику отрасли;
- ржаной солод является небольшим по объему, но растущим сегментом;
- пшеничный солод занимает значительно меньшую долю рынка и в 2025 году показал существенное сокращение выпуска;
- производство всех трех видов характеризуется высокой концентрацией в Центральном федеральном округе;
- долгосрочная динамика общего выпуска остается близкой к стабильной, несмотря на колебания отдельных категорий.
Такая структура показывает, что рынок солода в России нельзя рассматривать исключительно через показатель общего производства. Для более точной оценки необходимо учитывать изменения внутри отдельных продуктовых сегментов.
Основные тенденции и перспективы российского рынка солода
Текущая ситуация на рынке характеризуется сочетанием стабильного масштаба производства и разнонаправленной динамики отдельных категорий. С одной стороны, общий объем выпуска в 2025 году снизился относительно предыдущего года. С другой стороны, показатель остается выше уровня 2022 года, а производство ржаного солода продолжает расти.
Ключевой особенностью отрасли является ее зрелость. Среднегодовой темп роста в 2022–2025 годах составил всего 0,4%, поэтому рассчитывать на быстрое увеличение физических объемов рынка только за счет расширения существующего спроса достаточно сложно. Более перспективным направлением становится повышение эффективности предприятий, развитие специализированных видов продукции и совершенствование технологий.
На динамику отрасли влияет состояние пивоваренной промышленности. Поскольку ячменный пивоваренный солод занимает доминирующее положение, изменения потребности пивоваренных компаний непосредственно отражаются на загрузке солодовенных предприятий. При этом развитие сегментов ржаного и пшеничного солода позволяет частично диверсифицировать структуру выпуска.
Важное значение имеет и география производства. Центральный федеральный округ сохраняет статус крупнейшего центра производства солода, однако его долгосрочная динамика уступает общероссийской. Это может создавать возможности для других регионов, способных нарастить выпуск при наличии сырьевой, производственной и логистической базы.
К числу основных факторов, способных определять развитие рынка в дальнейшем, относятся:
- динамика производства и потребления пива;
- доступность и качество отечественного ячменя, ржи и пшеницы;
- инвестиции в модернизацию солодовенных предприятий;
- изменение структуры спроса на различные виды солода;
- развитие отечественного пищевого производства;
- эффективность логистики между производителями сырья, солодовенными предприятиями и переработчиками;
- повышение требований к качественным характеристикам готовой продукции.
Для производителей особое значение приобретает управление себестоимостью и качеством. При зрелом рынке конкурентоспособность предприятия все больше зависит не от простого увеличения физических объемов, а от способности стабильно обеспечивать требуемые характеристики продукции и эффективно взаимодействовать с крупными потребителями.
Дополнительные возможности могут быть связаны с расширением ассортимента специализированных солодов. Потребности пищевой промышленности становятся более разнообразными, поэтому производители, способные адаптировать технологические процессы под различные требования заказчиков, получают дополнительные конкурентные преимущества.
Определенный потенциал сохраняется и у ржаного солода. Несмотря на небольшой абсолютный объем, в 2025 году он показал положительную динамику. Сохранение или ускорение этого тренда способно постепенно увеличить значение сегмента в общей структуре рынка.
Более широкий контекст развития отрасли представлен в материалах по рынку пивоваренного солода в России, которые позволяют дополнительно оценить особенности формирования спроса и производственной базы.
Итоги рынка солода в России по результатам 2025 года
Производственные результаты 2025 года позволяют охарактеризовать российский рынок солода как устойчивую, но зрелую отрасль с высокой концентрацией производственных мощностей. Общий объем выпуска составил 1 726 884,2 тонн, что на 2,1% меньше показателя 2024 года. Одновременно относительно 2022 года производство выросло на 1,1%, а среднегодовой темп роста за трехлетний период составил 0,4%.
Наиболее существенная часть производства приходится на ячменный пивоваренный солод. Его выпуск достиг 1 681 896,6 тонн, однако за год сократился на 2,1%. Ржаной солод продемонстрировал противоположную динамику: производство увеличилось на 1,2%, до 35 160,0 тонн. Пшеничный солод оказался наиболее уязвимым сегментом — его выпуск снизился на 14,1%, до 9 635,6 тонн.
Региональная структура также остается важной характеристикой рынка. Центральный федеральный округ обеспечил 55,9% общего производства солода и сохранил абсолютное лидерство. При этом за 2022–2025 годы производство в округе сократилось на 10,1%, что заметно хуже общероссийской динамики.
Основные результаты 2025 года можно представить следующим образом:
- российское производство солода составило 1 726 884,2 тонн;
- относительно 2024 года выпуск сократился на 36 894,5 тонн;
- по сравнению с 2022 годом производство увеличилось на 1,1%;
- среднегодовой темп роста за 2022–2025 годы составил 0,4%;
- Центральный федеральный округ обеспечил 55,9% общероссийского производства;
- производство ячменного пивоваренного солода составило 1 681 896,6 тонн;
- выпуск ржаного солода вырос до 35 160,0 тонн;
- производство пшеничного солода сократилось до 9 635,6 тонн.
Таким образом, Обзор рынка солода в России 2025 показывает отсутствие резкого расширения отрасли, но одновременно подтверждает ее устойчивость и значительный производственный масштаб. Главным направлением остается ячменный пивоваренный солод, тогда как ржаный сегмент демонстрирует потенциал роста, а пшеничный нуждается в восстановлении объемов выпуска.
В среднесрочной перспективе ключевыми факторами конкурентоспособности производителей будут эффективность использования сырья, модернизация оборудования, стабильность качества и способность адаптироваться к изменениям структуры спроса. При сохранении сформированной производственной базы российский рынок солода имеет предпосылки для дальнейшего развития прежде всего за счет технологического совершенствования и более эффективного распределения выпуска между отдельными видами продукции и регионами.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться